L'acquisition d'un appartement à Londres représente un engagement patrimonial majeur qui exige une compréhension rigoureuse des spécificités juridiques et locales du marché britannique. Entre la gestion des baux de type leasehold, le choix stratégique des quartiers et le respect d'une procédure d'achat strictement codifiée, chaque décision financière se prépare avec méthode. Ce guide détaille les mécanismes essentiels pour réussir votre projet immobilier au cœur de la capitale britannique.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Achat Appartement Londres
L'acquisition d'un appartement à Londres représente un engagement patrimonial majeur qui exige une compréhension rigoureuse des spécificités juridiques et locales du marché britannique. Entre la gestion des baux de type leasehold, le choix stratégique des quartiers et le respect d'une procédure d'achat strictement codifiée, chaque décision financière se prépare avec méthode. Ce guide détaille les mécanismes essentiels pour réussir votre projet immobilier au cœur de la capitale britannique.
Ce que l'on obtient vraiment en achetant un appartement à Londres
Défiler
Ce que l'on obtient vraiment en achetant un appartement à Londres
L'acquisition d'un appartement à Londres représente un engagement patrimonial majeur qui exige une compréhension rigoureuse des spécificités juridiques et locales du marché britannique. Entre la gestion des baux de type leasehold, le choix stratégique des quartiers et le respect d'une procédure d'achat strictement codifiée, chaque décision financière se prépare avec méthode. Ce guide détaille les mécanismes essentiels pour réussir votre projet immobilier au cœur de la capitale britannique.
Rédigé par la rédaction ting.ad ·
London en vue Street View : faites glisser pour regarder autour.
Comprendre la structure juridique de la propriété londonienne n'est que la première étape pour savoir si ce marché vous correspond au quotidien.
Investir dans la pierre à Londres ne se résume pas à acquérir des mètres carrés dans l'une des capitales les plus dynamiques du monde. C'est avant tout s'exposer à un marché régi par des règles historiques complexes, où la valeur d'un bien dépend autant de son mode de détention que de son adresse exacte. Entre la rareté foncière structurelle et l'exigence d'une rénovation constante, la réalité de l'achat immobilier londonien demande de dépasser l'effet de vitrine. Analyser ce que vous possédez réellement permet d'éviter les désillusions financières dès les premiers mois de détention.
La promesse d'une liquidité mondiale permanentevsLa réalité d'un marché local soumis à des cycles réglementaires stricts
Si la capitale britannique attire des capitaux du monde entier, la revente d'un appartement standard dépend en grande partie de la demande locale, des taux d'intérêt de la Banque d'Angleterre et de la solvabilité des acheteurs résidents. La liquidité varie fortement selon le type de bien.
L'illusion d'une pleine propriété foncière perpétuellevsLa prédominance du leasehold nécessitant une gestion rigoureuse des baux
Une grande partie des appartements londoniens sont vendus en leasehold, ce qui signifie que vous achetez le droit d'occuper le bien pour une durée déterminée. La valeur du bien s'érode à mesure que le bail se raccourcit, imposant des démarches coûteuses pour le prolonger.
Le prestige d'une adresse prestigieuse au centrevsLe coût caché des charges de copropriété et des taxes locales
Posséder un bien dans les zones centrales implique des frais de service très élevés, gérés par des sociétés tierces, ainsi qu'une council tax qui varie considérablement selon l'arrondissement et la valeur patrimoniale estimée du logement.
La certitude d'une valorisation patrimoniale continuevsLa nécessité d'intégrer les coûts d'entretien et les restrictions urbanistiques
Les contraintes liées aux bâtiments classés ou aux règlements des copropriétés limitent les possibilités de transformation rapide. La plus-value se mérite sur le long terme et dépend fortement de la qualité intrinsèque de l'immeuble.
Quel mode de vie londonien correspond à votre profil d'acheteur ?
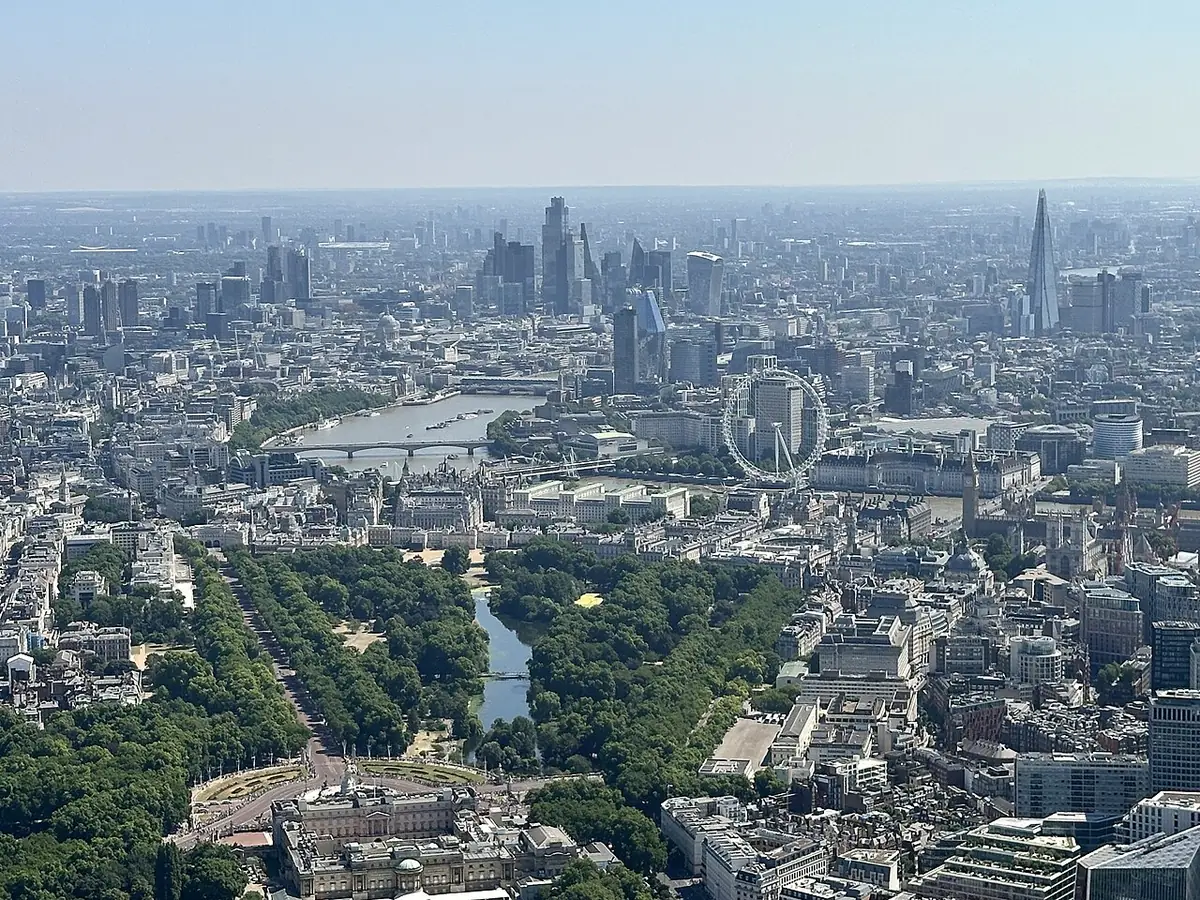
St James’s Park, la Tamise et les tours de la City à l’horizon — Photo : Matt Brown · CC BY 4.0 · Wikimedia Commons
Une fois votre profil défini, il convient de mesurer le fossé culturel et pratique entre vos repères d'origine et le fonctionnement du marché britannique.
Le marché immobilier londonien ne s'adresse pas de la même manière selon que vous cherchez un pied-à-terre urbain, une résidence principale pour y vivre toute l'année ou un investissement locatif de long terme. Chaque profil d'acheteur doit composer avec des contraintes de transport, de rythme de travail et d'attentes résidentielles très marquées. La réussite de votre projet dépend de votre capacité à aligner vos habitudes quotidiennes avec la réalité géographique des différents quartiers de la métropole.
Le résident intermittent ou investisseur international
Pour un acheteur qui réside une partie de l'année hors du Royaume-Uni, la priorité absolue se porte sur la gestion à distance et la sécurité de l'immeuble. Les appartements situés dans des programmes gérés avec conciergerie offrent une tranquillité d'esprit appréciable, même si les charges annuelles réduisent la rentabilité nette.
Il faut également anticiper la fiscalité spécifique applicable aux non-résidents ainsi que les règles régissant la location de courte durée si vous envisagez de louer le bien en votre absence. La proximité immédiate d'une station de métro desservie par les lignes principales devient alors un critère non négociable pour optimiser vos déplacements.
Le résident permanent avec enfants
S'installer en famille à Londres oblige à raisonner d'abord en fonction des zones scolaires et de l'accès aux espaces verts, bien avant la surface habitable pure. Les appartements familiaux de trois chambres ou plus se font rares dans les zones centrales et affichent des prix au mètre carré particulièrement élevés.
Les acheteurs se tournent généralement vers des arrondissements périphériques ou résidentiels bien desservis, où les parcs et les infrastructures de quartier facilitent le quotidien. Cette option implique d'accepter des temps de transport plus longs pour rejoindre le centre d'affaires, compensés par un cadre de vie plus apaisé.
L'investisseur patrimonial et locatif
Dans le cadre d'un investissement purement financier, la chasse aux rendements bruts élevés cède la place à la recherche de la stabilité et de la préservation du capital. Les studios et les appartements d'une chambre situés près des universités ou des hubs technologiques garantissent une demande locative soutenue.
Cependant, la législation locative britannique, l'encadrement des loyers potentiels et les exigences croissantes en matière de performance énergétique des bâtiments imposent une sélection rigoureuse. Un bien mal isolé ou nécessitant des mises aux normes énergétiques lourdes pèsera rapidement sur votre rentabilité globale.
Acheter à Londres quand on vient de France : ce qui change vraiment
Cette transition culturelle assimilée, le choix de la localisation géographique devient le facteur déterminant de votre investissement.
S'engager dans une transaction immobilière à Londres avec des réflexes forgés en France expose à de sérieux décalages culturels et administratifs. Le système juridique britannique, fondé sur la common law, ne protège ni ne structure l'achat de la même manière que le droit civil français. De la négociation initiale à la remise des clés, chaque étape obéit à des codes spécifiques qu'il est impératif d'assimiler pour ne pas commettre d'impair financier.
En France
La signature d'un compromis de vente synallagmatique avec séquestre immédiat
London
L'échange des contrats (exchange of contracts) qui intervient tardivement après des semaines de vérifications juridiques
En France, vous êtes engagé dès la signature du compromis sous condition suspensive. À Londres, les parties peuvent se rétracter librement jusqu'à l'échange formel des contrats, ce qui crée une période d'incertitude juridique importante appelée le gazumping.
En France
Le rôle central du notaire public neutre qui rédige l'acte et sécurise les fonds
London
L'intervention de solicitors indépendants représentant chaque partie pour négocier et vérifier les titres
Il n'existe pas d'officier ministériel unique garant de l'équité de la vente. Chaque acquéreur et vendeur doit mandater son propre solicitor, dont la rigueur et la réactivité dictent le rythme de la transaction, souvent facturée au temps passé ou au forfait.
En France
La copropriété régie par une loi stricte et un syndic professionnel universel
London
Le système du leasehold ou de la share of freehold avec des gestionnaires de biens (managing agents)
La gestion de l'immeuble repose souvent sur des accords entre propriétaires ou des sociétés privées. Les litiges concernant l'entretien des parties communes ou les appels de fonds exceptionnels nécessitent de comprendre les règles complexes des tribunaux fonciers spécialisés.
En France
Le diagnostic technique obligatoire et standardisé annexé à l'acte
London
Le principe du caveat emptor (l'acheteur est seul responsable de ses vérifications) et l'enquête technique indépendante (RICS survey)
Le vendeur n'a aucune obligation légale de lister spontanément tous les vices cachés. C'est à vous de commander une inspection approfondie du bâtiment pour identifier les problèmes structurels, l'humidité ou la présence d'amiante.
Quel quartier londonien cibler selon vos attentes et votre budget ?
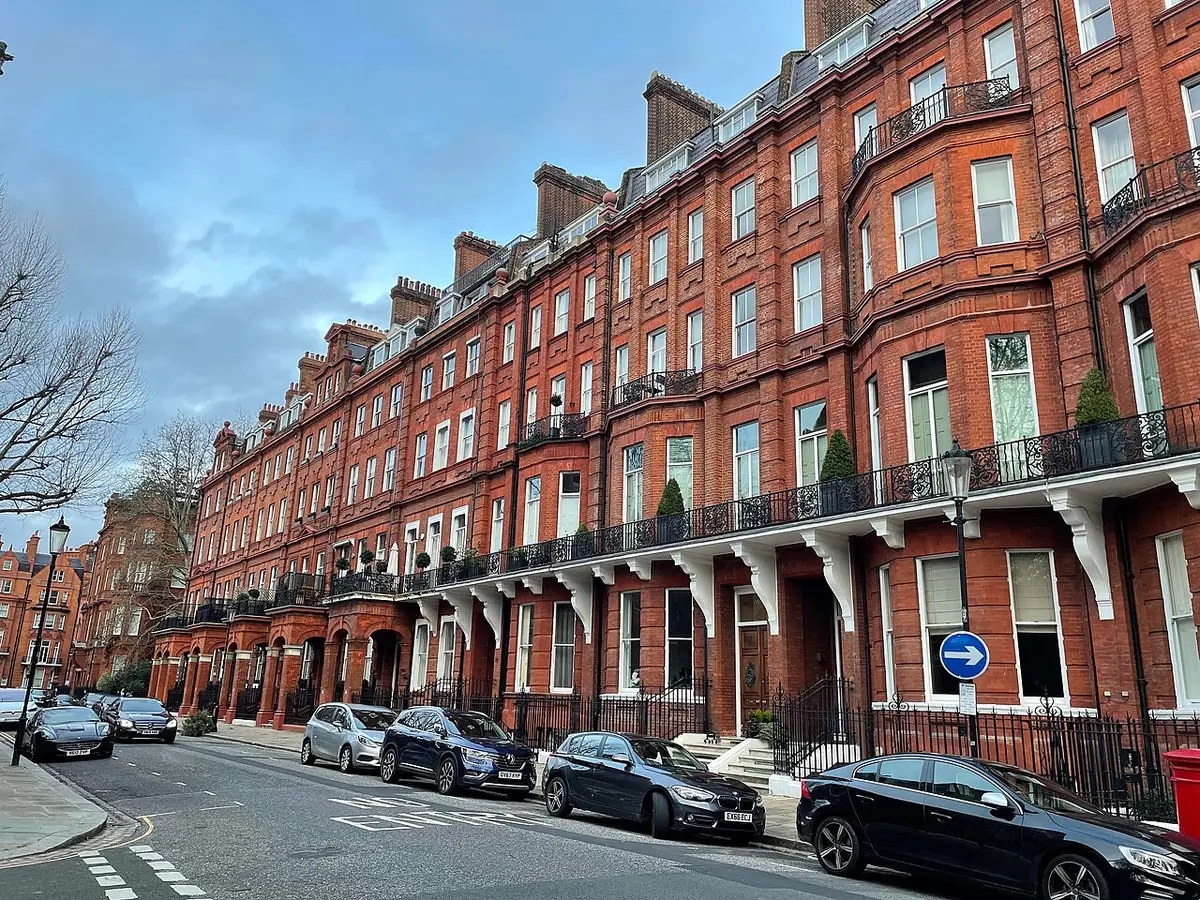
Cadogan Square et ses façades victoriennes en brique rouge — Photo : James Hamilton · CC BY-SA 2.0 · Wikimedia Commons
Ces repères géographiques posés, il est temps d'examiner la réalité financière des prix pratiqués sur le marché actuel.
Londres est une mosaïque de villages interconnectés où chaque quartier possède son propre rythme, sa sociologie et sa dynamique de marché. Vouloir s'installer ou investir sans cartographier précisément ces micro-marchés conduit immanquablement à des erreurs d'orientation. Les cartes comparatives ci-dessous mettent en lumière les compromis inhérents à chaque grande zone de la capitale britannique.
Kensington et Chelsea
Une atmosphère feutrée, des façades victoriennes immaculées, des parcs prestigieux et une population internationale fortunée.
Pour qui
Les investisseurs cherchant la préservation patrimoniale absolue et les acheteurs disposant de budgets très élevés.
Le compromis
Des prix au mètre carré stratosphériques, une rentabilité locative brute très faible et des charges de copropriété particulièrement dissuasives.
Islington et Hackney
Un dynamisme culturel constant, des marchés de créateurs, des rues bordées de pubs rénovés et une forte présence de jeunes actifs.
Pour qui
Les acheteurs en quête de vie de quartier animée, de potentiel de valorisation à moyen terme et de biens de caractère.
Le compromis
Une concurrence féroce sur les biens familiaux, une gentrification avancée qui pousse les prix vers le haut et des disparités marquées d'une rue à l'autre.
Tower Hamlets et Canary Wharf
Des tours de verre modernes, des esplanades au bord de l'eau, un hub financier mondial et une connectivité rapide par le transport.
Pour qui
Les investisseurs axés sur le rendement locatif brut et les jeunes professionnels travaillant dans la finance ou la tech.
Le compromis
Une ambiance parfois impersonnelle le week-end, une surabondance d'offres d'appartements neufs similaires et une décote potentielle à la revente rapide.
Wandsworth et Hammersmith
Des quartiers résidentiels le long de la Tamise, d'excellents établissements scolaires et un équilibre parfait entre calme et dynamisme.
Pour qui
Les familles s'installant durablement à Londres et recherchant un cadre de vie verdoyant sans s'isoler de la zone centrale.
Le compromis
Un marché extrêmement tendu où les biens de qualité partent en quelques jours, souvent au-dessus du prix affiché.
Combien coûte réellement l'acquisition d'un appartement à Londres ?
Connaître les prix ne suffit pas ; encore faut-il comprendre la nature exacte du droit de propriété que vous allez signer.
L'affichage des prix immobiliers à Londres ne reflète jamais le coût total de l'opération. Entre la Stamp Duty Land Tax (le droit de mutation), les honoraires juridiques, les frais d'inspection et les taxes locales, l'enveloppe budgétaire globale doit être calculée avec une extrême précision. Les fourchettes ci-dessous présentent les ordres de grandeur constatés pour les différents types d'appartements selon les zones de la capitale.
londresÀ vendreAppartementestimation
Prix médian au m²7 600 £GBLa moitié des biens se vendent sous ce prix
Prix médian540 k £GBla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres41 % des annonces
Surface moyenne68 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
1
35 %
442 k £GB
9 200 £GB +15 %
48 m²
2le plus courant
41 %
555 k £GB
8 160 £GB
68 m²
3
18 %
677 k £GB
7 520 £GB −6 %
90 m²
4
6 %
824 k £GB
7 360 £GBmeilleur prix / m²
112 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 8 000 £GB / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement posséder : Leasehold versus Freehold
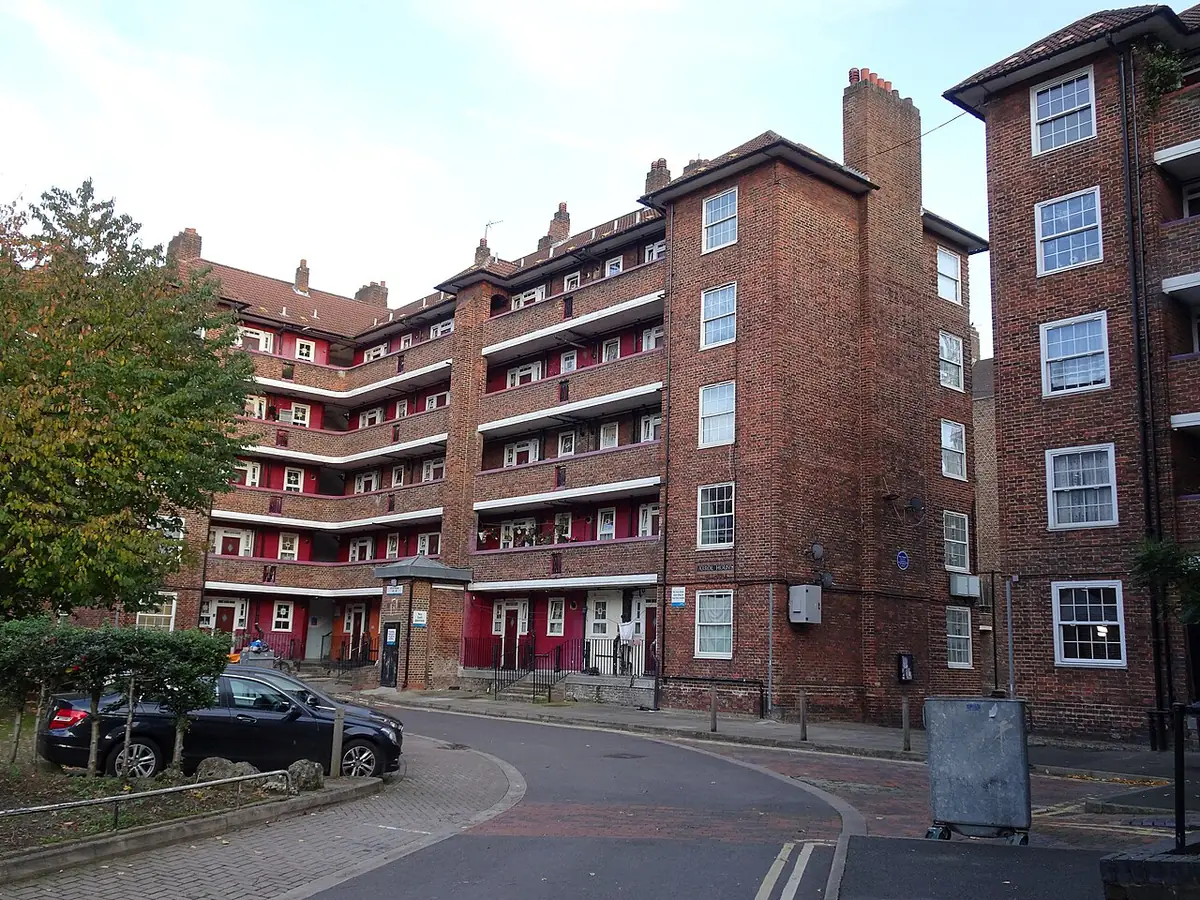
Arrol House, un immeuble en brique à coursives dans Southwark — Photo : Spudgun67 · CC BY-SA 4.0 · Wikimedia Commons
Une fois ce cadre juridique maîtrisé, il reste à appréhender le déroulement chronologique d'une transaction immobilière britannique.
La structure de la propriété immobilière à Londres déroute souvent les acheteurs étrangers habitués à la pleine propriété universelle. La distinction entre le droit d'occuper un logement pour une durée déterminée et la possession du terrain sous-jacent conditionne la valeur à long terme de votre investissement. Analyser les deux grands régimes applicables aux appartements permet de mesurer les risques cachés liés à la gestion future du bâtiment.
Le régime du Leasehold classique
Vous achetez un droit d'occupation temporaire accordé par le propriétaire du sol (le freeholder) pour une durée initiale souvent fixée à 99, 125 ou 999 ans. À mesure que le nombre d'années restantes diminue sous la barre des 80 ans, la valeur de l'appartement chute de manière exponentielle et le coût de renouvellement du bail s'envole.
Ce que ça changeVous devez impérativement vérifier la durée restante du bail avant toute offre et budgétiser le coût potentiel d'une prolongation légale auprès du propriétaire foncier.
Le régime de la Share of Freehold
Les copropriétaires de l'immeuble détiennent collectivement, via une société ad hoc, la pleine propriété du terrain et de la structure du bâtiment. Chaque résident possède un bail longue durée sur son appartement tout en contrôlant directement les décisions d'entretien, les choix des prestataires et le montant des charges.
Ce que ça changeCe montage offre une autonomie de gestion bien supérieure et supprime les conflits liés aux augmentations abusives de loyers fonciers (ground rent), constituant un réel avantage patrimonial à la revente.
La règle fondamentale à comprendre avant de verser un acompte à Londres
Voyons à présent comment s'organise concrètement le calendrier opérationnel d'une acquisition immobilière réussie du début à la fin.
Le marché immobilier britannique fonctionne sur un principe de chaîne (property chain) où chaque vente est interdépendante de plusieurs autres. Un retard ou un désistement à un maillon de la chaîne fragilise l'ensemble des transactions associées. Maîtriser cette chronologie invisible protège l'acheteur contre les blocages administratifs et financiers de dernière minute.
La formulation d'une offre d'achat par écrit auprès de l'agent immobilier mandaté par le vendeur.
L'acceptation de l'offre par le vendeur (souvent sous la mention Under Offer), qui ne constitue pas encore un engagement juridique ferme.
La nomination de votre solicitor pour lancer les recherches juridiques préliminaires et l'audit des titres de propriété.
La réalisation d'une expertise technique indépendante (RICS Home Survey) pour détecter d'éventuels vices cachés ou défauts structurels.
L'obtention définitive de votre accord de financement bancaire et le versement des fonds nécessaires au séquestre.
L'échange des contrats et le versement de l'acompte non restituable, scellant définitivement l'engagement des deux parties.
Comment se déroule une transaction immobilière à Londres, étape par étape
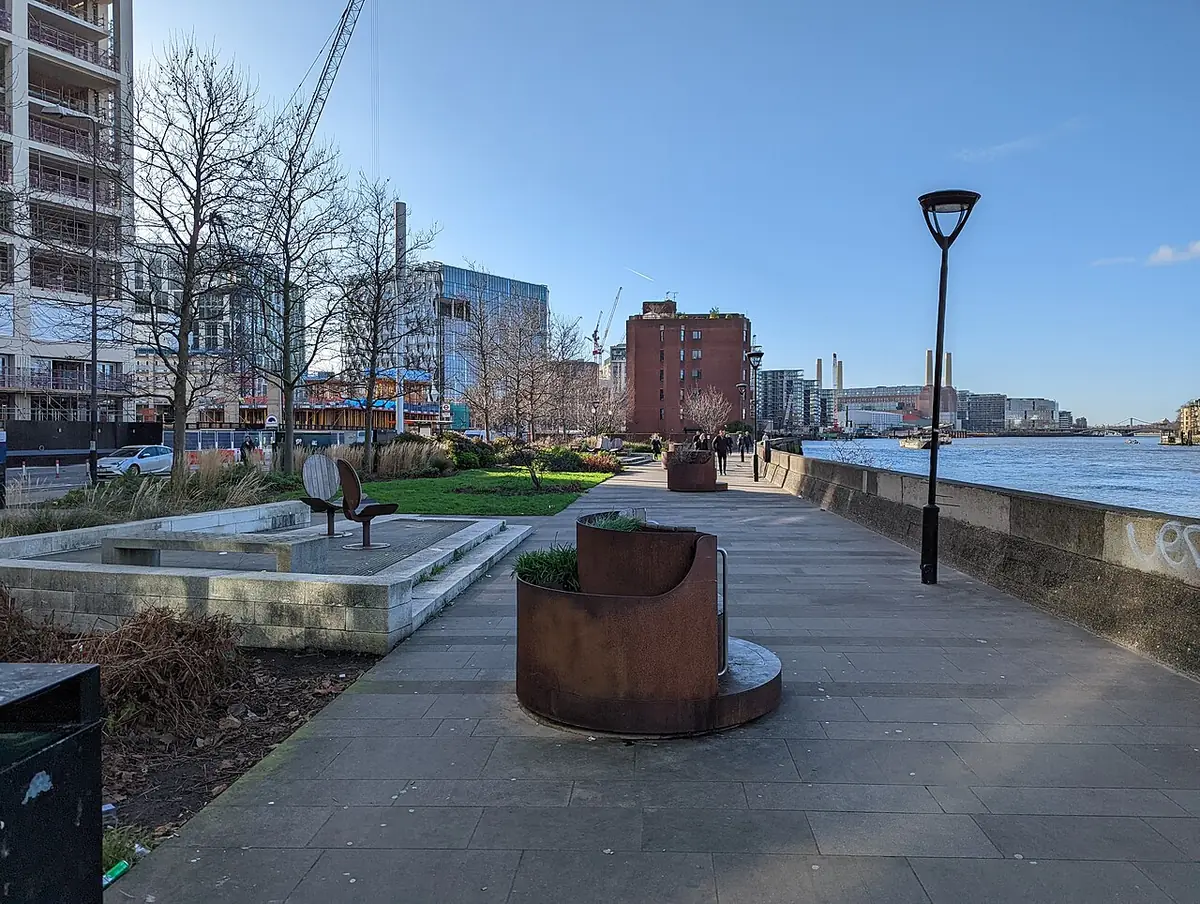
Une promenade au bord de la Tamise, sur la rive sud — Photo : Tom Page · CC BY-SA 2.0 · Wikimedia Commons
Acheter un bien immobilier à Londres obéit à un processus formel strictement balisé par les usages professionnels locaux. De la première visite à la remise effective des clés, l'intervention coordonnée de multiples acteurs garantit la sécurité juridique de l'opération. Le suivi rigoureux de cette chronologie permet d'anticiper les délais administratifs souvent plus longs qu'en Europe continentale.
L'acheteurPréparation financière et accord de principeObtenir un accord de principe bancaire (Mortgage in Principle) et mandater un solicitor avant même de visiter les biens.
L'agent immobilierSélection des biens et visites cibléesVisiter les appartements sélectionnés en analysant l'état de la copropriété et la durée restante du bail si applicable.
L'acheteurSoumission de l'offre d'achatTransmettre une offre écrite formalisée par l'intermédiaire de l'agent, accompagnée de vos justificatifs de financement.
Le solicitorVérifications juridiques et enquêtesExaminer les titres de propriété, interroger les autorités locales et vérifier les charges de copropriété en cours.
L'expert RICSInspection technique du bâtimentRéaliser un diagnostic approfondi de la structure, de l'isolation et de la conformité des installations intérieures.
Les solicitorsÉchange des contrats et dépôt de l'acompteSigner les contrats de vente formalisant l'engagement irrévocable des deux parties avec versement d'un acompte de 10 %.
L'acheteur et le vendeurCompletion (Finalisation et remise des clés)Transférer le solde du prix d'achat, régler les taxes applicables et récupérer les clés auprès de l'agent immobilier.
Appartement ou maison à Londres : que choisir réellement ?
Une fois le type de bien arrêté, la question cruciale du coût global de détention et du budget d'acquisition s'impose immédiatement.
Choisir entre un appartement victorien converti et une maison de rangée géorgienne à Londres ne se résume pas à une simple préférence esthétique entre l'ancien et le moderne. Les appartements offrent souvent l'avantage d'une localisation plus centrale, permettant de vivre à quelques minutes des stations de métro et des quartiers animés de la zone 1 ou 2, mais ils imposent de composer avec les contraintes des baux emphytéotiques dits leasehold et le paiement de charges de copropriété parfois très lourdes. Ces frais d'entretien pour les parties communes et les toitures se décident collectivement, ce qui peut ralentir les décisions d'isolation ou de ravalement de façade et générer des tensions entre copropriétaires bailleurs et occupants.
À l'inverse, acquérir une maison à Londres, que ce soit une terrasse house victorienne ou un cottage des années 1930 en zone 3 ou 4, élimine la plupart des redevances de gestion externe puisque vous possédez généralement la pleine propriété du sol et des murs dite freehold. Cependant, cette indépendance architecturale a un coût direct et immédiat : l'entretien complet de la toiture, des fondations et des réseaux d'eau incombe entièrement au propriétaire unique, sans aucun fonds de réserve mutualisé pour amortir un choc financier en cas de découverte de mérules ou de fissures structurelles majeures.
Sur le plan de l'espace de vie et de l'aménagement, l'appartement londonien souffre fréquemment d'un manque d'espace extérieur privatif, se contentant au mieux d'un petit balcon ou d'un accès à un square partagé dont l'accès est réglementé par le conseil de quartier. La maison, même modeste en superficie habitable, s'accompagne presque toujours d'un jardin, certes souvent réduit à une cour pavée dans les arrondissements centraux, mais qui offre un espace de décompression inestimable dans une mégapole aussi dense et minérale que la capitale britannique.
Enfin, la liquidité du bien à la revente varie considérablement selon la nature juridique du titre de propriété et l'emplacement géographique précis dans le Grand Londres. Les appartements en leasehold dont la durée du bail passe sous la barre critique des 80 ans subissent une décote brutale et effrayante sur le marché, nécessitant une renégociation complexe et onéreuse avec le propriétaire du terrain. Les maisons en freehold, bien que plus chères à l'achat initial pour une surface équivalente, conservent une valeur refuge beaucoup plus stable et séduisent plus durablement les familles locales et internationales à la recherche d'une installation pérenne.
Quel budget réel faut-il prévoir pour vivre et acheter à Londres ?
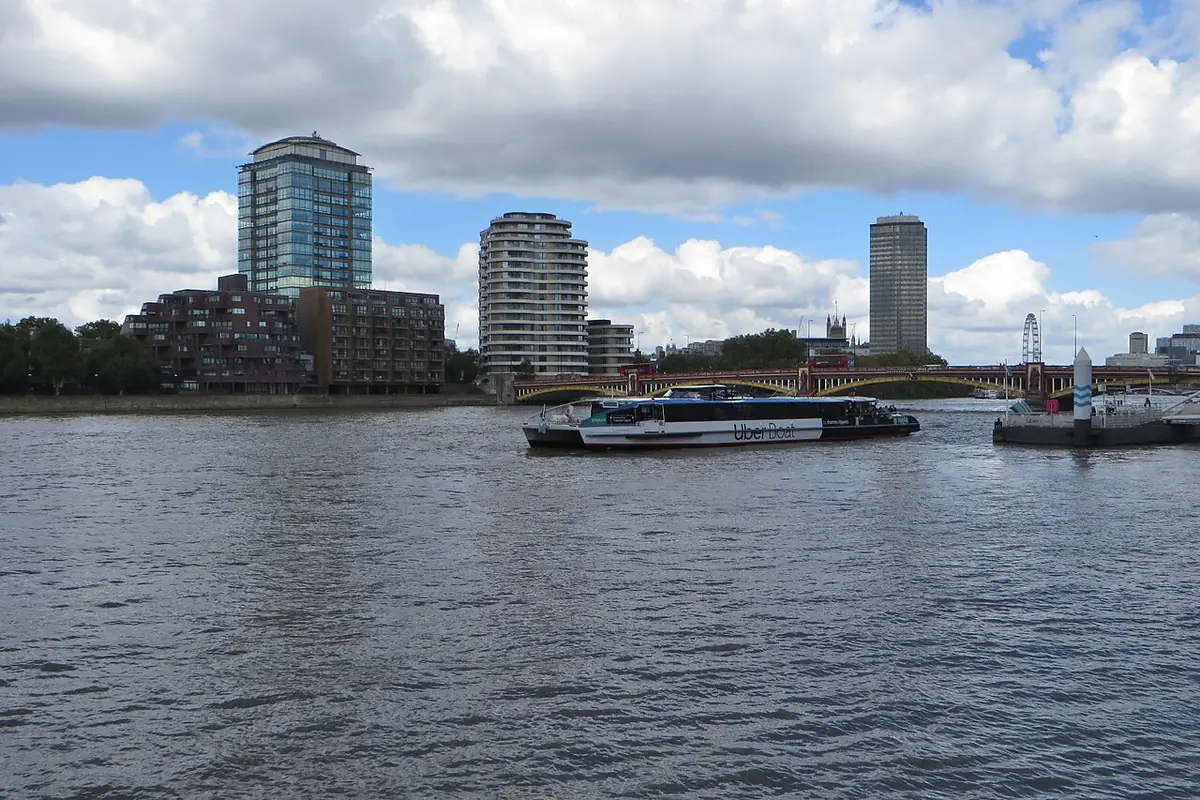
La Tamise et les tours résidentielles de St George Wharf — Photo : Philip Jeffrey · CC BY-SA 2.0 · Wikimedia Commons
Ces charges fixes et variables s'intègrent dans un rythme de vie quotidien dont l'organisation concrète mérite d'être examinée en détail.
Établir un plan de financement pour l'achat d'un bien immobilier à Londres nécessite d'intégrer des taxes d'acquisition très spécifiques et des coûts de fonctionnement mensuels sans commune mesure avec les standards continentaux. Au-delà du prix facial du bien affiché sur les portails immobiliers, l'acquéreur doit provisionner le droit de timbre progressif appelé Stamp Duty Land Tax, dont les tranches pénalisent lourdement les résidents secondaires ou les investisseurs étrangers non résidents. Les frais de notaire dits conveyancing fees, combinés aux honoraires d'arpentage et d'évaluation bancaire, représentent une enveloppe de liquidités indispensable qui ne peut en aucun cas être financée par un prêt hypothécaire classique.
Estimation des coûts initiaux d'acquisition à Londres
Poste de dépense
Ordre de grandeur pour un bien de 600 000 £
Nature de la charge
Stamp Duty Land Tax (résidence principale)
17 500 £ à 20 000 £ selon le barème en vigueur
Taxe gouvernementale obligatoire payée le jour de la signature
Frais de notaire et d'avocat (Conveyancing)
2 000 £ à 4 500 £ HT
Rémunération des conseils juridiques pour la vérification des titres
Rapport d'expertise technique (Building Survey)
800 £ à 1 500 £
Inspection détaillée de l'état structurel et des vices cachés
Frais de dossier bancaire (Mortgage arrangement fee)
1 000 £ à 2 000 £
Frais perçus par l'établissement prêteur pour l'émission du prêt
Les montants indiqués s'entendent hors surtaxe éventuelle de 2 % applicable aux acheteurs résidant hors du Royaume-Uni pendant plus de 183 jours par an.
Charges courantes et taxes locales annuelles
Type de charge récurrente
Montant moyen observé à Londres
Impact sur le budget du foyer
Council Tax (Taxe d'habitation locale)
1 200 £ à 3 000 £ par an selon le borough et la bande
Payable en 10 ou 12 mensualités au conseil d'arrondissement
Charges de copropriété (Service charges - Appartements)
2 500 £ à 6 000 £ par an
Couvre l'entretien des parties communes, ascenseur et gardiennage
Indispensable pour couvrir les risques liés à la vétusté des réseaux
Fonds de réserve travaux (Ground rent / Sinking fund)
300 £ à 1 500 £ par an
Provision pour les gros travaux de copropriété à venir
Le montant de la Council Tax varie du simple au triple selon que le bien est situé dans les boroughs centraux huppés ou dans les zones périphériques.
Santé, écoles et transports : à quoi ressemble un mardi ordinaire à Londres ?
Derrière la carte postale de ce quotidien bien huilé se cachent des réalités techniques et juridiques que les brochures commerciales omettent soigneusement de mentionner.
Vivre à Londres implique de synchroniser ses déplacements quotidiens avec l'un des réseaux de transport en commun les plus denses mais aussi les plus saturés au monde. Entre les correspondances sur le Tube, l'utilisation des bus rouges à double étage et la gestion des abonnements zonaux payés via la carte Oyster ou le système sans contact, chaque trajet se planifie avec précision. L'accès aux services de santé de proximité via le système public du National Health Service dépend entièrement de l'inscription préalable auprès d'un médecin généraliste local, le fameux General Practitioner ou GP, dont la liste d'attente peut parfois réserver des surprises.
07:30Arrêt de bus local ou station de métro (Zone 2 ou 3)Départ matinal pour éviter la cohue de pointe de 8h15. Le réseau de bus offre l'avantage d'une vue imprenable sur la ville mais reste tributaire des embouteillages légendaires de la circulation londonienne.
08:15École primaire locale ou établissement du réseau OfstedDépôt des enfants dans une école publique dont la notation d'inspection locale pèse lourdement sur la valeur immobilière des rues environnantes. La proximité d'un établissement de qualité supérieure dicte souvent le choix du quartier pour les familles.
09:00Espace de coworking ou bureau dans le centre de LondresArrivée au poste de travail après un trajet multimodal combinant marche à pied, rame de métro souterraine et correspondance rapide. Le coût de l'abonnement mensuel de transport Travelcard représente un poste budgétaire incontournable.
12:30High Street et commerces de quartierPause méridienne consacrée aux courses d'appoint dans les enseignes de proximité ou les marchés de quartier. C'est le moment idéal pour observer l'effervescence locale et la diversité des commerçants indépendants.
17:00Cabinet médical du quartier (NHS GP Surgery)Visite de routine ou consultation sur rendez-vous pris plusieurs semaines à l'avance. Le système de santé publique britannique repose entièrement sur le rôle central et filtrant du médecin généraliste de quartier.
19:00Pub traditionnel ou parc public de voisinageDétente de fin de journée dans le pub du coin pour échanger avec les voisins ou promenade digestive dans l'un des nombreux parcs royaux et espaces verts qui maillent la capitale britannique.
Ce que les agences immobilières et les annonces ne vous diront jamais à Londres
Ignorer ces signaux d'alerte lors de la phase d'achat conduit inévitablement aux désillusions amères que l'on constate quelques mois plus tard.
Le marché immobilier londonien est réputé pour sa rapidité de transaction, ce qui pousse parfois les acquéreurs pressés à négliger des vérifications fondamentales sur l'état réel du bien convoité. Les photographies grand angle et les descriptions édulcorées publiées sur les grands portails en ligne masquent régulièrement des vices structurels majeurs ou des projets d'urbanisme lourds dans le voisinage immédiat. Comprendre ce qui se cache derrière les formules consacrées des agents immobiliers britanniques permet d'éviter des déconvenues financières dramatiques après la remise des clés.
Le piège de la durée restante du bail (Leasehold length)
Une annonce omet souvent de préciser que le bail expire dans moins de 80 ans. Renouveler ce bail auprès du propriétaire foncier s'avère extrêmement coûteux et complexe sur le plan juridique, détruisant instantanément la rentabilité de l'investissement initial.
La présence invisible de nuisances sonores et de transports
Une visite organisée un dimanche matin ensoleillé ne reflète en rien le vacarme assourdissant d'une ligne de chemin de fer surélevée ou d'une artère routière majeure engorgée aux heures de pointe en semaine, ce qui déprécie considérablement la qualité de vie.
Les projets de construction environnants (Planning applications)
L'absence de vis-à-vis actuel peut n'être que temporaire. Une demande de permis de construire déposée auprès du borough pour ériger un immeuble moderne en face de vos fenêtres détruira la luminosité naturelle et la valeur de revente du bien.
L'état réel des réseaux d'eau et d'électricité (Victorian plumbing)
Derrière une décoration intérieure fraîchement repeinte se cachent fréquemment des canalisations en plomb d'époque victorienne, des installations électriques non aux normes et des problèmes chroniques d'humidité ascensionnelle et de condensation.
Les restrictions strictes des zones de conservation (Conservation areas)
Si le bien est situé dans un périmètre protégé par le patrimoine historique, le moindre changement de fenêtre, de porte d'entrée ou de couleur de façade nécessitera une autorisation administrative longue et incertaine auprès de la mairie.
Les erreurs d'achat qu'on ne découvre qu'après six mois de vie à Londres
Ces déconvenues démontrent que l'investissement immobilier à Londres ne convient pas à tous les profils d'acheteurs internationaux ou locaux.
Ce qu’on croyaitUn charmant appartement victorien plein de cachet romantique au cœur d'un quartier animé et branché
Ce qu’on découvreUne passoire thermique mal isolée aux factures d'énergie astronomiques, envahie par les bruits des voisins du dessus en raison de planchers en bois d'époque dépourvus de toute isolation phonique
Ce qui l’aurait évitéExiger un certificat de performance énergétique détaillé et effectuer une contre-visite ciblée en fin de journée en semaine pour tester l'isolation acoustique réelle entre les différents niveaux.
Ce qu’on croyaitUne opportunité financière exceptionnelle dans un quartier en plein essor gentrifié avec une station de métro proche
Ce qu’on découvreUne zone isolée le soir venu, manquant cruellement de commerces alimentaires ouverts tard le soir et affichant un taux de petite délinquance urbaine supérieur à la moyenne de la capitale
Ce qui l’aurait évitéArpenter les rues adjacentes à pied à la tombée de la nuit à plusieurs reprises avant de faire une offre d'achat, et consulter les registres de criminalité locale mis en ligne par la police métropolitaine.
Ce qu’on croyaitDes charges de copropriété modérées annoncées par l'agent immobilier lors de la première visite du bien
Ce qu’on découvreUne facture de régularisation salée suite à un ravalement de façade d'urgence voté en assemblée générale extraordinaire, doublée d'une hausse imprévisible des honoraires du syndic de gestion
Ce qui l’aurait évitéÉplucher scrupuleusement les comptes rendus des assemblées générales des trois dernières années pour identifier les litiges en cours et les travaux structurels reportés par la copropriété.
Ce qu’on croyaitUn stationnement facile dans la rue devant la maison grâce à un macaron résidentiel apparemment facile à obtenir
Ce qu’on découvreUne saturation totale des places de parking disponibles et un coût prohibitif pour un second véhicule, couplé à l'extension permanente des zones à circulation restreinte et payante
Ce qui l’aurait évitéSe renseigner directement auprès du service des voiries du borough concerné sur les délais d'obtention des cartes de stationnement résidentiel et sur les tarifs appliqués aux véhicules thermiques.
Qui ne devrait absolument pas acheter un bien immobilier à Londres ?
Ces arbitrages rigoureux mènent naturellement à la question finale : êtes-vous véritablement prêt à franchir le pas de l'achat à Londres ?
Contrairement au discours ambiant qui érige la pierre londonienne en eldorado patrimonial indéboulonnable, l'achat immobilier n'est pas la solution universelle adaptée à toutes les situations personnelles et professionnelles. S'engager dans un crédit hypothécaire à long terme dans la capitale britannique comporte des rigidités structurelles incompatibles avec certains projets de vie instables ou mobiles. Identifier clairement les profils pour qui cette démarche représente un risque financier majeur permet d'éviter des pertes de capital considérables en cas de revente précipitée.
Le professionnel en mission courte ou en mobilité internationale incertaine à moins de 5 ans
→S'abstenir d'acheter et opter pour la location d'un appartement meublé flexible
Les frais d'acquisition initiaux très élevés, combinés aux commissions d'agence à la revente et à la fiscalité sur les plus-values, ne peuvent pas être amortis sur une période inférieure à cinq années de détention sur le marché londonien.
L'investisseur à la recherche d'un rendement locatif net immédiat et élevé
→Éviter le marché résidentiel de Londres et privilégier d'autres métropoles régionales britanniques ou européennes
Les prix d'achat au mètre carré dans les arrondissements londoniens sont tellement élevés que les loyers nets perçus, après déduction des charges, de la fiscalité locale et des impôts sur le revenu foncier, offrent des rendements bruts souvent inférieurs à 3 ou 4 pour cent.
Le ménage disposant d'un apport personnel étriqué sans épargne de précaution
→Patienter et continuer à constituer une épargne solide avant de se lancer dans un projet d'acquisition
L'absence de matelas financier pour faire face aux impévendus techniques, aux réparations de toiture ou à une éventuelle hausse brutale des taux d'intérêt directeurs de la Banque d'Angleterre expose le propriétaire à un risque de saisie immobilière.
L'acheteur allergique aux contraintes administratives et juridiques complexes
→Se tourner vers des marchés plus simples ou s'orienter vers la location longue durée
La complexité du droit immobilier anglais, la lenteur des procédures de conveyancing entre avocats et les règles draconiennes des copropriétés exigent une patience et une rigueur psychologique peu compatibles avec un besoin de simplicité.
Alors, êtes-vous vraiment prêt à concrétiser votre achat immobilier à Londres ?
Prendre la décision finale d'acheter un appartement ou une maison à Londres exige de faire abstraction des passions spéculatives et des discours ambiants sur la hausse éternelle de la pierre britannique. Si votre horizon de vie dépasse les sept à dix ans dans la capitale, que vous avez intégré la réalité des charges de copropriété et de la fiscalité locale, et que vous acceptez les compromis inévitables sur la surface ou l'éloignement géographique, alors le marché londonien offre une profondeur et une liquidité sans équivalent en Europe.
Le succès de votre projet ne réside pas dans la recherche illusoire du bien parfait ou de la bonne affaire miraculeuse, mais dans la rigueur absolue de vos vérifications juridiques et techniques. En vous entourant d'un bon avocat indépendant spécialisé dans le conveyancing et d'un expert technique qualifié pour inspecter les moindres recoins de la structure, vous transformez une opération risquée en un investissement patrimonial pérenne et maîtrisé.
Gardez constamment à l'esprit que Londres est une mosaïque de villages juxtaposés où chaque rue possède sa propre dynamique, ses écoles, ses commerces et son ambiance singulière. Visiter sous la pluie, vérifier les projets d'urbanisme du borough et calculer votre budget de vie courante en intégrant toutes les taxes cachées sont les véritables jalons d'un parcours d'achat réussi et serein dans l'une des métropoles les plus stimulantes au monde.
En définitive, acheter à Londres est un engagement envers un style de vie exigeant mais profondément gratifiant pour qui sait anticiper les règles du jeu local. Si vos finances sont saines, votre apport sécurisé et vos attentes en phase avec la réalité du terrain, vous disposez désormais de toutes les clés pour mener à bien votre projet immobilier dans la capitale britannique.
Questions fréquentes
Est-ce qu'un étranger non-résident peut acheter facilement un bien immobilier à Londres ?
Oui, il n'existe aucune restriction légale interdisant à un ressortissant étranger d'acheter un bien immobilier au Royaume-Uni. Toutefois, les non-résidents doivent s'acquitter d'une surtaxe de Stamp Duty Land Tax de 2 % et font l'objet de critères d'octroi de crédit hypothécaire plus stricts de la part des banques britanniques, qui exigent généralement un apport personnel plus important.
Quelle est la différence fondamentale entre freehold et leasehold à Londres ?
Le régime du freehold signifie que vous possédez à la fois le bâtiment et le terrain sur lequel il est construit de manière perpétuelle et définitive. Le régime du leasehold signifie que vous achetez uniquement le droit d'occuper le bien pour une durée déterminée par un bail, le terrain restant la propriété d'un tiers à qui vous devez verser un loyer foncier annuel appelé ground rent.
Comment fonctionne la taxe d'habitation locale appelée Council Tax ?
La Council Tax est une taxe annuelle perçue par le conseil d'arrondissement local pour financer les services publics de proximité comme le ramassage des ordures, les bibliothèques et l'entretien de la voirie. Son montant est calculé en fonction de la valeur estimée du bien au 1er avril 1991, répartie en bandes allant de la lettre A à la lettre H.
Combien de temps prend en moyenne une transaction immobilière de l'offre à la signature ?
Une transaction immobilière standard à Londres prend généralement entre trois et cinq mois de la acceptation de l'offre jusqu'à la signature finale et l'échange des contrats. Ce délai s'explique par la complexité des vérifications juridiques menées par les avocats respectifs des deux parties et par la mise en place du financement bancaire.
Qu'est-ce que le système de notation scolaire Ofsted et quel est son impact immobilier ?
L'Ofsted est l'organisme gouvernemental chargé d'inspecter et de noter la qualité des établissements scolaires au Royaume-Uni sur une échelle allant de 'Outstanding' à 'Inadequate'. La présence d'une école primaire ou secondaire notée 'Outstanding' dans un secteur géographique influe directement et massivement sur la hausse des prix immobiliers des rues environnantes.
Quels sont les frais annexes à prévoir en plus du prix d'achat du bien ?
En plus du prix d'acquisition, l'acheteur doit budgéter le droit de timbre gouvernemental Stamp Duty, les honoraires des avocats conveyancers, le coût du rapport d'expertise technique du bâtiment, les frais de dossier de la banque pour l'emprunt ainsi que les frais d'emménagement et de mise en conformité éventuelle.
Est-il possible de négocier le prix affiché d'un appartement ou d'une maison à Londres ?
Oui, la négociation fait partie intégrante de la culture immobilière britannique. Les prix affichés par les agences intègrent souvent une marge de discussion, et le montant final dépend de la tension du marché local, de la durée de mise en vente du bien et de l'urgence du vendeur à finaliser la transaction.
Qu'appelle-t-on une zone de conservation ou Conservation Area à Londres ?
Une Conservation Area est un secteur géographique désigné par la municipalité en raison de son intérêt architectural ou historique particulier. Les biens situés dans ces périmètres font l'objet de réglementations urbanistiques extrêmement strictes limitant toute modification extérieure visible pour préserver l'harmonie du quartier.
Pourquoi la durée restante d'un bail leasehold est-elle un élément critique ?
Lorsque la durée d'un bail leasehold descend sous la barre des 80 ans, le coût de sa prolongation auprès du propriétaire foncier augmente de manière exponentielle en raison du versement d'une indemnité supplémentaire appelée marriage value. De plus, les banques refusent souvent de financer l'achat de biens dont le bail est devenu trop court.
Comment s'assurer de la quiétude nocturne d'un quartier avant d'acheter ?
Il est vivement recommandé d'effectuer plusieurs visites à des horaires décalés, notamment le soir en semaine et pendant le week-end, pour évaluer le niveau réel de circulation automobile, la proximité de pubs ou de restaurants bruyants et l'ambiance générale de voisinage avant de s'engager définitivement.