L'acquisition d'une maison à Londres représente un engagement patrimonial majeur qui nécessite de maîtriser les subtilités d'un marché complexe et réglementé. Ce guide détaille les mécanismes essentiels, les choix de quartiers et les étapes juridiques indispensables pour sécuriser votre projet en toute sérénité.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Vente Maison Londres
L'acquisition d'une maison à Londres représente un engagement patrimonial majeur qui nécessite de maîtriser les subtilités d'un marché complexe et réglementé. Ce guide détaille les mécanismes essentiels, les choix de quartiers et les étapes juridiques indispensables pour sécuriser votre projet en toute sérénité.
Pourquoi le marché immobilier à Londres exige une lecture au-delà des apparences
Défiler
Pourquoi le marché immobilier à Londres exige une lecture au-delà des apparences
L'acquisition d'une maison à Londres représente un engagement patrimonial majeur qui nécessite de maîtriser les subtilités d'un marché complexe et réglementé. Ce guide détaille les mécanismes essentiels, les choix de quartiers et les étapes juridiques indispensables pour sécuriser votre projet en toute sérénité.
Rédigé par la rédaction ting.ad ·
London en vue Street View : faites glisser pour regarder autour.
Cette dualité entre cachet et contrainte technique se vérifie concrètement selon votre situation personnelle.
L'acquisition d'une maison dans la capitale britannique ne se résume pas à l'obtention de mètres carrés constructibles ou à la simple jouissance d'un emplacement central. Derrière la façade géorgienne ou victorienne se cache un ensemble complexe de contraintes patrimoniales, de servitudes historiques et d'exigences d'entretien qui redéfinissent la valeur réelle du bien au fil des décennies. Comprendre ce décalage entre la promesse esthétique et la réalité opérationnelle constitue la première étape indispensable pour tout acquéreur lucide.
La promesse visible d'un cachet architectural intemporelvsLa réalité contraignante des régulations de conservation historique
Posséder une maison de style victorien ou édouardien à Londres offre un prestige indéniable et une esthétique recherchée. En contrepartie, les restrictions imposées par les autorités locales sur les modifications extérieures interdisent toute improvisation en matière de rénovation énergétique ou d'agrandissement.
L'attrait d'un emplacement central et ultra-connectévsLa densité urbaine, le bruit persistant et la rareté chronique du stationnement
S'installer dans les zones les plus dynamiques garantit un accès immédiat aux services et aux bassins d'emploi les plus performants. Cela implique toutefois d'accepter une exposition permanente aux nuisances sonores, une circulation automobile très encadrée et des coûts de stationnement extrêmement élevés.
L'investissement patrimonial perçu comme une valeur refuge universellevsL'exposition aux fluctuations des taux d'intérêt britanniques et à la fiscalité spécifique
Bien que la brique londonienne bénéficie d'une réputation de solidité financière à long terme, sa détention est soumise à des taxes locales variables et à des coûts de maintenance structurelle élevés qui pèsent directement sur la rentabilité nette du propriétaire occupant.
La perspective d'un espace privatif avec jardin dans une mégapolevsLa surface souvent restreinte de ces espaces extérieurs et leur vis-à-vis prononcé
Trouver une maison disposant d'un jardin à Londres relève du privilège rare, mais ces parcelles urbaines se révèlent souvent exigües, ombragées par les constructions mitoyennes et soumises au regard direct des voisins en raison de la morphologie urbaine dense.
Quel profil d'acquéreur êtes-vous face aux spécificités de la métropole ?
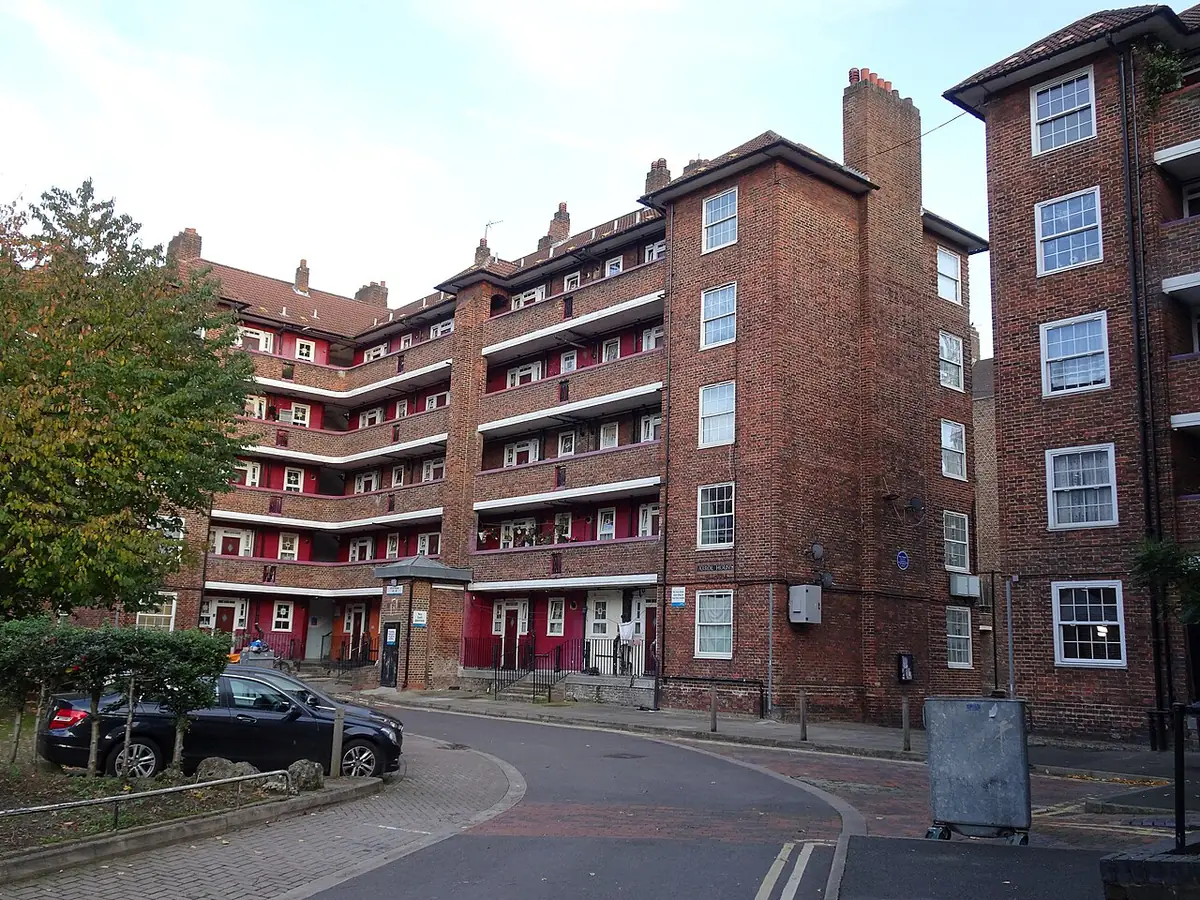
Arrol House, un immeuble en brique à coursives dans Southwark — Photo : Spudgun67 · CC BY-SA 4.0 · Wikimedia Commons
Ce positionnement personnel prend une coloration toute particulière lorsque l'on arrive avec des repères construits en France.
L'achat d'une maison à Londres ne répond pas aux mêmes impératifs selon que vous cherchez à vous y installer de manière permanente avec une famille, à y passer quelques mois par an ou à sécuriser un placement patrimonial à long terme. Chaque profil d'acheteur doit composer avec des arbitrages précis concernant l'éloignement du centre, la surface habitable et la tolérance aux travaux de mise aux normes énergétiques.
La recherche d'ancrage familial et de stabilité résidentielle
Les familles privilégient généralement les zones résidentielles de Zone 3 ou Zone 4 pour bénéficier de maisons de taille intermédiaire dotées d'un jardin et d'une proximité immédiate avec les meilleurs établissements scolaires publics ou privés. Cet choix implique deaccepter un temps de transport quotidien plus long vers le centre d'affaires et de renoncer à l'animation nocturne immédiate au profit de quartiers calmes et verdoyants.
L'arbitrage entre centralité urbaine et surface disponible
Les professionnels recherchant la proximité immédiate de la City ou de Westminster doivent souvent renoncer à la maison unifamiliale traditionnelle avec jardin privatif au profit de biens plus compacts. Si vous décidez malgré tout d'opter pour une maison en zone proche, vous devrez consentir à un budget nettement supérieur pour une surface habitable souvent plus modeste que celle disponible en périphérie.
La constitution d'un actif transmissible et pérenne
Pour les acheteurs focalisés sur la valorisation à long terme sans contrainte quotidienne de temps de trajet professionnel, l'accent est mis sur la qualité intrinsèque du bâti et l'historique du quartier. Ces acquéreurs recherchent des biens de caractère nécessitant peu de modifications structurelles mais acceptent la gestion à distance et les coûts inhérents à l'entretien d'une propriété ancienne.
Quels sont les véritables chocs culturels et réglementaires par rapport à la France ?
Au-delà des aspects juridiques, le choix du secteur géographique dicte l'essentiel de votre quotidien londonien.
Le système immobilier britannique fonctionne selon des règles juridiques, coutumières et architecturales radicalement différentes de celles en vigueur en France. Ne pas anticiper ces divergences structurelles expose l'acquéreur non averti à des incompréhensions majeures lors de la négociation, du diagnostic technique et de la gestion quotidienne de sa nouvelle propriété londonienne.
En France
En France, la vente est encadrée par un compromis rigoureux dès l'accord sur la chose et le prix, avec des délais de rétractation stricts.
À Londres
À Londres, la phase précontractuelle est longue et non contraignante ('subject to contract') jusqu'à l'échange formel des contrats ('exchange of contracts').
Pendant toute cette période qui peut durer plusieurs semaines, l'une ou l'autre des parties peut se retirer ou modifier ses conditions sans pénalité financière immédiate, ce qui exige une grande réactivité et un accompagnement juridique aguerri.
En France
En France, la notion de propriété foncière est quasi systématiquement en pleine propriété (‘en tous allodiaux’ ou pleine propriété).
À Londres
À Londres, de nombreuses maisons, en particulier victoriennes ou en lotissements, peuvent dépendre du régime de la location longue durée (‘leasehold’) ou comporter des redevances foncières (‘ground rent’).
Il est impératif de vérifier avec minutie le nombre d'années restantes sur le bail et les charges associées, car un bail court peut déprécier considérablement la valeur du bien et rendre son financement hypothécaire complexe.
En France
En France, les diagnostics techniques obligatoires sont centralisés dans un dossier unique fourni par le vendeur avant la promesse.
À Londres
À Londres, la règle du 'caveat emptor' (l'acheteur est seul responsable) prévaut, et c'est à vous de commander et de payer vos propres expertises techniques approfondies.
Mandater un expert indépendant pour réaliser un 'Home Survey' complet est indispensable pour identifier les vices cachés, les problèmes d'humidité structurelle ou la vétusté des réseaux qui ne sont pas spontanément déclarés par le vendeur.
En France
En France, la fiscalité locale repose principalement sur la taxe foncière et la taxe d'habitation modulées selon la surface et les revenus.
À Londres
À Londres, le système de la 'Council Tax' s'applique avec des tranches tarifaires ('bands') déterminées par la valeur estimée du bien en 1991.
Le montant annuel de cette taxe varie fortement d'un arrondissement (borough) à un autre, ce qui doit impérativement être intégré dans le calcul de votre budget de fonctionnement récurrent.
Comment s'orienter parmi les différents quartiers résidentiels londoniens ?
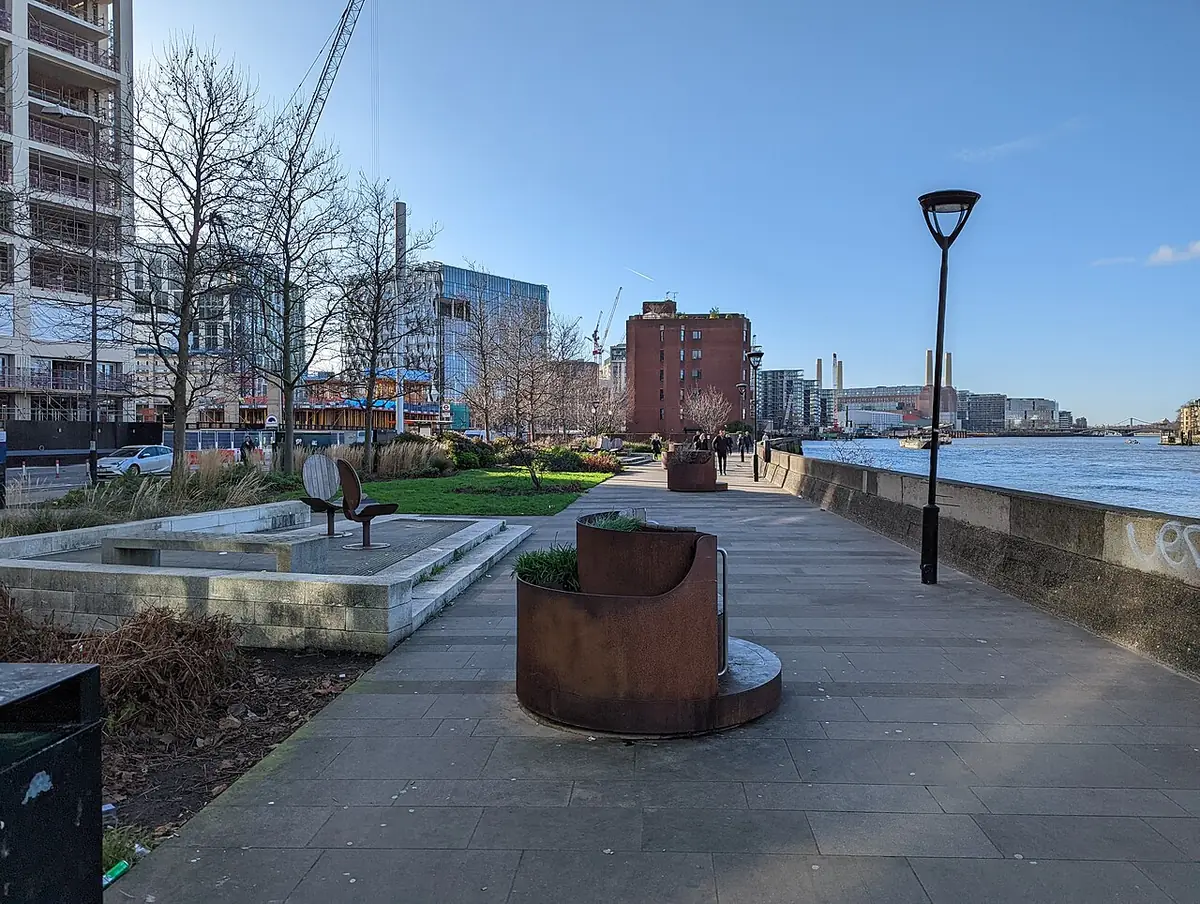
Une promenade au bord de la Tamise, sur la rive sud — Photo : Tom Page · CC BY-SA 2.0 · Wikimedia Commons
Ces dynamiques locales se traduisent par une réalité financière qu'il convient d'analyser sans ambiguïté.
La géographie londonienne est un archipel de villages aux identités, aux ambiances et aux budgets très contrastés. Choisir une maison dans la capitale ne relève pas seulement d'un calcul de distance kilométrique par rapport au centre, mais d'une adéquation fine entre votre rythme de vie, la sociologie locale, la qualité des espaces verts et l'accessibilité des transports en commun.
North London (Highgate, Islington, Muswell Hill)
Une atmosphère de village bourgeois, entre collines verdoyantes, parcs réputés et rues bordées de superbes demeures géorgiennes.
Pour qui
Les familles et les acquéreurs recherchant un compromis harmonieux entre vie culturelle riche, espaces naturels et excellente réputation des établissements scolaires.
Le compromis
Des prix au mètre carré parmi les plus élevés de la ville et une concurrence féroce sur les rares biens familiaux mis en vente.
South London (Dulwich, Clapham, Wandsworth)
Un cadre de vie résidentiel dynamique, très axé sur la vie de quartier, avec de grands espaces ouverts et une forte proportion de maisons victoriennes.
Pour qui
Ceux qui aspirent à un espace de vie plus vaste, à une ambiance conviviale et à un accès direct à de grands parcs sans s'éloigner excessivement de la Tamise.
Le compromis
Des temps de trajet vers les quartiers d'affaires du nord ou de l'est de la City qui peuvent s'allonger en raison de liaisons ferroviaires moins directes.
West London (Chiswick, Ealing, Richmond)
Un élégant mélange d'architecture historique, de proximités fluviales et d'infrastructures de transport de premier plan menant directement vers l'ouest économique.
Pour qui
Les acheteurs privilégiant la quiétude résidentielle, les bords de l'eau, les grands parcs royaux et un accès rapide aux grands axes routiers de sortie de ville.
Le compromis
Un niveau de prix globalement très élevé et une forte pression immobilière internationale sur l'ensemble du secteur.
East London (Hackney, Walthamstow, Greenwich)
Une énergie créative et contemporaine, marquée par le renouveau d'anciens quartiers industriels, des marchés animés et une offre culturelle alternative.
Pour qui
Les jeunes actifs, les créatifs et les investisseurs à la recherche de dynamisme, de projets de régénération urbaine et de perspectives de valorisation.
Le compromis
Des disparités encore marquées d'une rue à l'autre en termes de sécurité, de propreté et de qualité des services publics de proximité.
À quoi ressemble la réalité budgétaire et les fourchettes de prix à Londres ?
Au-delà du montant facial de l'acquisition, la nature juridique de la détention du bien représente un arbitrage fondamental.
Le marché immobilier londonien se caractérise par une forte stratification des prix selon la zone géographique, la typologie du bien et son état de conservation. Faute de pouvoir prédire l'évolution exacte des taux ou de fixer un prix universel, l'observation des fourchettes constatées permet de calibrer son projet avec réalisme et d'éviter les désillusions lors des premières visites.
londresÀ vendreMaisonestimation
Prix médian au m²6 232 £GBLa moitié des biens se vendent sous ce prix
Prix médian781 k £GBla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres63 % des annonces
Surface moyenne119 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
63 %
796 k £GB
6 691 £GB
119 m²
3
28 %
971 k £GB
6 166 £GB −6 %
158 m²
4
9 %
1,18 M £GB
6 035 £GBmeilleur prix / m²
196 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 6 560 £GB / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Arbitrage juridique fondamental : Freehold versus Leasehold
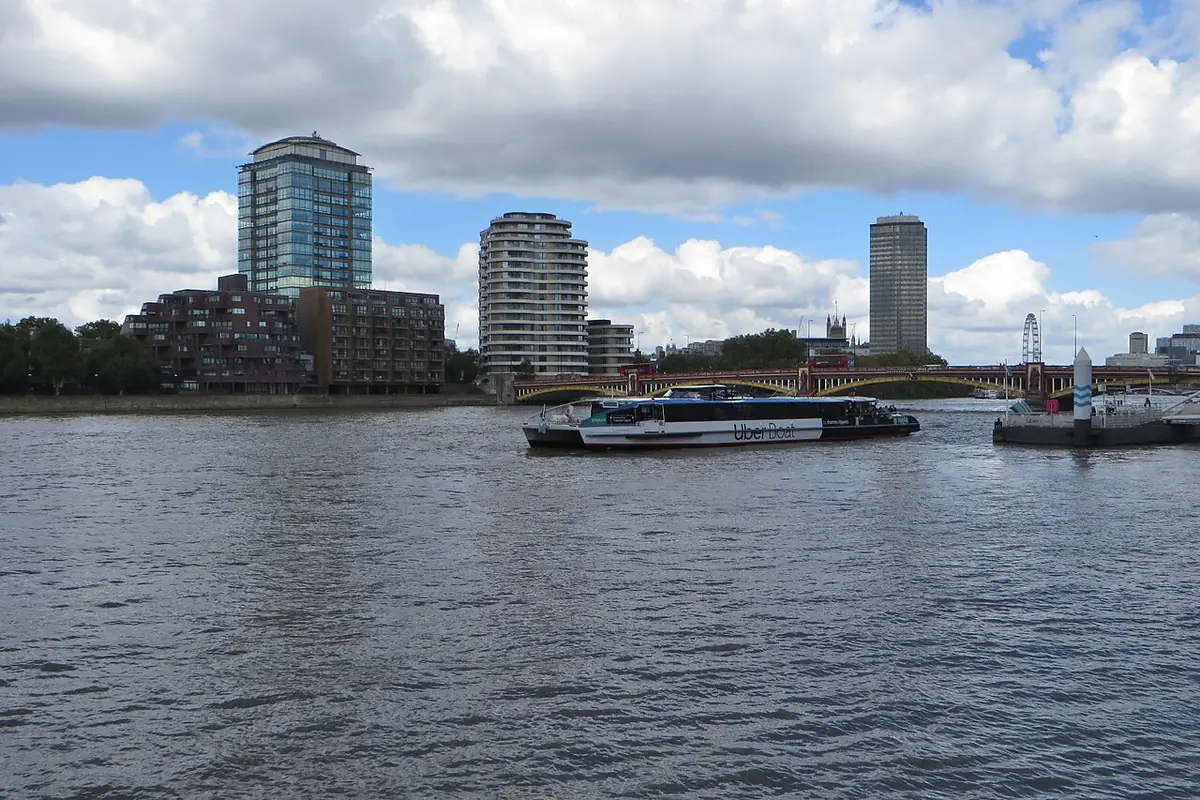
La Tamise et les tours résidentielles de St George Wharf — Photo : Philip Jeffrey · CC BY-SA 2.0 · Wikimedia Commons
Une fois ces bases juridiques assimilées, le déroulement chronologique d'une transaction immobilière requiert une attention de chaque instant.
La structure de la propriété immobilière au Royaume-Uni repose sur une distinction juridique essentielle qui conditionne la liberté de gestion et la valeur patrimoniale à long terme de votre investissement. Comprendre la frontière entre la pleine propriété absolue et la détention temporaire est impératif pour tout acheteur étranger non familier des usages britanniques.
Le régime du Freehold (Pleine propriété)
Acheter en 'Freehold' signifie que vous possédez à la fois la structure bâtie de la maison et le terrain sur lequel elle est édifiée, sans limite de durée dans le temps. C'est le standard le plus recherché pour les maisons individuelles ou mitoyennes, car il vous confère une autonomie totale de décision quant aux travaux, à l'entretien et à la transmission du patrimoine familial.
Ce que ça changeVous décidez de l'entretien de votre toiture, de vos façades et de vos aménagements intérieurs en respectant uniquement les règles d'urbanisme locales, sans avoir à rendre de comptes à un propriétaire foncier tiers ni à verser de redevance périodique.
Le régime du Leasehold (Bail emphytéotique)
Acquérir en 'Leasehold' signifie que vous achetez le droit d'occuper la maison pour une durée déterminée par un contrat de bail initial (souvent 99, 125 ou 999 ans), tandis qu'une autre entité (le 'freeholder' ou propriétaire du sol) conserve la propriété foncière. Ce régime, plus fréquent pour les appartements, concerne également certaines maisons en copropriété ou en ensembles immobiliers intégrés.
Ce que ça changeVous devez vous acquitter d'une redevance foncière annuelle (‘ground rent’) ainsi que de charges de copropriété pour les parties communes, et vous devez surveiller attentivement la durée restante du bail, car sa diminution en dessous de 80 ans entraîne une hausse exponentielle des coûts de renouvellement.
La chronologie critique d'une acquisition immobilière à Londres
Pour mener à bien ce parcours balisé, il est utile de visualiser l'implication des différents acteurs tout au long du processus.
Le processus d'achat immobilier britannique obéit à une séquence séquentielle stricte où chaque étape engage la responsabilité des parties selon des modalités juridiques spécifiques. Anticiper cette chaîne de conséquences permet d'éviter les blocages administratifs et de sécuriser son investissement face aux aléas de la négociation.
La décision d'achat s'amorce par la recherche active et l'obtention d'un accord de principe bancaire ('Decision in Principle').
La visite approfondie du bien et la formulation d'une offre d'achat transmise par l'intermédiaire de l'agent immobilier au vendeur.
L'acceptation formelle de l'offre et la désignation obligatoire d'un solliciteur ou d'un conveyancer pour représenter vos intérêts juridiques.
La réalisation des expertises techniques indépendantes et des recherches foncières exhaustives menées par votre conseil juridique.
L'échange des contrats ('Exchange of Contracts'), moment où l'opération devient juridiquement contraignante avec versement d'un acompte généralement fixé à dix pour cent.
La finalisation de la transaction ('Completion') avec le versement du solde du prix, le transfert effectif de propriété et la remise des clés.
Qui intervient et à quel moment lors de l'acquisition de votre maison ?
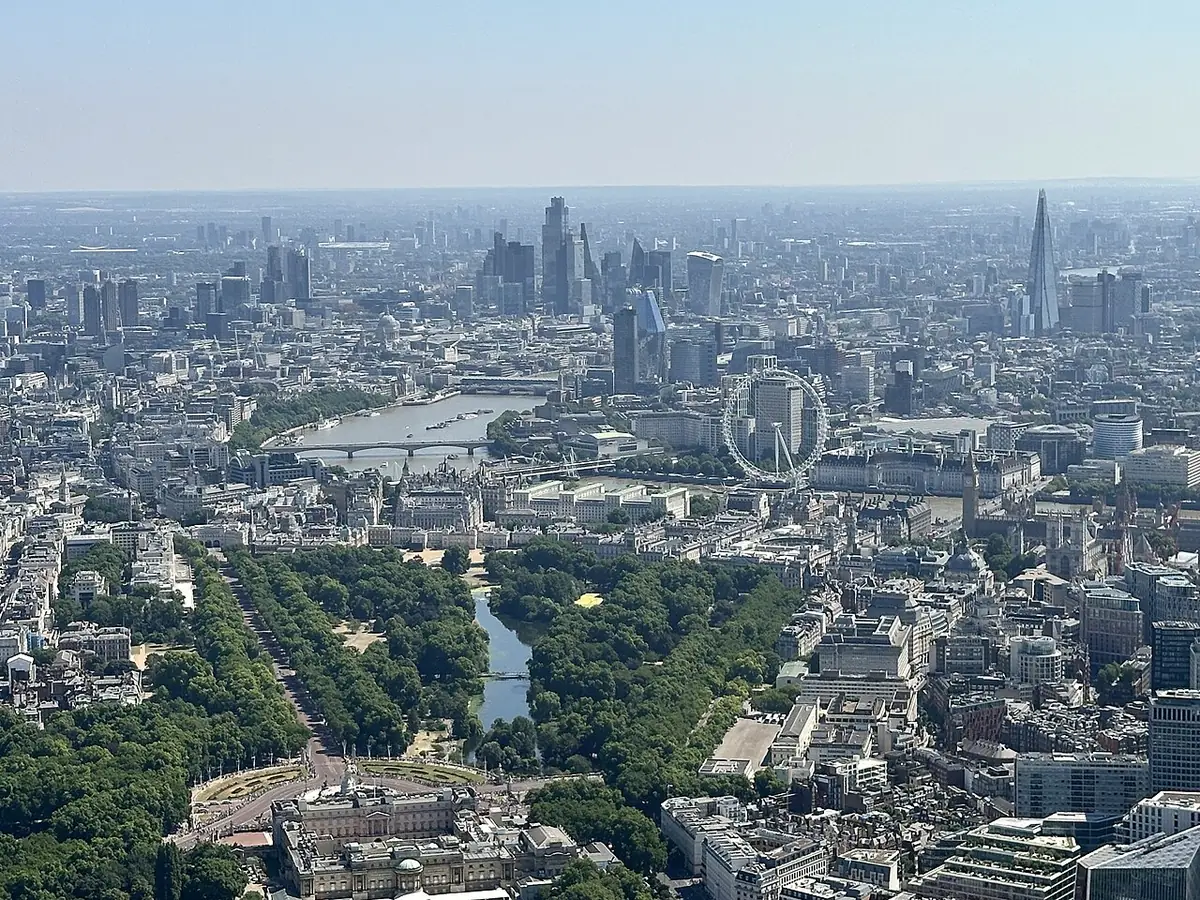
St James’s Park, la Tamise et les tours de la City à l’horizon — Photo : Matt Brown · CC BY 4.0 · Wikimedia Commons
Une transaction immobilière réussie à Londres repose sur la coordination rigoureuse de plusieurs professionnels spécialisés dont les rôles sont strictement délimités par la coutume juridique britannique. Connaître les prérogatives de chacun permet d'optimiser le dialogue et de fluidifier l'avancement du dossier.
L'agent immobilier (Estate Agent)L'intermédiaire commercial de la venteIl représente les intérêts du vendeur, orchestre les visites, collecte les offres et fait le lien initial entre les parties. Il ne dispose d'aucune compétence juridique pour rédiger les clauses du contrat.
Le Solliciteur ou ConveyancerLe conseil juridique de l'acquéreurIl vérifie la validité des titres de propriété, effectue les recherches administratives auprès de l'arrondissement, rédige les actes juridiques et sécurise le transfert des fonds jusqu'à la conclusion.
L'expert technique (Chartered Surveyor)L'analyste de l'état du bâtimentIl réalise une inspection physique minutieuse de la structure, des fondations, de la toiture et des installations pour identifier d'éventuels vices cachés ou travaux de mise aux normes indispensables.
Le courtier en crédit (Mortgage Broker)L'optimisateur de financementIl analyse votre profil financier, compare les offres des différents prêteurs britanniques ou internationaux et négocie les conditions de prêt les plus adaptées à votre situation patrimoniale.
L'officier d'enregistrement foncier (HM Land Registry)L'autorité de publicité foncièreIl consigne officiellement le transfert de propriété une fois la transaction finalisée, garantissant ainsi l'opposabilité erga omnes de votre droit de propriété sur le sol et le bâti.
Maison ou appartement à Londres : arbitrer entre l'espace et la copropriété
Une fois ce choix structurel arrêté, la question centrale du financement global et du budget réel s'impose immédiatement.
Choisir entre une maison victorienne ou édouardienne avec son lopin de terre et un appartement moderne au sein d'un immeuble géré pose immédiatement la question de votre rapport au temps libre et à l'indépendance. À Londres, les maisons unifamiliales se situent majoritairement en zone résidentielle périphérique, comme dans les boroughs de Ealing ou de Bromley, tandis que les appartements concentrent l'offre dans les quartiers centraux ou autour des hubs de transport. Cette distinction géographique initiale redéfinit non seulement votre quotidien en matière de trajets pendulaires mais aussi votre exposition aux coûts cachés liés à la structure même du bâti.
Opter pour une maison signifie endosser l'entière responsabilité de la toiture, des fondations et de l'isolation thermique sans pouvoir mutualiser ces dépenses avec des voisins. Les propriétaires de maisons anciennes font face à des factures énergétiques souvent élevées en raison de murs pleins non isolés et de réglementations strictes sur la préservation du cachet architectural local. Néanmoins, l'absence de charges de copropriété, les fameuses ground rents et service charges qui ne cessent d'augmenter dans la capitale, procure une autonomie financière appréciable sur le long terme pour ceux qui acceptent de bricoler ou de superviser des artisans.
À l'inverse, l'appartement londonien, qu'il s'agisse d'un flat dans une conversion victorienne ou d'une tour contemporaine le long de la Tamise, simplifie la gestion logistique du quotidien grâce aux services de conciergerie et à l'entretien mutualisé des parties communes. En contrepartie, vous devenez tributaire des décisions d'une société de gestion ou d'une association de copropriétaires, les freehold et leasehold régissant le marché britannique avec une complexité juridique redoutable. Le montant des charges annuelles peut ainsi doubler sans préavis si de grands travaux de ravalement de façade ou de mise aux normes de l'ascenseur sont votés par la majorité.
L'arbitrage se résume donc à une confrontation entre l'espace privatif extérieur et la prédictibilité relative de la maintenance partagée. Les familles avec enfants en bas âge privilégient souvent les maisons pour la tranquillité acoustique et la présence d'un espace vert privatif, tandis que les actifs célibataires ou en couple sans enfants optent pour la centralité et la sécurité des appartements sécurisés. Votre décision doit s'ancrer dans votre tolérance aux contraintes administratives d'une part et aux charges d'entretien physique d'autre part, bien avant de regarder la surface habitable pure.
Quel budget total faut-il anticiper pour acheter et vivre dans un bien à Londres ?
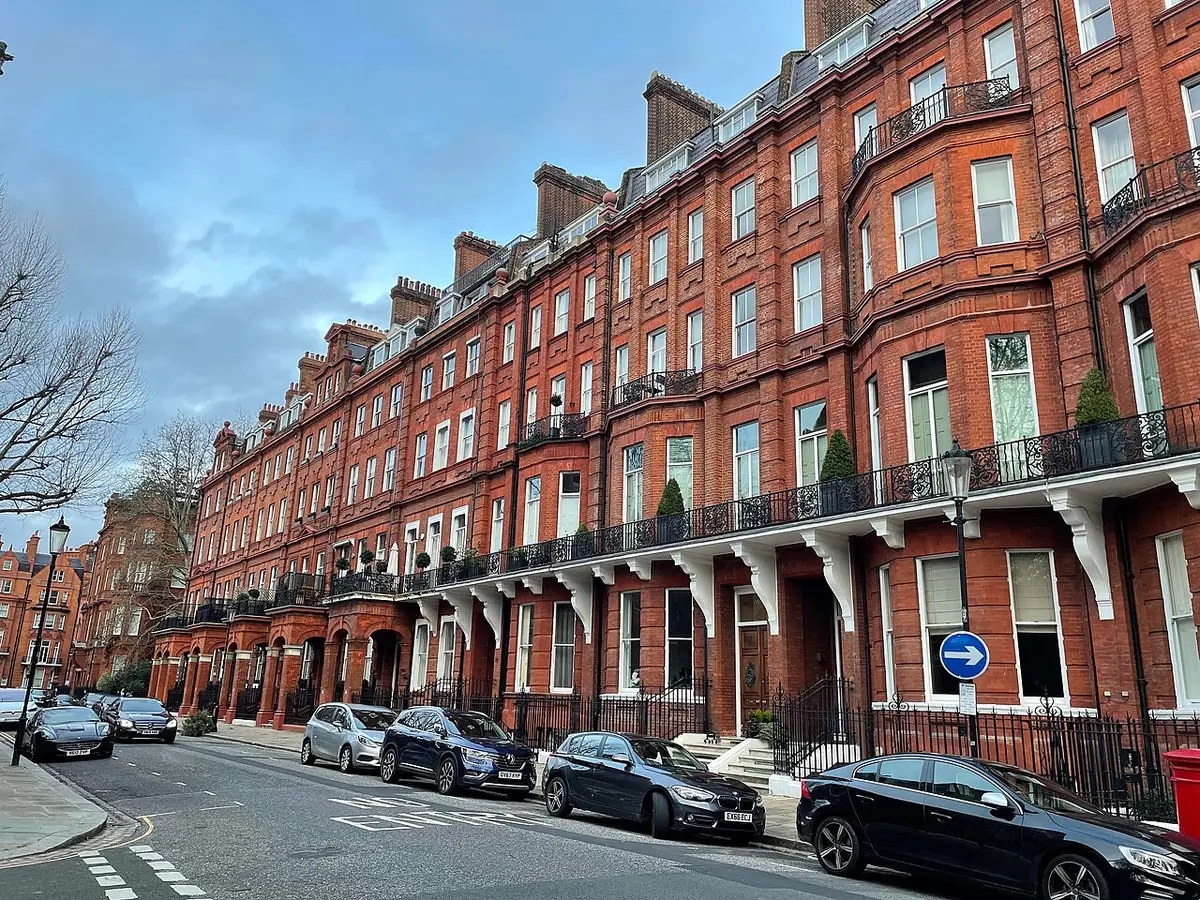
Cadogan Square et ses façades victoriennes en brique rouge — Photo : James Hamilton · CC BY-SA 2.0 · Wikimedia Commons
Une fois le budget validé, il convient d'analyser le déroulement concret d'une journée type pour mesurer l'impact des transports.
L'acquisition d'une maison à Londres ne se limite pas au prix affiché sur les portails immobiliers ou au montant de votre emprunt bancaire initial. Il faut intégrer dès le départ les taxes locales spécifiques comme le Stamp Duty Land Tax, dont les tranches progressives alourdissent considérablement l'apport personnel requis. De surcroît, les frais de notaire locaux, bien que structurés différemment de ceux en vigueur en Europe continentale, incluent des honoraires d'avocats et de recherches foncières substantiels. Enfin, le coût de la vie courante et les taxes municipales prélevées par chaque borough pèsent lourdement sur la capacité d'épargne mensuelle des ménages.
Frais initiaux et taxes d'acquisition à l'achat
Poste de dépense
Montant estimé ou fourchette
Impact sur le plan de financement
Stamp Duty Land Tax (SDLT)
De 0 % à 12 % selon la tranche et le statut
Taxe progressive à régler lors de la finalisation de la vente par l'intermédiaire du solicitor.
Honoraires de Conveyancing
Entre 1 500 £ et 3 500 £
Frais juridiques obligatoires pour sécuriser le transfert de propriété et effectuer les recherches.
Rapport d'expertise (Home Survey)
Entre 600 £ et 1 500 £
Indispensable pour identifier les vices cachés, l'humidité et l'état de la toiture avant l'engagement.
Les primo-accédants bénéficient d'abattements spécifiques sur le Stamp Duty pour les biens d'une valeur inférieure à un seuil réglementaire actualisé régulièrement.
Charges récurrentes et coûts de maintenance annuels
Type de charge
Coût moyen annuel
Évolution et variabilité
Council Tax (Taxe d'habitation)
Entre 1 200 £ et 3 000 £ par an
Varie fortement selon le borough de résidence et la bande d'évaluation cadastrale du bien.
Assurance habitation (Buildings & Contents)
Entre 400 £ et 900 £ par an
Protège contre les dégâts des eaux, l'incendie et le vol, obligatoire pour les créanciers hypothécaires.
Fonds de réserve pour travaux
1 % à 1,5 % de la valeur du bien
Montant conseillé de mise de côté chaque année pour faire face à la vétusté naturelle de la maison.
Les factures d'énergie (gaz et électricité) s'ajoutent à ces postes et dépendent drastiquement de la classe énergétique (EPC) de la maison.
À quoi ressemble concrètement un mardi ordinaire en vivant dans une maison à Londres ?
Au-delà de cette routine apparente, de nombreux aspects cruciaux échappent souvent aux visites traditionnelles.
Vivre dans une maison à Londres implique une organisation logistique minutieuse pour concilier les temps de trajet domicile-travail et la vie de quartier. Le réveil matinal est souvent dicté par l'horaire des transports en commun ou la fluidité du trafic routier périphérique si vous dépendez d'un véhicule. La gestion des enfants scolarisés dans les établissements locaux demande d'anticiper les inscriptions bien en amont de votre emménagement définitif. Chaque quartier possède son propre écosystème qui façonne vos habitudes de consommation et vos interactions sociales au fil de la semaine.
07:30Quartier résidentiel et départPréparation matinale dans le calme de la maison, vérification rapide des accès aux transports ou de la circulation locale.
08:15Station de National Rail ou UndergroundTrajet pendulaire vers le centre d'affaires, moment propice pour observer la densité du flux de navetteurs londoniens.
12:30Commerce de proximité et pause déjeunerAchats rapides chez les commerçants indépendants du quartier ou dans une enseigne de proximité pour la pause méridienne.
17:45Retour et gestion de l'intendanceArrivée au domicile, gestion des éventuels petits soucis de maintenance courante et ouverture du courrier administratif.
19:30Vie de quartier et services de santéConsultation éventuelle du médecin généraliste local (GP surgery) ou promenade dans l'espace vert de proximité.
21:00Détente et planificationBilan de la journée au calme chez soi, lecture des actualités locales et préparation des échéances professionnelles du lendemain.
Ce que les annonces immobilières et les agents omettent de mentionner à Londres
Ces omissions fréquentes mènent trop souvent à des désillusions douloureuses que l'on ne mesure qu'après plusieurs mois d'occupation.
Le marché immobilier londonien se caractérise par une concurrence féroce qui pousse parfois à occulter certains défauts structurels ou environnementaux majeurs. Les photographies publicitaires utilisent des objectifs grand angle flatteurs et des éclairages artificiels qui masquent l'exiguïté réelle des pièces ou l'absence de luminosité naturelle. Derrière la façade victorienne séduisante se cachent fréquemment des problématiques techniques complexes liées à l'âge du bâti britannique. Il est donc impératif de creuser au-delà de la simple visite de courtoisie pour interroger les aspects physiques et réglementaires invisibles au premier regard.
L'état réel des réseaux d'eau et de plomberie anciens
De nombreuses maisons conservent des canalisations en plomb ou en fonte corrodée qui provoquent des fuites chroniques et nécessitent des remplacements lourds à vos frais exclusifs. Le remplacement complet des colonnes montantes et des évacuations représente un budget de travaux considérable qui n'est jamais anticipé dans l'offre initiale.
L'impact des plans de circulation locale et des zones à faibles émissions
La mise en place de barrières de quartier (Low Traffic Neighbourhoods) et l'extension des zones à péage environnemental modifient radicalement les temps de trajet en voiture et la valeur de revente. Un bien apparemment calme peut se retrouver engorgé par le report du trafic automobile sur les axes adjacents non protégés.
La performance thermique réelle et la classe EPC (Energy Performance Certificate)
Les logements classés E, F ou G sur l'échelle énergétique britannique entraînent des factures de chauffage astronomiques pendant les mois d'hiver rigoureux. Mettre aux normes une passoire thermique pour satisfaire aux exigences légales futures exige des investissements majeurs en isolation extérieure et double vitrage.
Les projets d'aménagement urbain et de construction à proximité immédiate
L'obtention future de permis de construire pour des immeubles voisins de grande hauteur peut détruire définitivement votre ensoleillement direct et votre tranquillité visuelle. Une consultation minutieuse des registres d'urbanisme locaux auprès de la mairie est indispensable avant de signer tout engagement ferme.
Les pièges classiques et erreurs d'achat qu'on ne découvre qu'après six mois
Ces risques soulignent que l'achat immobilier à Londres ne convient absolument pas à tous les profils d'acquéreurs.
Ce qu’on croyaitUne opportunité exceptionnelle en raison d'un prix affiché légèrement en dessous du marché local.
Ce qu’on découvreUn bien souffrant de vices cachés structurels majeurs, tels que des mouvements de terrain ou des remontées d'humidité par capillarité non détectés lors d'une visite rapide.
Ce qui l’aurait évitéExiger systématiquement un rapport d'expertise technique approfondi (Building Survey complet) réalisé par un professionnel indépendant avant toute décision irrévocable.
Ce qu’on croyaitUn quartier en pleine gentrification avec un potentiel de plus-value immobilière rapide et garanti.
Ce qu’on découvreUne zone isolée souffrant d'un manque persistant d'infrastructures scolaires de qualité et de commerces de proximité pérennes, rendant le quotidien difficile.
Ce qui l’aurait évitéVisiter le quartier à différents horaires de la semaine et du weekend, et consulter les rapports officiels de sécurité publique ainsi que les performances des écoles.
Ce qu’on croyaitUne maison ancienne pleine de charme authentique avec des parquets d'époque et des cheminées décoratives.
Ce qu’on découvreUn gouffre financier permanent en matière de coûts de chauffage et d'entretien des menuiseries en bois non isolées soumises aux réglementations des zones protégées.
Ce qui l’aurait évitéBudgétiser dès l'offre d'achat une enveloppe financière spécifique dédiée aux travaux de rénovation énergétique et de mise aux normes électriques.
Ce qu’on croyaitUne procédure d'achat rapide grâce à l'absence de chaîne de revente (chain-free property).
Ce qu’on découvreDes lenteurs administratives extrêmes de la part des solicitors et des retards dans la vérification des titres de propriété foncière, prolongeant l'incertitude sur des mois.
Ce qui l’aurait évitéMandater un avocat spécialisé réputé pour sa réactivité et fixer des jalons contractuels stricts assortis de pénalités de retard en cas de blocage injustifié.
Quel type d'acheteur devrait absolument renoncer à investir à Londres dans l'immédiat ?
En prenant le temps de peser l'ensemble de ces facteurs, l'heure est venue de formaliser votre décision finale en toute conscience.
Le marché immobilier londonien exige une solidité financière à toute épreuve et une vision à long terme que certains projets de vie ne permettent pas d'envisager sereinement. S'engager dans l'achat d'une maison dans la capitale britannique sans disposer des garanties nécessaires expose l'acquéreur à des risques de dépréciation à court terme ou à une asphyxie budgétaire rapide. Identifier ces situations d'incompatibilité permet d'éviter des échecs patrimoniaux dramatiques et de privilégier des alternatives locatives plus souples.
Le primo-accédant avec une épargne résiduelle nulle après versement de l'apport
→Tenter d'acheter au maximum de sa capacité d'emprunt sans conserver de matelas de sécurité pour les imprévus.
La moindre panne de chaudière, facture de toiture ou hausse soudaine des taux d'intérêt hypothécaires le plongera instantanément dans une situation de défaut de paiement.
Le professionnel mobile dont la carrière internationale exige un déménagement tous les deux ans
→Acheter rapidement une maison pour s'installer sans anticiper les coûts de revente et les taxes de mutation.
Les frais de transaction élevés à l'achat et à la revente à Londres absorbent intégralement la plus-value potentielle sur une période inférieure à cinq ou sept années.
Le ménage intolérant au bruit urbain et aux contraintes logistiques de la grande métropole
→Acquérir un bien dans un quartier dense en espérant y trouver le calme absolu d'une zone rurale ou semi-urbaine.
L'activité permanente de la capitale, la densité du trafic et la promiscuité urbaine généreront un stress chronique incompatible avec leur recherche de sérénité.
L'investisseur cherchant un rendement locatif immédiat et élevé sans effort de gestion
→Acheter une maison familiale pour la louer sans connaître la complexité de la législation sur les baux résidentiels au Royaume-Uni.
La fiscalité rigoureuse sur les revenus locatifs et la réglementation protectrice des locataires réduisent drastiquement la rentabilité nette espérée.
Alors, êtes-vous réellement prêt à concrétiser votre projet immobilier à Londres ?
Arrivé au terme de cette analyse, l'achat d'une maison à Londres se révèle pour ce qu'il est : un engagement patrimonial lourd qui ne souffre aucune approximation stratégique. Ce choix ne relève pas de l'impulsion sentimentale face à une façade victorienne charmante ou à une annonce alléchante sur un portail numérique. Il exige une adéquation parfaite entre votre horizon temporel de vie, votre solidité financière réelle et votre capacité à absorber les contraintes structurelles du marché britannique.
Si vous possédez l'épargne de précaution indispensable, la visibilité professionnelle nécessaire sur plusieurs années et une tolérance avérée aux complexités administratives du système de propriété, alors vous disposez des fondamentaux pour réussir. Dans le cas contraire, la location demeure une option parfaitement rationnelle qui préserve votre flexibilité et votre capital contre les aléas d'un marché en mutation constante.
Questions fréquentes
Quel est le montant moyen du Stamp Duty Land Tax pour une maison à Londres ?
Le Stamp Duty Land Tax est calculé selon un barème progressif par tranches dont les taux varient en fonction du prix d'acquisition du bien et de votre statut de résident ou de primo-accédant. Il est vivement conseillé d'utiliser les simulateurs officiels du gouvernement britannique et de valider ce montant exact avec votre solicitor avant de soumettre une offre ferme.
Est-ce qu'il est obligatoire de faire réaliser un Home Survey avant d'acheter ?
Bien que la loi britannique n'impose pas formellement de réaliser une expertise technique avant l'achat, l'omission de cette étape constitue l'une des erreurs les plus risquées pour l'acquéreur. Un rapport de type Level 2 ou Level 3 permet de mettre en lumière des vices cachés majeurs comme l'humidité, la vétusté de la toiture ou des problèmes structurels invisibles lors des visites.
Combien de temps prend en moyenne une transaction immobilière à Londres ?
Le processus complet de conveyance, de l'acceptation de l'offre par le vendeur jusqu'à la remise des clés (completion), prend généralement entre trois et six mois. Cette durée varie considérablement en fonction de la complexité de la chaîne de revente, de la réactivité des solicitors et de la rapidité des recherches foncières menées auprès des autorités locales.
Quelle est la différence fondamentale entre freehold et leasehold à Londres ?
Le régime de la pleine propriété (freehold) signifie que vous possédez à la fois le bâtiment et le terrain sur lequel il est bâti sans limitation de durée. En revanche, le régime du bail emphytéotique (leasehold) vous accorde le droit d'occuper le bien pour une période déterminée par un contrat avec le propriétaire du sol, nécessitant le paiement de charges de copropriété et de redevances foncières.
Comment est calculée la Council Tax pour une maison londonienne ?
La Council Tax est une taxe locale perçue par chaque borough pour financer les services publics locaux et dépend directement de la valeur cadastrale estimée du bien au 1er avril 1991. Les biens sont ainsi répartis dans des bandes d'évaluation (valuation bands allant de A à H) qui déterminent le montant annuel exact dû par le foyer occupant.
Quels sont les quartiers les plus recherchés pour l'achat d'une maison familiale ?
Les familles privilégient généralement les boroughs de la périphérie résidentielle ou les zones dotées d'excellents établissements scolaires publics et d'espaces verts étendus, tels que Richmond, Ealing, Wandsworth ou Bromley. Le choix dépend essentiellement de votre budget disponible et de la nécessité d'accéder rapidement au centre d'affaires de la City ou de West End.
Faut-il prévoir un budget pour la rénovation énergétique des maisons anciennes ?
La grande majorité des maisons anciennes à Londres affichent des performances énergétiques perfectibles en raison de l'absence d'isolation thermique moderne dans les murs pleins. Il est fortement recommandé d'intégrer dans votre plan de financement initial une enveloppe dédiée aux travaux d'amélioration de l'EPC afin de maîtriser vos futures factures de chauffage.
Quel rôle joue exactement le solicitor lors de l'achat immobilier ?
Le solicitor ou conveyancer est l'auxiliaire juridique indispensable qui orchestre l'ensemble des vérifications légales, rédige les contrats de vente, gère les transferts de fonds sécurisés et s'assure de l'absence de servitudes ou de projets d'urbanisme contraignants affectant la propriété convoitée.
Est-il possible de négocier le prix affiché d'une maison à Londres ?
La négociation fait partie intégrante de la culture transactionnelle sur le marché immobilier britannique, bien que sa marge de manœuvre dépende de la tension concurrentielle du moment et de l'urgence du vendeur. Une offre argumentée s'appuyant sur les résultats du rapport d'expertise technique ou sur les prix de vente récents des biens comparables dans la même rue constitue un levier redoutable.
Quels sont les critères pour bénéficier des avantages fiscaux pour primo-accédants ?
Les primo-accédants peuvent bénéficier d'exonérations ou de réductions substantielles sur le Stamp Duty Land Tax à condition de n'avoir jamais possédé de bien immobilier auparavant ni au Royaume-Uni ni à l'étranger. Le prix d'achat du bien ne doit pas non plus dépasser le plafond réglementaire en vigueur fixé par l'administration fiscale britannique.