Investir dans l'immobilier à Londres demande une compréhension rigoureuse des spécificités juridiques et financières locales. Ce guide détaille les mécanismes essentiels pour sécuriser votre projet d'acquisition, du choix du quartier jusqu'à la signature finale.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Estimation Appartement Londres
Investir dans l'immobilier à Londres demande une compréhension rigoureuse des spécificités juridiques et financières locales. Ce guide détaille les mécanismes essentiels pour sécuriser votre projet d'acquisition, du choix du quartier jusqu'à la signature finale.
Ce que l'on obtient vraiment en achetant un appartement à Londres
Défiler
Ce que l'on obtient vraiment en achetant un appartement à Londres
Investir dans l'immobilier à Londres demande une compréhension rigoureuse des spécificités juridiques et financières locales. Ce guide détaille les mécanismes essentiels pour sécuriser votre projet d'acquisition, du choix du quartier jusqu'à la signature finale.
Rédigé par la rédaction ting.ad ·
London en vue Street View : faites glisser pour regarder autour.
Au-delà de la structure juridique, c'est votre mode de vie quotidien qui sera transformé par cette acquisition dans la capitale britannique.
Investir dans la pierre londonienne ne se résume pas à acquérir des mètres carrés dans l'une des capitales les plus dynamiques du monde. C'est un engagement dans un système juridique particulier et un marché hautement liquide mais exigeant. L'attrait de la stabilité historique se mesure à l'aune de contraintes d'entretien et de structures de propriété complexes qui diffèrent radicalement des standards continentaux. Pour comprendre la valeur réelle de votre investissement, il faut analyser ce que l'on possède juridiquement par rapport à ce que l'on paie réellement au quotidien.
La valeur perçue de la pierrevsLa réalité juridique de la propriété
Acheter un bien à Londres signifie souvent acquérir un leasehold et non un freehold. Cela implique que vous achetez le droit d'occuper le logement pour une durée déterminée, tout en versant un loyer foncier et des charges de copropriété parfois très élevées au propriétaire du terrain. Cette distinction fondamentale modifie la valorisation à long terme de votre patrimoine.
Le prestige de l'adressevsLes coûts invisibles de possession
Posséder une adresse prestigieuse dans les zones centrales s'accompagne de taxes locales et de frais de maintenance considérables. Les exigences de préservation des bâtiments historiques imposent des contraintes techniques strictes qui pèsent lourdement sur le budget des propriétaires au fil des années.
La promesse d'une liquidité rapidevsLa cyclicité réelle du marché
Si Londres reste une place financière mondiale majeure, le marché immobilier y traverse des cycles marqués par des régulations fiscales et des variations de taux d'intérêt. La revente rapide ne garantit pas une plus-value automatique si l'on néglige la qualité intrinsèque du bien et la durée de détention.
Ce lieu correspond-il à votre mode de vie et à vos attentes ?
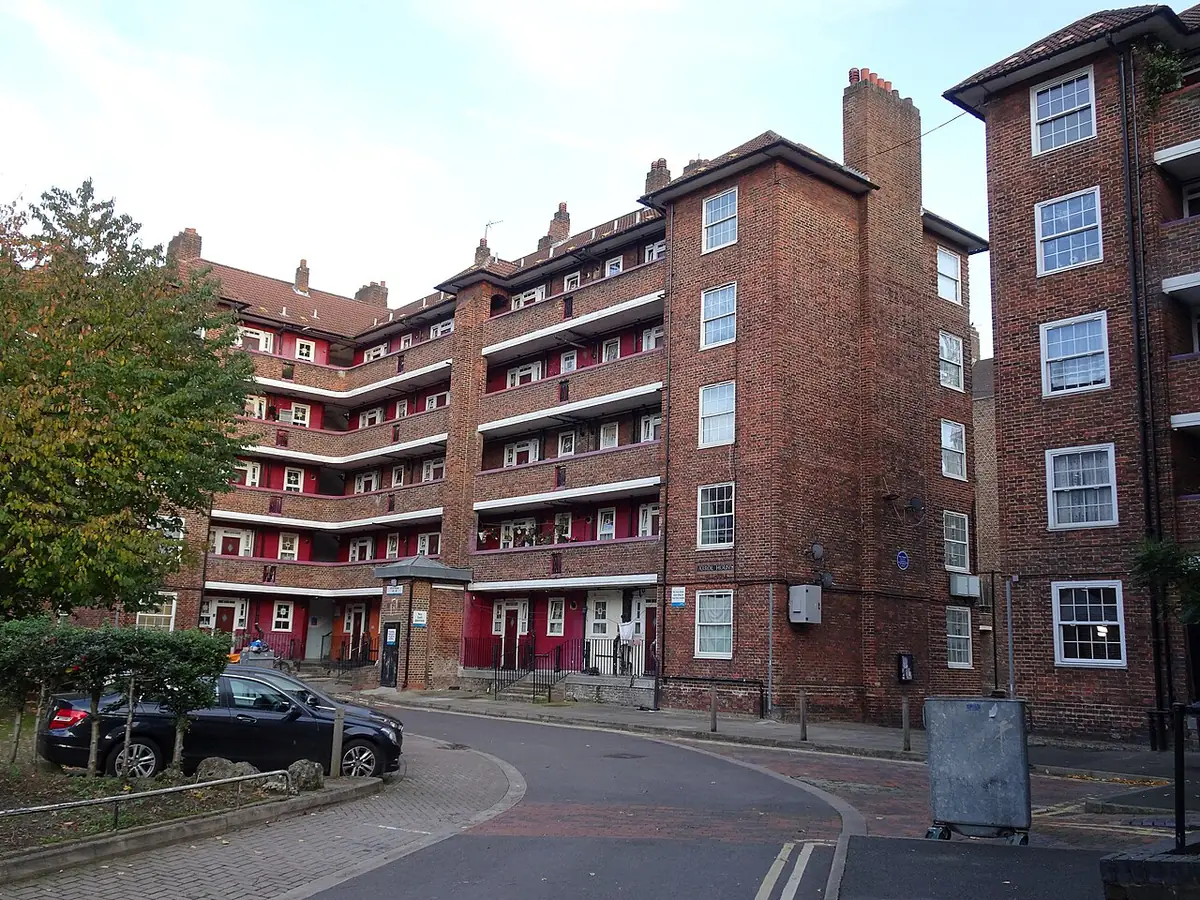
Arrol House, un immeuble en brique à coursives dans Southwark — Photo : Spudgun67 · CC BY-SA 4.0 · Wikimedia Commons
Ce passage d'un mode de vie continental à la réalité britannique bouleverse de nombreux repères quotidiens.
S'installer dans la capitale britannique ou y gérer un bien à distance demande une adaptation constante à un rythme urbain très dense. Chaque profil d'acquéreur y trouve des avantages uniques, mais aussi des compromis incontournables en matière de temps de transport, d'espace habitable et de budget global. Le choix du quartier et du type de bien doit épouser exactement votre réalité quotidienne pour éviter toute désillusion rapide.
Le citadin actif et mobile
Pour un professionnel ou un investisseur qui partage sa vie entre plusieurs capitales, un appartement compact bien desservi par les transports est la solution idéale. Vous privilégiez la proximité immédiate d'une station de métro majeure et la sécurité d'une résidence avec services. Le manque d'espace extérieur est largement compensé par l'accès instantané aux quartiers d'affaires et aux gares internationales. C'est un choix pragmatique dicté par l'efficacité et la centralité.
La famille en quête de stabilité
Si vous déménagez avec des enfants, la recherche s'oriente vers des quartiers résidentiels dotés d'espaces verts et d'établissements scolaires reconnus. Vous troquez la vie trépidante du centre pour des zones plus calmes de l'ouest ou du nord londonien, où les maisons mitoyennes et les appartements de type victorien offrent de beaux volumes. Le compromis réside dans des temps de trajet quotidiens plus longs pour rejoindre le centre et un coût au mètre carré plus élevé.
L'investisseur patrimonial avisé
Votre objectif principal est la préservation de capital à travers un actif tangible et résilient face aux aléas économiques. Vous vous tournez vers des biens faciles à louer, recherchés par les jeunes actifs ou les étudiants, situés dans des zones en cours de gentrification. Vous acceptez un rendement locatif brut modéré en échange d'une liquidité supérieure et d'un risque de vacance locative réduit au minimum.
Y vivre quand on vient de France : ce qui change concrètement
Une fois ces spécificités administratives intégrées, le choix du quartier s'impose comme la décision géographique déterminante.
Le système immobilier britannique fonctionne selon des règles historiques et administratives qui surprennent souvent les acheteurs francophones. De la notion de propriété foncière aux relations avec les agences, le fossé culturel est bien réel. Comprendre ces différences structurelles est la meilleure protection contre les erreurs d'appréciation lors de votre première acquisition à Londres.
En France
La pleine propriété classique et l'absence de charges complexes en copropriété
À Londres
Le système du leasehold avec un propriétaire du sol et des frais de service variables
Vous devez budgéter chaque année des charges de copropriété et un loyer foncier (ground rent) dont l'augmentation peut être encadrée ou non par votre bail initial.
En France
Un processus de vente encadré par des avoués et des délais standardisés
À Londres
La chaîne d'achat (property chain) où la signature définitive dépend de tous les maillons
La transaction peut s'interrompre brutalement si l'un des vendeurs ou acheteurs en amont ou en aval se retire du projet avant l'échange des contrats.
En France
Des diagnostics techniques exhaustifs fournis systématiquement par le vendeur
À Londres
La règle du caveat emptor (l'acheteur est seul responsable de ses vérifications)
Il est impératif de financer vos propres expertises indépendantes (structural survey) pour identifier les vices cachés ou les travaux de toiture à venir.
En France
Des impôts locaux calculés selon des critères de surface et de revenus
À Londres
La Council Tax établie par paliers selon la valeur estimée du bien en 1991
Le montant de cette taxe annuelle varie considérablement d'un borough à l'autre et doit être intégré précisément dans votre plan de financement mensuel.
Quel quartier londonien cibler selon votre projet d'achat ?
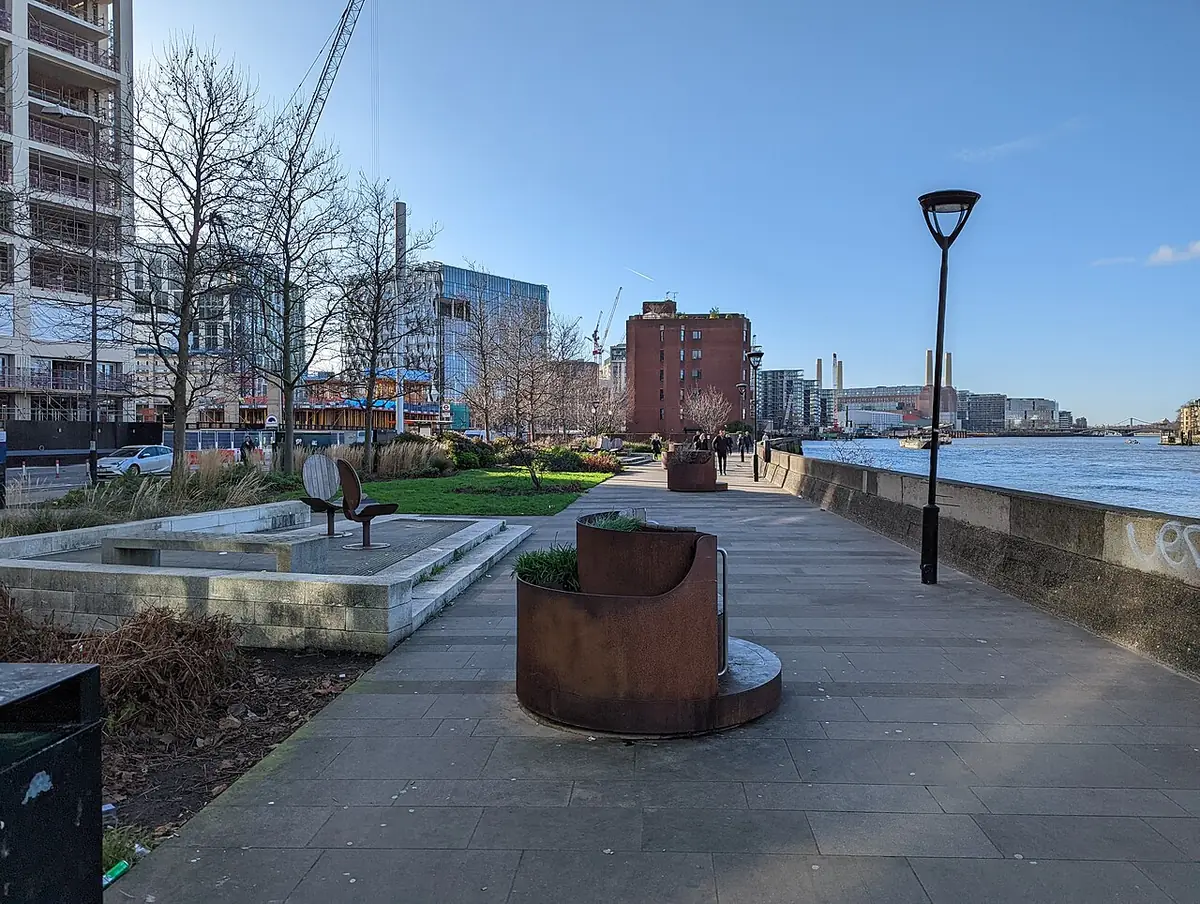
Une promenade au bord de la Tamise, sur la rive sud — Photo : Tom Page · CC BY-SA 2.0 · Wikimedia Commons
Ces dynamiques locales se traduisent directement dans les grilles tarifaires que vous rencontrerez sur le marché.
La géographie londonienne se compose d'une mosaïque de villages aux ambiances distinctes, reliés par un réseau de transport dense mais exigeant. Chaque secteur offre un équilibre différent entre accessibilité, dynamisme culturel et potentiel de valorisation à long terme. Évaluer ces micro-marchés vous permet de cibler précisément la zone qui correspond à vos ambitions d'achat.
Zones centrales et historiques (Kensington, Mayfair)
Une effervescence permanente au cœur de la capitale, entre parcs royaux et architecture géorgienne prestigieuse.
Pour qui
Les investisseurs recherchant une valeur refuge internationale et les acheteurs fortunés privilégiant l'ultra-centralité.
Le compromis
Un coût d'acquisition au mètre carré très élevé et une liquidité parfois restreinte aux tranches de prix les plus hautes.
Quartiers dynamiques de l'Est (Hackney, Shoreditch)
Une atmosphère créative, branchée et entrepreneuriale, rythmée par les cafés indépendants et les espaces culturels.
Pour qui
Les jeunes actifs, les créateurs d'entreprise et les acheteurs cherchant une forte attractivité locative et une vie de quartier animée.
Le compromis
Une hétérogénéité architecturale marquée et des secteurs parfois en transition rapide nécessitant une analyse rue par rue.
Quartiers résidentiels de l'Ouest (Chiswick, Ealing)
Un cadre de vie plus verdoyant et familial, inspiré par le calme des banlieues résidentielles tout en restant connecté au centre.
Pour qui
Les familles qui s'installent sur le long terme et recherchent de grands espaces habitables ainsi que de bonnes écoles.
Le compromis
Des temps de transport quotidiens plus longs pour rejoindre la City ou West End et des prix soutenus par une forte demande locale.
Combien coûte réellement un appartement à Londres aujourd'hui ?
Au-delà de la surface financière, la forme juridique de votre propriété détermine ce que vous pouvez réellement faire de votre bien.
Le marché immobilier londonien se caractérise par une forte disparité des prix selon les zones géographiques et la nature juridique des biens. Il est impossible d'établir un prix unique, tant les écarts sont importants entre le cœur historique et les zones périphériques mieux desservies. Cette structure de coûts intègre non seulement le prix d'achat initial mais également les taxes de transfert et les frais récurrents de copropriété.
londresÀ vendreAppartementestimation
Prix médian au m²7 600 £GBLa moitié des biens se vendent sous ce prix
Prix médian540 k £GBla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres41 % des annonces
Surface moyenne68 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
1
35 %
442 k £GB
9 200 £GB +15 %
48 m²
2le plus courant
41 %
555 k £GB
8 160 £GB
68 m²
3
18 %
677 k £GB
7 520 £GB −6 %
90 m²
4
6 %
824 k £GB
7 360 £GBmeilleur prix / m²
112 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 8 000 £GB / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : Leasehold versus Freehold
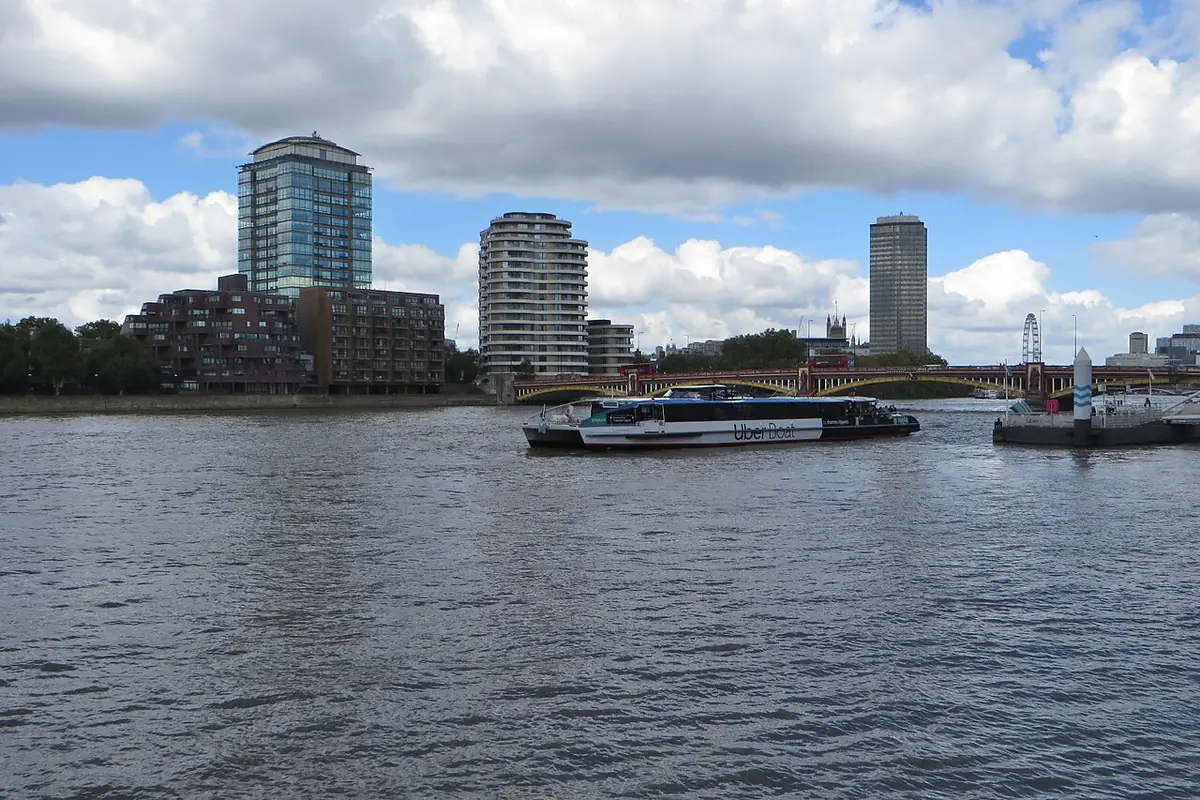
La Tamise et les tours résidentielles de St George Wharf — Photo : Philip Jeffrey · CC BY-SA 2.0 · Wikimedia Commons
Cette rigueur juridique se retrouve à chaque étape du processus de transaction, de la première visite jusqu'à la remise des clés.
En Grande-Bretagne, la distinction entre la propriété des murs et la propriété du terrain sous-jacent est un pilier incontournable de l'immobilier. Pour un appartement, vous achetez presque toujours un droit d'occupation à long terme. Cette réalité juridique impose des responsabilités financières et des négociations futures qu'aucun acheteur ne doit négliger.
Le régime du Leasehold
Vous achetez le droit d'occuper le logement pour une période définie par un contrat initial, souvent fixé à 99, 125 ou 999 ans. Vous devez verser chaque année un loyer foncier (ground rent) au propriétaire du terrain et participer aux frais d'entretien des parties communes et de la structure de l'immeuble. Plus la durée restante diminue, plus la valeur du bien baisse et plus son renouvellement devient complexe et onéreux.
Ce que ça changeVérifiez impérativement le nombre d'années restantes sur le bail avant de formuler une offre d'achat, car un bail inférieur à 80 ans complique l'obtention d'un crédit hypothécaire.
Le régime de la Share of Freehold
Dans cette configuration, les propriétaires des appartements de l'immeuble détiennent collectivement la pleine propriété (freehold) du terrain et de la structure via une société de gestion dédiée. Cette structure offre une plus grande autonomie dans la gestion des travaux, l'absence de loyer foncier abusif et une maîtrise directe des dépenses de copropriété. C'est l'alternative la plus recherchée pour sécuriser la valeur à long terme d'un appartement.
Ce que ça changePrivilégiez ce montage lorsque c'est possible, car il élimine les conflits liés aux propriétaires de sols institutionnels et simplifie la gestion de l'immeuble.
La règle absolue à comprendre avant de verser un acompte
Pour mener à bien cette chronologie sans encombre, il est utile de structurer votre démarche de manière méthodique.
Le système d'acquisition britannique repose sur un principe de liberté contractuelle où l'engagement juridique ne devient définitif qu'au moment de l'échange des contrats. Entre l'acceptation de l'offre et ce moment crucial, de nombreuses incertitudes subsistent. Comprendre cette chaîne séquentielle vous protège contre les revirements de dernière minute.
Vous visitez un bien et formulez une offre écrite par l'intermédiaire de l'agence immobilière.
L'offre est acceptée par le vendeur, marquant le début de la phase dite de subject to contract.
Vos conseils juridiques (solicitors) lancent les recherches foncières et examinent les termes du bail.
Vous commandez une expertise technique indépendante pour valider l'état structurel du bâtiment.
Les deux parties valident l'ensemble des conditions et procèdent à l'échange formel des contrats.
L'achèvement (completion) intervient : vous versez les fonds restants et devenez officiellement propriétaire.
Comment se déroule une transaction immobilière, étape par étape
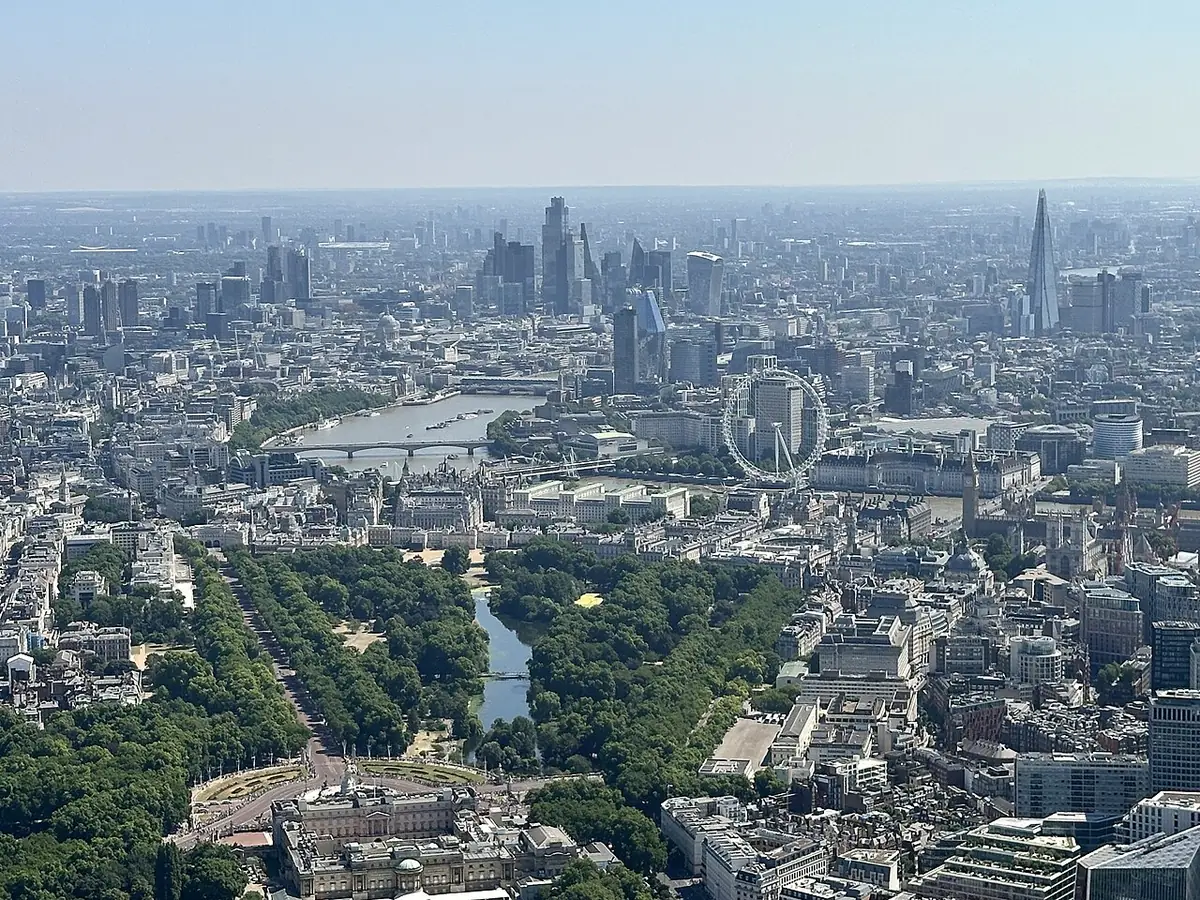
St James’s Park, la Tamise et les tours de la City à l’horizon — Photo : Matt Brown · CC BY 4.0 · Wikimedia Commons
Réussir son acquisition immobilière à Londres demande de coordonner plusieurs intervenants professionnels sous la supervision de vos conseils juridiques. Chaque acteur joue un rôle précis pour sécuriser le transfert de propriété dans le respect des délais réglementaires. Anticiper cette organisation vous permet de piloter votre projet avec sérénité.
L'acheteurPréparation financière et validation du budgetVous constituez votre dossier de financement, évaluez votre capacité d'emprunt auprès d'un courtier et validez les liquidités nécessaires pour les taxes et les frais annexes.
L'agent immobilierSélection des biens et visites cibléesVous visitez les biens correspondant à vos critères et formalisez vos propositions d'achat auprès des vendeurs par l'intermédiaire de leurs agences.
Le solicitor (avocat)Vérifications juridiques et enquêtes foncièresVotre conseil examine les titres de propriété, interroge le registre foncier et analyse les clauses restrictives du bail pour garantir l'absence de litige caché.
L'expert techniqueInspection et diagnostic du bâtimentUn professionnel indépendant réalise une expertise approfondie de la structure, de la toiture et des installations pour identifier d'éventuels travaux futurs.
Les solicitorsÉchange des contrats et versement du dépôtLes deux parties signent les contrats de vente et vous versez un acompte (généralement 10 %), rendant la transaction juridiquement contraignante.
Les parties et banquesAchèvement final et remise des clésLe solde des fonds est transféré au vendeur, la propriété est enregistrée officiellement auprès des autorités et vous prenez possession des lieux.
Appartement ou maison à Londres : arbitrer entre espace et charges
Une fois le type de bien déterminé, la question cruciale du budget global et de sa répartition géographique s'impose immédiatement à vous.
Choisir entre un appartement dans les quartiers centraux comme Kensington ou Marylebone et une maison victorienne avec jardin dans les zones plus éloignées comme Ealing ou Greenwich représente le premier dilemme structurel pour tout acquéreur à Londres. Cette décision ne se résume pas seulement à une question de mètres carrés ou de style de vie, mais engage directement votre équilibre financier sur le long terme en raison des coûts cachés liés à chaque typologie de bien. Les appartements offrent généralement un accès immédiat aux bassins d'emploi et aux réseaux de transport ultra-denses, réduisant considérablement le temps de trajet quotidien, mais ils impliquent des charges de copropriété souvent élevées et une dépendance vis-à-vis de la gestion de l'immeuble. À l'inverse, la maison unifamiliale procure une autonomie totale et un espace extérieur privatif très recherché, mais elle reporte l'intégralité de la charge d'entretien et de rénovation énergétique sur vos seules épaules dans un parc immobilier souvent ancien.
Sur le plan de l'investissement patrimonial, la dynamique du marché londonien montre une résilience différente selon le type de bien. Les appartements situés dans des immeubles gérés subissent parfois la concurrence des programmes neufs, ce qui peut modérer leur revente à court terme, bien que la demande locative y demeure structurellement inépuisable. Les maisons avec jardin, particulièrement dans les zones desservies par les nouvelles lignes de transport comme le Elizabeth Line, bénéficient d'une prime de rareté qui soutient leur valorisation au fil des décennies. Cependant, l'acquisition d'une maison ancienne à Londres exige de provisionner un budget important pour la mise aux normes thermiques et le traitement de problèmes structurels fréquents tels que l'humidité ou la vétusté des toitures en ardoise.
Le mode de vie quotidien dicte souvent l'arbitrage final entre ces deux options. Si votre priorité absolue est de minimiser le temps passé dans les transports en commun et de profiter de l'effervescence culturelle de la capitale, un appartement bien situé s'impose comme une évidence malgré les compromis sur l'espace de stockage. Si vous avez une famille avec des enfants en bas âge ou un besoin fondamental de calme et de verdure, l'éloignement géographique devient un compromis acceptable pour gagner en surface habitable. Il est donc impératif de peser le coût d'opportunité de chaque heure passée dans les transports face au coût financier et psychologique de l'entretien d'une grande maison londonienne.
Enfin, la liquidité du bien lors d'une revente future ne doit jamais être sous-estimée dans le contexte économique britannique actuel. Les appartements de taille moyenne bien desservis par le métro trouvent généralement preneurs plus rapidement auprès d'une cible de jeunes actifs ou d'investisseurs, tandis que les grandes maisons s'adressent à une frange d'acheteurs plus restreinte et plus sensible aux variations des taux d'intérêt. Votre stratégie patrimoniale doit intégrer la probabilité de revendre ou de louer le bien dans un horizon de cinq à dix ans, car la flexibilité d'un appartement au cœur de Londres offre souvent un coussin de sécurité supérieur en cas de retournement conjoncturel.
Quel budget réel devez-vous prévoir pour acheter et vivre à Londres ?
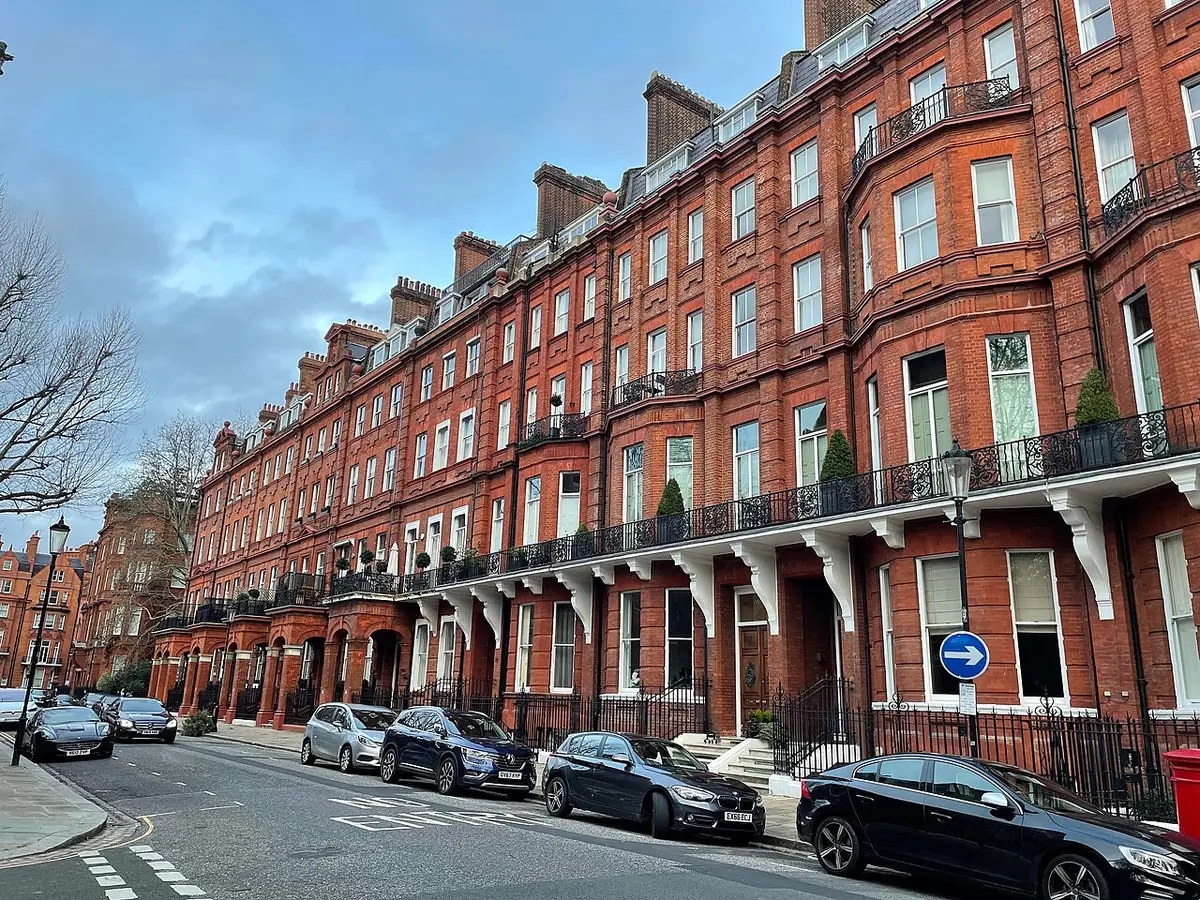
Cadogan Square et ses façades victoriennes en brique rouge — Photo : James Hamilton · CC BY-SA 2.0 · Wikimedia Commons
Une fois le budget global validé, il convient de tester la réalité quotidienne de votre futur cadre de vie à travers une journée type.
L'acquisition d'un appartement à Londres ne se limite pas au prix affiché sur les portails immobiliers. Les acheteurs doivent intégrer une série de taxes spécifiques, de frais juridiques et de charges récurrentes qui modifient profondément le plan de financement initial. Le marché londonien présente des disparités de prix considérables selon les zones, allant de la première à la sixième couronne, ce qui oblige à calibrer son apport personnel avec une extrême précision. Les tableaux ci-dessous détaillent les ordres de grandeur des prix médians constatés ainsi que la ventilation indispensable des frais d'acquisition pour éviter toute mauvaise surprise notariale.
Prix médians approximatifs des appartements par zone à Londres
Zone géographique
Studio / 1 chambre
2 chambres
3 chambres et plus
Zones 1 & 2 (Centre / Inner London)
£450,000 - £650,000
£700,000 - £1,100,000
£1,200,000+
Zones 3 & 4 (Middle London)
£320,000 - £420,000
£500,000 - £680,000
£800,000 - £1,100,000
Zones 5 & 6 (Outer London)
£250,000 - £330,000
£380,000 - £490,000
£600,000 - £780,000
Ces fourchettes sont indicatives et dépendent fortement de la proximité immédiate d'une station de métro ou de train.
Estimation des frais d'acquisition et taxes annexes
Poste de dépense
Base de calcul
Montant estimé ou taux
Stamp Duty Land Tax (SDLT)
Barème progressif selon le prix d'achat
0% à 12% (majoration de 2% pour les non-résidents)
Frais d'agence et de courtage
Pourcentage du montant emprunté ou prix
£1,500 à £4,000 en honoraires de courtage et conseil
Frais juridiques (Solicitor / Conveyancing)
Forfait ou pourcentage des actes
£1,500 à £3,500 selon la complexité du titre de propriété
Rapport d'expertise et inspection (Survey)
Niveau 2 (HomeBuyer) ou Niveau 3 (Building)
£600 à £1,800 selon la taille du bien
Le Stamp Duty Land Tax fait l'objet de modifications régulières de la part du gouvernement britannique ; consultez un fiscaliste pour votre situation.
Santé, écoles, transports : à quoi ressemble un mardi ordinaire à Londres ?
Au-delà des aspects visibles du quotidien, de nombreux pièges juridiques et techniques restent invisibles lors des premières visites.
Pour évaluer la pertinence de votre futur lieu de résidence, rien ne remplace l'analyse chronologique d'une journée ordinaire. Le rythme londonien est dicté par la densité des flux de transport et l'organisation des services publics locaux, notamment le National Health Service et les écoles publiques ou privées. Les temps de parcours aux heures de pointe peuvent transformer radicalement votre perception de la distance géographique. Les étapes suivantes décrivent l'enchaînement des moments clés qui rythment la vie d'un résident bien installé dans la capitale britannique.
07:30Domicile et départ vers la station localeLe trajet matinal commence par une marche de dix minutes vers la station de métro ou de Overground la plus proche, un indicateur clé de la valeur d'usage de votre bien immobilier.
08:15Dépose scolaire ou crèche de quartierLe choix d'un logement à proximité immédiate d'une école performante (Ofsted 'Outstanding') évite les contraintes logistiques majeures et pèse lourdement sur la revente future.
08:45Trajet pendulaire en transport en communVoyager sur la Jubilee Line ou le Thameslink permet de mesurer l'efficacité de la connexion vers les grands hubs d'affaires comme la City ou Canary Wharf.
12:30Gestion administrative et inscription au GP localS'enregistrer auprès d'un médecin généraliste (General Practitioner) du réseau NHS dès votre emménagement est une étape indispensable mais parfois longue en zone dense.
18:00Courses de proximité et vie de quartierLe retour s'effectue en passant par les commerces indépendants de la high street ou les supermarchés de quartier pour anticiper l'intendance domestique du soir.
20:00Soirée et gestion des charges résidentiellesLe temps de repos permet de vérifier le bon fonctionnement des équipements et de planifier les interventions éventuelles du gestionnaire d'immeuble ou de la factor company.
Ce que l'annonce immobilière ne vous dira jamais sur votre appartement à Londres
Ces subtilités juridiques et matérielles mènent tout droit aux erreurs classiques que commettent les acquéreurs pressés.
Le marché immobilier londonien est régi par des règles coutumières et des particularités juridiques déroutantes pour un acheteur non averti. Derrière des photographies flatteuses et des descriptions dithyrambiques se cachent souvent des contraintes techniques ou financières lourdes de conséquences. Comprendre ces zones d'ombre permet d'aborder la négociation avec lucidité et d'éviter des déconvenues ruineuses après la signature de l'acte de vente définitif. Les points ci-dessous mettent en lumière les réalités que l'on découvre généralement trop tardivement.
Le régime du Leasehold et les baux de courte durée
De nombreux appartements à Londres ne confèrent pas la pleine propriété du sol mais un droit d'occupation temporaire dont la durée décroît inexorablement. Un bail de moins de 80 ans entraîne une explosion des coûts de renouvellement et rend l'obtention d'un crédit hypothécaire extrêmement difficile.
Les charges de service (Service Charges) et fonds de réserve
Les frais de copropriété fixés par le freeholder ou la société de gestion peuvent augmenter de manière exponentielle sans plafonner légalement. L'absence de fonds de réserve provisionné signifie que vous risquez d'essuyer des appels de fonds massifs pour ravaler la façade ou réparer la toiture.
Les restrictions d'aménagement et de modification des bâtiments historiques
Une grande partie du parc immobilier londonien est classée (Listed Building) ou située dans une zone de conservation (Conservation Area). Cela signifie que le moindre changement de fenêtre, de système de chauffage ou de cloison intérieure nécessite des autorisations administratives complexes et coûteuses.
La taxe d'habitation locale (Council Tax) et ses variations
Le montant annuel de la Council Tax varie du simple au triple selon le borough et la bande d'évaluation du bien. Cet impôt récurrent pèse lourdement sur le budget annuel et doit être calculé avec précision avant de valider votre offre d'achat.
Les nuisances sonores invisibles et les projets d'infrastructure voisins
Un quartier calme un samedi après-midi peut se révéler infernal en semaine à cause du passage d'ambulances, de chantiers de construction majeurs ou de lignes de bus traversantes. Consulter les registres d'urbanisme locaux est indispensable pour anticiper les futurs chantiers.
Les erreurs d'achat à Londres qu'on ne découvre que six mois plus tard
Face à ces risques structurels, il est légitime de se demander si l'achat immobilier à Londres convient vraiment à votre profil.
Ce qu’on croyaitUne opportunité idéale dans un quartier en plein essor avec un prix au mètre carré légèrement inférieur à la moyenne du secteur.
Ce qu’on découvreUne copropriété en guerre ouverte avec son administrateur (Freeholder), bloquant tous les travaux d'entretien et générant des procédures judiciaires interminables.
Ce qui l’aurait évitéExiger l'examen complet des comptes de la copropriété des trois dernières années et interroger directement les autres copropriétaires avant de verser le moindre acompte.
Ce qu’on croyaitUn charmant appartement d'époque au dernier étage offrant une vue dégagée sur les toits de Londres et une belle luminosité traversante.
Ce qu’on découvreDes problèmes récurrents d'infiltration d'eau par la toiture terrasse et une isolation thermique totalement déficiente entraînant des factures d'énergie exorbitantes.
Ce qui l’aurait évitéMandater systématiquement un expert qualifié (Royal Institution of Chartered Surveyors) pour réaliser un rapport d'inspection approfondi de niveau 3.
Ce qu’on croyaitUn emplacement parfait à deux pas d'une station de métro majeure avec un accès direct et rapide au centre de la capitale.
Ce qu’on découvreDes nuisances vibratoires et sonores insupportables la nuit en raison du passage des trains souterrains et de la proximité d'une artère routière très fréquentée.
Ce qui l’aurait évitéEffectuer des visites de reconnaissance à différents moments de la journée et de la nuit, notamment aux heures de pointe et le weekend pour capter l'ambiance réelle.
Ce qu’on croyaitUn achat rapide sans négociation agressive grâce à un accord de principe bancaire immédiatement disponible et validé par un courtier en ligne.
Ce qu’on découvreUne surévaluation manifeste du bien par rapport aux prix réels du marché local, entraînant une perte de valeur patrimoniale dès la première année suivant l'acquisition.
Ce qui l’aurait évitéRéaliser une étude comparative indépendante des transactions récentes enregistrées par le Land Registry pour le même type de bien dans la même rue.
Qui ne devrait surtout pas acheter un appartement à Londres aujourd'hui ?
Si vous avez validé toutes ces étapes et mesurez pleinement les enjeux, le moment est venu de formaliser votre décision finale.
L'achat immobilier à Londres est souvent présenté comme le Graal patrimonial, mais il constitue une erreur stratégique majeure pour de nombreux profils. La rigidité du marché britannique, les coûts initiaux élevés et la complexité des transactions exigent une stabilité personnelle et financière que tout le monde ne possède pas. Reconnaître que l'on ne correspond pas à la cible idéale permet d'économiser des sommes considérables et d'explorer des alternatives plus souples, comme la location longue durée. Les cas ci-dessous décrivent les profils pour lesquels il est préférable de s'abstenir d'acheter dans la capitale.
L'expatrié ou le professionnel mobile à horizon de moins de cinq ans
→Renonce à l'achat et opte pour une location flexible en zone bien desservie.
Les frais de notaire, les taxes d'acquisition et les commissions de revente absorbent instantanément toute plus-value potentielle sur une période inférieure à cinq ans, rendant l'opération financièrement perdante face à la location.
L'investisseur allergique aux contraintes réglementaires et administratives
→Préfère placer son capital sur des produits financiers diversifiés ou des marchés immobiliers régionaux moins complexes.
La gestion des baux de type Leasehold, la législation locative stricte au Royaume-Uni et la fiscalité spécifique aux non-résidents transforment la gestion immobilière londonienne en parcours du combattant.
Le ménage disposant d'un apport tout juste suffisant sans épargne de précaution
→Maintient son effort d'épargne en location en attendant de consolider un matelas de sécurité solide.
L'achat d'un appartement ancien à Londres génère inévitablement des dépenses imprévues dès les premiers mois (réparations, mise aux normes, appels de charges exceptionnels) qui peuvent asphyxier un budget trop tendu.
L'acheteur en quête de calme absolu et de grands espaces verts immédiats
→S'oriente vers des villes de province dynamiques ou des communes rurales bien connectées.
La densité urbaine londonienne, le rythme de vie trépidant et la rareté de l'espace extérieur privatif créent une dissonance insurmontable pour les personnes attachées à la tranquillité rurale.
Alors, êtes-vous vraiment prêt à franchir le pas de l'achat à Londres ?
Prendre la décision d'acheter un appartement à Londres exige de faire la part des choses entre l'impulsion émotionnelle d'un coup de cœur architectural et la froide réalité des chiffres. Le marché londonien récompensera toujours la rigueur, la patience et la lucidité de l'acheteur qui refuse de céder à la précipitation. Si vous avez intégré la réalité des charges de copropriété, la complexité des baux en Leasehold et la nécessité d'un horizon d'investissement à long terme, vous disposez des clés indispensables pour réussir votre projet sans arrière-pensée.
Il est essentiel de rappeler que l'achat immobilier n'est pas une fin en soi, mais un outil au service de votre projet de vie. Si votre présence à Londres s'inscrit dans la durée et que vous acceptez les compromis inhérents à la vie dans une grande métropole mondiale, chaque livre sterling investie dans la pierre londonienne contribuera à structurer durablement votre patrimoine. À l'inverse, si le moindre doute subsiste quant à votre stabilité professionnelle ou géographique, la location demeure une alternative sage qui préserve votre agilité financière.
Votre prochaine étape consiste à vous entourer des bons professionnels indépendants : un courtier aguerri, un solicitor rigoureux et un expert technique certifié. Ne signez jamais aucun document d'engagement sans avoir validé chaque ligne des contrats et des comptes de la copropriété. Le marché immobilier de Londres offre des perspectives exceptionnelles à condition de le aborder en stratège averti et non en consommateur pressé.
Questions fréquentes
Quels sont les frais de notaire à prévoir pour l'achat d'un appartement à Londres ?
Au Royaume-Uni, il n'y a pas de notaire au sens français mais un solicitor. Les frais juridiques s'élèvent généralement entre 1 500 et 3 500 livres sterling, auxquels s'ajoute la taxe sur les transactions immobilières appelée Stamp Duty Land Tax, dont le taux varie selon le prix d'achat et votre statut de résident.
Quelle est la différence entre Freehold et Leasehold à Londres ?
Le Freehold signifie que vous possédez à la fois le bâtiment et le terrain sur lequel il est construit, ce qui est rare pour un appartement. Le Leasehold, très majoritaire pour les appartements, signifie que vous achetez le droit d'occuper le bien pour une durée déterminée par un bail, avec le paiement régulier de charges foncières et de frais de service.
Combien de temps prend en moyenne une transaction immobilière à Londres ?
Le délai moyen entre l'acceptation d'une offre d'achat (Offer Accepted) et la signature définitive (Completion) oscille généralement entre trois et cinq mois. Ce délai s'explique par la complexité des vérifications juridiques menées par les solicitors de chaque partie.
Est-il possible d'acheter un bien immobilier à Londres en tant que non-résident ?
Oui, les investisseurs et acquéreurs étrangers peuvent acheter librement un bien immobilier au Royaume-Uni. Cependant, ils doivent faire face à une surtaxe de Stamp Duty Land Tax de 2 pour cent et doivent se conformer à des exigences strictes en matière de lutte contre le blanchiment d'argent.
Qu'est-ce que le Council Tax et comment est-il calculé ?
Le Council Tax est un impôt local prélevé par les autorités locales (boroughs) pour financer les services publics de proximité. Son montant dépend de la bande d'évaluation (valeur estimée du bien en 1991) dans laquelle se trouve votre appartement, ce qui entraîne des variations importantes selon les quartiers.
Doit-on impérativement faire réaliser une expertise technique (Survey) ?
Il est fortement recommandé de ne jamais faire l'impasse sur un rapport d'expertise indépendant (HomeBuyer Report ou Building Survey). Contrairement au diagnostic obligatoire en France, l'inspection technique au Royaume-Uni protège l'acheteur contre les vices cachés structurels, très fréquents dans l'ancien.
Comment fonctionnent les charges de copropriété (Service Charges) à Londres ?
Les charges de service couvrent l'entretien des parties communes, le nettoyage, la sécurité et parfois le chauffage collectif de l'immeuble. Elles sont fixées par le propriétaire du sol (freeholder) ou la société de gestion et peuvent augmenter chaque année sans plafonnement légal strict.
Quels quartiers de Londres offrent le meilleur potentiel de valorisation ?
Les quartiers traversés par les nouvelles infrastructures de transport, en particulier le réseau de l'Elizabeth Line, affichent historiquement une plus forte résilience et un potentiel de valorisation supérieur à la moyenne, bien que les prix y intègrent déjà une partie de cette anticipation.
Faut-il passer par un agent acheteur (Buying Agent) à Londres ?
Faire appel à un buying agent est très courant pour les acheteurs internationaux ou ceux qui manquent de temps. L'agent représente exclusivement vos intérêts, négocie le prix et accède à des biens dits 'off-market', en contrepartie d'une commission calculée sur le prix d'achat.
Quel est l'impact de la durée restante d'un bail (Lease) sur la valeur d'un appartement ?
Un bail dont la durée passe sous la barre critique des 80 ans perd de sa valeur de manière accélérée et rend l'obtention d'un crédit hypothécaire très difficile. Prolonger le bail (Lease Extension) auprès du freeholder représente une démarche coûteuse et technique qu'il faut anticiper.