Acquérir une maison dans la capitale britannique représente un projet de vie majeur qui demande une préparation méthodique. Entre la spécificité des quartiers, la complexité juridique des baux et l'analyse rigoureuse des prix du marché, chaque décision engage l'avenir de votre patrimoine. Ce guide pratique vous accompagne pas à pas pour comprendre les mécanismes réels du marché immobilier londonien et sécuriser votre investissement.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Achat Maison Londres
Acquérir une maison dans la capitale britannique représente un projet de vie majeur qui demande une préparation méthodique. Entre la spécificité des quartiers, la complexité juridique des baux et l'analyse rigoureuse des prix du marché, chaque décision engage l'avenir de votre patrimoine. Ce guide pratique vous accompagne pas à pas pour comprendre les mécanismes réels du marché immobilier londonien et sécuriser votre investissement.
Ce que l'on obtient vraiment en achetant une maison à Londres
Défiler
Ce que l'on obtient vraiment en achetant une maison à Londres
Acquérir une maison dans la capitale britannique représente un projet de vie majeur qui demande une préparation méthodique. Entre la spécificité des quartiers, la complexité juridique des baux et l'analyse rigoureuse des prix du marché, chaque décision engage l'avenir de votre patrimoine. Ce guide pratique vous accompagne pas à pas pour comprendre les mécanismes réels du marché immobilier londonien et sécuriser votre investissement.
Rédigé par la rédaction ting.ad ·
London en vue Street View : faites glisser pour regarder autour.
Comprendre ces arbitrages fondamentaux permet d'aborder sereinement la question de l'adéquation entre votre mode de vie et l'offre disponible.
Investir dans la pierre à Londres implique de composer avec des réalités structurelles bien particulières que les catalogues en ligne ne mentionnent jamais. Entre la valeur de l'emplacement et la rareté du foncier, l'espace habitable se négocie à un prix au mètre carré qui redéfinit complètement les critères d'évaluation habituels. Vous achetez moins une surface qu'une position géographique précise et un accès direct à des infrastructures de premier plan qui soutiennent la valeur du patrimoine sur le long terme. Cette tension permanente entre le désir d'espace et la proximité des centres névralgiques de la capitale britannique structure l'ensemble du marché immobilier résidentiel.
La surface habitable et le nombre de piècesvsLa proximité immédiate des transports et des bassins d'emploi
À budget égal, vous devez systématiquement arbitrer entre des mètres carrés supplémentaires en zone périphérique et la centralité d'un bien plus compact mais immédiatement connecté au réseau de transport londonien.
Le charme architectural historique de l'ancienvsLa performance énergétique et l'absence de travaux immédiats
Les demeures victoriennes ou édouardiennes séduisent par leur cachet unique, mais elles exigent souvent des investissements considérables en matière de mise aux normes thermiques et d'isolation.
La présence d'un espace extérieur privatifvsL'accès aux parcs publics et aux squares sécurisés de quartier
Disposer d'un jardin privé à Londres représente un luxe rare qui se paie au prix fort, tandis que la proximité immédiate d'un square ou d'un parc royal constitue une alternative très courante pour compenser cette absence.
La tranquillité résidentielle d'un quartier calmevsL'animation culturelle et la mixité des zones urbaines denses
Les quartiers résidentiels de l'orbe extérieure offrent le calme recherché par les familles, mais au détriment de la vie de quartier trépidante et de la proximité immédiate des théâtres et des musées.
Ce lieu correspond-il réellement à votre mode de vie au quotidien ?
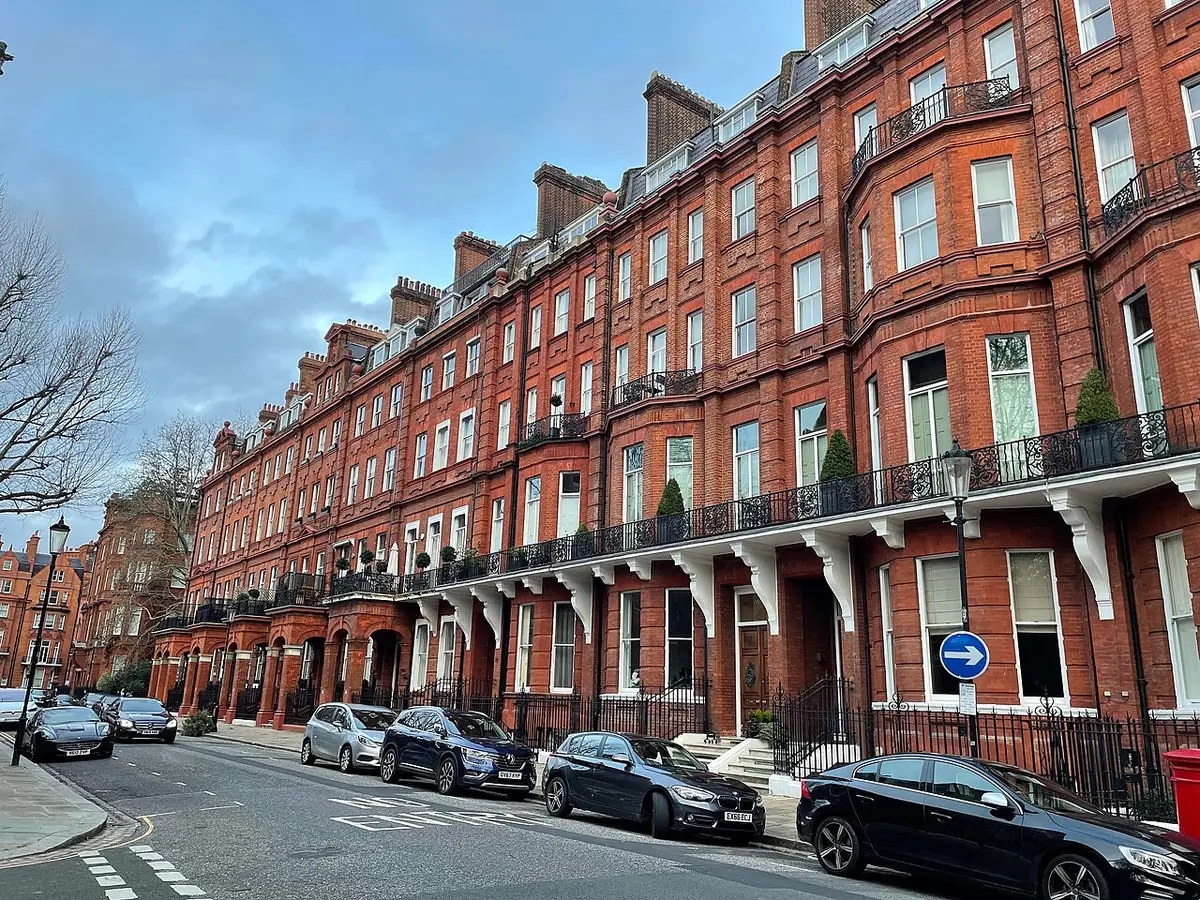
Cadogan Square et ses façades victoriennes en brique rouge — Photo : James Hamilton · CC BY-SA 2.0 · Wikimedia Commons
Ce passage d'un mode de vie continental à l'organisation londonienne demande également d'intégrer des repères administratifs et culturels inédits.
Le rythme de vie londonien ne pardonne pas les erreurs d'implantation géographique. Selon que vous travaillez en présentiel dans la City, que vous gérez une activité indépendante ou que vous élevez des enfants scolarisés, l'organisation de vos journées dépend entièrement du choix de votre micro-quartier. Les temps de trajet, la disposition des commerces de proximité et l'accès aux établissements scolaires redéfinissent vos priorités bien avant la superficie exacte du salon. Il est donc indispensable d'analyser votre profil quotidien pour identifier le secteur qui ne transformera pas vos déplacements en contrainte permanente.
Le profil actif urbain
Les professionnels dont les horaires sont exigeants privilégient généralement les zones bien desservies par les lignes de métro principales ou le réseau Elizabeth Line. Dans ce contexte, l'achat d'une maison mitoyenne avec un petit patio s'avère souvent plus pertinent qu'une grande propriété excentrée. Vous éliminez ainsi la fatigue liée aux correspondances multiples et profitez pleinement de l'offre culturelle après vos journées de travail. Cette centralité a un coût direct sur le prix d'achat, mais elle préserve un équilibre de vie précieux en milieu urbain dense.
Le profil familial résidentiel
Les familles se tournent naturellement vers les zones résidentielles des zones périphériques ou des quartiers calmes dotés de bons établissements scolaires publics ou privés. Ici, la maison individuelle ou mitoyenne avec un jardin privatif devient la norme recherchée, offrant aux enfants un espace de vie sécurisant. Le compromis réside dans un temps de trajet allongé pour rejoindre le centre d'affaires, compensé par un environnement calme, des parcs accessibles à pied et une forte cohésion associative locale.
Le profil indépendant ou distant
Le travail hybride modifie profondément les attentes des acheteurs en quête de pièces supplémentaires pour télétravailler dans de bonnes conditions. Les maisons anciennes à plusieurs niveaux permettent d'isoler un bureau à l'étage ou d'aménager un studio indépendant dans le jardin. Vous pouvez ainsi vous éloigner légèrement des hyper-centres pour gagner des mètres carrés tout en restant connecté grâce à la fibre optique haut débit désormais déployée dans la grande majorité des quartiers londoniens.
Y vivre quand on vient de France : ce qui change concrètement
Une fois ces spécificités institutionnelles assimilées, tout se joue dans la sélection rigoureuse du quartier d'implantation.
S'installer de l'autre côté de la Manche ne se résume pas à changer de pays : c'est adopter un système juridique, des usages administratifs et des normes de construction radicalement différents. Les repères auxquels vous êtes habitués en France volent souvent en éclats dès les premières semaines, qu'il s'agisse de la gestion de la copropriété, de l'état du parc immobilier ancien ou de la relation contractuelle avec les différents intervenants. Anticiper ces décalages culturels vous évitera des déconvenues financières et facilitera grandement votre intégration dans votre nouveau voisinage.
En France
Un marché régi par le cadastre notarié et des lois de protection des locataires et propriétaires très codifiées
London
Un système de tenure complexe divisé entre 'Freehold' (pleine propriété) et 'Leasehold' (bail emphytéotique)
Vous devez impérativement vérifier la durée restante des baux 'Leasehold' avant d'acheter, car un bail court peut détruire la valeur de votre bien et générer des frais de renouvellement exorbitants.
En France
Des standards de construction récents ou rénovés selon des normes thermiques strictes (DPE en tête)
London
Un parc immobilier ancien souvent caractérisé par des murs non isolés et des certificats énergétiques (EPC) perfectibles
Prévoyez systématiquement un budget travaux spécifique pour améliorer l'isolation thermique, remplacer les fenêtres à simple vitrage et moderniser les systèmes de chauffage au gaz ou électriques.
En France
Une centralisation administrative forte via les mairies et les services de l'État clairement identifiés
London
Une gestion locale assurée par les 'Boroughs' dotés de politiques fiscales et d'urbanisme très autonomes
Le montant de la 'Council Tax' (taxe d'habitation locale) varie considérablement d'un arrondissement à l'autre et pèse lourdement sur le budget récurrent du propriétaire.
En France
Des transactions immobilières encadrées par des délais légaux de rétractation et un accompagnement notarial systématique
London
Un processus d'achat ('conveyancing') géré par des avocats spécialisés, sans engagement ferme avant l'échange des contrats
Le risque de 'gazumping' (un vendeur qui accepte une offre supérieure de dernière minute avant la signature officielle) reste une réalité juridique qu'il faut savoir contrer avec l'aide de votre conseil.
Quel quartier choisir selon vos priorités de vie et votre budget ?
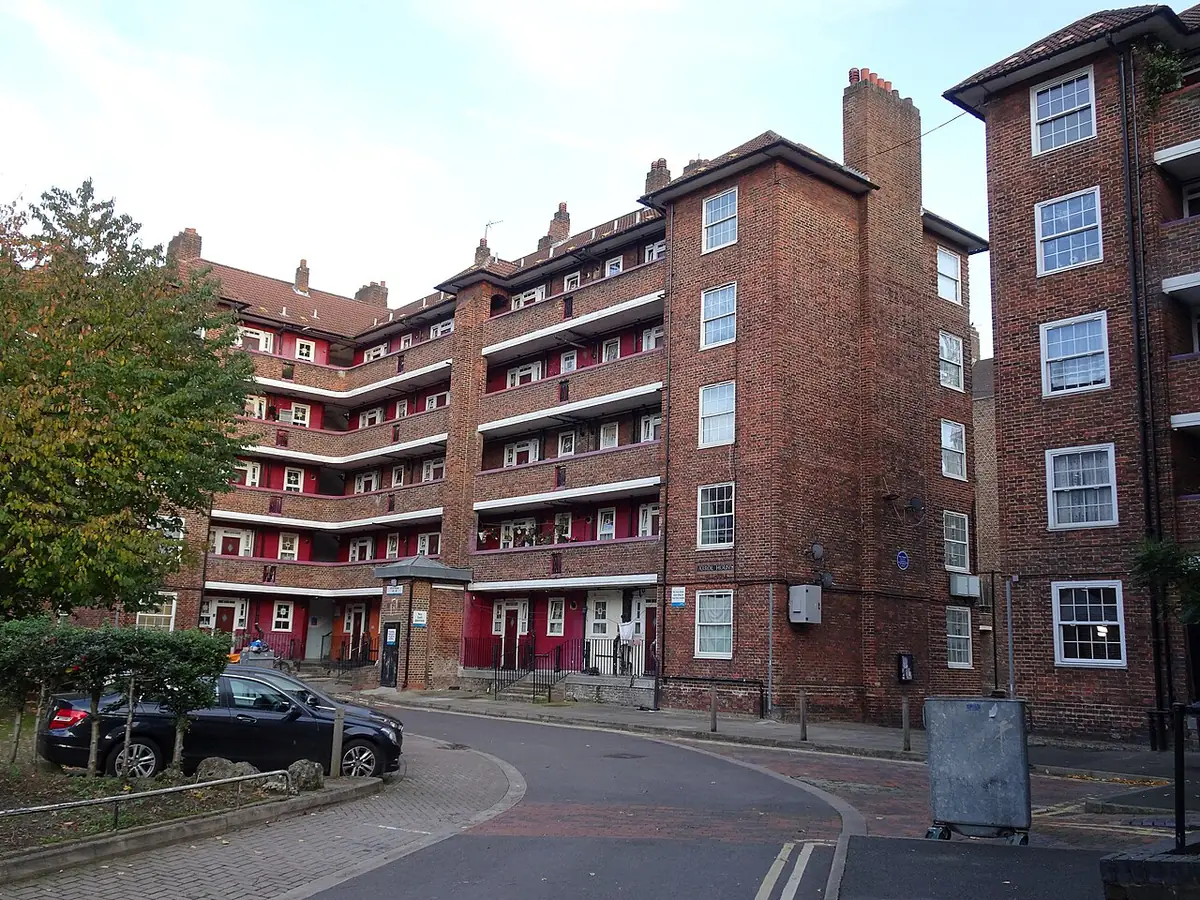
Arrol House, un immeuble en brique à coursives dans Southwark — Photo : Spudgun67 · CC BY-SA 4.0 · Wikimedia Commons
L'examen des ambiances de quartier débouche inévitablement sur la question centrale de la valorisation financière et des prix pratiqués.
Chaque secteur de Londres possède son identité propre, son rythme, son marché et ses spécificités sociologiques. Vouloir tout centraliser ou exiger un grand jardin arboré dans les zones les plus dynamiques relève de l'illusion mathématique. Il convient de cartographier les différents types de quartiers selon l'atmosphère qu'ils procurent, les avantages qu'ils confèrent au quotidien et les contreparties financières ou logistiques inhérentes à leur localisation.
Les quartiers centraux historiques (Zone 1)
Une effervescence permanente, des déplacements ultra-rapides et une concentration exceptionnelle de services culturels et gastronomiques.
Pour qui
Les acheteurs sans enfants ou aux budgets très élevés qui privilégient le dynamisme urbain absolu au détriment de la surface habitable.
Le compromis
Des prix au mètre carré stratosphériques, des maisons souvent exigües, un stationnement rarissime et une exposition constante aux nuisances sonores de la grande ville.
Les arrondissements résidentiels de l'Ouest (Zones 2 et 3)
Un cadre de vie verdoyant, des rues bordées d'arbres, de superbes parcs et une communauté internationale solidement implantée.
Pour qui
Les familles aisées et les cadres supérieurs recherchant la stabilité, d'excellentes écoles et un patrimoine immobilier de caractère bien préservé.
Le compromis
Un niveau de prix d'achat extrêmement élevé et une concurrence féroce entre acquéreurs pour chaque bien de qualité mis sur le marché.
Les secteurs en reconversion de l'Est londonien
Une ambiance créative et branchée, des anciens espaces industriels réhabilités, des cafés indépendants et une forte dynamique de transformation urbaine.
Pour qui
Les primo-accédants et les profils audacieux désireux de réaliser un investissement patrimonial porteur dans des quartiers à fort potentiel de valorisation.
Le compromis
Des contrastes sociaux encore marqués selon les rues et des infrastructures scolaires ou de transport parfois inégales selon les micro-secteurs.
Combien coûte réellement l'acquisition d'une maison à Londres ?
Au-delà des simples chiffres budgétaires, la structure juridique de la propriété mérite une attention toute particulière.
Le marché immobilier londonien ne se résume pas à une moyenne globale trompeuse ; il se fragmente en strates tarifaires extrêmement contrastées selon la zone géographique, la typologie du bien et la nature juridique de son titre de propriété. Établir un budget prévisionnel solide exige d'intégrer non seulement le prix d'achat facial, mais également la fiscalité locale et les frais annexes incompressibles. Les données du marché reflètent cette exigence de précision pour vous éviter toute mauvaise surprise lors de la signature.
londresÀ vendreMaisonestimation
Prix médian au m²6 232 £GBLa moitié des biens se vendent sous ce prix
Prix médian781 k £GBla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres63 % des annonces
Surface moyenne119 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
63 %
796 k £GB
6 691 £GB
119 m²
3
28 %
971 k £GB
6 166 £GB −6 %
158 m²
4
9 %
1,18 M £GB
6 035 £GBmeilleur prix / m²
196 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 6 560 £GB / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : Freehold versus Leasehold
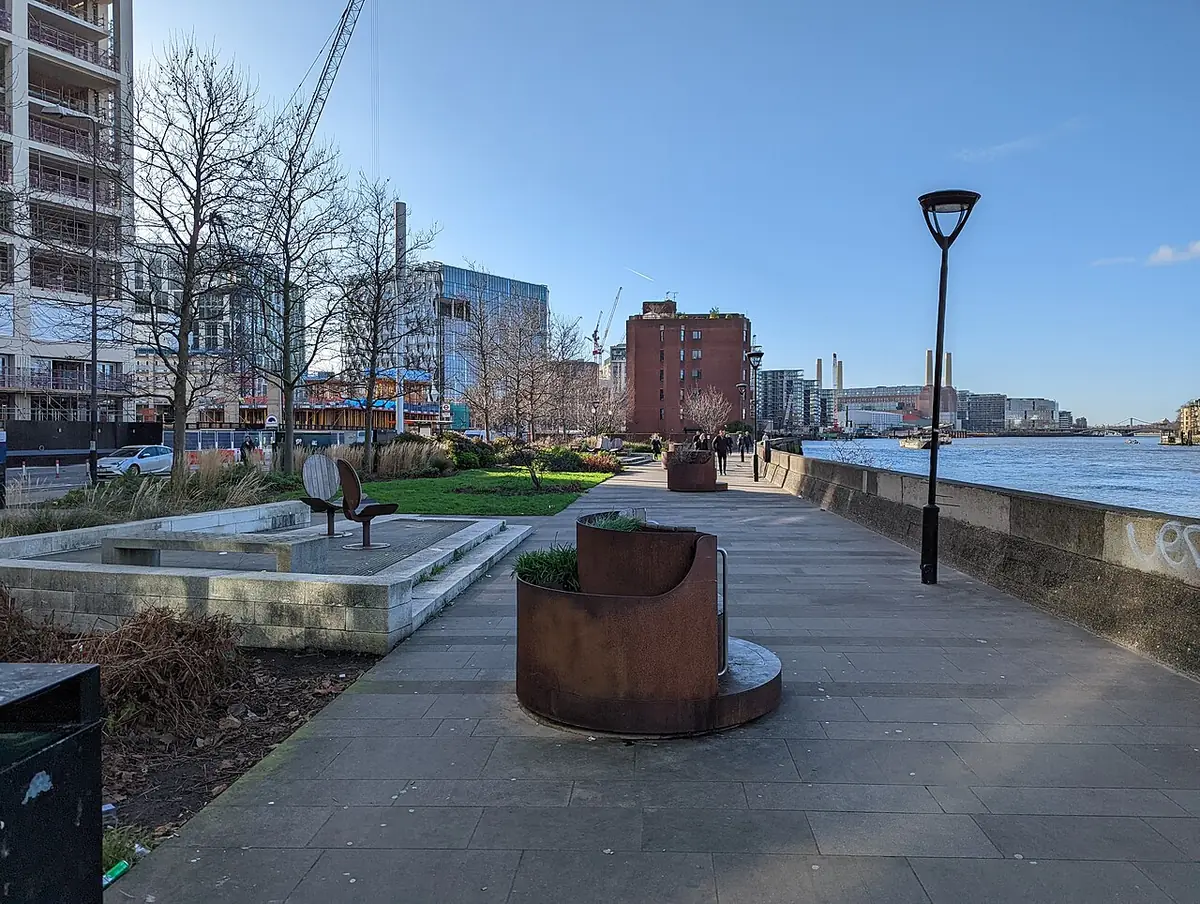
Une promenade au bord de la Tamise, sur la rive sud — Photo : Tom Page · CC BY-SA 2.0 · Wikimedia Commons
Une fois ces bases juridiques maîtrisées, le déroulement chronologique d'une transaction immobilière britannique réserve de nombreuses spécificités.
En Grande-Bretagne, la nature de votre droit de propriété détermine directement votre liberté d'action et la sécurité à long terme de votre investissement patrimonial. Contrairement à la France où la pleine propriété est la règle quasi-absolue, le système britannique distingue nettement la possession du bâtiment et celle du sol. Saisir cette distinction juridique vous protège contre des dévaluations de biens imprévues et des litiges complexes avec des propriétaires fonciers institutionnels ou privés.
Le Freehold : La pleine propriété sans compromis
Détenir un bien en 'Freehold' signifie que vous possédez à la fois la structure physique de la maison et le terrain sur lequel elle est construite, sans limitation de durée dans le temps. C'est le statut idéal pour une maison individuelle ou mitoyenne classique, car il vous confère une totale autonomie pour entreprendre des travaux d'agrandissement, modifier les façades (dans le respect des règles d'urbanisme locales) et transmettre votre patrimoine sans redevance foncière récurrente.
Ce que ça changeVous bénéficiez d'une sécurité juridique maximale et d'une valorisation optimale de votre capital sur le long terme.
Le Leasehold : La propriété temporaire d'un bail
Dans le cas d'un 'Leasehold', vous achetez le droit d'occuper la maison pour une période déterminée par un contrat initial (souvent 99, 125 ou 999 ans), tandis qu'un tiers (le 'Freeholder') reste propriétaire du terrain. Vous devez alors vous acquitter de charges foncières annuelles ('ground rent') et participer aux frais d'entretien des parties communes ou de la structure externe si le bien fait partie d'un ensemble immobilier géré en copropriété.
Ce que ça changeVous devez impérativement vérifier le nombre d'années restantes sur le bail avant toute offre, car un bail inférieur à 80 ans devient très onéreux à prolonger.
La règle juridique à comprendre avant de verser le moindre acompte
Maîtriser ces étapes juridiques permet d'aborder sereinement la chronologie opérationnelle de votre projet d'achat.
Le processus d'acquisition immobilière au Royaume-Uni obéit à une chronologie très particulière qui surprend souvent les acheteurs étrangers. Contrairement au système français où l'offre d'achat acceptée et le compromis engagent rapidement les deux parties, la transaction britannique reste informelle et révocable pendant la majeure partie des démarches administratives et juridiques. Comprendre cette séquence de sécurisation progressive est indispensable pour éviter les désillusions financières.
La visite du bien et la formulation d'une offre d'achat initiale par l'intermédiaire de l'agent immobilier.
L'acceptation formelle de votre offre par le vendeur, qui marque le début des négociations exclusives de fait mais sans valeur juridique contraignante.
L'intervention des avocats ('conveyancers') mandatés par chaque partie pour lancer les recherches juridiques, vérifier les titres de propriété et analyser les charges.
La réalisation des expertises techniques du bâtiment ('HomeBuyer Report' ou 'Building Survey') pour identifier les vices cachés ou les travaux urgents.
L'obtention définitive de l'offre de prêt bancaire ('Mortgage Offer') si vous recourez à un financement par emprunt.
L'étape cruciale de l'échange des contrats ('Exchange of Contracts'), moment précis où la vente devient juridiquement irrévocable avant la finalisation finale ('Completion').
Comment se déroule une transaction immobilière, étape par étape
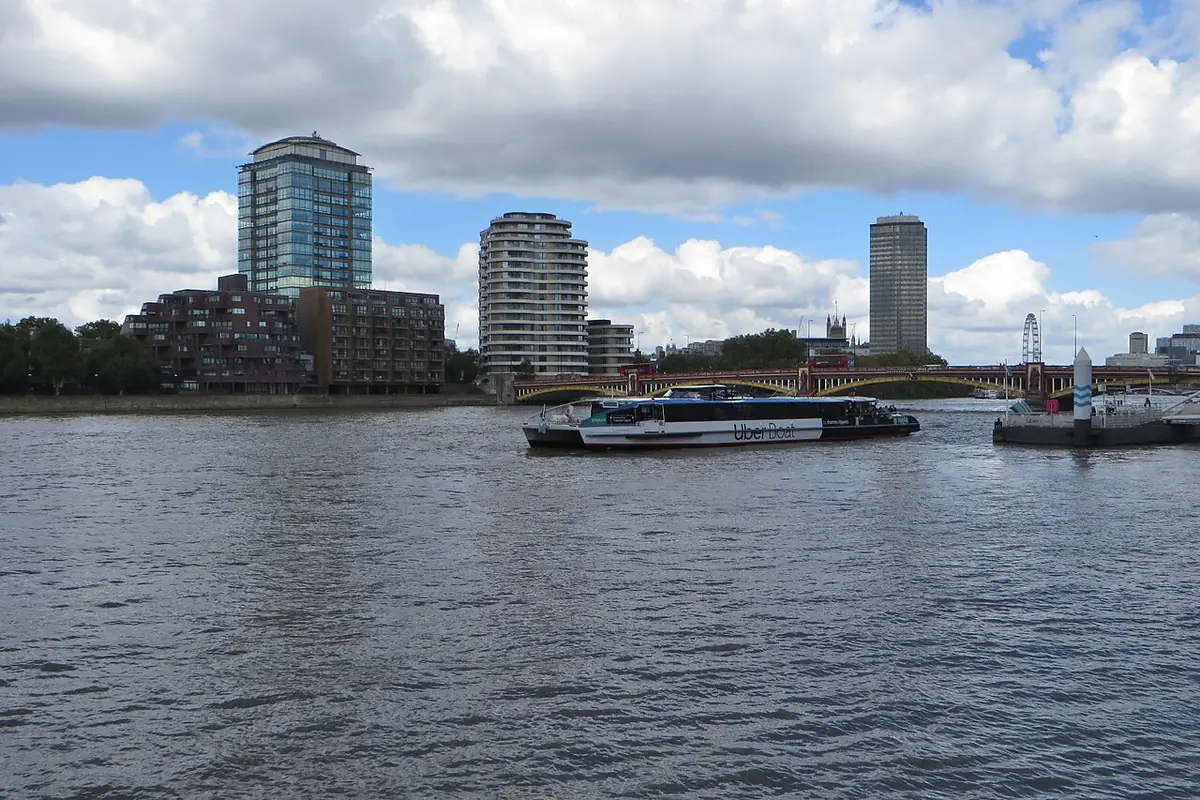
La Tamise et les tours résidentielles de St George Wharf — Photo : Philip Jeffrey · CC BY-SA 2.0 · Wikimedia Commons
Mener à bien un projet d'achat immobilier à Londres requiert de coordonner une pluralité d'intervenants professionnels spécialisés. Chaque acteur joue un rôle précis dans la sécurisation de votre investissement, depuis l'identification initiale du bien jusqu'au jour de l'emménagement. Le respect rigoureux de cet enchaînement opérationnel garantit la fluidité d'un parcours souvent dense mais parfaitement balisé par les usages du marché britannique.
Vous-même et votre conseillerDéfinition du projet et ciblage des zonesÉtablissez clairement vos critères de sélection budgétaires et géographiques en visitant plusieurs quartiers cibles pour affiner votre connaissance du marché local.
L'agent immobilier ('Estate Agent')Sélection des biens et formulation des offresVisitez les biens disponibles, analysez les arguments de vente et formulez une offre écrite accompagnée de vos justificatifs de financement.
Votre avocat spécialisé ('Conveyancer')Audits juridiques et recherches foncièresVotre conseil examine l'historique du titre de propriété, l'absence de servitudes contraignantes et la conformité des extensions réalisées par les anciens propriétaires.
L'expert indépendant ('Chartered Surveyor')Inspection technique du bâtimentFaites réaliser un rapport technique complet pour évaluer l'état de la charpente, de la toiture, des installations électriques et des réseaux de plomberie.
Les avocats des deux partiesÉchange des contrats ('Exchange')Versement de l'acompte (généralement 10 % du prix d'achat) sur le compte séquestre de l'avocat : la transaction devient ferme et définitive pour les deux parties.
Toutes les parties prenantesFinalisation et remise des clés ('Completion')Transfert des fonds restants, acquittement de la taxe de mutation et récupération des clés auprès de l'agent immobilier pour emménager dans votre nouveau chez-vous.
Maison ou appartement à Londres : arbitrer entre cachet historique et pragmatisme résidentiel
Une fois le type de bien déterminé, la question incontournable du financement et de la réalité des coûts s'impose à tout acquéreur s'installant à Londres.
L'achat immobilier à Londres commence invariablement par un dilemme architectural et patrimonial qui engage non seulement votre budget, mais aussi votre qualité de vie quotidienne. D'un côté, la maison victorienne ou édouardienne, souvent disposée sur plusieurs niveaux, incarne le charme traditionnel britannique avec ses bow-windows, ses cheminées en brique apparente et, dans les zones périphériques, la précieuse jouissance d'un jardin privatif. Cependant, ces biens anciens exigent une attention constante en matière de rénovation thermique et structurelle, les normes d'isolation d'époque étant notoirement insuffisantes face aux hivers humides de la capitale.
À l'inverse, l'appartement en copropriété, qu'il soit niché dans un immeuble géorgien reconverti ou au sommet d'une tour contemporaine de Canary Wharf, offre une approche beaucoup plus pragmatique de la propriété urbaine. Les charges de copropriété, bien que parfois élevées, mutualisent l'entretien de la toiture, des façades et des espaces communs, tandis que la sécurité renforcée et la présence d'un service de conciergerie séduisent les acheteurs aux emplois du temps exigeants. La question centrale n'est donc pas seulement esthétique, mais fonctionnelle : s'agit-il d'accepter les contraintes d'un entretien lourd pour conserver de l'espace et un extérieur privatif, ou de sacrifier quelques mètres carrés pour gagner en tranquillité opérationnelle ?
Sur le plan financier, la dynamique de valorisation diffère sensiblement selon le type de bien choisi dans le tissu urbain londonien. Les maisons unifamiliales, devenues des denrées extrêmement rares dans les zones centrales et intermédiaires, bénéficient d'une rareté structurelle qui soutient leur prix à long terme de manière agressive. Les appartements, en revanche, subissent parfois la concurrence de programmes neufs livrés en grand nombre, ce qui peut modérer leur appréciation à court terme tout en offrant des rendements locatifs bruts souvent supérieurs en cas de mise en location ultérieure. Votre choix dépendra donc directement de votre horizon temporel et de votre tolérance au risque lié aux travaux.
Enfin, l'arbitrage entre maison et appartement à Londres doit intégrer la réalité des transports et de la proximité des commodités de quartier. Les maisons se trouvent plus volontiers dans les zones résidentielles de type Outer London, nécessitant des temps de trajet plus longs vers les centres d'affaires de la City ou de West End. Les appartements occupent quant à eux les cœurs vibrants des arrondissements centraux, plaçant les stations de métro et les commerces à quelques minutes à pied, au prix d'une densité de voisinage accrue et de l'absence totale d'espace vert privatif direct. C'est un arbitrage permanent entre l'isolement recherché dans son foyer et l'immersion dans le rythme trépidant de la métropole.
Quel budget global faut-il réellement anticiper pour s'installer durablement à Londres ?
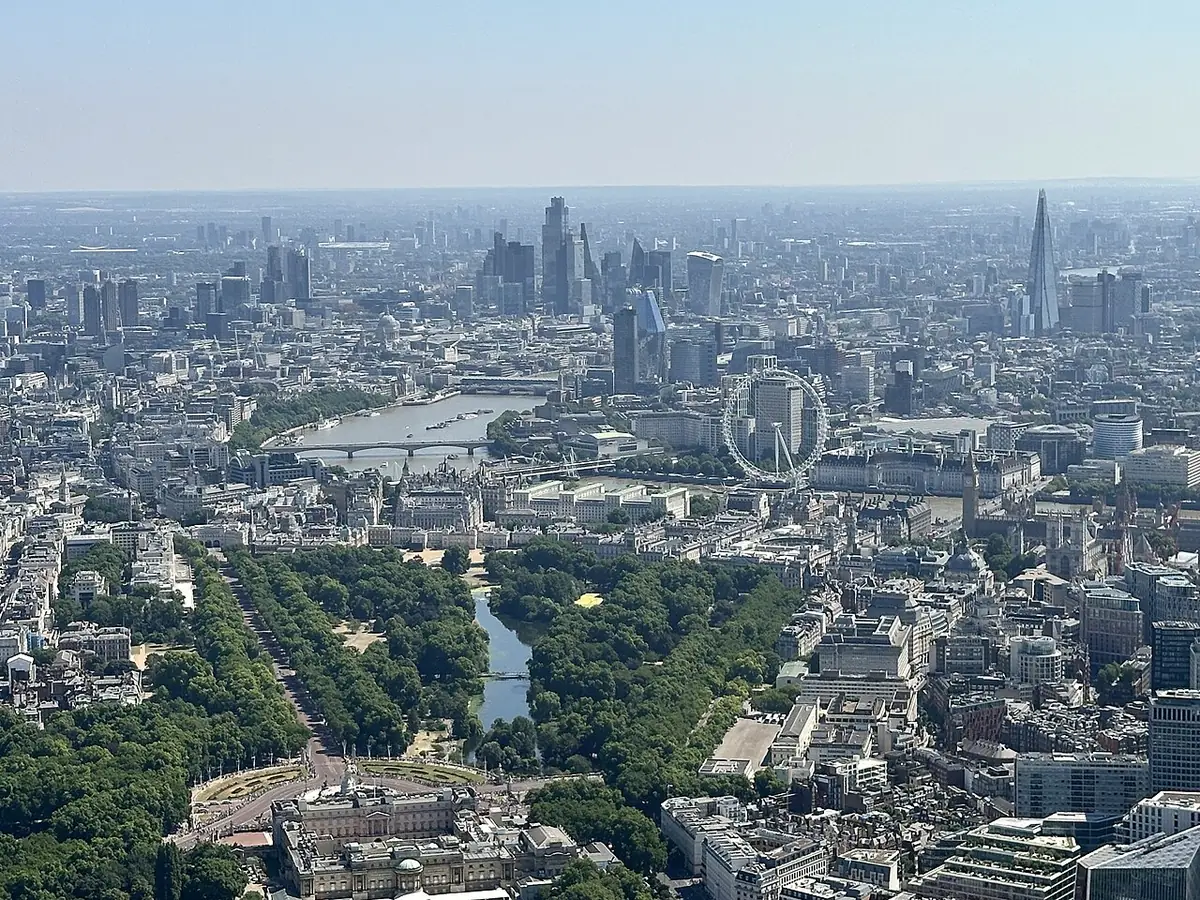
St James’s Park, la Tamise et les tours de la City à l’horizon — Photo : Matt Brown · CC BY 4.0 · Wikimedia Commons
Au-delà des chiffres bruts et des taxes, c'est l'organisation de vos journées et la réalité logistique du quotidien londonien qui détermineront votre ancrage.
L'acquisition d'un bien immobilier à Londres ne se résume jamais au simple prix d'achat affiché sur les portails en ligne. Entre les droits de mutation, les taxes locales récurrentes et les coûts cachés de copropriété, la facture réelle dépasse souvent les estimations initiales des acheteurs étrangers. Il convient d'analyser méthodiquement chaque poste budgétaire pour éviter toute mauvaise surprise lors de la signature chez le solicitor.
Frais d'acquisition et taxes initiales à Londres
Poste de dépense
Fourchette estimée (GBP)
Modalité d'application
Stamp Duty Land Tax (SDLT)
2% à 12% du prix d'achat
Barème progressif incluant la surtaxe pour non-résidents de 2%
Honoraires du Solicitor
1 500 £ à 3 500 £
Varie selon la complexité juridique du titre de propriété (Freehold/Leasehold)
Rapport d'expertise (Survey)
600 £ à 1 800 £
Nécessaire pour identifier les vices cachés et l'état de la structure
Les frais d'acquisition représentent généralement entre 4% et 8% du prix total du bien immobilier selon sa valeur.
Charges récurrentes et coûts de possession annuels
Nature de la charge
Montant moyen annuel
Observations et variations
Council Tax
1 200 £ à 3 500 £
Dépend de la bande fiscale fixée par l'arrondissement (Borough) et de la taille
Ground Rent & Service Charge
1 500 £ à 5 000 £+
Uniquement pour les biens en Leasehold ; tendance à l'augmentation dans les programmes neufs
Assurance habitation (Buildings & Contents)
400 £ à 900 £
Indispensable pour couvrir les risques liés à la vétusté et aux intempéries
Ces charges courantes doivent être provisionnées rigoureusement dans votre budget mensuel pour préserver votre capacité d'épargne.
À quoi ressemble concrètement un mardi ordinaire entre transports, écoles et services à Londres ?
Cette routine bien huilée ne doit pas masquer les subtilités juridiques et les pièges administratifs que les annonces immobilières omettent soigneusement de mentionner.
Vivre à Londres implique d'intégrer un rythme urbain dense, orchestré par un réseau de transports multimodal extrêmement performant mais exigeant. De l'accompagnement matinal des enfants dans le système scolaire britannique jusqu'aux courses de fin de journée, chaque séquence de la vie quotidienne obéit à une organisation millimétrée. Voici la chronologie type d'une journée ordinaire dans la capitale britannique.
07:30Quartier résidentiel (ex: Ealing ou Wandsworth)Réveil et préparation au calme dans une zone périphérique verdoyante, avant d'affronter l'effervescence de la ville.
08:30École locale (Primary ou Secondary School)Dépôt des enfants à pied ou en bus scolaire, au cœur d'une communauté de parents très impliquée dans la vie du quartier.
09:15Station de métro (Underground) ou OvergroundTrajet pendulaire vers le centre d'affaires, rythmé par la fluidité légendaire du réseau TfL malgré l'affluence des heures de pointe.
13:00Commerce de quartier (High Street ou Sainsbury's Local)Pause déjeuner rapide et courses d'appoint dans les commerces de proximité ou les marchés alimentaires indépendants.
18:00Pub traditionnel ou salle de sport localeMoment de socialisation incontournable avec les voisins ou les collègues avant de regagner le domicile familial.
20:00Domicile londonienSoirée au calme, gestion des aspects domestiques et préparation des dossiers administratifs pour le lendemain.
Ce que les superbes photos des agences immobilières londoniennes omettent de vous dire
Une mauvaise appréciation de ces paramètres invisibles mène tout droit aux regrets amers que confient de nombreux acquéreurs six mois après leur emménagement.
Le marché immobilier londonien possède ses propres règles non écrites, souvent déconcertantes pour les acheteurs internationaux. Derrière la mise en scène flatteuse des photographies professionnelles se cachent des réalités techniques et juridiques complexes qui influencent directement la valeur future de votre patrimoine et votre confort de vie. Il est impératif de décoder ces éléments avant de formaliser une offre d'achat.
Le statut Leasehold et la durée résiduelle du bail
Acheter un appartement en Leasehold signifie que vous possédez le bien mais pas le terrain. Si le bail tombe sous la barre des 80 ans, son renouvellement devient extrêmement onéreux et complexe, ce qui pénalise fortement la revente.
L'impact réel des restrictions d'émissions (ULEZ)
La quasi-totalité de Londres est soumise à des taxes strictes sur les véhicules polluants. Si vous possédez une voiture, cela implique des coûts quotidiens additionnels considérables qu'il faut intégrer au budget de transport.
L'omniprésence du double vitrage partiel et des problèmes d'humidité
En raison de la législation stricte sur la préservation du patrimoine architectural (Listed Buildings), modifier les fenêtres ou isoler les façades de l'extérieur relève du parcours du combattant bureaucratique.
La complexité des chaînes de vente (Property Chains)
Le système britannique permet aux transactions d'être interdépendantes. Si un maillon de la chaîne financière se retire au dernier moment, toute l'opération s'effondre, prolongeant les délais de plus de six mois.
Les projets d'aménagement urbain et de construction (Planning Permissions)
Un terrain vacant ou un immeuble bas situé à proximité de votre future acquisition peut rapidement faire l'objet d'un permis de construire pour une tour moderne, modifiant radicalement votre vue et l'ensoleillement.
Les désillusions post-achat : ce que l'on découvre six mois après s'être installé à Londres
Face à ces exigences techniques et financières, il est tout aussi crucial de se demander honnêtement si ce profil d'investissement vous correspond vraiment.
Ce qu’on croyaitUn quartier charmant, calme et parfaitement desservi par les transports en commun lors de la visite du samedi après-midi.
Ce qu’on découvreUne zone saturée par les nuisances sonores nocturnes en semaine et une saturation complète des lignes de bus aux heures de bureau.
Ce qui l’aurait évitéVisiter le bien à plusieurs reprises, notamment un lundi matin aux heures de pointe et un vendredi soir après 22 heures pour évaluer l'ambiance réelle.
Ce qu’on croyaitDes charges de copropriété raisonnables annoncées par l'agent immobilier pour l'entretien de l'immeuble et de l'ascenseur.
Ce qu’on découvreUne augmentation brutale des provisions suite à des travaux de mise aux normes de sécurité incendie votés par l'ensemble des copropriétaires.
Ce qui l’aurait évitéExiger l'historique complet des assemblées générales des trois dernières années auprès du solicitor pour identifier les travaux d'envergure en suspens.
Ce qu’on croyaitUne isolation thermique correcte confirmée par le certificat de performance énergétique (EPC) fourni dans le dossier de vente.
Ce qu’on découvreDes factures d'énergie exorbitantes durant les mois d'hiver en raison de ponts thermiques invisibles et de courants d'air persistants.
Ce qui l’aurait évitéMandater systématiquement un expert indépendant pour réaliser un RICS Level 3 Home Survey incluant une analyse thermique par caméra infrarouge.
Ce qu’on croyaitUn espace de stationnement privatif inclus de manière évidente devant la façade de la maison victorienne.
Ce qu’on découvreUne absence de droit de stationnement officiel, la rue étant soumise à un régime strict de permis résidents payants et saturés.
Ce qui l’aurait évitéVérifier précisément auprès de la mairie locale (Local Council) l'attribution des quotas de macarons de stationnement attachés au titre de propriété.
Profils atypiques : qui devrait catégoriquement renoncer à acheter un bien immobilier à Londres ?
Si vous avez examiné ces obstacles avec lucidité et que votre projet reste intact, le moment est venu de prendre votre décision finale.
L'achat immobilier à Londres est souvent présenté comme l'alpha et l'omega de la constitution de patrimoine. Pourtant, pour certains profils d'actifs ou de ménages, s'engager dans la pierre londonienne représente une erreur stratégique majeure en raison de la rigidité du marché et du coût d'opportunité du capital. Il est salutaire de reconnaître objectivement si votre situation personnelle s'accorde avec les contraintes structurelles de la métropole.
L'expatrié en mission professionnelle à durée indéterminée mais inférieure à cinq ans
→Préférer la location haut de gamme dans des quartiers dynamiques
Les frais d'acquisition (SDLT, honoraires, frais de sortie) sont si élevés à Londres qu'il faut en moyenne cinq à sept années de valorisation pour amortir le coût d'entrée, rendant l'achat absurde pour un séjour court.
L'investisseur en quête de rendements locatifs immédiats et élevés
→Orienter ses capitaux vers d'autres métropoles régionales britanniques (Manchester, Birmingham) ou européennes
Les prix au mètre carré à Londres sont tellement élevés que le rendement locatif net dépasse rarement 3% à 4%, écrasé par les taxes foncières et le coût des services.
Le ménage au budget serré refusant tout compromis sur la surface ou l'emplacement
→Maintenir une épargne liquide et patienter sur le marché locatif
Vouloir acheter à tout prix dans la zone centrale avec un budget sous-dimensionné conduit inévitablement à acquérir un bien fortement décoté, difficile à revendre et nécessitant des travaux structurels ruineux.
L'acheteur allergique aux incertitudes juridiques et aux délais administratifs
→Investir dans des produits financiers plus liquides ou des actifs mobiliers
La lourdeur administrative du système juridique anglais (conveyancing) et la longueur des chaînes de vente soumettent les nerfs des acquéreurs à rude épreuve pendant plusieurs mois.
Conclusion : êtes-vous véritablement prêt à franchir le pas de l'achat immobilier à Londres ?
Pour aller plus loin dans votre réflexion, les réponses aux questions fréquemment posées ci-dessous vous apporteront des éclairages complémentaires indispensables.
Arriver au terme de cette analyse démontre que votre démarche d'acquisition immobilière à Londres dépasse le simple coup de cœur esthétique pour s'ancrer dans une vision patrimoniale mûrement réfléchie. Acheter une maison dans la capitale britannique ne se résume pas à signer un acte authentique ; c'est accepter d'épouser un rythme de vie, de composer avec des exigences administratives rigoureuses et d'intégrer la dimension à long terme d'un marché parmi les plus dynamiques et concurrentiels au monde. Si vous avez mesuré la réalité des charges de copropriété, anticipé les variations du taux de change et validé l'adéquation du quartier avec vos aspirations familiales, vous disposez désormais de toutes les cartes en main pour réussir.
La clé du succès réside dans votre capacité à maintenir un regard critique face aux sollicitations du marché et à vous entourer des meilleurs professionnels locaux, qu'il s'agisse de votre solicitor ou d'un géomètre indépendant mandaté pour le survey. Ne cédez jamais à la pression de l'urgence ou aux artifices marketing des agences ; chaque décision doit être guidée par les faits bruts et par l'adéquation stricte entre votre projet de vie et la réalité du bien convoité. Londres récompense toujours la patience, la rigueur méthodologique et la lucidité financière de ceux qui s'y installent avec méthode.
En définitive, devenir propriétaire à Londres est un engagement qui transforme durablement votre rapport à la ville, ancrant votre trajectoire personnelle dans l'histoire de l'un des carrefours économiques et culturels les plus fascinants de la planète. Prenez le temps de valider une dernière fois vos équilibres budgétaires, consultez les sources institutionnelles pour vérifier l'historique des transactions de votre secteur cible, et avancez avec la certitude d'avoir fait un choix éclairé, débarrassé des illusions romantiques et fondé sur la stricte réalité du terrain.
Questions fréquentes
Quels sont les frais de notaire et taxes à prévoir lors d'un achat immobilier à Londres ?
Les frais d'acquisition à Londres comprennent principalement la Stamp Duty Land Tax (SDLT), dont le barème est progressif et intègre une surtaxe pour les non-résidents, ainsi que les honoraires du solicitor et le rapport d'expertise technique (survey). Au total, il faut compter entre 4% et 8% de frais annexes en plus du prix d'achat affiché du bien.
Quelle est la différence fondamentale entre Freehold et Leasehold à Londres ?
Le régime Freehold signifie que vous êtes propriétaire à la fois du bâtiment et du terrain sur lequel il est construit, ce qui est le cas général pour les maisons. Le régime Leasehold implique que vous achetez uniquement le droit d'occuper le bien pour une durée déterminée (le bail), tandis que le terrain appartient à un propriétaire foncier (freeholder), nécessitant le paiement régulier d'un loyer foncier (ground rent) et de charges de service.
Combien de temps prend en moyenne une transaction immobilière à Londres ?
Le processus juridique d'achat, appelé conveyancing, prend généralement entre trois et six mois à Londres. Ce délai peut s'allonger considérablement en cas de chaînes de vente complexes (property chains) où plusieurs transactions sont interdépendantes.
Est-il possible d'acheter un bien immobilier à Londres en tant que non-résident ?
Oui, les acheteurs étrangers et non-résidents peuvent acquérir des biens immobiliers au Royaume-Uni sans restriction majeure sur le plan juridique. Toutefois, ils doivent s'acquitter d'une surtaxe de 2% sur les droits de mutation (SDLT) et faire face à des critères d'octroi de prêt hypothécaire plus stricts auprès des banques britanniques.
Comment fonctionne la taxe locale Council Tax sur les habitations londoniennes ?
La Council Tax est une taxe locale récurrente perçue par chaque arrondissement (Borough) pour financer les services publics locaux et la voirie. Son montant annuel varie généralement entre 1 200 £ et 3 500 £ selon la bande fiscale (Council Tax Band) attribuée au logement en fonction de sa valeur estimée en 1991.
Quels quartiers de Londres privilégier pour un achat immobilier familial ?
Les familles privilégient traditionnellement les zones résidentielles de l'Outer London et de l'Inner London offrant d'excellents établissements scolaires (State schools) et des espaces verts généreux, comme Ealing, Wandsworth, Richmond ou Dulwich, qui combinent qualité de vie résidentielle et accessibilité vers le centre.
Quel est l'impact de la zone ULEZ sur l'achat d'un véhicule et le choix du logement ?
La quasi-totalité de Greater London est couverte par la zone à ultra-faibles émissions (ULEZ), ce qui signifie que les véhicules ne respectant pas les normes environnementales strictes doivent s'acquitter d'une redevance journalière de 12,50 £. Il est donc primordial de vérifier si votre logement dispose d'un stationnement inclus et si vos véhicules sont conformes.
Pourquoi faut-il impérativement réaliser un RICS Home Survey avant d'acheter ?
Le parc immobilier londonien étant ancien, de nombreux vices cachés liés à l'humidité, aux fondations ou à la toiture peuvent être invisibles lors d'une simple visite. Un rapport d'expertise technique réalisé par un membre de la Royal Institution of Chartered Surveyors (RICS) permet d'identifier ces risques et de négocier le prix d'achat en conséquence.
Une chaîne de vente (property chain) est une suite de transactions interdépendantes où chaque vendeur est également acheteur d'un autre bien. Si un seul acheteur au milieu de la chaîne se retire ou voit son financement refuser, toute la chaîne s'effondre, entraînant l'annulation ou le report sine die de votre propre acquisition.
Quel rendement locatif peut-on espérer en investissant dans l'immobilier à Londres ?
Les rendements locatifs bruts à Londres se situent généralement entre 3% et 5% selon les arrondissements et le type de bien. Bien que la valorisation du capital à long terme ait historiquement été forte, le rendement locatif immédiat reste modéré en raison du niveau élevé des prix d'acquisition et de la fiscalité.