Acquérir une maison dans la capitale britannique exige de maîtriser des codes juridiques et financiers spécifiques bien éloignés des standards continentaux. Ce guide analyse méthodiquement les réalités du marché londonien pour vous accompagner pas à pas dans votre démarche d'achat.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Estimation Maison Londres
Acquérir une maison dans la capitale britannique exige de maîtriser des codes juridiques et financiers spécifiques bien éloignés des standards continentaux. Ce guide analyse méthodiquement les réalités du marché londonien pour vous accompagner pas à pas dans votre démarche d'achat.
Ce que posséder une maison à Londres implique réellement au quotidien
Défiler
Ce que posséder une maison à Londres implique réellement au quotidien
Acquérir une maison dans la capitale britannique exige de maîtriser des codes juridiques et financiers spécifiques bien éloignés des standards continentaux. Ce guide analyse méthodiquement les réalités du marché londonien pour vous accompagner pas à pas dans votre démarche d'achat.
Rédigé par la rédaction ting.ad ·
London en vue Street View : faites glisser pour regarder autour.
Comprendre ces compromis structurels vous permet d'aborder l'examen des zones géographiques avec le recul nécessaire.
L'acquisition d'une maison dans la capitale britannique représente un engagement patrimonial majeur qui modifie durablement votre rapport à l'espace et à la ville. Derrière l'image d'Épinal des façades victoriennes se cachent des réalités techniques et financières exigeantes que tout acheteur doit examiner avec méthode. Il ne s'agit pas simplement de trouver un toit, mais d'arbitrer entre le charme de l'ancien et le coût de sa maintenance à long terme.
Le charme architectural des périodes georgienne, victorienne ou édouardiennevsLa complexité et le coût élevé des travaux de mise aux normes énergétiques
Les demeures historiques possèdent un cachet irremplaçable mais exigent un budget conséquent pour l'isolation, le remplacement des systèmes de chauffage et la conservation des éléments classés.
L'accès à un jardin privatif ou à un espace extérieur arborévsL'entretien régulier exigé par la météo insulaire et la pollution urbaine
Posséder un bout de terrain à Londres est un luxe rare, mais cela implique une charge d'entretien constante ou le recours à des prestataires spécialisés.
La liberté totale d'aménagement sans les contraintes d'une copropriétévsL'entière responsabilité financière en cas de gros œuvre ou de toiture à refaire
Contrairement à l'appartement, aucun fonds de réserve collectif ne mutualise les risques structurels majeurs sur votre toiture ou vos fondations.
La constitution d'un actif immobilier solide au cœur d'une métropole mondialevsUne liquidité parfois plus faible que celle des appartements de taille moyenne
Les maisons individuelles bien situées conservent une excellente valeur refuge, mais leur revente peut prendre plus de temps en raison d'un marché plus sélectif.
Cette maison londonienne correspond-elle vraiment à votre mode de vie ?
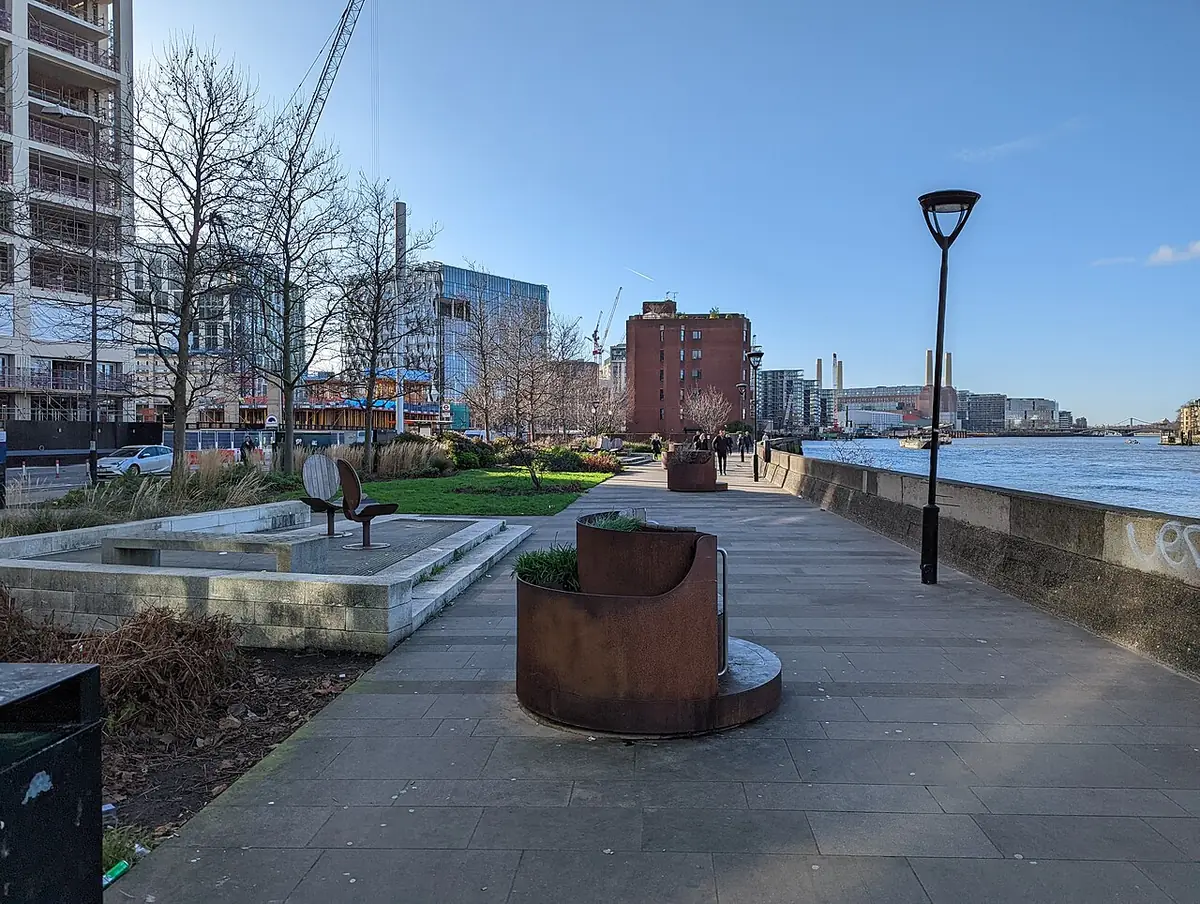
Une promenade au bord de la Tamise, sur la rive sud — Photo : Tom Page · CC BY-SA 2.0 · Wikimedia Commons
Votre profil personnel clarifié, il convient de mesurer précisément ce qui distingue la pratique immobilière britannique de vos repères habituels.
Le choix d'une maison à Londres dépend moins de sa surface brute que de l'adéquation entre votre rythme de vie et la configuration des transports et des services de quartier. Selon que vous travaillez en présentiel dans la City, que vous élevez des enfants ou que vous cherchez un pied-à-terre, la localisation et la typologie du bien dictent votre quotidien. Analyser vos habitudes actuelles permet d'éviter les désillusions post-emménagement.
Le compromis de la proche banlieue résidentielle
Vous privilégiez la proximité des centres d'affaires tout en cherchant le calme d'une rue résidentielle. Les quartiers de la zone 2 offrent cet équilibre, mais exigent de concéder des compromis sur la surface habitable ou la taille du jardin. Votre quotidien s'articule autour des stations de métro rapides et des commodités accessibles à pied.
L'ancrage dans les zones scolaires recherchées
Votre priorité absolue réside dans la qualité des établissements scolaires publics ou privés et la sécurité des espaces verts environnants. Vous vous orientez naturellement vers des quartiers plus calmes, quitte à accepter un temps de trajet allongé pour vos déplacements professionnels. La vie de quartier devient alors le pivot central de votre organisation familiale.
La flexibilité d'une maison avec potentiel de valorisation
Vous visez un bien capable d'évoluer avec vos besoins futurs, qu'il s'agisse d'aménager un bureau en télétravail ou d'envisager une extension par une véranda ou des combles. Vous analysez la dynamique du quartier, les projets d'infrastructure à venir et la solidité de la demande locative potentielle.
Y vivre quand on vient de France : ce qui change fondamentalement
Ces repères institutionnels posés, le choix de la localisation précise au sein de la capitale s'impose comme l'étape déterminante.
S'installer de l'autre côté de la Manche pour y acquérir une maison expose à des usages juridiques et contractuels déroutants pour un acquéreur formé aux standards continentaux. Du système de propriété au rôle central des notaires et des agences, le processus repose sur des mécanismes spécifiques. Anticiper ces divergences culturelles garantit une transaction fluide et évite les malentendus lors des négociations.
En France
La notion de propriété absolue et pérenne de la terre et du bâti
London
La distinction complexe entre freehold et leasehold selon la nature du bien
Vérifiez impérativement le nombre d'années restantes sur le bail si vous achetez une maison en leasehold, car cela impacte directement sa valeur et votre capacité à emprunter.
En France
L'acte authentique de vente rédigé et sécurisé par un notaire unique
London
L'intervention de solicitors indépendants pour chaque partie avec un système d'échange de contrats
Le processus d'échange de contrats engage définitivement les parties avant la signature finale, rendant cruciale la vérification préalable de tous les aspects techniques.
En France
Le diagnostic technique réglementaire centralisé et standardisé
London
La réalisation d'enquêtes structurelles indépendantes (HomeBuyer Report ou Building Survey)
Vous devez mandater vous-même des experts pour ausculter l'état réel de la charpente, de la plomberie et de l'isolation, car le vendeur n'a pas les mêmes obligations de garantie.
En France
Les taxes locales adossées à la valeur cadastrale historique
London
Le paiement annuel du Council Tax calculé selon la tranche d'évaluation de votre propriété
Ce montant s'ajoute aux charges courantes et varie significativement d'un borough à l'autre, influençant votre budget de fonctionnement mensuel.
Quel quartier londonien cibler selon vos aspirations et votre budget ?
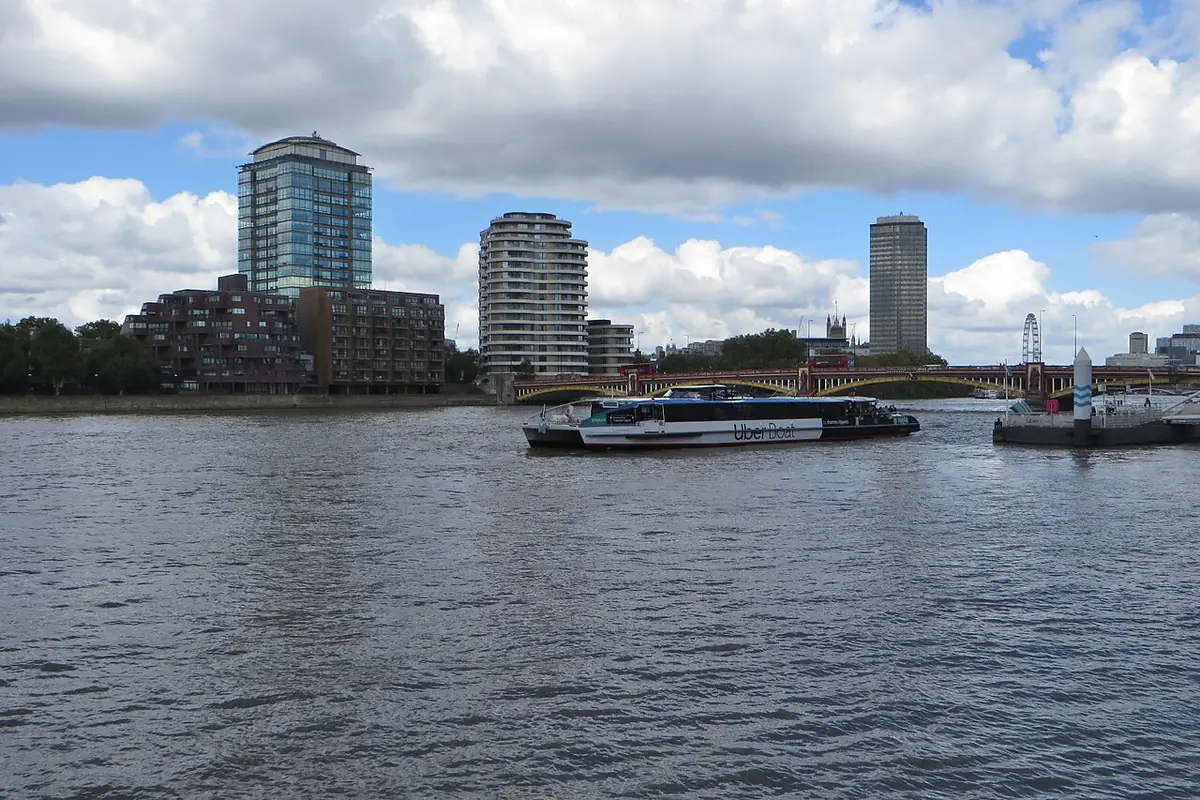
La Tamise et les tours résidentielles de St George Wharf — Photo : Philip Jeffrey · CC BY-SA 2.0 · Wikimedia Commons
Une fois la zone géographique cernée, l'analyse objective de la structure des prix et des coûts annexes devient indispensable.
Le marché immobilier londonien se segmente en micro-marchés aux identités très marquées, où chaque quartier possède ses propres dynamiques de prix, de vie associative et de transports. Choisir son secteur ne se résume pas à calculer la distance kilométrique menant au centre, mais à évaluer l'ambiance quotidienne, la présence d'espaces verts et la fluidité des liaisons. Une cartographie fine des attentes permet d'identifier le bon compromis.
Les boroughs du Nord et leurs parcs historiques
Une atmosphère villageoise animée par des marchés de producteurs, des cafés indépendants et de vastes espaces verts.
Pour qui
Les familles cherchant un cadre de vie verdoyant sans s'isoler des dynamiques culturelles de la métropole.
Le compromis
Des prix au mètre carré parmi les plus élevés et une forte concurrence sur les biens familiaux rares.
Les quartiers de l'Est en perpétuelle mutation
Un dynamisme créatif, une mixité architecturale entre anciens docks réhabilités et maisons victoriennes modernisées.
Pour qui
Les actifs travaillant dans la tech ou la finance alternative cherchant un cadre de vie branché et connecté.
Le compromis
Une transition urbaine encore inachevée dans certaines rues et des nuisances sonores ponctuelles liées aux chantiers.
Les zones résidentielles de l'Ouest et du Sud-Ouest
Le calme absolu d'allées bordées d'arbres, la proximité de la Tamise et des écoles réputées.
Pour qui
Ceux qui privilégient la tranquillité résidentielle, la sécurité et l'accès direct à de grands parcs nationaux ou urbains.
Le compromis
Un éloignement relatif des axes hyper-centraux et un coût global d'acquisition très exigeant.
Combien coûte réellement l'acquisition et l'entretien d'une maison à Londres ?
Maîtriser les aspects financiers permet d'aborder sereinement la question juridique de la nature exacte de la propriété.
L'achat immobilier à Londres ne se résout pas à la simple multiplication d'un prix unitaire par une surface. Il faut intégrer l'ensemble des frais de transaction initiaux, notamment le Stamp Duty Land Tax, ainsi que les dépenses récurrentes d'entretien d'un bâti ancien. Disposer d'une vision financière exhaustive évite toute mauvaise surprise au moment de finaliser le plan de financement.
londresÀ vendreMaisonestimation
Prix médian au m²6 232 £GBLa moitié des biens se vendent sous ce prix
Prix médian781 k £GBla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres63 % des annonces
Surface moyenne119 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
63 %
796 k £GB
6 691 £GB
119 m²
3
28 %
971 k £GB
6 166 £GB −6 %
158 m²
4
9 %
1,18 M £GB
6 035 £GBmeilleur prix / m²
196 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 6 560 £GB / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : Freehold versus Leasehold
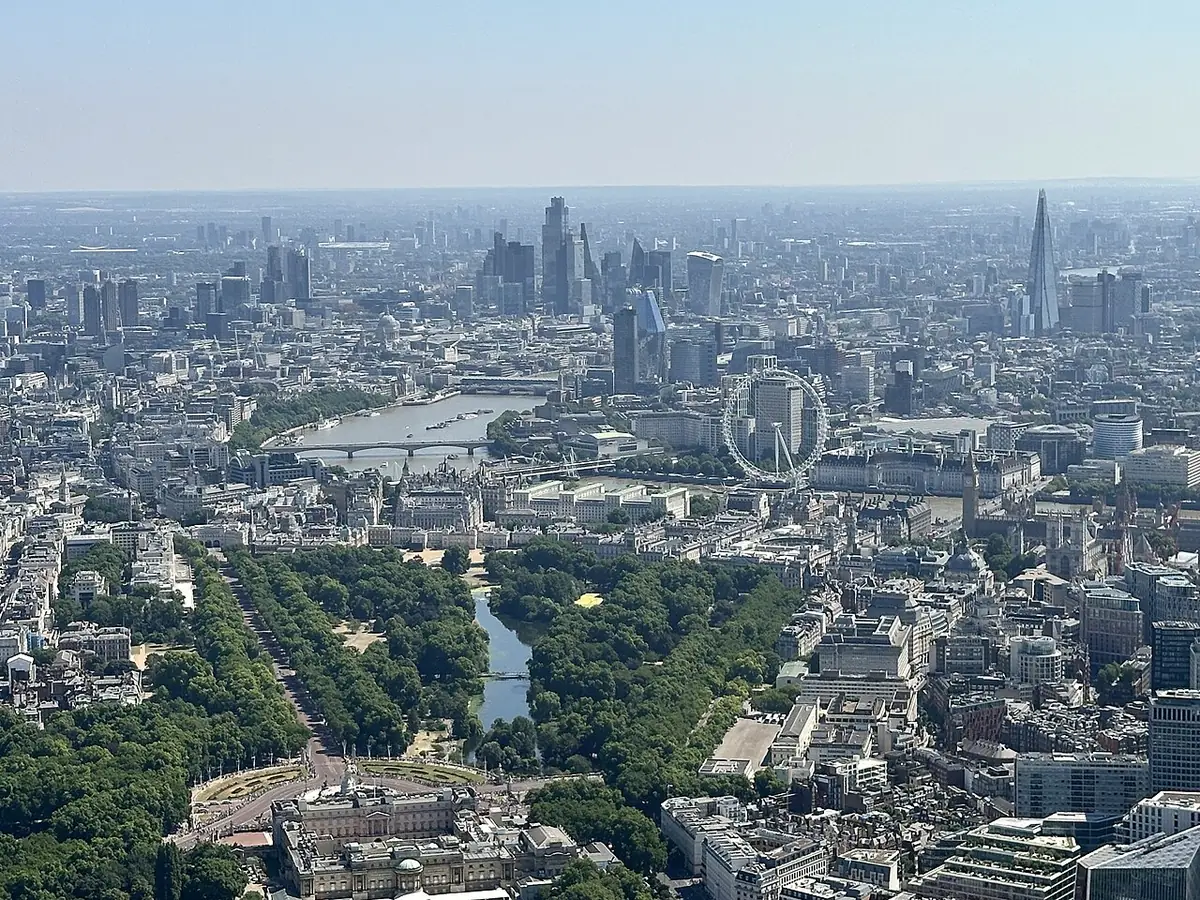
St James’s Park, la Tamise et les tours de la City à l’horizon — Photo : Matt Brown · CC BY 4.0 · Wikimedia Commons
La forme juridique clarifiée, il convient de se pencher sur le déroulement chronologique et les pièges procéduraux de la transaction.
La structure légale de la propriété au Royaume-Uni présente des subtilités qui modifient radicalement la nature de votre investissement. Comprendre la frontière entre la pleine propriété du sol et la détention temporaire d'un droit d'occupation est impératif pour tout acheteur étranger. Cette distinction juridique influence non seulement votre liberté de transformation, mais aussi la valorisation future de votre patrimoine.
La pleine propriété intégrale (Freehold)
Vous possédez à la fois le bâtiment et le terrain sur lequel il est bâti, sans limitation de durée ni redevance foncière extérieure. Ce régime offre une autonomie totale de gestion, d'extension et de rénovation, ce qui en fait la cible privilégiée pour l'achat d'une maison individuelle à Londres.
Ce que ça changeVous décidez seul des travaux d'entretien et supportez directement l'ensemble des coûts afférents, sans avoir à rendre des comptes à un propriétaire foncier tiers.
Le droit d'usage temporaire (Leasehold)
Plus fréquent pour les appartements mais existant pour certaines maisons, ce régime vous confère un droit d'occupation pour une durée déterminée par un bail initial souvent long. Vous versez un loyer foncier (ground rent) et participez aux charges communes gérées par le propriétaire du terrain (freeholder).
Ce que ça changeLa vigilance s'impose quant au nombre d'années restantes sur le bail, car un terme inférieur à 80 ans complique nettement l'obtention d'un crédit et déprécie la valeur du bien.
La règle à comprendre avant de verser un acompte sur votre future maison
Toutes ces étapes procédurales s'intègrent dans un calendrier séquentiel précis que pilote votre équipe juridique.
Le système de transaction immobilière britannique obéit à une chronologie très stricte où l'engagement des parties ne devient définitif qu'au moment précis de l'échange des contrats. Contrairement au droit civil français où le compromis engage rapidement sous conditions, la période précédant cet échange à Londres demeure hautement flexible. Saisir cette subtilité protège l'acheteur contre les désistements de dernière minute et les surenchères.
L'offre d'achat est acceptée par le vendeur sous réserve de vérifications (subject to contract), sans valeur juridique contraignante immédiate.
Les solicitors mandatés par les deux parties réalisent les recherches foncières et examinent les titres de propriété.
L'expert indépendant désigné par l'acheteur remet son rapport détaillé sur l'état structurel et sanitaire de la maison.
Le plan de financement définitif et l'offre de prêt bancaire sont validés et purgés de toute condition suspensive.
Les parties signent les termes du contrat final en vue de fixer la date de transfert de propriété.
L'échange officiel des contrats (Exchange of Contracts) intervient : l'achat devient irrévocable et un dépôt de garantie non remboursable est versé.
Comment se déroule une transaction, étape par étape, à Londres
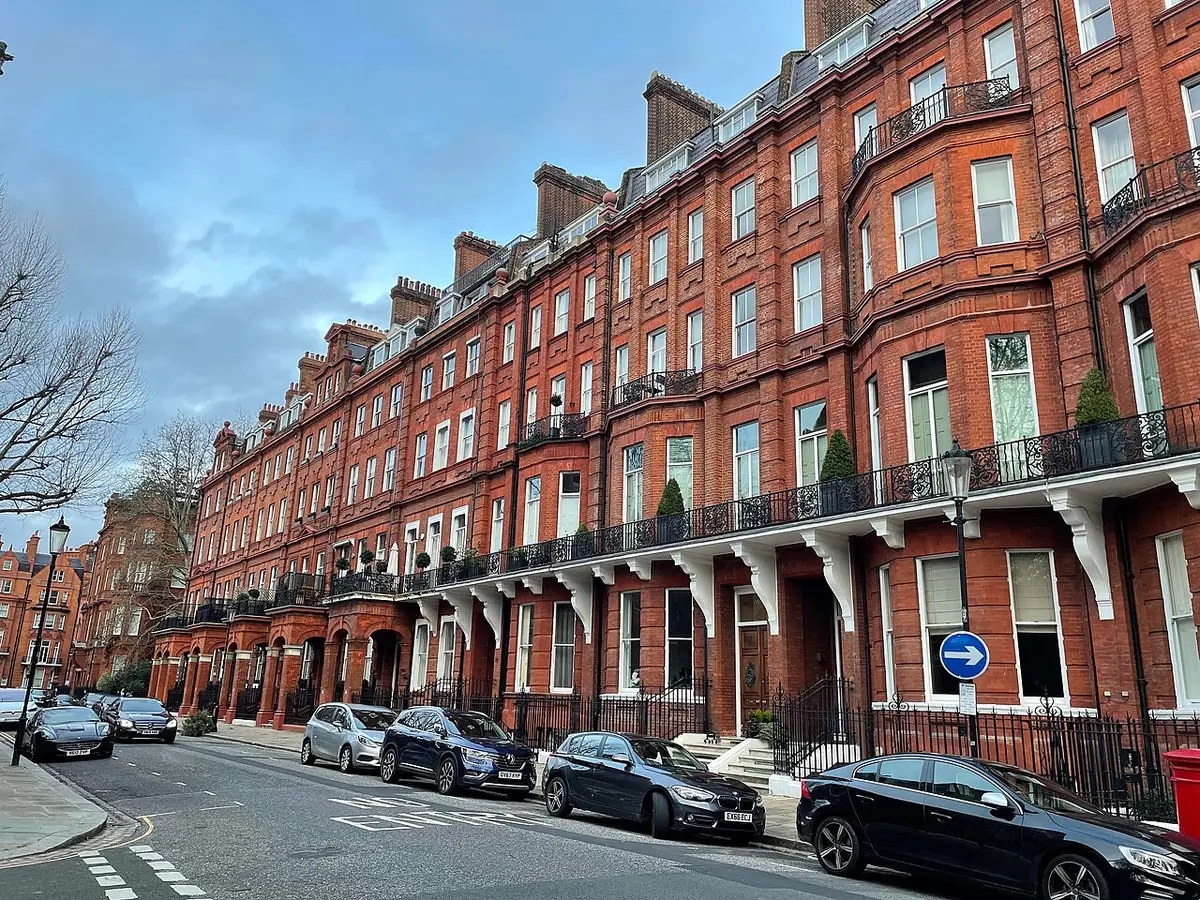
Cadogan Square et ses façades victoriennes en brique rouge — Photo : James Hamilton · CC BY-SA 2.0 · Wikimedia Commons
L'achat d'une maison à Londres mobilise un écosystème d'intervenants spécialisés dont la coordination rigoureuse conditionne le succès de l'opération. De la recherche initiale à la remise des clés, chaque acteur joue un rôle précis qu'il convient d'orchestrer méthodiquement. Suivre un calendrier structuré permet de maintenir le cap face aux imprévus administratifs.
L'acquéreurDéfinition du budget et obtention de l'accord de principe bancaire (Agreement in Principle)Cette première étape valide votre capacité financière réelle auprès des agences immobilières londoniennes avant de visiter.
L'agent immobilierVisites ciblées et formalisation de l'offre d'achat (Offer)Vous soumettez votre proposition d'achat par écrit en précisant vos conditions de financement et votre calendrier.
Le solicitor de l'acheteurConduite des recherches juridiques (Searches) et enquêtes de titreIl vérifie l'absence de servitudes cachées, les projets d'urbanisme locaux et la conformité administrative du bien.
L'expert indépendant (Surveyor)Inspection technique approfondie du bâti (Building Survey)Il décèle les éventuels défauts structurels cachés, les problèmes d'humidité ou les besoins de mise aux normes.
Les deux solicitorsÉchange des contrats (Exchange of Contracts) et versement du dépôtL'opération devient juridiquement contraignante et la date de finalisation (Completion) est fixée.
L'acquéreur et les conseilsFinalisation (Completion) et emménagementLes fonds restants sont transférés, les clés sont remises par l'agence et vous devenez pleinement propriétaire.
Appartement ou maison à Londres : comment choisir selon son mode de vie ?
Une fois ce choix fondamental acté, la question cruciale du budget global et des charges annexes s'impose à tout acquéreur.
Acheter un bien immobilier à Londres impose d'emblée un choix structurel fondamental entre la maison victorienne ou édouardienne traditionnelle et l'appartement moderne en copropriété, souvent situé au sein d'un programme neuf ou d'un immeuble converti. Ce choix ne relève pas seulement du goût esthétique ou du budget facial, mais engage directement votre quotidien, vos contraintes d'entretien et la valorisation patrimoniale à long terme dans une métropole où l'espace se raréfie. Les maisons disposent généralement d'un accès privatif sur l'extérieur, d'un jardin et d'une autonomie totale vis-à-vis des décisions de voisinage, ce qui séduit particulièrement les familles en quête de stabilité et d'espace sécurisé pour les enfants. Toutefois, cette indépendance a un coût financier et opérationnel considérable, car l'entretien de la toiture, des façades et des fondations incombe entièrement au propriétaire, sans mutualisation possible avec d'autres copropriétaires.
À l'inverse, l'appartement londonien, qu'il soit niché dans une charmante converted townhouse ou dans une tour contemporaine avec concierge, offre une flexibilité redoutable et des charges souvent compensées par des prestations collectives haut de gamme comme une salle de sport, un service de sécurité ou un ascenseur. Vivre en appartement à Londres signifie accepter la vie en communauté et le cadre réglementaire strict des baux d'habitation de type leasehold, où la gestion de l'immeuble est confiée à un freeholder ou à une société de gestion. Les frais de service peuvent s'avérer imprévisibles et augmenter de manière substantielle d'une année sur l'autre, pesant lourdement sur le budget récurrent du foyer bien au-delà de la simple mensualité de crédit immobilier contractée auprès de votre banque.
Sur le plan de la liquidité et de la revente, les petits appartements bien desservis par les transports en commun, notamment le long des lignes de métro Jubilee ou Elizabeth Line, trouvent preneurs plus rapidement auprès d'une population jeune et mobile de professionnels. En revanche, les maisons unifamiliales, plus rares dans les zones centrales comme Kensington, Islington ou Hackney, affichent une résistance historique remarquable aux retournements conjoncturels du marché, car l'offre de pleine propriété y est structurellement limitée par la géographie urbaine. Votre décision finale doit donc peser le confort immédiat d'un jardin privatif face aux contraintes administratives du leasehold, ainsi que votre capacité à absorber les dépenses imprévues liées à la structure ancienne du bâti londonien.
Enfin, il convient d'analyser la dimension temporelle de votre projet immobilier à Londres, car l'horizon de placement modifie radicalement la pertinence de l'investissement. Si vous prévoyez de revendre à moyen terme, les frais de transaction élevés et la complexité juridique des baux peuvent éroder la plus-value nette, rendant l'appartement en zone centrale plus agile. Si vous cherchez un ancrage familial durable sur dix ou quinze ans, l'achat d'une maison, même nécessitant des travaux de rénovation énergétique importants, offre un cadre de vie incomparable et une protection patrimoniale solide face à l'inflation immobilière britannique.
Quel budget global prévoir pour acheter et vivre dans une maison à Londres ?
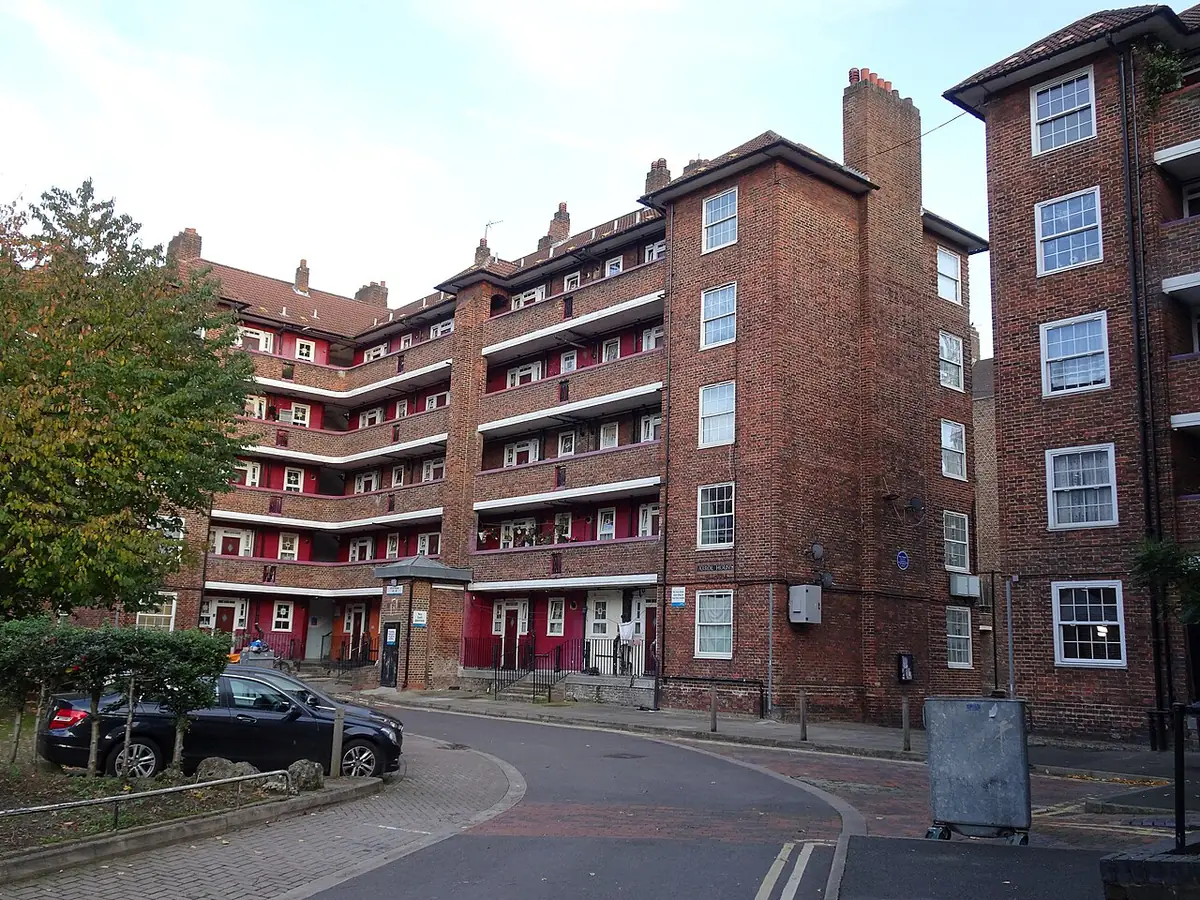
Arrol House, un immeuble en brique à coursives dans Southwark — Photo : Spudgun67 · CC BY-SA 4.0 · Wikimedia Commons
Pour comprendre comment ce budget s'articule concrètement au jour le jour, examinons le déroulement d'une journée type dans la capitale.
L'acquisition d'une maison à Londres ne se résume pas au prix d'achat affiché sur les portails immobiliers, car de nombreux frais cachés et taxes spécifiques alourdissent l'enveloppe financière initiale. Il faut intégrer le droit de mutation progressif, le Stamp Duty Land Tax, ainsi que les honoraires juridiques et les frais d'évaluation technique indispensables pour éviter les vices cachés. Au-delà de l'achat, le coût de la vie quotidienne londonienne, marqué par la fiscalité locale des Council Tax bands et les dépenses énergétiques des bâtiments anciens, exige une modélisation budgétaire rigoureuse sur plusieurs années.
Frais d'acquisition et taxes initiales pour l'achat d'une maison à Londres
Poste de dépense
Ordre de grandeur ou taux
Impact sur le budget total
Stamp Duty Land Tax (SDLT)
Barème progressif de 0% à 12% (surcoût de 2% pour les non-résidents)
Représente plusieurs dizaines de milliers de livres selon la valeur du bien
Honoraires du solicitor (conveyancing)
Entre 1 500 £ et 3 500 £ hors taxes
Varie selon la complexité juridique du titre de propriété et des recherches
Rapport d'expertise technique (Level 2 ou 3)
Entre 600 £ et 1 500 £
Indispensable pour identifier les problèmes d'humidité et de toiture
Frais de courtage en prêt immobilier
Entre 500 £ et 1 % du montant emprunté
Permet d'accéder aux taux négociés auprès des banques britanniques
Les taux du Stamp Duty font l'objet de révisions régulières par le gouvernement britannique et dépendent de votre statut de résident fiscal.
Budget de fonctionnement annuel et charges récurrentes
Nature de la dépense
Montant estimé à l'année
Facteurs de variation
Council Tax (Taxe d'habitation locale)
Entre 1 200 £ et 3 500 £ selon le borough et la bande fiscale (A à H)
Les quartiers centraux et prisés affichent les contributions les plus élevées
Assurance habitation (Buildings and Contents)
Entre 400 £ et 900 £ par an
Dépend de la surface, de la zone géographique et de l'historique des sinistres
Factures d'énergie (Gaz et Électricité)
Entre 1 800 £ et 3 500 £ selon l'isolation thermique
Les maisons victoriennes non isolées exigent un budget chauffage très élevé
Entretien courant et fonds de réserve travaux
1 % à 2 % de la valeur du bien par an
Permet de faire face aux réparations de toiture, de plomberie et de façade
Les dépenses énergétiques ont connu une forte volatilité, rendant la performance énergétique (EPC rating) critique pour votre budget.
À quoi ressemble un mardi ordinaire dans la vie d'un propriétaire à Londres ?
Au-delà de cette routine bien huilée, de nombreux aspects invisibles sur les brochures commerciales méritent toute votre attention.
Vivre dans une maison à Londres implique une organisation minutieuse, dictée par la distance entre les zones résidentielles et les grands bassins d'emploi du centre. Un mardi ordinaire illustre la réalité du quotidien, entre les trajets pendulaires en transports en commun, la gestion de la vie de quartier et les impératifs domestiques. Cette immersion chronologique permet de mesurer le temps réellement consacré aux déplacements et d'apprécier la qualité des infrastructures locales en matière d'éducation, de santé et de services de proximité.
07:30Quartier résidentiel (ex: Ealing ou Dulwich)Réveil et préparation matinale dans une maison victorienne. Vérification rapide des températures et de la pression de la chaudière, un geste indispensable dans le parc immobilier ancien.
08:15École locale ou crèche de quartierTrajet à pied pour déposer les enfants dans un établissement scolaire noté 'Outstanding' par l'Ofsted, un critère qui a lourdement pesé lors du choix de la localisation de la maison.
08:45Station de métro ou gare National RailEmbarquement à bord du train ou de la ligne de métro pour rejoindre le quartier d'affaires de la City ou de Canary Wharf, profitant du réseau cadencé et moderne.
12:30Centre d'affaires de LondresPause déjeuner rapide dans le quartier central, combinant rendez-vous professionnels et gestion à distance des artisans pour un devis de plomberie à la maison.
17:30Artère commerçante de quartierCourses de dernière minute chez les commerçants indépendants locaux (boucherie, primeur) pour privilégier la vie de quartier avant de reprendre le chemin du retour.
19:00Jardin et intérieur de la maisonMoments de détente en famille dans le salon, inspection rapide du jardin et tri du courrier administratif incluant les factures des services publics locaux.
Ce que les agences immobilières et les annonces ne vous diront jamais sur Londres
Ces zones d'ombre expliquent pourquoi certains acquéreurs expriment de amers regrets quelques mois après la signature définitive.
Les annonces immobilières londoniennes rivalisent d'ingéniosité photographique pour valoriser les volumes et la luminosité, souvent au détriment de la réalité technique et environnementale des biens. Derrière une façade victorienne repeinte à neuf se cachent parfois des problématiques structurelles lourdes que les agents ne mentionnent pas spontanément. Identifier ces angles morts avant de formuler une offre d'achat vous évitera des déconvenues financières majeures et des travaux de mise aux normes sous-estimés.
L'état réel des mitoyennetés et le Party Wall Act
Dans les maisons mitoyennes londoniennes, les murs porteurs partagés avec les voisins font l'objet de réglementations très strictes. Tout projet d'agrandissement ou de modification structurelle nécessite une procédure formelle et coûteuse d'accord de mitoyenneté qui peut bloquer vos travaux pendant plusieurs mois.
Les nuisances sonores invisibles en journée de visite
Une rue calme un samedi après-midi lors de la visite peut se révéler être un axe de transit majeur pour les bus ou les poids lourds aux heures de pointe en semaine. L'isolation phonique des fenêtres à sash windows anciennes est souvent insuffisante face au trafic urbain continu.
La performance énergétique réelle et les déperditions thermiques
De nombreuses maisons anciennes affichent des notes EPC médiocres (D ou E), ce qui se traduit par des factures de gaz exorbitants en hiver et des risques accrus de condensation et de moisissures. Une rénovation thermique globale représente un investissement initial souvent supérieur à 20 000 £.
Les projets d'aménagement urbain et de construction environnants
L'obtention d'un permis de construire pour un immeuble voisin ou une extension sur la parcelle adjacente peut détruire votre ensoleillement direct et déprécier la valeur de votre bien. Une consultation minutieuse des registres du borough local auprès de l'urbanisme est un préalable absolu.
Les erreurs d'achat immobilier à Londres qu'on ne découvre que six mois plus tard
Face à ces exigences, il est légitime de se demander si ce type d'acquisition convient réellement à votre profil.
Ce qu’on croyaitUn charmant investissement dans un quartier en plein gentrification avec un potentiel de plus-value immédiat
Ce qu’on découvreUne zone isolée du réseau de transport rapide, entraînant des temps de trajet quotidiens exténuants et une revente difficile en cas de retournement
Ce qui l’aurait évitéVérifier systématiquement le temps de trajet réel porte-à-porte aux heures de pointe et tester le parcours à différentes heures de la journée avant de signer.
Ce qu’on croyaitUne maison ancienne pleine de cachet avec ses parquets d'origine et ses cheminées d'époque
Ce qu’on découvreUne passoire thermique nécessitant le remplacement complet du système de chauffage et une mise aux normes totale de l'électricité vieillissante
Ce qui l’aurait évitéMandater un expert indépendant pour un RICS Home Survey Level 3 et budgéter une enveloppe de travaux de mise en conformité dès la première offre.
Ce qu’on croyaitUn achat sécurisé sans travaux urgents apparents lors des visites menées rapidement
Ce qu’on découvreDes problèmes d'humidité persistants dans les murs semi-enterrés (basement ou ground floor) masqués par un coup de peinture fraîche avant la mise en vente
Ce qui l’aurait évitéExiger des garanties écrites sur l'absence de mérules et d'humidité ascendante, et faire inspecter les caves par un spécialiste de l'étanchéité.
Ce qu’on croyaitDes charges de voisinage minimes et un quartier paisible géré par la municipalité locale
Ce qu’on découvreUne augmentation brutale de la Council Tax et des restrictions de circulation de type Low Traffic Neighbourhood (LTN) allongeant les trajets en voiture
Ce qui l’aurait évitéConsulter l'historique des votes et des projets de voirie du borough concerné et interroger les voisins directs sur la vie quotidienne dans la rue.
Qui ne devrait surtout pas acheter de maison à Londres aujourd'hui ?
Maintenant que tous ces aspects sont posés avec lucidité, il est temps de trancher et de prendre votre décision finale.
L'achat immobilier à Londres est souvent présenté comme l'alpha et l'omega de la constitution d'un patrimoine, mais il constitue une erreur stratégique majeure pour plusieurs profils de ménages. La rigidité du marché britannique, combinée à des coûts de transaction élevés et à des taux d'intérêt fluctuants, exige une situation personnelle et financière particulièrement stable. Si vous vous reconnaissez dans l'un des profils suivants, la location ou un placement financier diversifié s'avèrent des options infiniment plus rationnelles.
Le professionnel en mission de courte durée ou en mobilité internationale incertaine
→Continuer à louer un appartement flexible plutôt que d'acheter
Les frais de notaire (Stamp Duty) et les commissions d'agence à la revente absorbent l'intégralité de la plus-value potentielle si le bien est revendu avant une période minimale de cinq à sept ans.
Le ménage disposant d'un apport tout juste suffisant sans épargne de précaution
→Patienter et renforcer son épargne avant de se positionner sur le marché
L'entretien d'une maison ancienne à Londres engendre inévitablement des dépenses de réparation imprévues (toiture, chaudière, plomberie) qui nécessitent un matelas de sécurité immédiatement disponible.
L'acheteur allergique aux contraintes administratives et aux travaux de rénovation
→S'orienter vers le neuf en copropriété ou prolonger sa location
Le parc immobilier londonien est majoritairement ancien et demande un investissement personnel considérable en temps et en gestion de chantiers avec les artisans locaux.
Alors, êtes-vous vraiment prêt à franchir le pas de l'immobilier à Londres ?
Acheter une maison à Londres est une aventure passionnante qui engage durablement votre trajectoire de vie, bien au-delà de la simple dimension financière. Ce projet exige une lucidité absolue face aux contraintes du marché britannique, à la complexité des transactions et aux réalités de l'entretien d'un bâti souvent ancien. Si vous avez mesuré l'ensemble des coûts annexes, de la taxe locale aux dépenses énergétiques, et que votre horizon de placement dépasse largement un lustre, alors les fondamentaux de la pierre londonienne joueront en votre faveur.
Le succès de votre acquisition repose avant tout sur la rigueur de votre préparation : ne cédez jamais à la précipitation dictée par la tension du marché, visez des emplacements dotés d'infrastructures de transport pérennes et entourez-vous de professionnels indépendants rigoureux. Les compromis font partie intégrante de l'achat immobilier dans une capitale mondiale, mais ils doivent être choisis en conscience et non subis au détour d'une mauvaise surprise technique ou juridique découverte après la signature.
Prenez le temps de visiter les biens à différents moments de la journée, de décortiquer les rapports d'expertise et de valider votre plan de financement avec des courtiers locaux accrédités. Votre future maison à Londres doit être un lieu de vie épanouissant et un ancrage solide, et non une source de stress permanent liée à un budget sous-estimé ou à des travaux mal évalués. À vous désormais de peser le pour et le contre pour transformer ce projet en une réussite patrimoniale durable.
Questions fréquentes
Quel est le délai moyen pour finaliser un achat immobilier à Londres ?
Le processus d'achat (conveyancing) prend généralement entre trois et cinq mois entre l'acceptation de l'offre (offer accepted) et la signature définitive (completion). Ce délai s'explique par la complexité des recherches juridiques menées par les solicitors et la vérification des titres de propriété.
Qu'est-ce que la différence entre Freehold et Leasehold à Londres ?
Le Freehold signifie que vous possédez à la fois le bâtiment et le terrain sur lequel il est construit, ce qui est le cas de la majorité des maisons. Le Leasehold, plus fréquent pour les appartements, vous octroie un droit d'occupation pour une durée déterminée avec le paiement de charges foncières (ground rent) et de frais de service au propriétaire du sol.
Quels sont les frais de notaire applicables lors d'un achat immobilier à Londres ?
Au Royaume-Uni, il n'y a pas de notaire au sens latin mais des solicitors qui gèrent les aspects juridiques. La principale taxe d'acquisition est le Stamp Duty Land Tax (SDLT), dont le taux est progressif et dépend de la valeur du bien ainsi que de votre statut de résident fiscal.
Faut-il obligatoirement réaliser une expertise technique avant d'acheter ?
Il est fortement recommandé de commander un rapport d'expertise (RICS Home Survey Level 2 ou 3) pour identifier les défauts cachés, les problèmes d'humidité ou les besoins de mise aux normes de la toiture et de la structure, particulièrement dans les maisons victoriennes anciennes.
Comment est calculée la Council Tax pour une maison à Londres ?
La Council Tax est une taxe locale perçue par le borough pour financer les services publics de proximité. Son montant dépend de la valeur estimée du bien au 1er avril 1991, répartie en huit bandes fiscales allant de la lettre A (la moins chère) à la lettre H (la plus élevée).
Est-il possible d'acheter un bien à Londres en étant non-résident ?
Oui, les investisseurs non-résidents peuvent acheter un bien immobilier à Londres, mais ils doivent s'acquitter d'un surcoût de 2 % sur le Stamp Duty Land Tax et faire face à des critères d'octroi de prêt immobilier plus stricts auprès des banques britanniques.
Qu'appelle-t-on le Party Wall Act lors de travaux dans une maison ?
Le Party Wall Act est une législation britannique qui encadre les travaux affectant les murs mitoyens partagés avec vos voisins. Elle impose une procédure formelle de notification et l'établissement d'un accord écrit avec l'aide d'experts avant d'entreprendre des travaux de rénovation structurelle.
Quel est l'impact de la note EPC sur la valeur d'une maison ?
L'Energy Performance Certificate (EPC) mesure l'efficacité énergétique du logement de A à G. Une mauvaise note indique des factures de chauffage élevées et peut peser négativement sur la valeur de revente du bien face à des acheteurs de plus en plus sensibles aux économies d'énergie.
Comment les taux d'intérêt influencent-ils le marché immobilier londonien ?
Les taux directeurs de la Banque d'Angleterre dictent le coût des emprunts immobiliers (mortgages). Des taux élevés réduisent la capacité d'emprunt des ménages, ce qui exerce une pression à la baisse sur les prix affichés ou ralentit le volume des transactions sur le marché.
Quels sont les quartiers de Londres les plus prisés pour l'achat d'une maison ?
Les quartiers résidentiels recherchés incluent des zones bien desservies comme Islington, Hackney, Wandsworth ou Ealing, qui combinent un cadre de vie familial, des espaces verts de qualité et un accès rapide aux bassins d'emploi du centre de Londres.