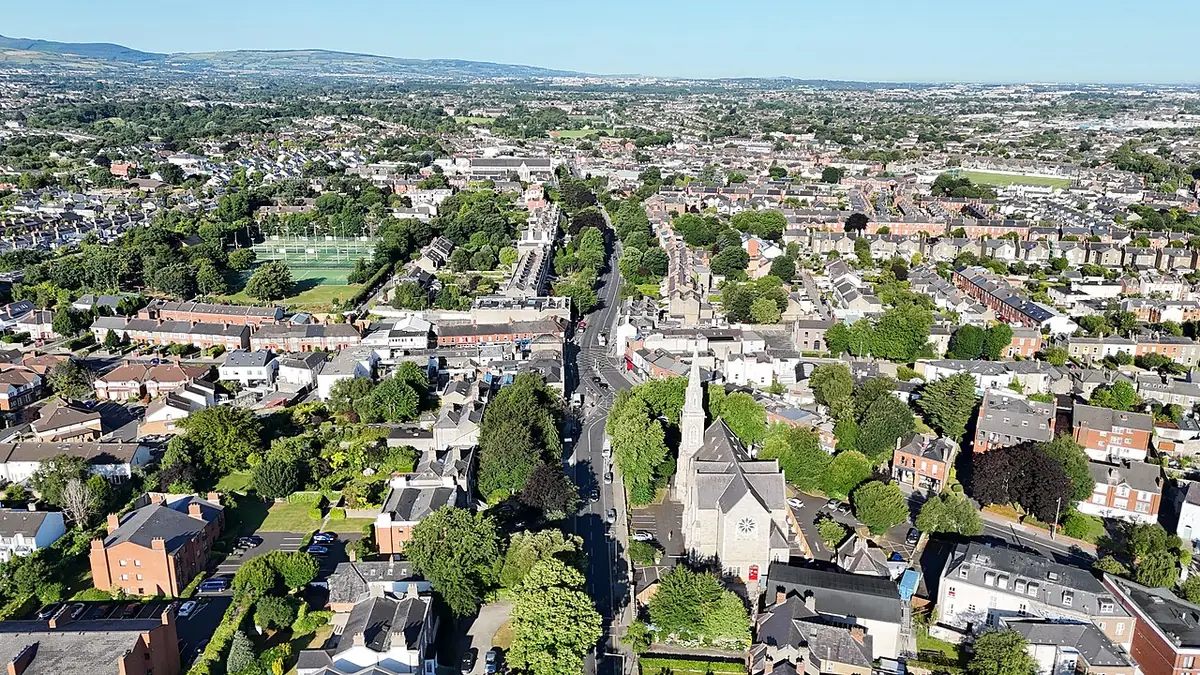
L'acquisition d'une maison à Dublin représente un engagement patrimonial majeur au sein d'un marché dynamique et concurrentiel. Ce guide décrypte pour vous les mécanismes locaux, les spécificités juridiques et les critères de choix essentiels pour sécuriser votre investissement en toute lucidité.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Acheter une maison à Dublin
L'acquisition d'une maison à Dublin représente un engagement patrimonial majeur au sein d'un marché dynamique et concurrentiel. Ce guide décrypte pour vous les mécanismes locaux, les spécificités juridiques et les critères de choix essentiels pour sécuriser votre investissement en toute lucidité.
Acheter une maison à Dublin : entre promesse de stabilité et réalité du marché immobilier
Défiler
Acheter une maison à Dublin : entre promesse de stabilité et réalité du marché immobilier
L'acquisition d'une maison à Dublin représente un engagement patrimonial majeur au sein d'un marché dynamique et concurrentiel. Ce guide décrypte pour vous les mécanismes locaux, les spécificités juridiques et les critères de choix essentiels pour sécuriser votre investissement en toute lucidité.
Rédigé par la rédaction ting.ad ·
Acheter une maison à Dublin en vue Street View : faites glisser pour regarder autour.
Pour bien calibrer votre projet, il est primordial de confronter votre profil personnel aux réalités quotidiennes de la vie dublinoise.
L'acquisition d'une maison dans la capitale irlandaise s'inscrit dans un marché particulièrement tendu où la demande surpasse structurellement l'offre disponible. Entre la quête d'un ancrage patrimonial pérenne et la nécessité d'absorber des coûts initiaux élevés, chaque acheteur doit arbitrer entre ses ambitions résidentielles et la dure réalité économique locale. Les quartiers centraux et périphériques réagissent différemment aux pressions macroéconomiques, imposant une lecture lucide de la valeur réelle des biens proposés à la vente. Comprendre ces dynamiques permet d'éviter les pièges d'un investissement impulsif et de sécuriser durablement son capital.
Un investissement patrimonial sécurisévsUne tension locative et d'achat permanente
La rareté foncière dans les zones prisées garantit historiquement une valorisation à long terme de la pierre, mais elle expose l'acquéreur à une concurrence féroce et à des surenchères fréquentes lors des enchères immobilières.
Le charme des maisons victoriennes et géorgiennesvsDes coûts de rénovation et d'isolation souvent sous-estimés
Le cachet architectural indéniable de ces bâtisses historiques s'accompagne presque toujours de contraintes techniques majeures, nécessitant des budgets conséquents pour atteindre des standards énergétiques acceptables.
Une liquidité apparente du marché dublinoisvsDes procédures d'acquisition longues et réglementées
Si trouver un bien relève du parcours du combattant, la finalisation juridique et l'obtention des accords de prêt exigent une rigueur administrative absolue, ralentissant considérablement le calendrier d'emménagement.
Quel profil d'acheteur êtes-vous face aux exigences du marché de Dublin ?
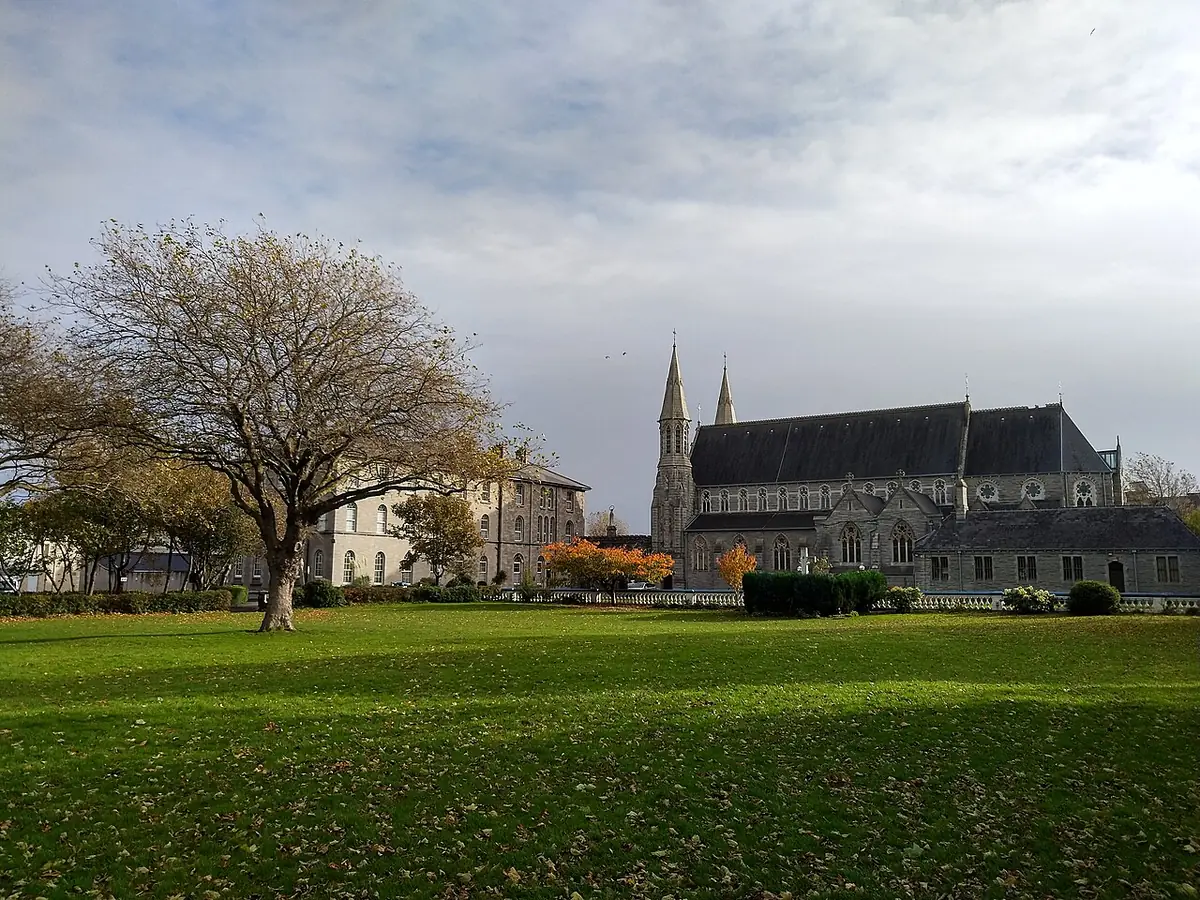
Un espace vert près de l'église d'Inchicore — Photo : Swifty4 · CC BY-SA 4.0 · Wikimedia Commons
Cette transition géographique modifie profondément vos repères, surtout lorsque vous comparez les pratiques locales à vos habitudes d'origine.
Le marché résidentiel dublinois ne s'adresse pas de la même manière selon que vous arrivez en solo, en famille ou avec un horizon d'investissement à court terme. Chaque situation implique des arbitrages précis en matière de localisation, de surface habitable et de tolérance aux travaux de remise aux normes. Analyser votre situation en amont évite les désillusions face à des biens dont l'adéquation avec vos besoins réels peut s'avérer trompeuse. Les spécificités locales exigent une clarté totale sur vos priorités avant même de consulter les premières annonces.
La recherche d'espace et de stabilité
Les familles cherchent généralement des maisons dotées d'un jardin et situées à proximité des infrastructures scolaires et des axes de transport. À Dublin, cela se traduit par une concurrence accrue sur les zones résidentielles de moyenne couronne. Vous devez accepter d'éloigner légèrement votre périmètre de recherche du centre-ville pour obtenir la surface indispensable à votre équilibre quotidien, tout en anticipant les temps de trajet aux heures de pointe.
L'urgence de l'installation et de la flexibilité
Si vous arrivez de l'étranger pour occuper un poste dans le secteur technologique ou financier, la complexité administrative irlandaise peut surprendre. L'obtention d'un historique de crédit local et la validation des dossiers par les banques exigent souvent plusieurs mois d'anticipation. Il est souvent stratégique de louer temporairement pour cartographier les quartiers avant de s'engager définitivement dans un achat immobilier.
L'optimisation fiscale et la gestion locative
Le cadre réglementaire régissant la location en Irlande impose des plafonds stricts d'augmentation des loyers dans les zones de pression tendue. Acheter une maison pour la louer nécessite une analyse rigoureuse de la rentabilité nette après impôts et charges de copropriété ou d'entretien. Les rendements bruts affichés masquent parfois des contraintes de gestion administrative et des obligations de mise aux normes énergétiques très strictes.
Acheter à Dublin quand on vient de France : les vrais changements à anticiper
Une fois ces règles assimilées, le choix du secteur géographique devient la pierre angulaire de votre démarche d'acquisition.
Le système d'acquisition immobilière en Irlande repose sur des traditions juridiques et des usages de marché qui diffèrent radicalement des pratiques hexagonales. De la nature du titre de propriété à l'intervention des notaires et des solicitors, chaque étape réserve son lot de surprises pour un acheteur francophone. Ignorer ces divergences culturelles et procédurales expose à des incompréhensions majeures lors des négociations. Une préparation méthodique s'impose pour naviguer sereinement dans cet environnement juridique anglo-saxon.
En France
La sécurité juridique du compromis de vente notarié en France
Dublin
Le système des enchères et des offres d'achat conditionnelles (Sale Agreed)
En Irlande, l'offre acceptée ne lie pas juridiquement les parties avant la signature définitive des contrats. Le vendeur peut accepter une offre supérieure (gazumping) jusqu'au dernier moment, obligeant à une réactivité et à une vigilance constantes.
En France
L'omniprésence du notaire unique ou biface pour sécuriser la vente
Dublin
L'intervention exclusive des solicitors pour chaque partie
Chaque camp mandate son propre avocat spécialisé dont le rôle est de mener toutes les recherches sur le titre de propriété et l'historique du bien, ce qui allonge les délais de transaction et augmente les frais fixes.
En France
Des diagnostics techniques normalisés et opposables (DPE, amiante)
Dublin
Le Building Energy Rating (BER) et l'inspection technique indépendante (Structural Survey)
L'évaluation énergétique est obligatoire, mais elle doit impérativement être complétée par une expertise technique approfondie menée par un géomètre ou un ingénieur pour déceler les problèmes d'humidité et de toiture.
En France
Des baux emphytéotiques rares et très encadrés
Dublin
La distinction complexe entre freehold (pleine propriété) et leasehold (bail emphytéotique de longue durée)
Certaines maisons ou terrains dépendent de baux de longue durée impliquant le paiement d'une redevance annuelle (ground rent), un point juridique qu'il faut auditer avec la plus grande rigueur avant toute signature.
Quel quartier de Dublin cibler selon votre mode de vie et votre budget ?
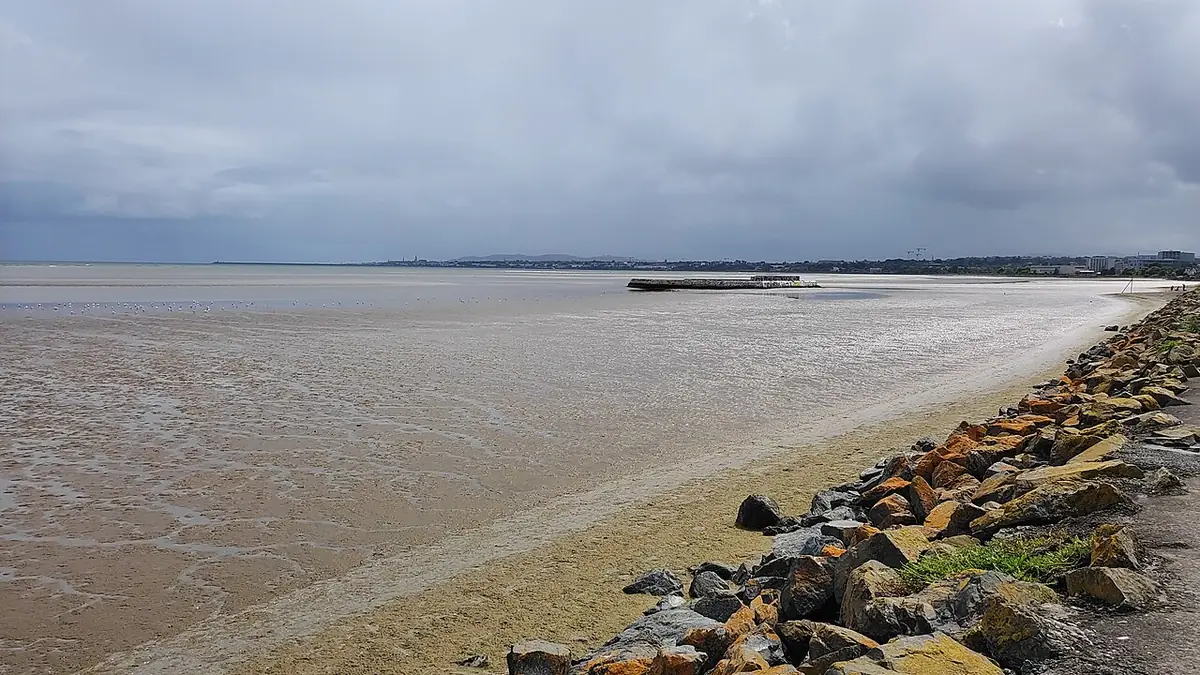
Sandymount Strand, le vaste rivage de la baie de Dublin — Photo : Josi · CC BY-SA 4.0 · Wikimedia Commons
Ce panorama géographique pose la question centrale du coût réel des acquisitions dans ces différentes zones.
La structure urbaine de Dublin s'articule autour de la rivière Liffey, séparant schématiquement le nord et le sud, tout en s'étendant vers des banlieues résidentielles très recherchées. Chaque secteur possède sa propre identité, son accessibilité en transports en commun et ses dynamiques de prix spécifiques. S'installer dans le bon quartier exige de trouver l'équilibre parfait entre la proximité de votre lieu de travail, la qualité des infrastructures scolaires et votre enveloppe financière globale. Les compromis géographiques font partie intégrante de tout projet immobilier réussi dans la capitale.
Les quartiers centraux (Dublin 1, 2, 8)
Une effervescence urbaine permanente, une forte densité et un accès immédiat à tous les services culturels et professionnels.
Pour qui
Les jeunes actifs sans enfants ou les acheteurs privilégiant la mobilité douce et la marche à pied au quotidien.
Le compromis
Des prix au mètre carré très élevés, des surfaces de maisons souvent réduites et une quasi-absence de véritables espaces extérieurs privatifs.
Les quartiers résidentiels du Sud (Dublin 4, 6, 14)
Des avenues bordées d'arbres, de superbes parcs, un calme préservé et un cadre de vie hautement recherché par les familles.
Pour qui
Les acheteurs disposant d'un budget conséquent et cherchant une valorisation patrimoniale solide ainsi qu'une excellente offre scolaire.
Le compromis
Une concurrence féroce sur chaque bien mis en vente et des prix d'entrée parmi les plus élevés de toute l'île d'Irlande.
Les quartiers dynamiques du Nord (Dublin 3, 9, Clontarf)
Une atmosphère maritime ou de village urbain, en plein renouveau, offrant un excellent compromis entre vie de quartier et accessibilité.
Pour qui
Les familles et les primo-accédants cherchant à poser leurs valises dans des zones dotées d'une vraie vie de communauté et de grands espaces verts.
Le compromis
Des disparités marquées d'une rue à l'autre et des temps de trajet qui peuvent s'allonger selon la localisation exacte de votre lieu de travail.
La première couronne et les banlieues (Blackrock, Dún Laoghaire, Swords)
Un rythme de vie plus apaisé, orienté vers la mer ou la nature, avec de grands parcs et un accès direct au DART.
Pour qui
Ceux qui recherchent des maisons plus spacieuses, un jardin plus vaste et un environnement propice à l'éducation des enfants.
Le compromis
Une dépendance accrue aux transports lourds pour rejoindre le centre et un budget transport à intégrer dans vos charges mensuelles.
Combien coûte réellement l'achat d'une maison à Dublin aujourd'hui ?
Au-delà des chiffres bruts, l'examen de ce que vous possédez juridiquement en achetant une maison mérite une attention particulière.
L'évaluation du coût d'une acquisition immobilière à Dublin ne peut se limiter au seul prix facial affiché sur les portails d'annonces. Les fourchettes de prix varient considérablement selon la typologie du bâti, son niveau de performance énergétique et sa proximité avec les axes de transport structurants. De plus, les frais annexes (droits de timbre, honoraires juridiques, expertises) représentent une enveloppe budgétaire incompressible qu'il faut impérativement intégrer dès le départ. Un plan de financement réaliste intègre l'ensemble de ces composantes pour éviter toute rupture de trésorerie.
DublinÀ vendreMaisonestimation
Prix médian au m²4 362 €La moitié des biens se vendent sous ce prix
Prix médian683 k €la moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres53 % des annonces
Surface moyenne149 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
53 %
603 k €
4 592 €
131 m²
3
33 %
763 k €
4 362 € −5 %
175 m²
4
14 %
1,04 M €
4 225 €meilleur prix / m²
245 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 4 592 € / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Propriété pleine ou bail emphytéotique : que pouvez-vous réellement détenir ?
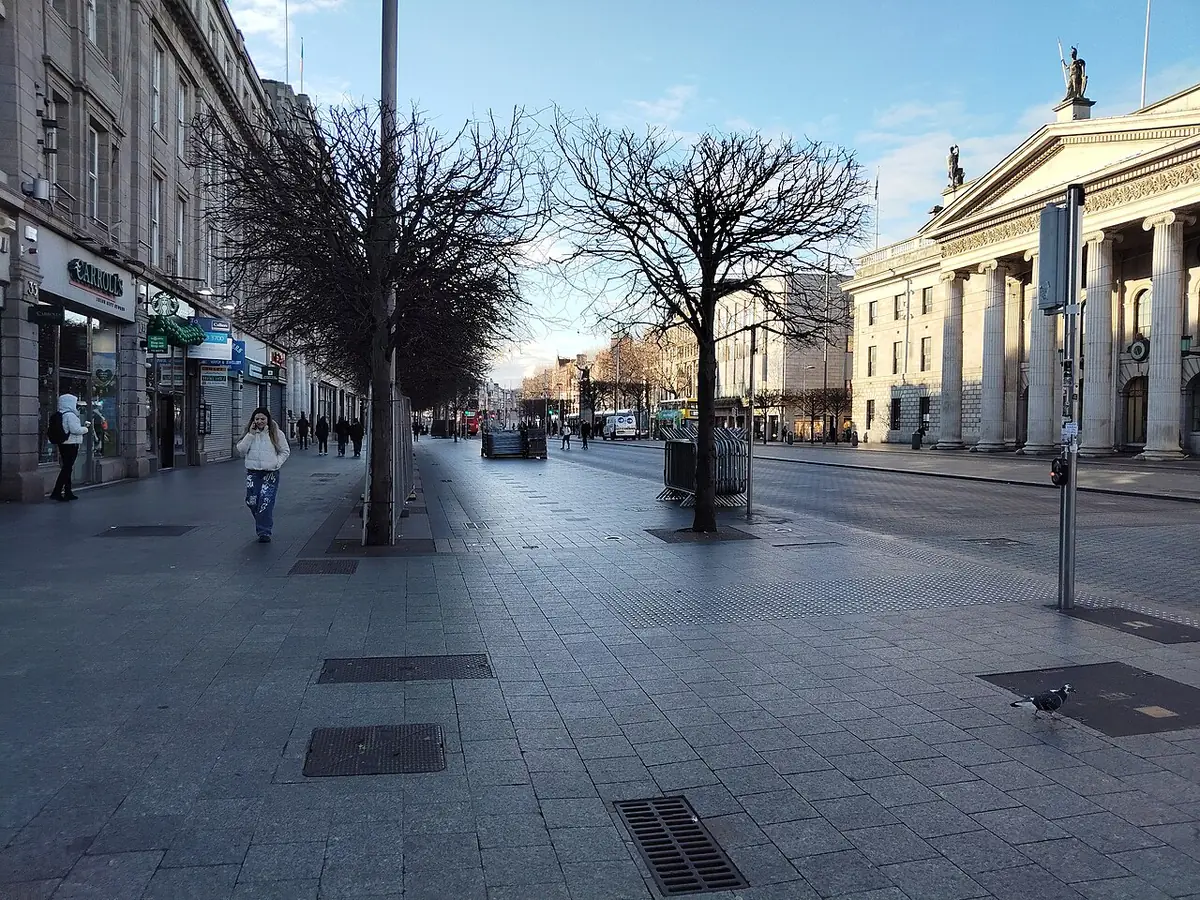
O'Connell Street, la grande avenue du centre de Dublin — Photo : CAPTAIN RAJU · CC0 · Wikimedia Commons
Avant de vous engager financièrement et de verser le moindre dépôt, une règle absolue gouverne les transactions immobilières irlandaises.
La nature juridique de votre droit de propriété en Irlande détermine la pérennité de votre investissement et les contraintes de gestion à long terme. Si la plupart des maisons individuelles relèvent de la pleine propriété, certains biens font l'objet de montages historiques complexes qu'il convient de décrypter. Comprendre ces subtilités juridiques protège votre patrimoine contre des frais cachés ou des restrictions d'usage inattendues. Votre solicitor joue ici un rôle de rempart indispensable.
Le régime du Freehold (Pleine propriété absolue)
Vous possédez à la fois le bâtiment et le terrain sur lequel il est construit, sans redevance foncière récurrente ni limitation temporelle de jouissance. C'est le standard le plus sécurisant et le plus recherché sur le marché résidentiel dublinois.
Ce que ça changeVous disposez d'une totale autonomie pour entreprendre des travaux de rénovation ou d'agrandissement, sous réserve d'obtenir les autorisations d'urbanisme locales nécessaires auprès du Dublin City Council.
Le régime du Leasehold (Bail de longue durée)
Vous achetez le droit d'occuper le bien pour une période déterminée (souvent plusieurs centaines d'années), tout en versant une redevance foncière annuelle modique (ground rent) au propriétaire initial du sol.
Ce que ça changeVous devez vérifier avec minutie le nombre d'années restantes sur le bail et les clauses restrictives éventuelles, car un bail arrivant à échéance ou comportant des conditions particulières peut compliquer une future revente.
La règle d'or à comprendre avant de verser un acompte sur un bien à Dublin
Pour orchestrer l'ensemble de ces démarches sans faux pas, il est utile de visualiser le déroulement chronologique complet d'une transaction.
Le processus d'acquisition immobilière en Irlande obéit à une chronologie rigoureuse où le statut 'Sale Agreed' ne constitue en aucun cas une garantie définitive. Entre le moment où votre offre est acceptée par le vendeur et le transfert effectif de propriété, plusieurs semaines s'écoulent, jalonnées d'audits juridiques et techniques cruciaux. Maîtriser cette chaîne de causalité vous évite de vous projeter trop vite dans les lieux et de subir des déconvenues financières irréversibles. La patience et la rigueur sont vos meilleures alliées durant cette phase d'attente.
Vous repérez une maison correspondant à vos critères et missionnez un agent immobilier pour porter votre offre au prix ou au-dessus du prix demandé.
Le vendeur accepte votre offre et le statut du bien passe officiellement à 'Sale Agreed', actant le retrait temporaire de l'annonce du marché.
Vous versez un acompte de réservation (booking deposit) remboursable à l'agence immobilière en attendant l'audit juridique initial.
Votre solicitor examine les titres de propriété, interroge le registre foncier et décèle d'éventuelles servitudes ou irrégularités urbanistiques.
Vous mandatez un ingénieur pour réaliser une inspection technique détaillée (Structural Survey) afin d'identifier les vices cachés ou les travaux d'isolation urgents.
La signature des contrats définitifs (Contracts for Sale) s'accompagne du versement d'un acompte non remboursable de 10 %, scellant définitivement l'accord avant la date de clôture (closing date).
Comment se déroule une transaction immobilière à Dublin, étape par étape ?
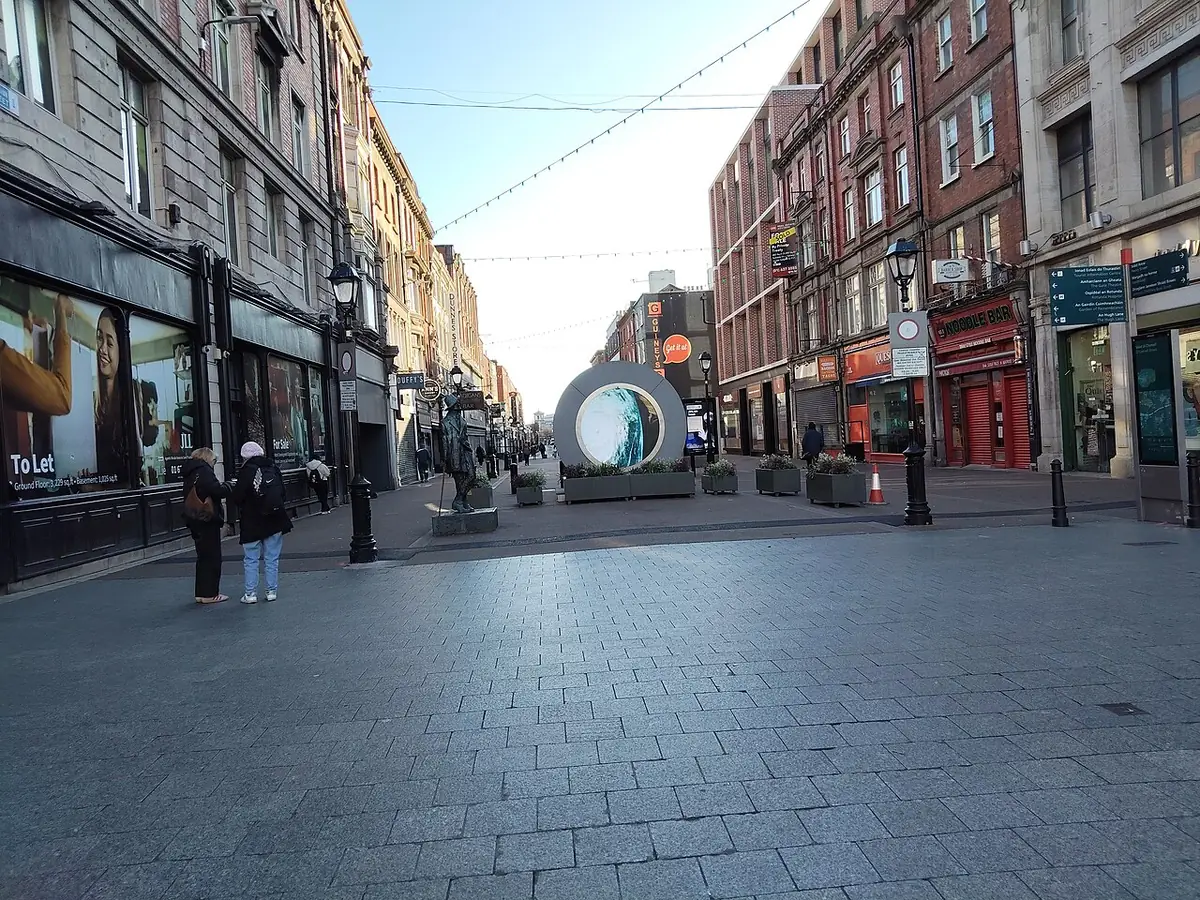
Une rue commerçante piétonne du centre de Dublin — Photo : CAPTAIN RAJU · CC0 · Wikimedia Commons
Mener à bien un projet d'achat immobilier à Dublin nécessite de coordonner l'action de multiples professionnels aux rôles bien définis. De l'évaluation de votre capacité d'emprunt auprès des institutions financières jusqu'à la remise des clés par le solicitor, chaque intervenant sécurise un maillon de la chaîne. Connaître ce calendrier opérationnel vous permet de piloter votre projet avec assurance et de respecter les exigences temporelles du marché irlandais.
L'acheteur (Vous)L'obtention de l'accord de principe (Approval in Principle)Vous montez votre dossier financier auprès d'une banque irlandaise ou d'un courtier pour attester de votre solvabilité avant même de visiter le premier bien.
L'agent immobilier (Estate Agent)La visite des biens et la soumission des offresIl gère les visites, orchestre les enchères ouvertes ou fermées et recueille les offres des différents candidats acquéreurs pour le compte du vendeur.
Le Surveyor / IngénieurL'audit technique et l'évaluation de l'état du bâtimentIl passe au crible la structure, la toiture, la plomberie et l'isolation thermique pour estimer le coût des remises aux normes indispensables.
Le Solicitor de l'acheteurL'enquête juridique et la vérification des titresIl rédige ou valide les clauses contractuelles, s'assure de l'absence de litiges fonciers et orchestre le transfert des fonds le jour de la clôture.
Le prêteur hypothécaireLe déblocage des fonds et l'émission du prêtIl valide la conformité définitive de l'opération après réception du rapport d'expertise et transfère les fonds nécessaires au solicitor pour finaliser l'achat.
Le vendeur et son SolicitorLa signature finale et le transfert de propriété (Closing)Les actes signés sont échangés, le solde du prix est versé et les clés officielles de la maison vous sont remises pour acter votre emménagement.
Maison ou appartement à Dublin : arbitrer selon votre mode de vie et votre budget
Une fois le type de bien ciblé, il convient d'analyser la réalité financière nécessaire pour concrétiser un achat dans la capitale.
Choisir entre une maison victorienne ou édouardienne avec jardin privatif en périphérie et un appartement contemporain dans les Quartiers des Docks de Dublin demande de bien peser les priorités de son quotidien. Les maisons unifamiliales, souvent caractérisées par des façades en briques rouges et des toitures en ardoise, offrent une indépendance totale vis-à-vis d'une copropriété mais impliquent une charge d'entretien structurel importante. Les propriétaires doivent anticiper la réfection de la toiture, le traitement de l'humidité très fréquente dans le climat irlandais et la gestion autonome de l'isolation thermique.
À l'inverse, opter pour un appartement au cœur de Dublin, que ce soit à Grand Canal Dock ou près de Stephen's Green, délégue l'entretien des parties communes et de l'enveloppe extérieure à une société de gestion. Cette tranquillité a un coût direct sous forme de charges de copropriété annuelles, souvent élevées dans la capitale irlandaise en raison des services de conciergerie et de sécurité. De plus, les espaces extérieurs se résument généralement à un balcon ou à une terrasse commune, ce qui redéfinit radicalement le rapport à la nature et aux loisirs de plein air pour les familles.
La question de la localisation géographique pèse lourdement dans cette balance immobilière dublinoise. Les maisons se trouvent majoritairement dans les zones résidentielles des codes postaux Dublin 4, 6 ou dans les banlieues verdoyantes comme Rathmines, Blackrock ou Dún Laoghaire, obligeant souvent à accepter des temps de trajet quotidiens plus longs vers le centre d'affaires. Les appartements concentrent l'essentiel de leur offre le long de la Liffey et dans les pôles technologiques, permettant de tout faire à pied ou à vélo mais au prix d'une densité urbaine plus forte et d'une surface habitable souvent plus restreinte pour un budget équivalent.
Enfin, la liquidité et la revente future diffèrent nettement entre ces deux types de biens immobiliers sur le marché dublinois. Les maisons familiales avec un jardin privatif conservent une demande structurellement supérieure et plus stable, portée par une démographie locale attachée à ce modèle d'habitat traditionnel. Les appartements subissent davantage les fluctuations conjoncturelles du secteur locatif et de l'investissement institutionnel, tout en restant la porte d'entrée privilégiée pour les primo-accédants souhaitant s'implanter durablement dans la capitale irlandaise sans subir l'éloignement des banlieues pavillonnaires.
Quel budget réel faut-il prévoir pour vivre et acheter à Dublin ?
Rathgar vu du ciel, un quartier verdoyant de maisons et de jardins — Photo : 瑞丽江的河水 · CC BY-SA 4.0 · Wikimedia Commons
Au-delà des chiffres bruts, c'est l'organisation concrète d'une journée type qui révèle la réalité de la vie dublinoise.
L'acquisition d'un bien immobilier à Dublin ne se limite pas au prix d'achat affiché sur les portails d'annonces. Il faut intégrer l'ensemble des frais annexes obligatoires, des taxes locales et du coût de la vie courante pour évaluer la viabilité financière de votre projet sur le long terme. Les données du marché reflètent la forte tension sur le logement dans la capitale irlandaise.
Frais d'acquisition et taxes initiales à Dublin
Poste de dépense
Base de calcul
Montant estimé ou taux
Droits de timbre (Stamp Duty)
Valeur du bien jusqu'à 1 million d'euros
1 pour cent de la valeur d'achat
Frais de notaire et juridiques
Honoraires du solicitor et recherches foncières
2 000 à 4 500 euros HT
Rapport d'expertise technique (Survey)
Inspection complète du bâtiment
600 à 1 200 euros
Taxe d'habitation locale (LPT)
Valeur estimée du bien par le Revenue
90 à plus de 1 000 euros par an
Les frais d'acquisition s'ajoutent systématiquement à votre apport personnel et ne sont généralement pas financés par les banques irlandaises.
Budget mensuel indicatif pour un foyer de deux personnes à Dublin
Poste budgétaire
Fourchette basse
Fourchette haute
Charges de copropriété (Management Fees)
1 200 euros par an
3 500 euros par an
Alimentation et courses courantes
600 euros par mois
900 euros par mois
Transports (Leap Card et entretien véhicule)
150 euros par mois
400 euros par mois
Énergie (Électricité et gaz naturel)
180 euros par mois
350 euros par mois
Les factures d'énergie en Irlande comptent parmi les plus élevées d'Europe, rendant l'étiquette énergétique du bien achetée critique pour votre budget.
Santé, écoles et transports : un mardi ordinaire dans la vie d'un résident à Dublin
Cette routine apparente masque toutefois des réalités techniques que les visites immobilières traditionnelles omettent souvent de révéler.
Pour comprendre l'impact d'un achat immobilier à Dublin, il faut expérimenter le rythme quotidien des infrastructures locales. Entre les déplacements pendulaires le long des axes engorgés, la gestion des places scolaires et l'accès aux soins de santé, chaque quartier impose sa propre partition aux habitants.
07:30Départ du domicile et gestion du trafic matinalLes axes menant au canal central et au centre-ville connaissent une forte affluence, qu'il s'agisse d'emprunter le Luas ou de conduire.
08:30Dépôt des enfants à l'école locale (National School)L'inscription dans les écoles publiques ou confessionnelles demande d'anticiper très en amont, les listes d'attente étant une réalité incontournable.
09:00Arrivée au bureau ou espace de coworkingLes pôles d'emploi se concentrent principalement autour des quais de la Liffey et du quartier des affaires de Grand Canal Dock.
13:00Pause méridienne et courses de proximitéLes commerces de quartier permettent de subvenir aux besoins immédiats, avec une offre de services très dynamique en centre-ville.
17:30Retour au domicile et gestion des rendez-vous médicauxL'accès aux médecins généralistes (GPs) s'organise souvent via le système privé, les listes d'attente publiques étant particulièrement tendues.
19:30Détente et vie de quartierLes soirées s'articulent autour des commodités locales, des parcs urbains comme St Stephen's Green et de la vie associative de proximité.
Ce que l'annonce immobilière ne vous dira pas sur les biens à Dublin
Ces aspects techniques ignorés mènent trop souvent à des désillusions que les nouveaux propriétaires découvrent trop tardivement.
Le marché immobilier dublinois possède ses propres usages et spécificités techniques que les superbes photographies de présentation se gardent bien de révéler. Derrière une rénovation esthétique se cachent parfois des défis structurels majeurs liés à l'âge du parc bâti et aux réglementations locales.
L'isolation thermique et la notation BER
De nombreuses maisons anciennes affichent des performances énergétiques médiocres. Améliorer une note BER de F vers B représente un investissement financier considérable qui doit impérativement être budgété avant de signer.
Les règles strictes d'urbanisme (Planning Permission)
Modifier la façade d'une maison victorienne, ajouter une extension ou même changer des fenêtres dans certains secteurs protégés de Dublin est soumis à des autorisations municipales extrêmement restrictives et longues à obtenir.
Le système de plomberie et la pression de l'eau
Les anciens réservoirs d'eau dans les combles et la vétusté des canalisations dans certains quartiers historiques nécessitent souvent une réfection complète pour éviter les pannes récurrentes et les dégâts des eaux.
Le stationnement résidentiel réglementé
Posséder une voiture dans le centre ou les zones proches de Dublin ne garantit en rien une place devant chez soi. Les permis de stationnement pour résidents sont soumis à des quotas stricts et parfois impossibles à obtenir selon le type de bail.
L'historique des inondations pluviales
Certaines zones de Dublin situées à proximité des rivières ou des secteurs côtiers bas sont vulnérables aux épisodes de fortes pluies combinées aux marées, impactant directement le coût et l'obtention d'une assurance habitation.
Les erreurs qu'on découvre six mois après s'être installé à Dublin
Face à ces exigences et à ces risques, il est tout aussi important de savoir si ce projet d'achat immobilier est réellement fait pour vous.
Ce qu’on croyaitUne charmante maison ancienne pleine de cachet avec ses parquets d'origine et ses cheminées en marbre.
Ce qu’on découvreUne passoire thermique impossible à chauffer correctement malgré des radiateurs fonctionnant à pleine puissance tout l'hiver.
Ce qui l’aurait évitéExiger un certificat BER détaillé, faire réaliser un diagnostic thermique par un ingénieur indépendant et chiffrer les travaux d'isolation avant de faire une offre ferme.
Ce qu’on croyaitUn quartier résidentiel calme et paisible, parfait pour élever des enfants loin de l'agitation du centre-ville.
Ce qu’on découvreUn axe routier de contournement saturé aux heures de pointe, transformant chaque sortie matinale en épreuve de patience.
Ce qui l’aurait évitéVisiter les environs du bien à différents horaires de la journée, notamment en semaine entre 7h30 et 9h00 et en fin d'après-midi.
Ce qu’on croyaitUne copropriété moderne avec des charges modérées pour un entretien sans souci des espaces communs.
Ce qu’on découvreUne gestion défaillante de l'immeuble avec des impayés chroniques de charges parmi les copropriétaires et des travaux de toiture non financés.
Ce qui l’aurait évitéConsulter systématiquement les procès-verbaux des trois dernières assemblées générales de la copropriété et interroger le syndic sur le fonds de réserve.
Ce qu’on croyaitUne proximité immédiate avec les transports en commun offrant un accès direct au cœur de Dublin.
Ce qu’on découvreDes lignes de bus saturées aux heures de pointe où les véhicules passent sans s'arrêter car ils sont déjà complets.
Ce qui l’aurait évitéTester personnellement le trajet domicile-travail aux heures effectives de pointe en conditions réelles avant de signer le compromis de vente.
Qui ne devrait pas acheter un bien immobilier à Dublin en ce moment ?
Il est temps de synthétiser l'ensemble de ces paramètres pour prendre votre décision en toute lucidité.
L'achat immobilier à Dublin est souvent présenté comme l'unique voie vers la stabilité financière, mais c'est une stratégie inadaptée à certaines situations personnelles et professionnelles. Acquérir un bien dans un marché aussi tendu demande une visibilité à long terme que tout le monde ne possède pas.
Le professionnel en mobilité internationale à court terme
→Continuer à louer un appartement flexible plutôt que de s'engager dans un achat.
Les frais d'acquisition initiaux et les taxes ne sont pas amortissables sur une période inférieure à cinq ou sept ans, rendant la vente rapide financièrement destructrice.
Le primo-accédant au budget extrêmement serré sans épargne de précaution
→Attendre de consolider son apport et de constituer un matelas de sécurité.
Les imprévus structurels et l'inflation des coûts d'entretien d'un bien à Dublin risquent de placer le propriétaire en situation de défaut de paiement dès la première grosse réparation.
Le ménage hésitant sur son ancrage géographique en Irlande
→Tester la vie dublonaise en location pendant au moins une année complète.
S'engager dans l'achat d'une maison en banlieue ou d'un appartement en centre-ville sans connaître les dynamiques des différents quartiers conduit fréquemment à des regrets rapides.
Alors, êtes-vous prêt à franchir le pas de l'achat immobilier à Dublin ?
Acheter un bien immobilier à Dublin ne se résume pas à un simple calcul financier ou à la signature d'un contrat de prêt hypothécaire auprès d'une banque irlandaise. C'est un engagement de vie qui vous enracine dans le tissu social, économique et culturel de la capitale. Si vous avez validé votre capacité à absorber les coûts annexes, compris les exigences techniques du bâti local et accepté les compromis inhérents aux temps de trajet, alors le marché dublinois s'ouvre à vous avec des opportunités solides pour bâtir un patrimoine durable.
Le succès de votre démarche repose entièrement sur la rigueur de votre préparation et sur votre refus de céder à l'urgence ou à la précipitation qu'entretiennent parfois les dynamiques concurrentielles des enchères immobilières en Irlande. Prenez le temps de faire expertiser chaque bien, d'analyser les comptes des copropriétés et de tester les transports aux heures de pointe. Chaque vérification effectuée en amont constitue le meilleur bouclier contre les déconvenues post-acquisition et garantit la sérénité de votre installation.
En définitive, devenir propriétaire à Dublin offre une formidable stabilité dans une métropole européenne en pleine effervescence, à condition d'aborder cette transition avec lucidité et pragmatisme. Les contraintes du marché ne doivent pas effrayer, mais plutôt guider vos choix vers le bien qui correspond réellement à votre rythme de vie et à vos ambitions à long terme, transformant ainsi votre investissement en un véritable foyer pérenne.
Questions fréquentes
Quel est le montant moyen des frais de notaire et juridiques pour un achat à Dublin ?
Les honoraires du solicitor (avocat en charge des aspects juridiques de la transaction) oscillent généralement entre 2 000 et 4 500 euros hors taxes,auxquels il faut ajouter divers frais administratifs et de recherche foncière obligatoires lors du transfert de propriété.
Qu'appelle-t-on le certificat BER pour un logement en Irlande ?
Le Building Energy Rating est l'équivalent du diagnostic de performance énergétique français. Il attribue une note allant de A (très économe) à G (très énergivore), constituant un indicateur primordial pour anticiper vos factures de chauffage à Dublin.
Doit-on obligatoirement payer un droit de timbre (Stamp Duty) lors d'un achat immobilier ?
Oui, le Stamp Duty est une taxe gouvernementale obligatoire prélevée lors de l'acquisition d'un bien immobilier en Irlande. Son taux s'élève actuellement à 1 pour cent pour la tranche de valeur d'un bien résidentiel jusqu'à 1 million d'euros.
Comment fonctionne le système des offres et des enchères sur le marché immobilier dublinois ?
Contrairement au système français, les ventes immobilières à Dublin passent souvent par des agents de vente aux enchères (estate agents) où les acheteurs potentiels font des offres successives par palier, la vente n'étant juridiquement contraignante qu'à la signature finale des contrats par les solicitors.
Est-il difficile d'obtenir un prêt hypothécaire (mortgage) auprès des banques en Irlande ?
Les banques irlandaises appliquent des critères d'octroi stricts réglementés par la Banque centrale d'Irlande, limitant généralement l'emprunt à quatre fois le revenu brut du foyer et exigeant un apport personnel minimum de 10 pour cent du prix d'achat.
Quels sont les quartiers de Dublin les plus recherchés pour l'achat d'une maison familiale ?
Les codes postaux Dublin 4, Dublin 6 ainsi que les communes périphériques côtières telles que Dún Laoghaire, Blackrock et Rathmines concentrent la plus forte demande en raison de la qualité des infrastructures scolaires et de leur cadre de vie verdoyant.
Qu'en est-il des charges de copropriété pour les appartements à Dublin ?
Les management fees annuelles varient considérablement selon les résidences, allant de 1 200 euros pour des immeubles standard jusqu'à plus de 3 500 euros pour des programmes dotés de services de conciergerie et d'espaces verts élaborés dans les zones centrales.
Les étrangers non-résidents peuvent-ils acheter un bien immobilier en Irlande ?
Il n'existe aucune restriction légale empêchant un citoyen étranger, résident ou non-résident en Irlande, d'acheter un bien immobilier sur le territoire irlandais, bien que l'obtention d'un crédit auprès d'une banque locale demande des justificatifs de revenus adaptés.
Comment s'organise le stationnement pour les résidents dans le centre de Dublin ?
Le stationnement de rue est géré par la Dublin City Council via des zones payantes. Les résidents peuvent solliciter un permis de stationnement annuel, dont l'attribution dépend strictement du type de logement et des quotas autorisés par rue.
Quelles sont les taxes annuelles récurrentes à payer après l'achat d'un bien à Dublin ?
La principale taxe locale est la Local Property Tax (LPT), calculée par l'administration fiscale irlandaise (Revenue) sur la base de la valeur vénale estimée de votre bien immobilier au 1er novembre de l'année de référence.