Acheter un appartement à Dublin demande de décoder un marché immobilier dynamique et fortement réglementé. Ce guide vous accompagne pas à pas pour comprendre les prix, choisir le bon quartier et sécuriser chaque étape de votre investissement immobilier en toute sérénité.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Acheter un appartement à Dublin
Acheter un appartement à Dublin demande de décoder un marché immobilier dynamique et fortement réglementé. Ce guide vous accompagne pas à pas pour comprendre les prix, choisir le bon quartier et sécuriser chaque étape de votre investissement immobilier en toute sérénité.
Ce que l'on obtient vraiment en achetant un appartement à Dublin
Défiler
Ce que l'on obtient vraiment en achetant un appartement à Dublin
Acheter un appartement à Dublin demande de décoder un marché immobilier dynamique et fortement réglementé. Ce guide vous accompagne pas à pas pour comprendre les prix, choisir le bon quartier et sécuriser chaque étape de votre investissement immobilier en toute sérénité.
Rédigé par la rédaction ting.ad ·
Acheter un appartement à Dublin en vue Street View : faites glisser pour regarder autour.
Au-delà de ces grands équilibres macroéconomiques, c'est votre quotidien personnel qui va déterminer la pertinence de votre implantation.
Investir dans un appartement à Dublin ne se résume pas à acquérir des mètres carrés dans une capitale européenne dynamique. Derrière l'attrait d'un marché technologique en plein essor se cache une réalité foncière complexe, marquée par une offre structurellement tendue et des règles d'urbanisme strictes. Chaque acquéreur doit arbitrer entre la promesse d'une valorisation à long terme et la réalité des contraintes locales de gestion immobilière. Comprendre ce paradoxe est la première étape indispensable pour structurer votre projet d'achat immobilier en toute lucidité.
La promesse d'une liquidité rapidevsLa réalité d'un marché sous tension permanente
La demande locative et d'achat reste extrêmement forte face à un parc de logements insuffisant, ce qui garantit théoriquement une sortie aisée. Cependant, les délais administratifs et l'accès au crédit exigent une préparation financière irréprochable avant de formuler une offre.
L'attrait des programmes neufs modernesvsLa rareté des parcelles et les limites de l'expansion
Les nouveaux programmes répondent à des normes énergétiques élevées, mais leur localisation est souvent excentrée par rapport au cœur historique. Les biens anciens offrent un cachet recherché mais nécessitent souvent des budgets de rénovation conséquents.
La stabilité d'un marché institutionnelvsLes contraintes réglementaires de gestion locative
Le cadre juridique irlandais protège fortement les locataires et encadre strictement l'évolution des loyers dans certaines zones de pression. Cette sécurité juridique pour l'occupant se traduit par une gestion rigoureuse et des marges de manœuvre encadrées pour le propriétaire.
Ce lieu correspond-il réellement à votre mode de vie ?
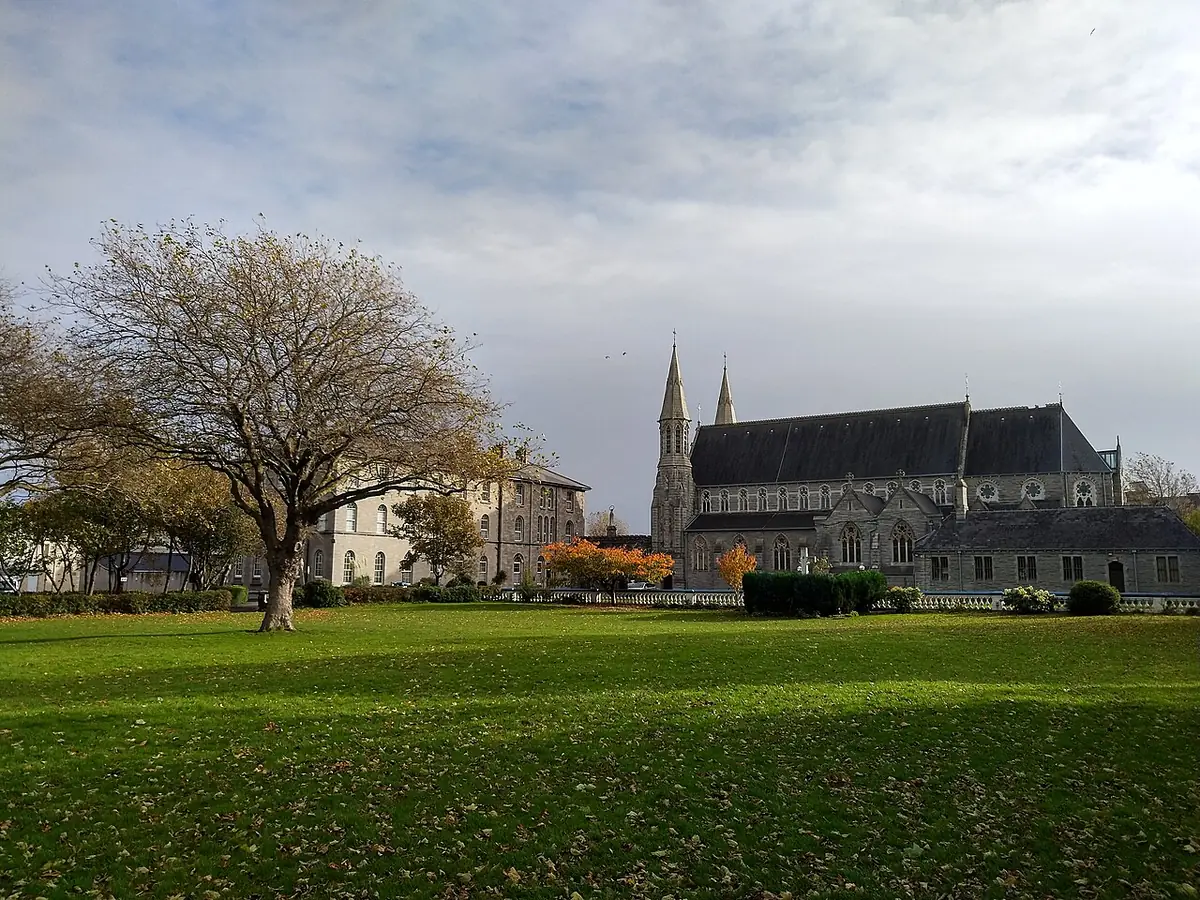
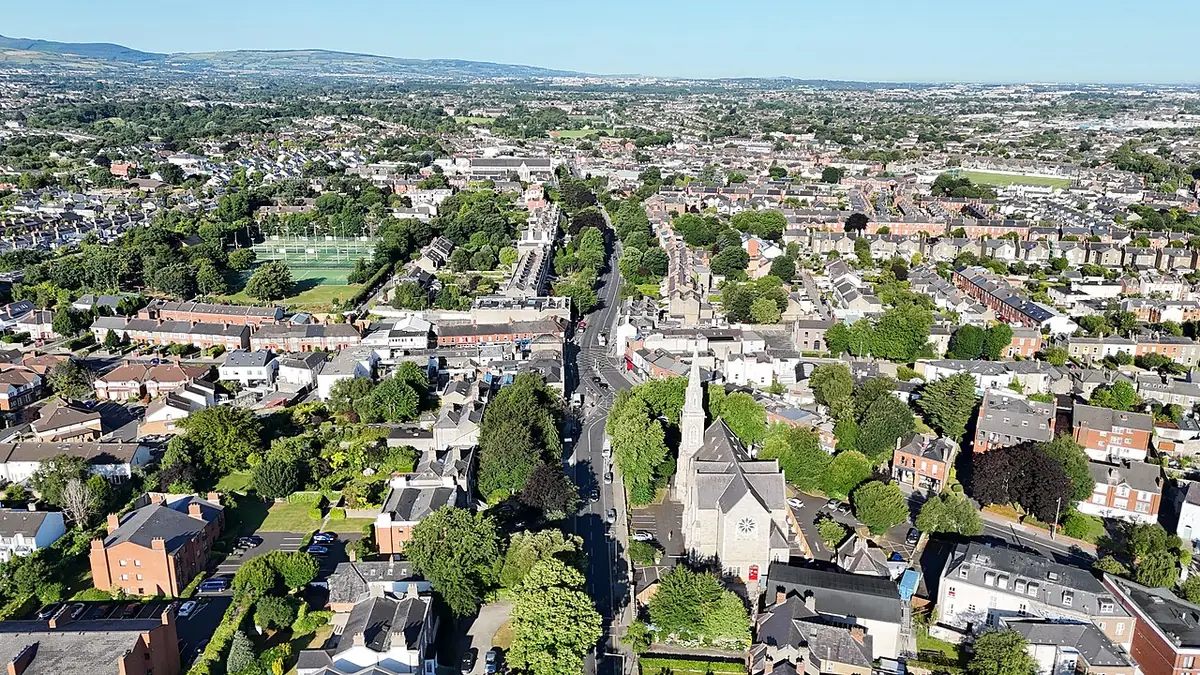
Un espace vert près de l'église d'Inchicore — Photo : Swifty4 · CC BY-SA 4.0 · Wikimedia Commons
Ce positionnement géographique se double d'un changement culturel profond par rapport à vos repères d'origine.
La géographie urbaine de Dublin impose des choix tranchés selon votre situation professionnelle et personnelle. Entre l'effervescence des quartiers d'affaires technologiques le long de la Liffey et la quiétude des zones résidentielles périphériques desservies par le DART, l'expérience urbaine change radicalement. Il est donc crucial d'évaluer votre tolérance aux temps de transport, votre besoin d'espace extérieur et votre attachement à la vie de quartier avant de cibler un secteur précis pour votre acquisition.
Le choix de la centralité piétonne
Vous privilégiez la proximité immédiate de votre lieu de travail pour éliminer les contraintes de transport quotidien. Vivre dans les secteurs centraux ou les Docklands signifie accepter des surfaces plus compactes pour un budget équivalent, compensées par une vie culturelle et sociale accessible à pied. Les appartements récents y offrent un confort moderne et des prestations collectives appréciables, bien que le coût au mètre carré y atteigne les sommets de la capitale irlandaise.
L'option des quartiers semi-périphériques
Vous cherchez à concilier une activité professionnelle au centre et un cadre de vie plus respirant, à proximité de la mer ou des parcs. Les secteurs situés le long de la côte ou vers les premières hauteurs permettent d'accéder à des surfaces plus généreuses et à des copropriétés dotées de verdure. Le compromis réside dans l'utilisation quotidienne des transports en commun, qu'il s'agisse du DART ou des lignes de bus structurantes, dont la régularité pèse dans l'organisation de vos journées.
La stratégie de la demande universitaire et médicale
Votre objectif principal est la sécurisation d'un flux de revenus régulier adossé à un bassin d'emploi ou estudiantin stable. Les biens situés à proximité des grands pôles universitaires ou hospitaliers garantissent une rotation fluide et une vacance locative minimale. Vous devez toutefois intégrer le plafonnement des loyers en zone tendue et la fiscalité spécifique applicable aux revenus fonciers en Irlande pour calculer avec exactitude votre rentabilité nette.
Y vivre quand on vient de France : ce qui change concrètement
Une fois ces repères assimilés, le choix du quartier devient la décision structurante de votre projet d'achat.
S'installer à Dublin après avoir vécu en France implique d'abandonner certains réflexes administratifs, urbanistiques et culturels. Le marché immobilier irlandais, l'organisation des copropriétés et la relation contractuelle avec les intermédiaires obéissent à des traditions juridiques anglo-saxonnes spécifiques. Anticiper ces décalages culturels vous évitera des déconvenues lors de la visite des biens et de la rédaction des offres d'achat.
En France
La centralité historique haussmannienne et ses immeubles en pierre de taille
Dublin
L'omniprésence du style georgien et des maisons victoriennes divisées en appartements
Les hauteurs sous plafond sont souvent spectaculaires, mais l'isolation thermique et phonique des bâtiments anciens demande une attention particulière lors de l'inspection technique avant l'achat.
En France
Un encadrement notarié très protecteur et centralisé
Dublin
Le rôle central des solicitors dans la transmission des titres de propriété
La phase de due diligence juridique est menée par des avocats spécialisés dont les diligences peuvent prolonger le calendrier de la transaction par rapport aux standards continentaux habituels.
En France
Des charges de copropriété lissées et régies par la loi de 1965
Dublin
Le système des Management Companies et des service charges annuelles
Chaque propriétaire est actionnaire de la structure qui gère l'immeuble. Le paiement des charges est obligatoire et leur montant, voté en assemblée, finance l'entretien structurel et les fonds de réserve.
En France
Un marché locatif très réglementé par la loi ALUR et les baux types
Dublin
Des règles de relocation strictes et des désignations de Rent Pressure Zones
Si vous achetez pour louer, vous devez intégrer le fait que l'ajustement des loyers est strictement encadré par la loi, limitant la liberté de fixation du loyer initial lors des renouvellements.
Quel quartier choisir selon vos priorités de vie à Dublin ?
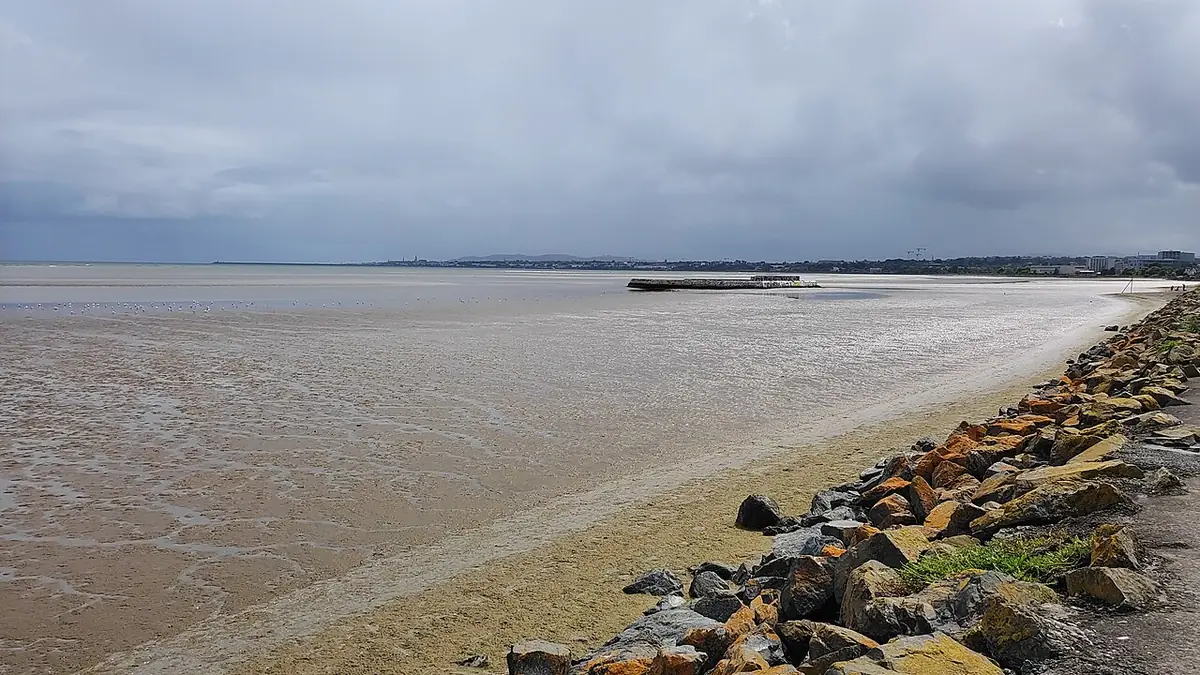
Sandymount Strand, le vaste rivage de la baie de Dublin — Photo : Josi · CC BY-SA 4.0 · Wikimedia Commons
Cette cartographie des quartiers pose directement la question centrale du budget et des valorisations financières.
Le territoire dublinois se segmente en codes postaux et en micro-quartiers aux ambiances très marquées. Du dynamisme technologique des quais aux quartiers résidentiels verdoyants du sud de la ville, chaque secteur offre un compromis unique entre accessibilité, typologie de biens et qualité de vie. Analyser le ressenti quotidien de chaque zone vous permettra d'aligner votre budget avec la réalité de votre mode de vie.
Dublin 2 et les Docklands
Une atmosphère ultra-dynamique, rythmée par les flux des sièges sociaux technologiques et financiers, avec une architecture moderne de verre et d'acier le long de l'eau.
Pour qui
Les actifs en quête de mobilité douce, travaillant dans la tech ou la finance, souhaitant tout faire à pied ou à vélo sans contrainte de transport lourd.
Le compromis
Un coût au mètre carré parmi les plus élevés de la capitale et des surfaces d'appartements souvent plus compactes pour un même budget.
Dublin 4 et la côte sud (Ballsbridge, Donnybrook)
Un cadre de vie résidentiel prestigieux, arboré, calme, ponctué d'ambassades, de grands espaces verts et de commerces de proximité haut de gamme.
Pour qui
Les familles ou les acheteurs recherchant la tranquillité, de belles copropriétés bourgeoises et une proximité immédiate avec la mer et les bons établissements scolaires.
Le compromis
Une offre extrêmement rare et convoitée qui se négocie à des prix très fermes, avec une concurrence forte de la part d'acquéreurs fortunés.
Dublin 6 et les zones résidentielles (Ranelagh, Rathmines)
Un esprit village très vivant, commerçant et cosmopolite, parfaitement desservi par le tramway Luas qui relie le secteur au centre en quelques minutes.
Pour qui
Ceux qui veulent concilier une vie de quartier animée (cafés, restaurants, marchés) et un accès rapide au centre-ville sans vivre dans l'hyper-hypercentre.
Le compromis
Une tension locative et immobilière permanente qui maintient les prix à un niveau élevé et engendre des processus d'acquisition rapides.
Combien coûte réellement un appartement à Dublin ?
Au-delà de ces chiffres bruts, la nature juridique du droit de propriété en Irlande mérite un examen attentif.
L'évaluation du coût d'un appartement à Dublin ne se limite pas au prix facial affiché par les agences. Le marché irlandais fonctionne selon un système d'enchères inversées ou d'offres sous pli cacheté qui pousse souvent les prix finaux au-delà de la mise à prix initiale. Pour bâtir un plan de financement réaliste, vous devez croiser les données de prix au mètre carré par secteur avec les frais annexes incompressibles liés à l'acte d'achat.
DublinÀ vendreAppartementestimation
Prix médian au m²5 320 €La moitié des biens se vendent sous ce prix
Prix médian460 k €la moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres38 % des annonces
Surface moyenne85 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
1
28 %
302 k €
6 048 € +8 %
50 m²
2le plus courant
38 %
420 k €
5 600 €
75 m²
3
24 %
532 k €
5 320 € −5 %
100 m²
4
10 %
721 k €
5 152 €meilleur prix / m²
140 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 5 600 € / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : freehold versus leasehold
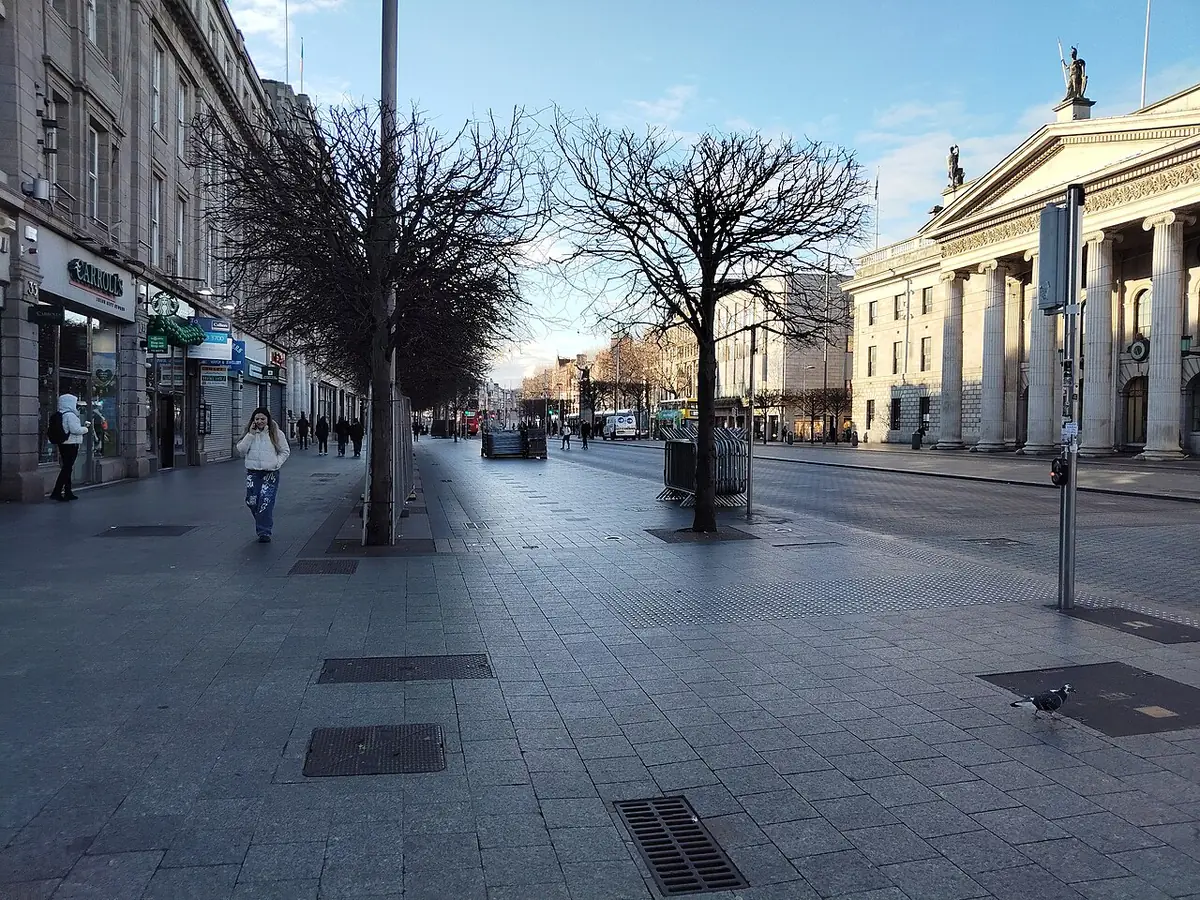
O'Connell Street, la grande avenue du centre de Dublin — Photo : CAPTAIN RAJU · CC0 · Wikimedia Commons
Ces précautions juridiques s'intègrent dans un calendrier de transaction très encadré qu'il convient de maîtriser pas à pas.
En droit immobilier irlandais, la question de la détention du sol et de la structure du bâtiment est fondamentale. Contrairement à l'achat d'une maison individuelle qui s'accompagne souvent de la pleine propriété du terrain, l'acquisition d'un appartement relève presque toujours d'un régime partagé. Saisir la nuance juridique entre ces modes de détention vous protège contre des surprises financières majeures à long terme.
Le régime du Leasehold et la gestion collective
La grande majorité des appartements à Dublin sont vendus sous forme de leasehold, où vous achetez le droit d'occuper le bien pour une durée déterminée (souvent 99 ou 999 ans), associé à des parts dans la société de gestion de l'immeuble. Cette structure garantit l'entretien des parties communes mais implique de respecter un règlement de copropriété strict et de s'acquitter des charges annuelles obligatoires pour la pérennité du bâtiment.
Ce que ça changeVous devez impérativement faire analyser par votre solicitor la durée restante du bail et l'état financier de la management company avant de signer tout engagement ferme.
La quote-part et la maîtrise des charges de copropriété
Les charges de copropriété (service charges) couvrent l'assurance de l'immeuble, l'entretien des ascenseurs, le nettoyage des espaces partagés et l'alimentation d'un fonds d'amortissement pour les gros travaux futurs. En Irlande, la législation impose aux sociétés de gestion de constituer des réserves financières suffisantes pour éviter les appels de fonds brutaux en cas de ravalement ou de réfection de toiture.
Ce que ça changeUn audit rigoureux des comptes des trois dernières années de la copropriété vous permettra d'identifier d'éventuels impayés collectifs ou des travaux d'envergure non financés.
La règle à comprendre avant de verser un acompte à Dublin
Pour orchestrer sereinement ces différentes étapes, découvrez le déroulement chronologique d'une transaction type à Dublin.
Le processus d'achat immobilier en Irlande obéit à une chronologie spécifique où l'engagement moral précède l'engagement juridique formel. Comprendre la nature du booking deposit et le rôle du solicitor vous évitera de perdre de l'argent ou de vous retrouver bloqué dans une négociation défavorable. C'est la séquence des garanties qu'il faut impérativement intégrer avant de faire une proposition.
La visite du bien et la vérification des premiers éléments techniques fournis par l'agent immobilier.
L'émission d'une offre d'achat verbale ou écrite transmise par l'intermédiaire de l'agent de vente de l'immeuble.
Le versement d'un acompte de réservation (booking deposit) auprès de l'agent, qui est totalement remboursable tant que les contrats formalisés ne sont pas signés.
L'examen approfondi des titres de propriété et des diagnostics par votre solicitor, qui déclenche la phase de due diligence juridique.
La signature des contrats de vente définitifs (Contracts for Sale) accompagnée du versement d'un dépôt non remboursable, généralement fixé à 10% du prix d'achat.
La clôture de la vente (closing) et la remise des clés, orchestrées par les avocats respectifs des deux parties.
Comment se déroule une transaction immobilière à Dublin, étape par étape
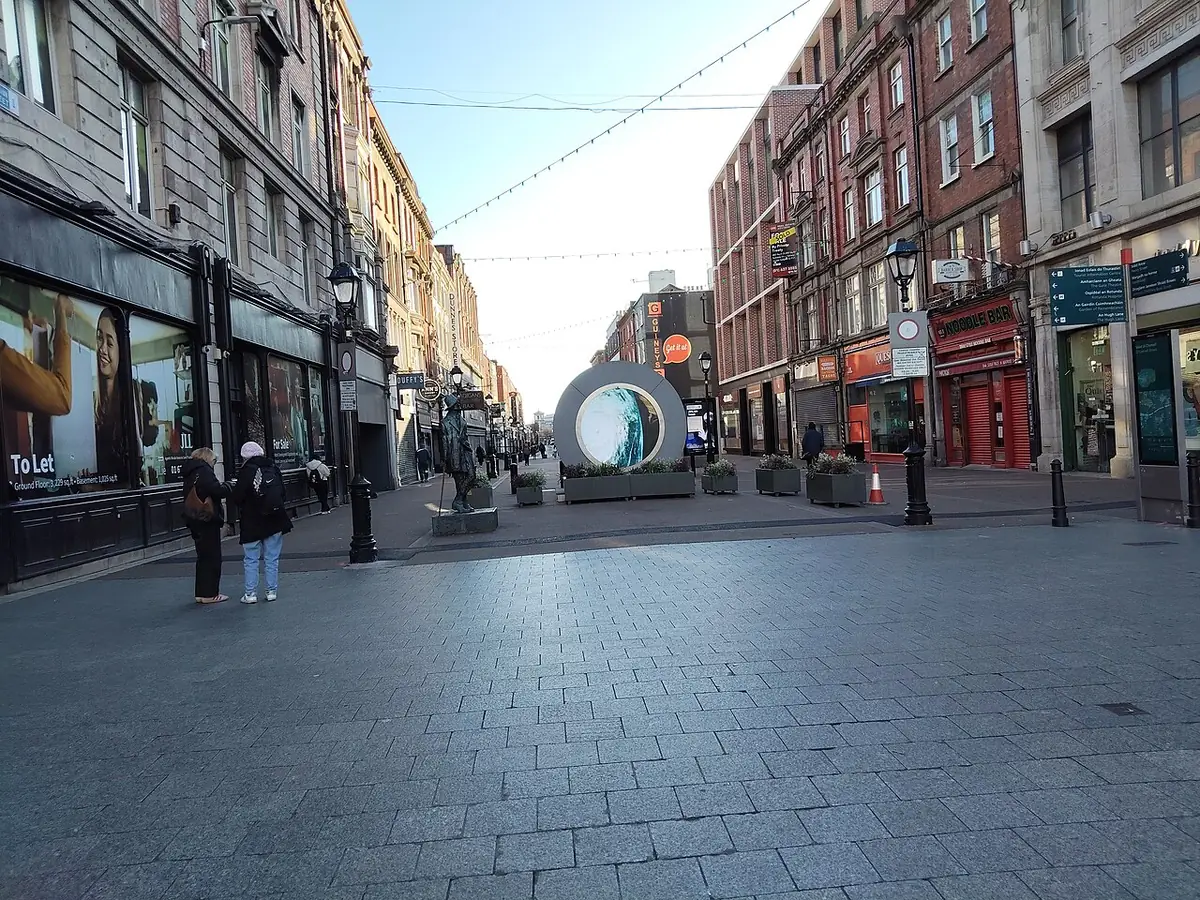
Une rue commerçante piétonne du centre de Dublin — Photo : CAPTAIN RAJU · CC0 · Wikimedia Commons
Acheter un bien immobilier à Dublin requiert la coordination de plusieurs acteurs clés : l'acheteur, l'agent immobilier vendeur, les solicitors des deux parties et, le cas échéant, le conseiller financier. Chaque intervenant joue un rôle précis dans un calendrier séquencé qui garantit la sécurité juridique de la transaction. Voici le parcours type qui mène de la première visite à la remise des clés.
L'acheteurL'obtention de l'accord de principe bancaire (Approval in Principle)Avant même de visiter, vous devez valider votre capacité d'emprunt auprès d'une institution financière irlandaise ou d'un courtier pour attester de votre solvabilité auprès des vendeurs.
L'agent immobilierLa sélection du bien et la soumission de l'offreVous visitez les appartements ciblés et formulez votre offre par l'intermédiaire de l'agence. En cas d'acceptation par le vendeur, vous versez un acompte de réservation séquestré.
Le solicitor de l'acheteurL'enquête juridique et la due diligence (Requisitions on Title)Votre avocat examine l'ensemble des titres de propriété, vérifie la conformité urbanistique du bien et s'assure de la régularité de la société de gestion de l'immeuble.
L'expert techniqueL'inspection technique et l'évaluation du bâti (Structural Survey)Il est vivement recommandé de faire réaliser un rapport technique indépendant pour identifier d'éventuels vices cachés, problèmes d'humidité ou besoins de rénovation énergétique.
Les deux solicitorsLa signature des contrats et le versement du dépôt de 10%Une fois les vérifications validées, les contrats formels sont signés et l'acompte définitif est versé, rendant la transaction juridiquement contraignante pour les deux parties.
Les parties et les banquesLa clôture de la vente (Closing) et le transfert des fondsLe solde du prix est versé par votre banque à l'avocat du vendeur, les actes officiels sont enregistrés au Land Registry et les clés vous sont remises pour emménager.
Appartement ou maison à Dublin : lequel choisir pour votre projet de vie ?
Une fois le type de bien déterminé, la question centrale du budget global s'impose avec acuité dans le contexte dublinois.
L'arbitrage entre un appartement dans les quartiers centraux de Dublin et une maison unifamiliale dans les zones résidentielles périphériques dépend avant tout de votre tolérance aux contraintes quotidiennes et de votre vision à long terme de l'investissement immobilier irlandais. Les acheteurs potentiels doivent évaluer la réalité du marché local, caractérisé par une forte demande locative au centre et une expansion urbaine continue le long des lignes de transport en commun comme le DART ou le Luas. Un appartement à Dublin, qu'il soit situé dans les Docklands modernes ou dans un immeuble géorgien converti, offre une proximité immédiate avec les bassins d'emploi technologiques et financiers, réduisant drastiquement les temps de transport quotidiens. En contrepartie, les charges de copropriété, appelées management fees en Irlande, représentent un coût récurrent non négligeable qu'il convient d'intégrer rigoureusement dans le plan de financement initial.
À l'inverse, opter pour une maison, même modeste, dans des quartiers comme Phibsborough, Rathmines ou plus loin en banlieue comme Dundrum, procure une indépendance spatiale et un terrain privatif qui font souvent défaut dans l'habitat collectif. Les maisons victoriennes ou édouardiennes nécessitent toutefois un budget de rénovation souvent sous-estimé par les acheteurs étrangers, notamment en raison des normes d'efficacité énergétique et des exigences d'isolation thermique en vigueur. L'évaluation de la performance énergétique, le fameux BER rating, devient un facteur décisif non seulement pour le confort de vie mais aussi pour la valorisation future du bien et l'obtention de conditions de prêt hypothécaire avantageuses auprès des banques irlandaises comme AIB ou Bank of Ireland.
Le choix structurel se résume donc à un compromis entre la centralité et la gestion partagée d'une part, et l'autonomie résidentielle accompagnée d'une maintenance intégrale d'autre part. Les professionnels qui travaillent au cœur de la Silicon Docklands privilégient généralement la fluidité de la vie urbaine en appartement, quitte à accepter des espaces extérieurs réduits ou un balcon partagé. Les familles avec enfants ou les personnes cherchant à s'ancrer durablement dans une communauté locale se tournent naturellement vers les maisons de banlieue dotées de jardins et situées à proximité des écoles nationales et secondaires réputées. Analyser vos habitudes de déplacement hebdomadaires reste la méthode la plus objective pour départager ces deux options avant de signer un compromis de vente.
Quel budget global prévoir pour s'installer durablement à Dublin ?
Rathgar vu du ciel, un quartier verdoyant de maisons et de jardins — Photo : 瑞丽江的河水 · CC BY-SA 4.0 · Wikimedia Commons
Pour mesurer l'impact réel de ces coûts sur votre qualité de vie, observons le déroulement concret d'une journée type dans la capitale.
L'acquisition d'un bien immobilier à Dublin ne se limite pas au prix d'achat affiché sur les portails comme Daft.ie. Les acheteurs doivent anticiper l'ensemble des frais annexes obligatoires, incluant les droits de timbre, les honoraires d'agence, les frais juridiques et les taxes locales annuelles. La structuration du financement exige également de respecter les critères stricts de la Banque Centrale d'Irlande concernant les plafonds d'emprunt par rapport aux revenus. Ces paramètres financiers déterminent précisément le seuil d'accessibilité aux différents quartiers de la capitale irlandaise, de la grande couronne jusqu'aux zones les plus prisées du sud de la ville.
Frais d'acquisition et taxes immobilières à Dublin
Poste de dépense
Taux ou fourchette estimée
Impact sur le budget initial
Droits de timbre (Stamp Duty)
1% jusqu'à 1 million d'euros, 2% au-delà
Taxe obligatoire payable au notaire lors de la finalisation de la vente.
Honoraires juridiques (Solicitor)
1 500 € à 3 500 € HT
Varie selon la complexité du titre de propriété et le prix du bien.
Frais d'évaluation (Valuation Report)
150 € à 300 €
Exigé par l'institution financière pour valider l'offre de prêt hypothécaire.
Frais de syndic (Management Fees)
1 200 € à 3 000 € par an
Applicable uniquement aux appartements et certaines résidences sécurisées.
Les montants indiqués sont basés sur les moyennes observées sur le marché dublinois et peuvent varier selon la valeur vénale du bien acquis.
Budget mensuel de fonctionnement pour un foyer à Dublin
Catégorie de charge
Fourchette mensuelle moyenne
Facteurs de variation principaux
Électricité et gaz (Chauffage)
150 € à 300 €
Dépend fortement du classement énergétique BER du logement et de sa surface.
Assurance habitation et vie
50 € à 120 €
Obligatoire pour l'obtention du prêt et variable selon la valeur du mobilier.
Transports en commun (TFI Leap Card)
100 € à 160 € par personne
Utilisation combinée du DART, du Luas et des bus urbains Dublin Bus.
Internet haut débit et téléphonie
55 € à 90 €
Offres fibre optique standard proposées par les opérateurs majeurs en Irlande.
Le coût de la vie à Dublin reste l'un des plus élevés d'Europe occidentale, nécessitant une budgétisation rigoureuse des dépenses courantes.
Santé, écoles et transports : à quoi ressemble un mardi ordinaire à Dublin ?
Au-delà des apparences et des brochures touristiques, plusieurs réalités structurelles du marché immobilier dublinois méritent une attention particulière.
Vivre à Dublin implique de composer avec des dynamiques de mobilité urbaine bien spécifiques, marquées par les flux pendulaires entre la grande banlieue et les centres d'activité économique. Un mardi ordinaire commence tôt, rythmé par la gestion des déplacements scolaires et professionnels à travers un réseau de transports en plein renouvellement. Comprendre cette routine quotidienne permet d'ajuster son choix d'implantation géographique en fonction de sa tolérance réelle aux temps de trajet et aux conditions de circulation aux heures de pointe sur les grands axes comme les canaux ou la M50.
07:30Domicile familial (ex: Rathmines)Préparation matinale et vérification des conditions de circulation en temps réel via les applications de mobilité locales pour anticiper les ralentissements.
08:15École nationale ou secondaire localeDépose des enfants à pied ou en vélo sécurisé lorsque l'infrastructure le permet, ou utilisation des lignes de bus scolaires dédiées.
08:45Trajet vers le pôle d'activité (Docklands / St Stephen's Green)Voyage à bord du tramway Luas ou utilisation des pistes cyclables le long du Grand Canal pour rejoindre le bureau sans subir les embouteillages automobiles.
12:30Pause méridienne dans le quartier d'affairesFréquentation des commerces de proximité et des cafés locaux pour une restauration rapide ou des réunions professionnelles informelles.
17:30Courses de dernière minute et services de proximitéArrêt dans une supérette locale pour les achats alimentaires frais avant de reprendre le chemin du retour vers le quartier résidentiel.
19:00Retour au foyer et détenteProfiter d'une soirée au calme ou participer aux activités associatives et sportives de quartier, très ancrées dans la vie communautaire dublinoise.
Ce que les annonces immobilières ne vous diront pas sur Dublin
Ces zones d'ombre expliquent pourquoi certains acquéreurs déchantent rapidement quelques mois après la signature définitive chez le notaire.
Les annonces immobilières publiées sur les plateformes en ligne présentent systématiquement les biens sous leur meilleur angle photographique et omettent souvent des contraintes contextuelles lourdes. À Dublin, l'historique du bâti, les spécificités de la législation locative et les projets d'infrastructure en cours modifient profondément la valeur d'usage d'un bien au fil du temps. Identifier ces angles morts avant de s'engager financièrement protège l'acheteur contre des déconvenues onéreuses et des difficultés de revente ultérieures.
L'état réel du système d'évacuation et de plomberie dans les immeubles anciens
De nombreuses structures géorgiennes ou victoriennes converties en appartements possèdent des réseaux de tuyauterie vieillissants qui provoquent des fuites récurrentes et nécessitent des travaux de copropriété lourds et coûteux à voter.
La politique stricte de stationnement résidentiel de la Dublin City Council
Posséder un véhicule sans place de parking privative attachée au bien oblige à acquérir un permis de stationnement payant dont l'obtention est soumise à des quotas stricts et à des listes d'attente importantes.
Les nuisances sonores liées à la densité de la vie nocturne et aux chantiers
Le dynamisme économique de Dublin génère de nombreux chantiers de construction et une animation nocturne intense dans certains arrondissements, impactant directement la tranquillité des logements mal isolés phoniquement.
La complexité et la lenteur des procédures d'urbanisme pour toute modification
Les réglementations de protection du patrimoine architectural limitent considérablement la liberté d'agrandissement ou de modification extérieure, même pour l'installation de panneaux solaires ou de double vitrage spécifique.
Les erreurs d'achat qu'on ne découvre que six mois après s'installer à Dublin
Ces leçons amères amènent logiquement à s'interroger sur les profils d'acheteurs qui devraient reporter ou abandonner leur projet dans cette ville.
Ce qu’on croyaitUne opportunité idéale grâce à un prix au mètre carré attractif en périphérie éloignée
Ce qu’on découvreUn isolement géographique prononcé et des coûts de transport automobile ou ferroviaire bien plus élevés que prévu au quotidien.
Ce qui l’aurait évitéCalculer précisément le coût total annualisé des déplacements avant de valider l'éloignement géographique du bien par rapport au centre.
Ce qu’on croyaitUn appartement moderne avec des charges de copropriété modérées la première année
Ce qu’on découvreUne augmentation abrupte des frais de syndic suite au vote de travaux de mise aux normes de la façade et de l'ascenseur.
Ce qui l’aurait évitéDemander l'historique des assemblées générales des trois dernières années pour anticiper les dépenses de copropriété exceptionnelles.
Ce qu’on croyaitUn quartier calme et résidentiel en cours de gentrification rapide
Ce qu’on découvreLa présence persistante de nuisances de voisinage nocturnes et une saturation chronique des infrastructures scolaires locales.
Ce qui l’aurait évitéVisiter le quartier à différents horaires, notamment les soirs de week-end, pour évaluer l'ambiance réelle et la tranquillité des lieux.
Ce qu’on croyaitUn système de chauffage individuel performant visible lors de la visite d'hiver
Ce qu’on découvreUne facture énergétique exorbitante en raison d'une isolation thermique globale défaillante non détectée par un diagnostic sommaire.
Ce qui l’aurait évitéExiger un audit technique approfondi et vérifier chaque ligne du certificat de performance énergétique BER avant toute offre ferme.
Qui ne devrait surtout pas acheter un bien immobilier à Dublin en ce moment ?
Si vous franchissez ces obstacles en toute conscience, le moment est venu de synthétiser votre démarche pour prendre une décision éclairée.
L'investissement immobilier dans la capitale irlandaise exige une stabilité professionnelle et personnelle ainsi qu'un horizon temporel de moyen ou long terme. Tous les candidats à l'acquisition ne disposent pas des prérequis nécessaires pour absorber les fluctuations du marché et les contraintes réglementaires locales. Identifier clairement les profils pour qui l'achat immédiat constitue un risque financier majeur permet d'éviter des situations de surendettement ou de revente prématurée à perte.
Les professionnels en mobilité internationale avec un contrat de travail à durée déterminée
→La location flexible plutôt que l'acquisition immobilière rigide
Les frais de transaction initiaux élevés (notamment les droits de timbre et honoraires) ne peuvent pas être amortis sur une période de présence inférieure à cinq ans sur le territoire irlandais.
Les investisseurs cherchant des rendements locatifs nets immédiats et élevés
→D'autres marchés européens ou des placements financiers alternatifs
L'encadrement strict des loyers dans les zones de pression tendue (RPZ) et la fiscalité lourdes sur les revenus locatifs limitent fortement la rentabilité nette à court terme.
Les ménages disposant d'un apport personnel insuffisant pour couvrir les imprévus
→De consolider leur épargne avant d'entamer des démarches d'emprunt
L'obligation d'assumer rapidement des travaux de mise aux normes énergétiques ou de copropriété expose les acheteurs justes financièrement à un risque de défaillance critique.
Alors, êtes-vous vraiment prêt à concrétiser votre achat à Dublin ?
Prendre la décision d'acheter un bien immobilier à Dublin marque un tournant majeur dans un parcours de vie, nécessitant une adéquation parfaite entre vos ambitions personnelles, vos capacités financières réelles et la réalité du marché local. Si vous avez analysé objectivement les contraintes de transport, intégré le coût réel des charges de copropriété et accepté les spécificités du cadre réglementaire irlandais, vous possédez désormais les clés pour avancer sereinement. Le marché dublinois récompense la rigueur méthodologique et la préparation en amont, bien plus que l'impulsivité face à des biens présentés comme des opportunités rares.
Votre projet doit s'inscrire dans une perspective temporelle d'au moins cinq à sept années pour amortir efficacement l'ensemble des frais d'acquisition et traverser sereinement les cycles économiques du secteur immobilier. La solidité de votre plan de financement, validée par une institution financière reconnue sur place, constitue le véritable sésame pour déposer une offre crédible et devancer la concurrence sur les biens les plus recherchés de la capitale. Prenez le temps de visiter plusieurs quartiers, de discuter avec des résidents locaux et de vérifier chaque détail technique avant de vous engager juridiquement.
En définitive, l'achat d'un appartement ou d'une maison à Dublin ne relève pas de la simple transaction financière, mais de l'édification d'un ancrage de vie durable au cœur d'une métropole européenne dynamique et attractive. Si votre situation professionnelle est stable, votre épargne sécurisée et votre vision claire des compromis acceptables, vous êtes prêt à franchir le pas. Entourez-vous de professionnels de confiance, solicitors et agents agréés, pour transformer ce projet complexe en une réalisation pérenne et épanouissante.
Questions fréquentes
Quels sont les documents indispensables pour obtenir un prêt hypothécaire en Irlande ?
Les banques irlandaises exigent trois mois de relevés bancaires, les justificatifs de revenus récents, le formulaire P60 ou le relevé d'emploi consolidé (Employment Detail Summary) ainsi qu'une preuve d'apport personnel stable et traçable.
Qu'est-ce que le système BER et pourquoi est-il crucial lors d'un achat immobilier à Dublin ?
Le Building Energy Rating est un certificat obligatoire évaluant la performance énergétique du logement sur une échelle de A à G. Il influence directement le montant des factures de chauffage et permet souvent d'accéder à des taux de prêt vert préférentiels.
Combien de temps prend en moyenne une transaction immobilière à Dublin de l'offre à la remise des clés ?
Le processus complet prend généralement entre trois et cinq mois en Irlande. Ce délai dépend de la complexité des vérifications juridiques effectuées par les solicitors des deux parties et de la rapidité de validation du prêt hypothécaire.
Les étrangers non-résidents peuvent-ils acheter facilement un bien immobilier à Dublin ?
Oui, il n'existe aucune restriction légale empêchant un non-résident d'acheter un bien immobilier en Irlande. Toutefois, l'obtention d'un financement auprès d'une banque irlandaise s'avère nettement plus complexe sans un historique de revenus locaux.
Qu'appelle-t-on les Rent Pressure Zones à Dublin et quel est leur impact ?
Les RPZ sont des zones géographiques désignées par le gouvernement où les augmentations de loyer sont strictement plafonnées par la loi. Cette mesure protège les locataires mais impacte le calcul de rentabilité pour les investisseurs locatifs.
Est-il possible de négocier le prix affiché d'un appartement ou d'une maison à Dublin ?
La négociation dépend entièrement de la tension du marché local et de l'état de la demande pour le type de bien ciblé. Dans les quartiers très recherchés, les biens se vendent souvent au prix demandé ou font l'objet d'enchères à la hausse.
Quels sont les frais de notaire ou de solicitor à prévoir lors d'un achat à Dublin ?
Les honoraires du solicitor varient généralement entre 1 500 € et 3 500 € hors taxes,auxquels s'ajoutent diverses taxes administratives, les frais d'enregistrement foncier et le paiement obligatoire du Stamp Duty calculé sur le prix d'achat.
Comment fonctionne la copropriété et le paiement des charges pour un appartement à Dublin ?
Chaque propriétaire d'appartement est membre d'une société de gestion (Management Company) et doit s'acquitter de frais annuels obligatoires (management fees) destinés à l'entretien des parties communes, de l'ascenseur et de l'assurance de l'immeuble.
Quels quartiers de Dublin privilégier pour un investissement familial à long terme ?
Les quartiers résidentiels du sud de Dublin tels que Rathmines, Ranelagh, Dundrum ou Stillorgan sont traditionnellement très prisés pour la qualité de leurs écoles, leurs espaces verts et la fluidité de leurs liaisons de transport vers le centre.
Quel est le rôle exact du surveyor lors de l'acquisition d'un bien immobilier ancien ?
Le surveyor est un expert indépendant qui réalise une inspection technique détaillée du bâtiment pour identifier les vices cachés, les problèmes d'humidité, l'état de la toiture et les risques structurels avant la signature définitive.