L'acquisition d'une maison à Dublin demande de décoder un marché immobilier dynamique et des règles juridiques spécifiques à l'Irlande. Ce guide détaille les réalités des quartiers, les mécanismes de prix et les étapes indispensables pour réussir votre projet d'achat en toute sérénité.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Achat Maison Dublin
L'acquisition d'une maison à Dublin demande de décoder un marché immobilier dynamique et des règles juridiques spécifiques à l'Irlande. Ce guide détaille les réalités des quartiers, les mécanismes de prix et les étapes indispensables pour réussir votre projet d'achat en toute sérénité.
Ce que l'on obtient vraiment en achetant une maison à Dublin
Défiler
Ce que l'on obtient vraiment en achetant une maison à Dublin
L'acquisition d'une maison à Dublin demande de décoder un marché immobilier dynamique et des règles juridiques spécifiques à l'Irlande. Ce guide détaille les réalités des quartiers, les mécanismes de prix et les étapes indispensables pour réussir votre projet d'achat en toute sérénité.
Rédigé par la rédaction ting.ad ·
Acheter une maison à Dublin en vue Street View : faites glisser pour regarder autour.
L'acquisition d'une maison à Dublin ne se résume pas à l'achat de mètres carrés constructibles dans une capitale européenne en tension. C'est l'accès à un modèle urbain particulier, marqué par la persistance de quartiers pavillonnaires historiques et une forte pression sur le parc ancien. La surface habitable se négocie face à l'exigence de conservation architecturale, imposant une lecture attentive de ce que l'on acquiert réellement derrière la façade géorgienne ou le pavillon victorien.
L'illusion d'une propriété standardiséevsLa réalité d'un bâti hétérogène
Les annonces uniformisent souvent les biens sous l'appellation générique de maison de ville. En pratique, l'historique de chaque construction, ses modifications successives et les matériaux d'époque dictent l'entretien réel et les performances thermiques que vous devrez assumer au quotidien.
La promesse d'un espace privatifvsLe compromis du jardin urbain
Acquérir une maison à Dublin implique très souvent de composer avec des parcelles en longueur et des cours arrière exigües. L'intimité visuelle se paie par un vis-à-vis fréquent, inhérent à la densité des quartiers résidentiels proches du centre.
L'attrait des grands volumes anciensvsL'obligation de rénover les infrastructures
Les hauteurs sous plafond et le cachet des maisons victoriennes séduisent immédiatement, mais masquent des réseaux de plomberie et d'isolation souvent obsolètes. Le prix d'achat initial ne reflète jamais l'investissement nécessaire pour mettre le bien aux normes contemporaines de confort.
La liberté d'une habitation indépendantevsLe cadre strict des règles d'urbanisme
Contrairement à l'achat en copropriété, vous êtes seul maître à bord pour la toiture et les murs extérieurs. Cependant, la législation irlandaise sur la préservation du patrimoine limite drastiquement toute velléité de modification architecturale visible de la rue.
Ce lieu correspond-il à votre mode de vie au quotidien ?
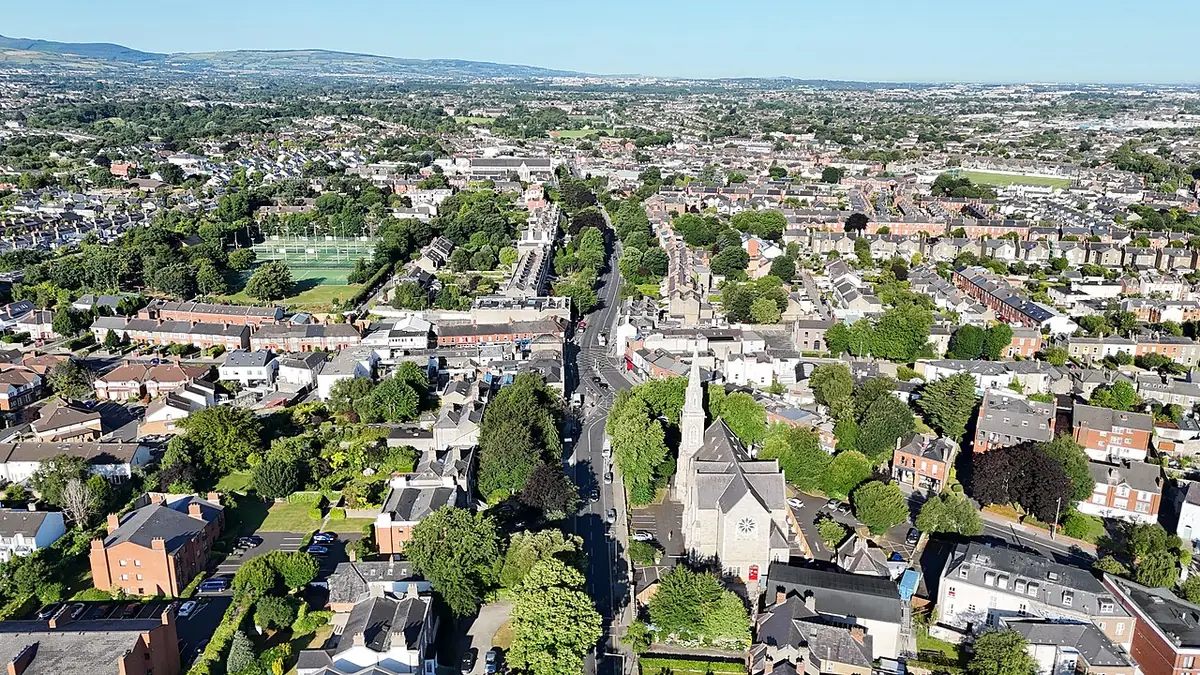
Rathgar vu du ciel, un quartier verdoyant de maisons et de jardins — Photo : 瑞丽江的河水 · CC BY-SA 4.0 · Wikimedia Commons
Au-delà de votre situation personnelle, le saut culturel et administratif entre la France et l'Irlande redéfinit les repères de l'accession immobilière.
Le quotidien dublinois s'organise autour d'une centralité forte et de banlieues résidentielles reliées par des axes de transports saturés aux heures de pointe. Votre choix d'implantation déterminera directement votre rapport au temps, à la météo et aux déplacements pendulaires. Chaque configuration de foyer trouve ici un équilibre singulier entre la proximité des bassins d'emploi et la recherche d'un cadre de vie plus apaisé.
Actif en hyper-centre ou dans les Docklands
Les professionnels engagés dans les grands hubs internationaux cherchent souvent à réduire drastiquement leur temps de trajet. S'installer dans une maison proche des canaux ou des quartiers centraux comme Portobello offre cette opportunité rare, mais exige d'accepter des surfaces plus réduites et des budgets au mètre carré très élevés. Le vélo devient alors l'outil principal de mobilité, s'affranchissant des congestions automobiles chroniques qui caractérisent les traversées de la Liffey.
Famille en quête de stabilité résidentielle
Les familles privilégient naturellement les zones résidentielles périphériques bien desservies par le Dart ou les lignes de bus structurantes. Des quartiers comme Rathgar, Ranelagh ou plus au sud vers Blackrock proposent des infrastructures scolaires réputées et des parcs de proximité essentiels. Le contre-coup de ce choix réside dans l'intensité de la concurrence immobilière sur ces secteurs et l'obligation d'anticiper très en amont les contraintes logistiques familiales.
Recherche d'un équilibre littoral
S'installer le long de la baie de Dublin, vers Howth au nord ou Dun Laoghaire au sud, modifie radicalement l'expérience de la ville. Le rythme est dicté par les marées, les espaces ouverts et une vie de quartier plus villageoise. En contrepartie, les trajets pendulaires vers le cœur de Dublin s'allongent sensiblement, nécessitant une acceptation totale des temps de transport quotidiens en échange d'un cadre paysager exceptionnel.
Y vivre quand on vient de France : ce qui change vraiment
Une fois ces règles assimilées, l'analyse des micro-marchés locaux devient l'étape décisive pour cibler le bon secteur.
L'achat immobilier en Irlande repose sur des traditions juridiques et contractuelles de common law qui tranchent nettement avec le droit civil français. Les repères s'effacent dès la première offre d'achat, où le système fonctionne sur la négociation de gré à gré encadrée par des notaires aux rôles distincts. Comprendre ces divergences structurelles évite les désillusions lors du déblocage des fonds ou de la signature des actes.
En France
Le système du compromis de vente synallagmatique
Dublin
Le contrat conditionnel et la phase de 'subject to contract'
En France, l'offre acceptée engage plus fortement les parties dès la signature du compromis. À Dublin, l'accord initial reste informel et révocable jusqu'à la signature finale des contrats (closing), ce qui expose l'acheteur à la surenchère ou au retrait tardif du vendeur.
En France
L'intervention d'un notaire unique et centralisateur
Dublin
La dualité des solicitors représentant chaque partie
Chaque partie mandate son propre solicitor pour auditer le titre de propriété et rédiger les actes. Cette configuration allonge les délais de vérification et multiplie les frais juridiques par rapport au système français.
En France
La standardisation des diagnostics techniques obligatoires
Dublin
Le principe du caveat emptor (que l'acheteur soit vigilant)
En Irlande, l'inventaire des vices cachés pèse lourdement sur l'acquéreur. Mandater un surveyor indépendant pour inspecter l'état structurel de la maison n'est pas une simple formalité, c'est la seule protection contre des surprises financières majeures.
En France
L'encadrement strict des baux et des augmentations de loyer
Dublin
Un marché locatif très libéralisé historiquement
Même si vous achetez pour y habiter, la culture immobilière locale intègre une fluidité locative et des pratiques de gestion de property management qui diffèrent des usages rigides de la location nue en France.
En France
La centralisation administrative et fiscale uniformisée
Dublin
Le recours au Local Property Tax et aux taxes spécifiques
La fiscalité locale repose sur des évaluations foncières gérées par les autorités municipales et nationales selon des barèmes d'assiette propres à l'Irlande, modifiant le calcul de la charge fiscale récurrente du propriétaire.
Quel quartier choisir selon votre profil de vie à Dublin ?
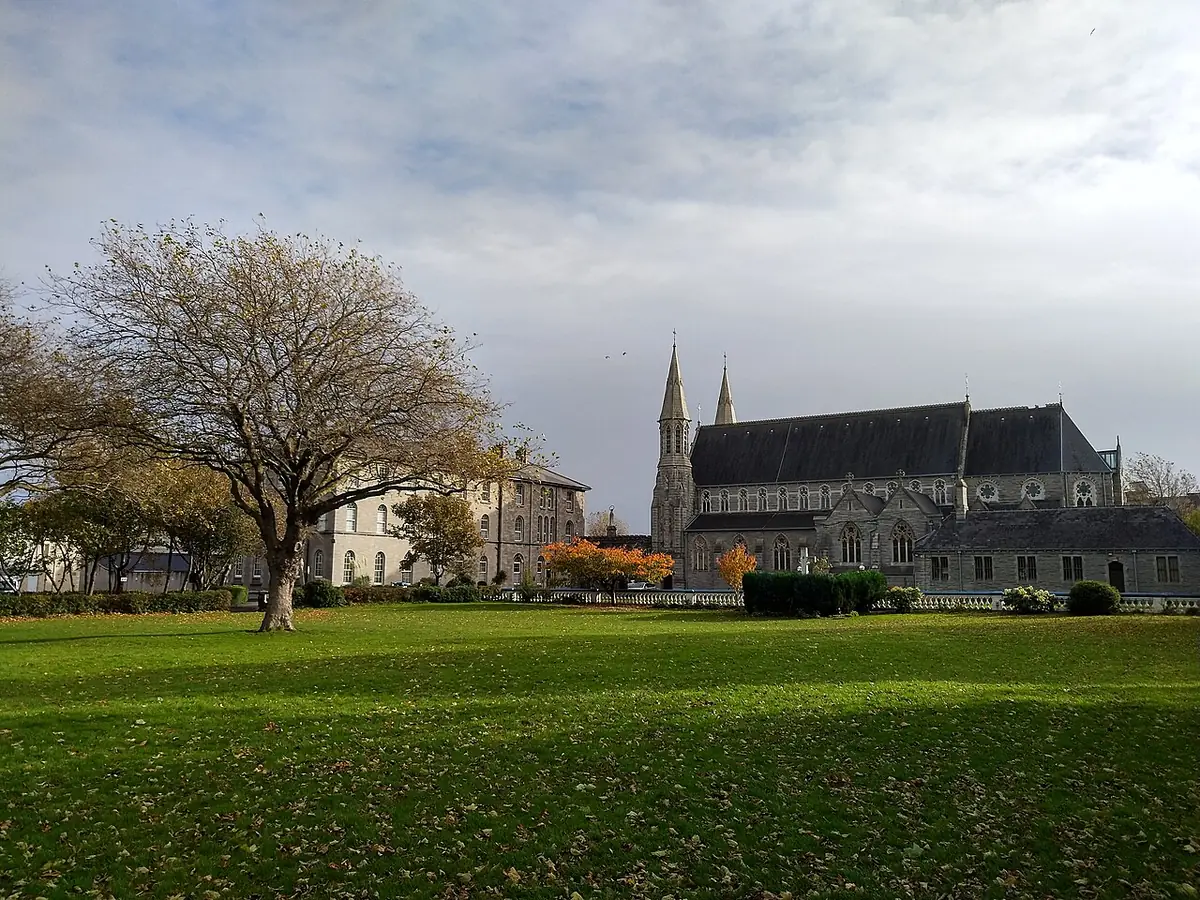
Un espace vert près de l'église d'Inchicore — Photo : Swifty4 · CC BY-SA 4.0 · Wikimedia Commons
La géographie dublinoise s'articule traditionnellement autour du fleuve Liffey, séparant le nord et le sud, avec des dynamiques de prix et de réputation bien ancrées. Choisir son quartier implique d'arbitrer entre la vitalité culturelle des zones centrales, le calme des enclaves victoriennes et l'accessibilité des couronnes résidentielles. Chaque secteur insuffle une couleur de vie particulière à votre quotidien.
Ranelagh et Rathmines
Une effervescence commerçante permanente, un mélange de jeunes actifs et de familles installées, rythmé par les cafés et les lignes de tramway vert et rouge.
Pour qui
Ceux qui veulent concilier vie urbaine active, accès rapide au centre à pied et esprit village résidentiel sans s'isoler.
Le compromis
La tension immobilière y est maximale et les prix au mètre carré s'avèrent parmi les plus élevés de la capitale pour des maisons souvent mitoyennes.
Stoneybatter et Smithfield
Un esprit alternatif et créatif en pleine mutation, où les anciennes échoppes ouvrent la voie à des brasseries indépendantes et des espaces culturels de quartier.
Pour qui
Les acheteurs attirés par l'authenticité urbaine, la proximité immédiate de l'hyper-centre et un tissu social en pleine transformation.
Le compromis
Le parc immobilier de maisons est rare et exige fréquemment des travaux de modernisation importants pour atteindre un confort thermique satisfaisant.
Blackrock et Dun Laoghaire
Un air marin constant, de larges avenues bordées d'arbres, une quiétude maritime combinée à des infrastructures scolaires et sportives de premier plan.
Pour qui
Les familles et les acquéreurs en quête d'espace, d'écoles réputées et d'un environnement naturel ouvert sur la mer d'Irlande.
Le compromis
Les temps de transport vers le centre-ville s'allongent aux heures de pointe et le ticket d'entrée financier pour une maison individuelle est particulièrement élevé.
Drumcondra et Phibsborough
Des quartiers traditionnels du nord de Dublin, caractérisés par un fort attachement associatif, des parcs arborés et une vie de quartier authentique.
Pour qui
Ceux qui recherchent un compromis équilibré entre accessibilité au centre, prix un peu plus mesurés et typologie de maisons mitoyennes de caractère.
Le compromis
La circulation automobile y est dense et certains secteurs subissent les nuisances des axes de pénétration majeurs de la ville.
Combien coûte réellement l'acquisition d'une maison ici ?
Au-delà du prix facial d'achat, la structure juridique de la propriété impose de bien comprendre ce qui vous appartient réellement.
Le marché immobilier dublinois se caractérise par une inadéquation structurelle entre l'offre et la demande, maintenant des valorisations élevées à l'échelle européenne. Les prix varient considérablement selon la proximité des axes de transport, l'efficacité énergétique du bien et la localisation nord ou sud. Établir son budget exige d'intégrer l'ensemble des frais annexes, des droits de timbre aux honoraires professionnels.
DublinÀ vendreMaisonestimation
Prix médian au m²4 362 €La moitié des biens se vendent sous ce prix
Prix médian683 k €la moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres53 % des annonces
Surface moyenne149 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
53 %
603 k €
4 592 €
131 m²
3
33 %
763 k €
4 362 € −5 %
175 m²
4
14 %
1,04 M €
4 225 €meilleur prix / m²
245 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 4 592 € / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : freehold versus leasehold
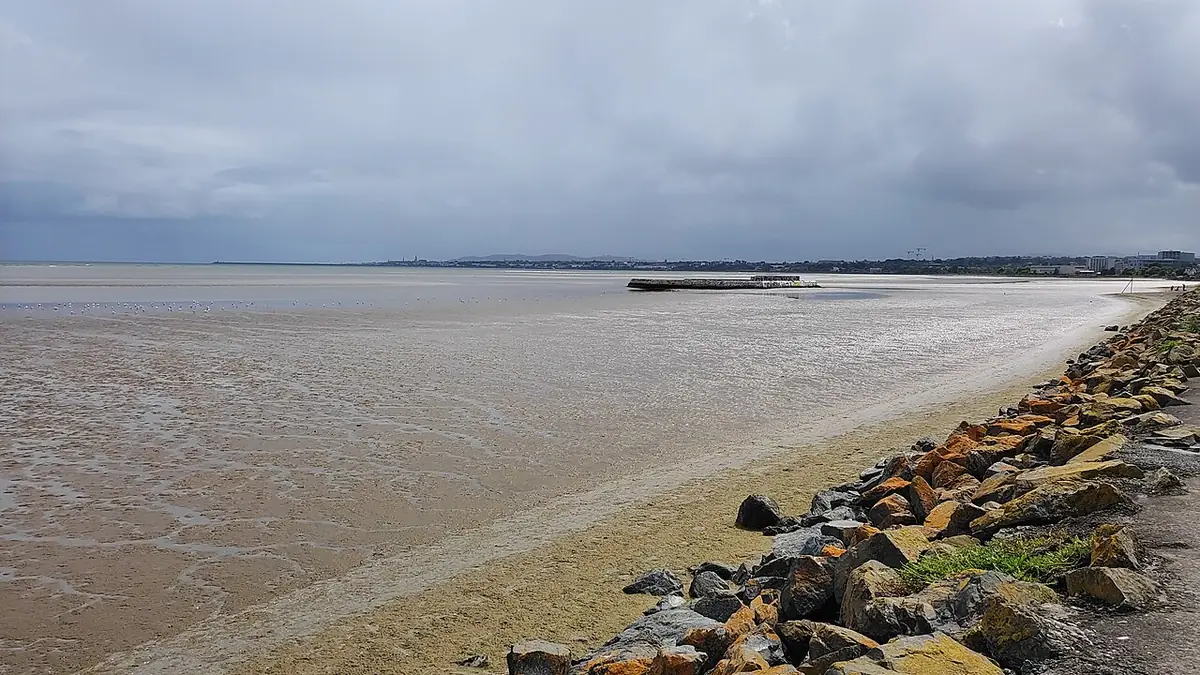
Sandymount Strand, le vaste rivage de la baie de Dublin — Photo : Josi · CC BY-SA 4.0 · Wikimedia Commons
Le système de propriété foncière en Irlande comporte des subtilités historiques qui exigent une vigilance absolue de la part de l'acheteur français. Contrairement à une vision simplifiée de la pleine propriété, une part significative du parc immobilier ancien repose sur des baux emphytéotiques de longue durée qu'il convient d'auditer avec minutie.
La pleine propriété (Freehold)
Acquérir en freehold signifie que vous possdez à la fois la structure bâtie de la maison et le terrain sur lequel elle est assise, sans redevance ni terme extinctif. C'est la forme d'acquisition la plus sûre et la plus recherchée sur le marché dublinois, garantissant une autonomie patrimoniale totale et une valorisation optimale à long terme.
Ce que ça changeVous décidez de l'entretien et des modifications dans le respect des règles d'urbanisme, sans avoir à rendre de comptes à un propriétaire de sol tiers.
Le bail emphytéotique (Leasehold historique)
De nombreuses maisons victoriennes ou de lotissements du siècle dernier fonctionnent sous le régime du leasehold, où vous achetez le droit d'occuper le bien pour une période déterminée, parfois de plusieurs centaines d'années, moyennant le versement d'une redevance annuelle symbolique appelée ground rent. Bien que la législation ait facilité le rachat de ces rentes, un bail court ou comportant des clauses restrictives peut complexifier une revente future ou l'obtention d'un financement bancaire.
Ce que ça changeVotre solicitor doit impérativement auditer la durée restante du bail et identifier l'existence éventuelle de clauses restrictives avant toute levée d'option d'achat.
La règle à comprendre avant de verser un acompte à Dublin
Le mécanisme de la vente immobilière en Irlande obéit à un enchaînement de règles non contraignantes sur le plan juridique pendant de longues semaines. Savoir naviguer entre la simple marque d'intérêt, le versement de l'acompte de bonne foi à l'agent immobilier et la signature définitive des contrats protège l'acheteur contre les désillusions d'un marché tendu.
Vous repérez une maison qui correspond à vos critères et décidez de formuler une offre par l'intermédiaire de l'agent immobilier en charge de la vente.
L'agent immobilier enregistre votre offre et la transmet au vendeur, tout en continuant à collecter les propositions concurrentes sur un marché ouvert aux enchères informelles.
Une fois votre offre acceptée (sale agreed), vous versez un acompte de réservation refundable (booking deposit) entre les mains de l'agent ou du notaire pour bloquer provisoirement le bien.
Votre solicitor entame l'audit juridique approfondi (requisitions on title) pour vérifier la conformité des titres de propriété et l'absence de charges cachées ou de litiges d'urbanisme.
Le rapport d'inspection technique (structural survey) est réalisé pour identifier d'éventuels vices cachés ou des travaux d'isolation d'urgence à planifier.
Les contrats de vente formels sont rédigés et validés par les deux parties, marquant le passage de l'accord informel à l'engagement juridique synallagmatique avec versement du dépôt définitif (généralement 10 pour cent).
La date de clôture (closing date) est fixée, permettant le transfert final des fonds, la remise des clés et l'enregistrement de votre titre auprès du Property Registration Authority.
Comment se déroule une transaction, étape par étape
O'Connell Street, la grande avenue du centre de Dublin — Photo : CAPTAIN RAJU · CC0 · Wikimedia Commons
Mener à bien un projet d'achat immobilier à Dublin nécessite de coordonner plusieurs professionnels aux rôles strictement délimités. De la pré-approbation bancaire à la remise des clés, chaque intervenant sécurise une facette technique, financière ou juridique de la transaction.
Le courtier ou la banqueObjéctif d'approbation préalable (Approval in Principle)Avant même de visiter, vous devez obtenir une attestation de financement auprès d'une institution financière irlandaise, indispensable pour être pris au sérieux par les agences.
L'agent immobilier (Estate Agent)Négociation et enregistrement de l'offreIl représente les intérêts du vendeur et orchestre les visites ainsi que la remontée des offres successives dans un cadre de marché très compétitif.
L'expert technique (Surveyor)Audit de l'état structurel et énergétiqueIl inspecte la toiture, l'humidité, les fondations et évalue la performance énergétique réelle du bâtiment, souvent classé avec un BER perfectible.
Le notaire (Solicitor)Vérification des titres et rédaction des contratsIl sécurise le transfert de propriété, examine les servitudes et veille à ce que le bien soit vendu libre de toute hypothèque ou contestation.
L'assureur habitationSouscription de la police obligatoireLa banque exige la souscription d'une assurance multirisque habitation et d'une assurance emprunteur adaptée avant d'autoriser le déblocage effectif des fonds.
Vous-mêmeSignature finale et prise de possessionVous procédez au dernier état des lieux, validez le paiement final par l'intermédiaire de votre solicitor et recevez les clés de votre nouvelle maison.
Maison ou appartement à Dublin : arbitrer selon son mode de vie
Une fois ce choix fondamental acté, la question cruciale du budget global et des frais annexes s'impose naturellement.
L'arbitrage entre l'achat d'une maison victorienne ou géorgienne traditionnelle et celui d'un appartement moderne dans les nouveaux docks de Dublin ne repose pas seulement sur un calcul financier brut. Il engage directement votre quotidien, vos trajets de pendulaire sous la pluie irlandaise et votre rapport à l'espace. Les maisons mitoyennes en brique rouge, typiques des quartiers comme Ranelagh ou Rathmines, offrent des jardins privatifs et un charme architectural indéniable, mais demandent souvent des travaux d'isolation importants et une vigilance constante sur l'humidité. En contrepartie, les programmes neufs du Grand Canal Dock ou de Smithfield proposent des charges de copropriété élevées mais garantissent une efficacité énergétique de classe A, une sécurité renforcée et l'absence totale de travaux urgents à prévoir lors de votre emménagement.
La configuration urbaine de Dublin accentue ce dilemme. La ville s'étale largement le long des lignes de tramway Luas et des axes de bus, ce qui rend l'achat d'une maison un peu plus excentrée très populaire auprès des familles recherchant les parcs et les bonnes écoles secondaires. Les appartements, quant à eux, se concentrent dans les codes postaux Dublin 1, 2 et 4, là où la concentration des emplois technologiques et financiers permet de tout faire à pied ou à vélo. Cependant, la gestion des copropriétés, appelées Management Companies en Irlande, obéit à des règles strictes qui méritent d'être analysées en détail avant toute signature, car les cotisations annuelles pour l'entretien des parties communes peuvent parfois surprendre les acheteurs étrangers non avertis.
Sur le long terme, la liquidité de votre bien constituera un autre facteur déterminant. Les maisons familiales dotées de trois ou quatre chambres dans des banlieues bien desservies conservent une demande exceptionnellement forte, portée par une démographie dynamique et une offre structurellement contrainte par les lenteurs de l'urbanisme local. Les appartements d'une ou deux chambres, bien que très recherchés par les jeunes actifs et les investisseurs institutionnels, subissent parfois des fluctuations plus marquées liées aux régulations du marché locatif et au plafonnement des loyers dans les zones de pression résidentielle. Choisir entre ces deux options revient donc à définir si vous privilégiez la tranquillité d'un foyer ancré dans le sol dublinois ou la flexibilité d'un pied-à-terre urbain immédiatement fonctionnel.
Quel budget réel faut-il prévoir pour vivre et acheter à Dublin ?
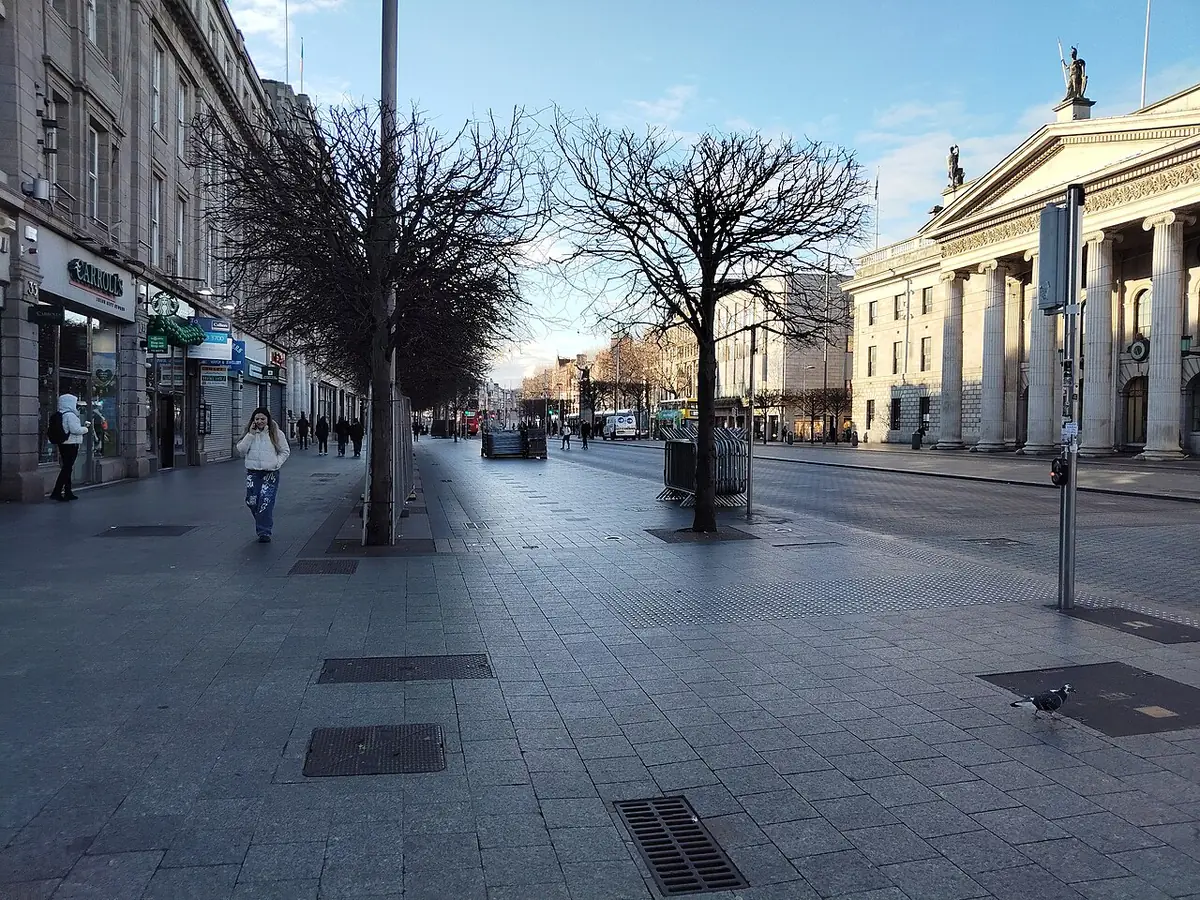
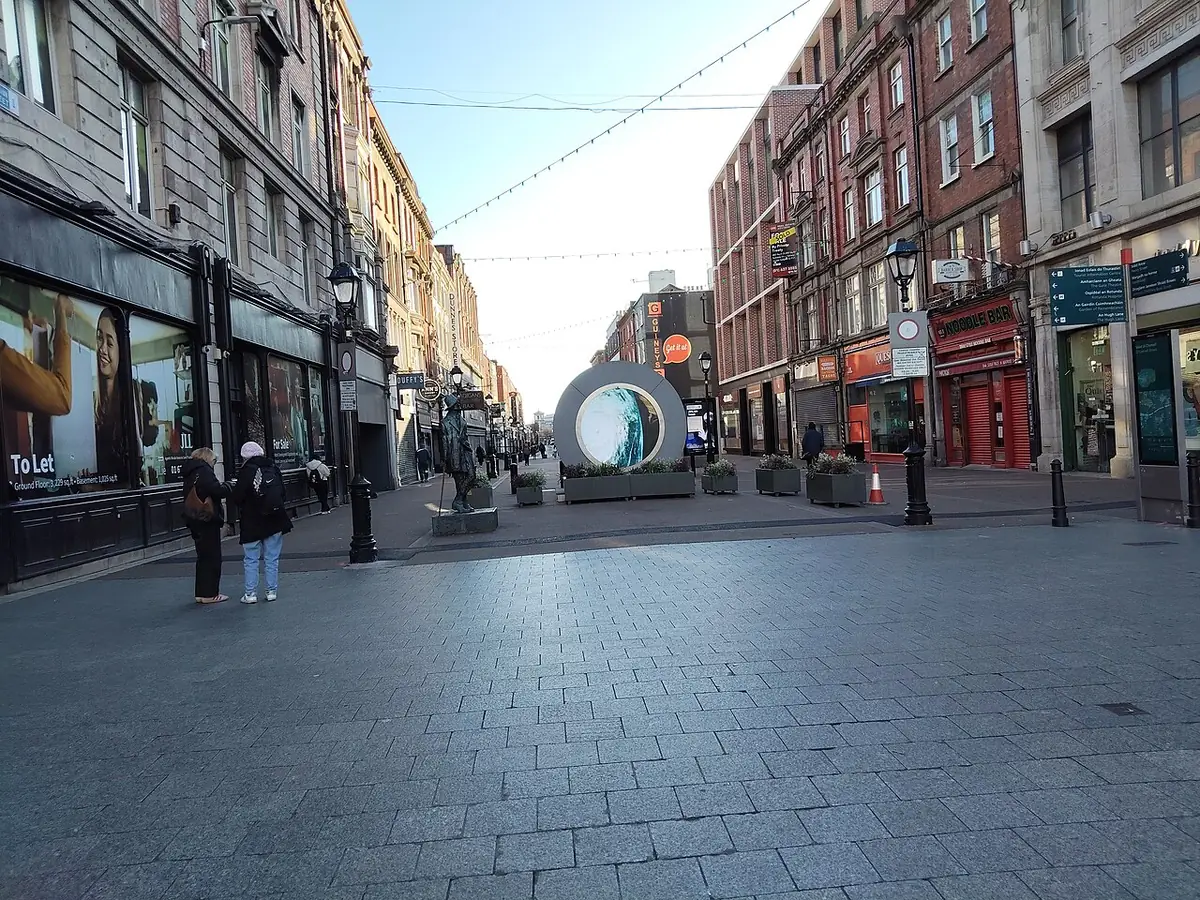
Une rue commerçante piétonne du centre de Dublin — Photo : CAPTAIN RAJU · CC0 · Wikimedia Commons
Ce cadre financier posé, il convient de comprendre concrètement le rythme de vie qui vous attend une fois installé dans la capitale.
Établir un plan de financement à Dublin exige d'intégrer bien au-delà du simple prix affiché chez le notaire, nommé solicitor en droit irlandais. Les droits de timbre, les honoraires juridiques et l'impôt foncier local modifient substantiellement l'enveloppe globale nécessaire. De plus, les exigences des banques irlandaises en matière d'apport personnel et de ratio d'endettement restent particulièrement strictes, dictées par la Banque Centrale d'Irlande pour prémunir le marché contre toute surchauffe spéculative passée.
Ordres de grandeur des coûts d'acquisition et de vie à Dublin
Poste de dépense
Fourchette indicative
Commentaire contextuel
Appartement 2 chambres (Dublin centre/docks)
400 000 € - 600 000 €
Marché très concurrentiel, forte demande locative et prestations modernes.
Maison mitoyenne 3 chambres (banlieue proche)
550 000 € - 850 000 €
Présence fréquente de travaux de mise aux normes énergétiques à budgéter.
Frais de notaire et droits de timbre (Stamp Duty)
1 % à 2 % (biens neufs) / 1 % à 7,5% (ancien)
Le Stamp Duty s'applique à hauteur de 1 % jusqu'à 1 million d'euros pour les résidences principales.
Assurance habitation et charges annuelles (Management Fees)
1 500 € - 3 500 € par an
Les frais de copropriété pour un appartement incluent l'assurance de l'immeuble et l'entretien.
Ces fourchettes reflètent les moyennes constatées sur le marché dublinois pour des biens dotés d'un certificat de performance énergétique acceptable.
Rythme dublinois : à quoi ressemble un mardi ordinaire dans la capitale ?
Au-delà de cette routine bien rodée, de nombreux aspects pratiques restent invisibles lors des premières visites.
Vivre à Dublin implique d'apprivoiser un quotidien façonné par la météo changeante et par des infrastructures de transport en constante évolution. Entre les trajets matinaux en tramway Luas, l'animation des écoles locales et la pause déjeuner dans un pub ou un café de quartier, la journée type révèle le véritable visage de la ville. Les habitants développent rapidement une flexibilité face aux embouteillages des grands axes et aux aléas des liaisons ferroviaires de banlieue.
07:30Domicile en banlieue résidentiellePréparation matinale dans une maison typique en brique, vérification de la chaudière au gaz et observation rapide du ciel changeant.
08:30Station Luas ou arrêt de bus Dublin BusTrajet pendulaire vers le centre d'affaires, un moment partagé avec des milliers de navetteurs connectés à la Leap Card.
09:30Bureau ou espace de co-working (Grand Canal Dock)Arrivée au poste de travail dans le quartier technologique, installation et premier café au lait avec les collègues.
13:00Déjeuner de quartier dans un café indépendantPause rapide autour d'une soupe chaude ou d'un sandwich artisanal, souvent l'occasion de faire le point sur la météo de l'après-midi.
17:30Récupération des enfants à l'école locale (National School)Échange avec les autres parents devant la grille de l'école, gestion des activités extrascolaires et des clubs de Gaelic Games.
19:00Courses de proximité dans le commerce du coinAchat des produits frais pour le dîner, passage rapide chez le boulanger ou le caviste indépendant du quartier.
21:00Soirée au calme dans le salonDétente au coin du feu ou lecture, profitant de l'ambiance feutrée des quartiers résidentiels dublinois loin de l'effervescence.
Ce que les superbes annonces immobilières ne vous diront jamais à Dublin
Ces subtilités méconnues mènent tout droit aux erreurs classiques commises par les acheteurs trop pressés.
Le marché immobilier dublinois possède ses propres codes et ses complexités administratives que les photos promotionnelles se gardent bien de révéler. Entre la gestion délicate des baux emphytéotiques, les subtilités du système d'assainissement et la réalité de l'isolation thermique, l'acheteur doit faire preuve d'un esprit critique aiguisé. Ignorer ces paramètres invisibles expose à des surcoûts majeurs et à des déconvenues administratives bien après la remise des clés.
Le système des baux (Le freehold versus leasehold)
De nombreux appartements et certaines maisons en copropriété possèdent un bail à durée limitée, obligeant parfois à verser un loyer foncier (ground rent) ou à négocier le rachat des parts de propriété auprès du propriétaire du terrain.
La performance énergétique réelle (BER Rating)
Un certificat BER bas (D, E ou F) signifie des factures de chauffage astronomiques en hiver et des travaux d'isolation obligatoires pour atteindre les standards de confort modernes exigés par les acheteurs actuels.
L'état des canalisations et du système de plomberie ancien
Les constructions victoriennes possèdent souvent des tuyauteries en plomb ou des systèmes d'évacuation vieillissants qui nécessitent une inspection minutieuse par un ingénieur qualifié avant de valider l'offre d'achat.
Les règles strictes d'urbanisme et de préservation du patrimoine
Si votre bien est classé ou situé dans une zone architecturale protégée (Architectural Conservation Area), la moindre modification de façade, de fenêtre ou de toiture exigera des autorisations de la mairie extrêmement longues à obtenir.
Le fonctionnement effectif de la société de gestion (Management Company)
Une copropriété mal gérée avec des impayés de charges importants peut bloquer la vente future de votre bien et laisser s'accumuler des retards d'entretien sur les toitures ou les ascenseurs de l'immeuble.
Les regrets typiques qu'on découvre six mois après s'être installé à Dublin
Connaître ces pièges permet de se poser la question ultime avant de s'engager définitivement dans ce marché.
Ce qu’on croyaitUne charmante maison ancienne avec beaucoup de cachet pittoresque dans un quartier calme.
Ce qu’on découvreUne passoire thermique humide aux courants d'air permanents, nécessitant un budget chauffage exorbitant et des travaux d'étanchéité urgents.
Ce qui l’aurait évitéExiger un rapport d'expertise technique indépendant (structural survey) complet et vérifier systématiquement le certificat BER avant de surenchérir.
Ce qu’on croyaitUn appartement lumineux idéalement situé à deux pas des quais et des animations du centre-ville.
Ce qu’on découvreDes nuisances sonores nocturnes importantes les weekends et des charges de copropriété en augmentation constante votées en assemblée générale.
Ce qui l’aurait évitéVisiter le quartier à différentes heures de la journée et de la nuit, et éplucher les comptes rendus des trois dernières années de la Management Company.
Ce qu’on croyaitUne grande maison familiale abordable située un peu plus loin dans la grande banlieue verdoyante.
Ce qu’on découvreDes heures perdues quotidiennement dans les embouteillages pendulaires et une dépendance totale à la voiture pour le moindre déplacement.
Ce qui l’aurait évitéTester le trajet exact aux heures de pointe un mardi matin pluvieux avant de signer, et évaluer la proximité réelle des lignes de transport lourd.
Ce qu’on croyaitUn achat rapide sans passer par un conseiller ou un courtier local pour s'aligner sur la concurrence.
Ce qu’on découvreDes frais de financement sous-optimaux et des clauses suspensives insuffisantes dans le contrat d'achat rédigé par le solicitor du vendeur.
Ce qui l’aurait évitéS'entourer d'un conseiller indépendant (buyer's agent ou solicitor dédié) qui défendra exclusivement vos intérêts d'acheteur étranger.
Profils à risque : qui ne devrait surtout pas acheter à Dublin maintenant ?
Il est temps désormais de synthétiser l'ensemble de ces paramètres pour prendre votre décision finale en toute lucidité.
L'achat immobilier ne constitue pas une solution universelle et peut s'avérer lourdement pénalisant selon votre situation professionnelle ou personnelle. Les contraintes du marché irlandais, combinées aux coûts initiaux élevés, exigent une stabilité que tout le monde ne possède pas ou ne recherche pas. Identifier clairement si vous appartenez à ces profils à risque vous évitera un engagement financier prématuré et difficile à déboucler en cas de changement de cap.
Le professionnel en mission de courte durée ou en période d'essai
→Reporter l'achat immobilier et opter pour une location flexible de 12 mois
Les frais d'acquisition (stamp duty, honoraires juridiques) s'amortissent difficilement sur une période inférieure à 5 ou 7 ans en Irlande, rendant une revente rapide potentiellement déficitaire.
L'investisseur allergique aux contraintes réglementaires et fiscales
→Se tourner vers d'autres classes d'actifs ou d'autres marchés européens
Le cadre fiscal irlandais sur les revenus locatifs et les plus-values immobilières, combiné aux règles strictes du Rent Pressure Zone, limite fortement la rentabilité nette sans une gestion rigoureuse.
Le ménage cherchant un bien parfait sans aucun compromis de localisation
→Patienter et accumuler un apport plus conséquent pour viser la bonne zone
Acheter un bien par dépit dans un quartier mal desservi pour satisfaire un besoin immédiat d'achat conduit presque toujours à des regrets durables et à une décote potentielle.
Alors, êtes-vous vraiment prêt à franchir le pas de l'achat à Dublin ?
S'installer et devenir propriétaire à Dublin représente un engagement de vie profond qui va bien au-delà d'un simple placement patrimonial. C'est un choix d'ancrage dans une culture chaleureuse, un marché dynamique et un environnement urbain en pleine mutation. Si vous avez mesuré la réalité des coûts annexes, accepté les particularités du climat et validé la pertinence de votre localisation par rapport à vos aspirations quotidiennes, alors vous disposez de toutes les clés pour réussir votre acquisition dans les meilleures conditions.
Le marché dublinois récompense la patience, la préparation rigoureuse et le réalisme. En vous entourant des bons professionnels locaux (solicitors, ingénieurs et courtiers indépendants), vous transformez un parcours d'achat potentiellement stressant en une transition maîtrisée vers votre nouveau chez-vous. Prenez le temps de visiter, analysez chaque certificat BER avec attention et écoutez votre instinct face aux quartiers qui résonnent le plus avec votre mode de vie.
Votre foyer à Dublin vous attend, pourvu que chaque décision ait été guidée par la lucidité et non par la précipitation. Il ne vous reste plus qu'à formaliser votre plan de financement auprès d'une institution financière agréée et à entamer vos recherches actives sur le terrain, en gardant toujours à l'esprit que le meilleur investissement reste celui qui simplifie et embellit votre vie quotidienne.
Questions fréquentes
Quels sont les frais de notaire et taxes à prévoir pour un achat immobilier à Dublin ?
Les frais d'acquisition incluent le Stamp Duty (impôt sur les transferts immobiliers) qui s'élève généralement à 1 % pour une résidence principale jusqu'à 1 million d'euros, ainsi que les honoraires du solicitor qui varient entre 1 500 € et 4 000 € selon la valeur du bien et la complexité du dossier.
Est-il possible d'acheter un bien immobilier à Dublin en étant non-résident ?
Oui, il est tout à fait possible d'acheter un bien en Irlande sans être résident fiscal. Cependant, l'obtention d'un prêt immobilier auprès d'une banque irlandaise s'avère nettement plus complexe et nécessite généralement un apport personnel plus important, souvent de l'ordre de 30 % à 40 %.
Qu'est-ce que le certificat BER et pourquoi est-il si crucial lors de l'achat ?
Le Building Energy Rating (BER) est l'équivalent du diagnostic de performance énergétique français. Il évalue l'efficacité énergétique d'un bâtiment sur une échelle de A à G. Un mauvais classement implique des factures de chauffage très élevées et des obligations de travaux d'isolation.
Combien de temps prend en moyenne une transaction immobilière à Dublin ?
Du moment où votre offre (bid) est acceptée jusqu'à la signature finale de l'acte de vente (closing), il faut généralement compter entre 10 et 14 semaines. Ce délai s'explique par les vérifications title deeds approfondies menées par les solicitors des deux parties.
Qu'appelle-t-on une Management Company pour les appartements à Dublin ?
Il s'agit d'une société de gestion constituée par les copropriétaires d'un immeuble pour entretenir les parties communes, assurer le bâtiment et gérer les espaces extérieurs. Chaque propriétaire doit s'acquitter de charges annuelles obligatoires (service charges).
Quels sont les quartiers les plus recherchés pour l'achat familial à Dublin ?
Les quartiers résidentiels de la zone sud comme Ranelagh, Rathmines, Ballsbridge, Donnybrook ou encore les communes de la banlieue côtière comme Dún Laoghaire et Blackrock sont particulièrement prisés pour leurs écoles et leurs parcs.
Comment fonctionne la procédure d'enchères (bidding) pour acheter une maison en Irlande ?
Contrairement au système français, la vente immobilière en Irlande passe souvent par des agences où les acheteurs potentiels font des offres successives (bids) qui sont enregistrées par l'agent immobilier. L'offre retenue n'est juridiquement contraignante qu'au moment de la signature des contrats.
Quel apport personnel minimum les banques irlandaises exigent-elles ?
Pour une résidence principale, la Banque Centrale d'Irlande impose généralement un apport minimum de 10 % pour les primo-accédants (first-time buyers), et de 20 % pour les autres acheteurs, bien que les critères d'octroi de prêt dépendent aussi strictement de vos revenus.
Qu'est-ce qu'un bail de type leasehold par rapport au freehold ?
Le freehold signifie que vous possédez le bâtiment et le terrain de manière perpétuelle. Le leasehold signifie que vous possédez le bien pour une durée déterminée (par exemple 950 ans), avec parfois le versement d'une redevance foncière annuelle appelée ground rent.
Est-il indispensable de faire appel à un ingénieur pour inspecter le bien ?
Oui, la réalisation d'un survey technique par un chartered surveyor ou un ingénieur qualifié est fortement recommandée avant de signer le contrat définitif. Cela permet d'identifier les vices cachés, les problèmes d'humidité ou les défauts structurels majeurs.