L'achat d'un appartement à London en Ontario exige une compréhension fine du marché local, des règles de copropriété et du cadre juridique canadien. Ce guide vous accompagne pas à pas pour structurer votre projet, évaluer les coûts réels et choisir le secteur idéal selon vos priorités de vie.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Achat Appartement London ON
L'achat d'un appartement à London en Ontario exige une compréhension fine du marché local, des règles de copropriété et du cadre juridique canadien. Ce guide vous accompagne pas à pas pour structurer votre projet, évaluer les coûts réels et choisir le secteur idéal selon vos priorités de vie.
Ce que l'on obtient vraiment en achetant un appartement à London (ON)
Défiler
Ce que l'on obtient vraiment en achetant un appartement à London (ON)
L'achat d'un appartement à London en Ontario exige une compréhension fine du marché local, des règles de copropriété et du cadre juridique canadien. Ce guide vous accompagne pas à pas pour structurer votre projet, évaluer les coûts réels et choisir le secteur idéal selon vos priorités de vie.
Rédigé par la rédaction ting.ad ·
London (ON) en vue Street View : faites glisser pour regarder autour.
Cette dualité entre centralité et surface redéfinit la manière dont chaque profil d'acheteur doit aborder son projet.
Investir dans un appartement à London en Ontario demande de regarder au-delà des brochures promotionnelles et des promesses de rentabilité rapide. La réalité du marché local repose sur un équilibre entre stabilité universitaire, bassin d'emploi médical et dynamisme des bassins résidentiels périphériques. Comprendre ce que vous achetez signifie analyser la décote par rapport à Toronto, la demande locative constante portée par la Western University et les contraintes climatiques de la région. Chaque choix d'acquisition implique de peser la proximité des commodités urbaines face aux réalités des charges de copropriété et de l'entretien des immeubles anciens ou récents.
Une proximité immédiate avec les grands pôles d'emploi et d'enseignementvsUn coût d'acquisition au mètre carré supérieur et des charges de copropriété plus élevées
Les secteurs centraux comme Richmond Row ou Downtown garantissent une demande locative inépuisable, mais réduisent la surface habitable accessible pour un budget donné. Vous payez la centralité au détriment de l'espace privatif.
Des surfaces plus généreuses et un cadre verdoyant dans les quartiers résidentielsvsUne dépendance accrue à l'automobile et un éloignement des services immédiats
S'éloigner du cœur de London permet d'obtenir des appartements plus vastes, souvent dotés de stationnements inclus et d'espaces communs arborés. En contrepartie, les déplacements quotidiens exigent une organisation rigoureuse en raison de l'étalement urbain.
La sécurité d'un marché immobilier stable et historiquement résilientvsDes perspectives de plus-value à court terme plus modérées que dans la Greater Toronto Area
London offre un marché locatif sain et des prix d'entrée nettement plus accessibles que Toronto ou Hamilton. Cependant, la progression des prix y est plus linéaire, dictée par l'économie réelle de la ville plutôt que par la spéculation.
Un parc immobilier diversifié entre constructions historiques et tours modernesvsDes coûts de mise aux normes énergétiques et des rénovations structurelles parfois imprévisibles
Acquérir dans un immeuble ancien séduit par son cachet architectural, mais expose à des cotisations spéciales de copropriété pour la toiture, les fondations ou le système de chauffage adapté aux hivers canadiens rigoureux.
Ce lieu correspond-il réellement à votre mode de vie au quotidien ?
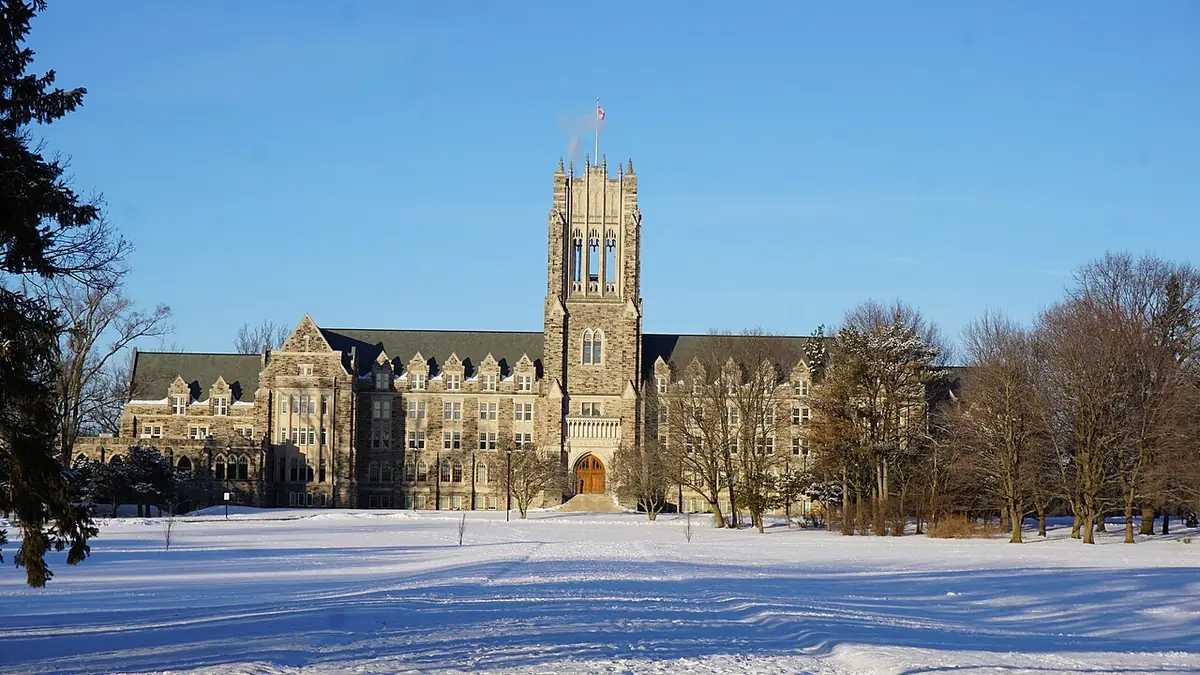
Le séminaire St. Peter’s, silhouette gothique au milieu d’un parc enneigé — Photo : JFVoll · CC BY-SA 4.0 · Wikimedia Commons
Ces arbitrages de mode de vie prennent une dimension encore plus singulière lorsque l'on arrive avec des repères européens.
Le choix d'un mode de vie résidentiel à London en Ontario ne s'improvise pas et dépend étroitement de votre situation professionnelle, de votre rapport aux déplacements et de vos aspirations personnelles. Entre la vie trépidante mais contrainte des quartiers étudiants, la tranquillité des secteurs familiaux et la praticité des copropriétés modernes, chaque option impose son propre rythme. Il est essentiel de confronter vos habitudes quotidiennes aux réalités topographiques et climatiques de la municipalité avant de signer un engagement d'achat définitif.
Le choix du centre-ville et des axes universitaires
En ciblant les secteurs proches de Richmond Street ou du campus de la Western University, vous misez sur une liquidité maximale et une vacance locative quasi nulle. Les locataires potentiels sont nombreux, qu'il s'agisse d'étudiants, de jeunes professionnels du secteur médical ou de cadres en mission. En contrepartie, vous devez accepter la densité urbaine, le bruit potentiel lié à la vie étudiante et des règlements de copropriété stricts concernant la location. Les appartements de type condo s'y prêtent particulièrement bien, mais exigent une vigilance accrue sur la gestion du syndicat de copropriété.
L'option des quartiers résidentiels et des secteurs périphériques
Les quartiers situés à l'ouest ou au nord de la ville, comme Oakridge ou Sunningdale, offrent un cadre de vie apaisé, des parcs entretenus et des établissements scolaires réputés à proximité. Les appartements s'y apparentent souvent à des copropriétés horizontales ou à des immeubles de faible hauteur entourés de verdure. Ce mode de vie convient parfaitement aux familles et aux personnes recherchant la tranquillité après leur journée de travail. Toutefois, la dépendance à la voiture devient totale pour les courses, les loisirs et les déplacements professionnels vers le centre.
L'alternative des copropriétés gérées avec services intégrés
Opter pour un appartement moderne au sein d'un immeuble géré professionnellement vous affranchit des corvées de déneigement hivernal et d'entretien extérieur. Les parties communes, souvent dotées de salles de sport ou de terrasses partagées, simplifient la vie quotidienne. Cette formule s'adresse aux acheteurs souhaitant maîtriser leur budget sans surprises désagréables liées à la structure du bâtiment. Néanmoins, les frais de copropriété mensuels sont incompressibles et augmentent régulièrement avec l'inflation des coûts de maintenance.
Y vivre quand on vient de France : ce qui change fondamentalement
Une fois ces règles assimilées, l'étape suivante consiste à identifier précisément le secteur géographique qui correspond à vos critères.
Quitter la France pour s'installer à London en Ontario et y acquérir un appartement représente un saut culturel et juridique considérable. Le système immobilier nord-américain fonctionne selon des règles de transparence, de contractualisation et de gestion qui diffèrent radicalement des pratiques hexagonales. De la notion de copropriété (le régime des condos) au rôle central des courtiers immobiliers, chaque étape bouscule vos repères habituels. Anticiper ces décalages structurels est la meilleure garantie pour sécuriser votre investissement et réussir votre intégration résidentielle.
En France
Le notaire rédige et authentifie l'ensemble de la transaction immobilière en garantissant la sécurité juridique.
À London (ON)
L'avocat spécialisé en droit immobilier (Real Estate Lawyer) représente chaque partie et effectue les recherches de titres.
Le processus juridique nord-américain repose sur des vérifications minutieuses des privilèges et hypothèques enregistrés sur le bien, nécessitant un budget spécifique pour les honoraires légaux.
En France
La copropriété est régie par un syndic professionnel et une assemblée générale annuelle très encadrée par la loi.
À London (ON)
Le condominium est géré par un conseil d'administration élu et un gestionnaire externe selon la loi ontarienne sur les condos.
Vous devez analyser en profondeur le 'Status Certificate', document crucial qui détaille la santé financière de la copropriété, les fonds de réserve et les éventuels litiges en cours.
En France
L'offre d'achat engage l'acheteur mais laisse souvent une place importante aux conditions suspensives standardisées.
À London (ON)
L'offre (Agreement of Purchase and Sale) devient un contrat synallagmatique strict dès son acceptation par le vendeur.
Chaque clause suspensive (financement, inspection du bâtiment) doit être rédigée avec une précision chirurgicale sous peine de vous lier définitivement sans recours.
En France
Les diagnostics techniques obligatoires informent précisément sur l'état du bien avant la signature de la promesse.
À London (ON)
L'inspection pré-achat (Home Inspection) est une démarche privée et facultative mais indispensable pour déceler les vices cachés.
L'absence de dossier de diagnostic technique réglementé comparable à la France impose de faire appel à un inspecteur certifié indépendant pour évaluer l'état réel de l'appartement.
Quel quartier de London cibler selon vos priorités d'achat ?
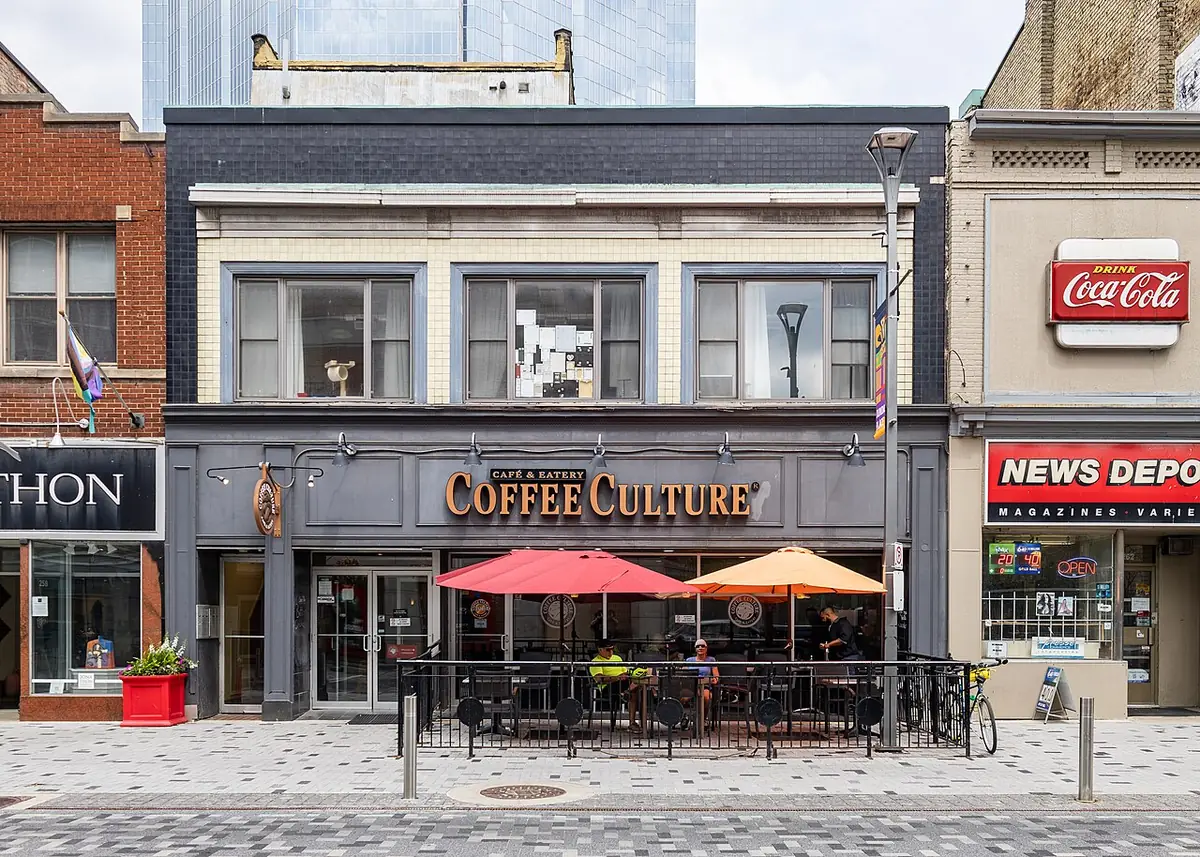
Une rue commerçante de London, boutiques et terrasse de café — Photo : Chris Woodrich · CC BY-SA 4.0 · Wikimedia Commons
La sélection du quartier éclaire directement la question cruciale du budget et des fourchettes de prix applicables.
La ville de London se caractérise par une mosaïque de quartiers aux identités affirmées, allant du dynamisme urbain du centre aux zones résidentielles paisibles de la périphérie. Le choix de l'emplacement conditionne non seulement votre qualité de vie au quotidien, mais aussi la valorisation future de votre patrimoine immobilier. Chaque secteur présente des avantages distincts en termes de desserte par les transports en commun, de proximité des parcs et de typologie de copropriétés disponibles sur le marché.
Downtown et Richmond Row
Une atmosphère urbaine animée, rythmée par les commerces de proximité, les restaurants et les animations culturelles.
Pour qui
Les jeunes actifs, les investisseurs locatifs et les amateurs de vie citadine sans contrainte automobile.
Le compromis
Des prix au mètre carré plus élevés, des charges de copropriété parfois lourdes et une offre de stationnement souvent restreinte ou payante.
Old North
Un charme historique incomparable, des rues bordées d'arbres centenaires et une communauté locale très attachée à son cadre de vie.
Pour qui
Les acheteurs recherchant le cachet architectural, la tranquillité et la proximité immédiate de la Western University.
Le compromis
Un parc de copropriétés d'appartements plus rare et des biens anciens nécessitant souvent un budget de rénovation conséquent.
Oakridge et le secteur Ouest
Un environnement résidentiel verdoyant, calme et familial, parfaitement structuré autour de centres commerciaux de quartier et de parcs.
Pour qui
Les familles, les couples s'installant durablement et les personnes recherchant la sécurité et des espaces généreux.
Le compromis
Une dépendance marquée à la voiture pour rejoindre le centre-ville aux heures de pointe et une animation nocturne quasi inexistante.
South London (Grand Avenue / White Oaks)
Un secteur en mutation constante, offrant un excellent rapport qualité-prix et une accessibilité rapide aux axes routiers principaux.
Pour qui
Les primo-accédants disposant d'un budget mesuré et les investisseurs visant un rendement locatif brut attractif.
Le compromis
Une image de quartier parfois moins prestigieuse et des disparités marquées d'une rue à l'autre en termes d'entretien des immeubles.
Combien coûte réellement un appartement à London sur le marché actuel ?
Connaître les prix ne suffit pas ; il faut également comprendre la nature juridique exact de ce que vous possédez.
L'évaluation financière d'un projet immobilier à London nécessite de croiser les données du marché local avec les exigences des institutions financières canadiennes. Au-delà du prix affiché de l'appartement, l'acquéreur doit intégrer la taxe foncière municipale, les frais de copropriété mensuels et les droits de mutation immobilière (Land Transfer Tax). Les fourchettes ci-dessous reflètent les tendances observées pour des biens aux caractéristiques comparables, sans jamais présumer de l'évolution spéculative future.
london-onÀ vendreAppartementestimation
Prix médian au m²4 560 $CALa moitié des biens se vendent sous ce prix
Prix médian410 k $CAla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres45 % des annonces
Surface moyenne85 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
1
30 %
331 k $CA
5 520 $CA +15 %
60 m²
2le plus courant
45 %
408 k $CA
4 800 $CA
85 m²
3
20 %
486 k $CA
4 416 $CA −8 %
110 m²
4
5 %
591 k $CA
4 224 $CAmeilleur prix / m²
140 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 4 800 $CA / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : pleine propriété versus copropriété
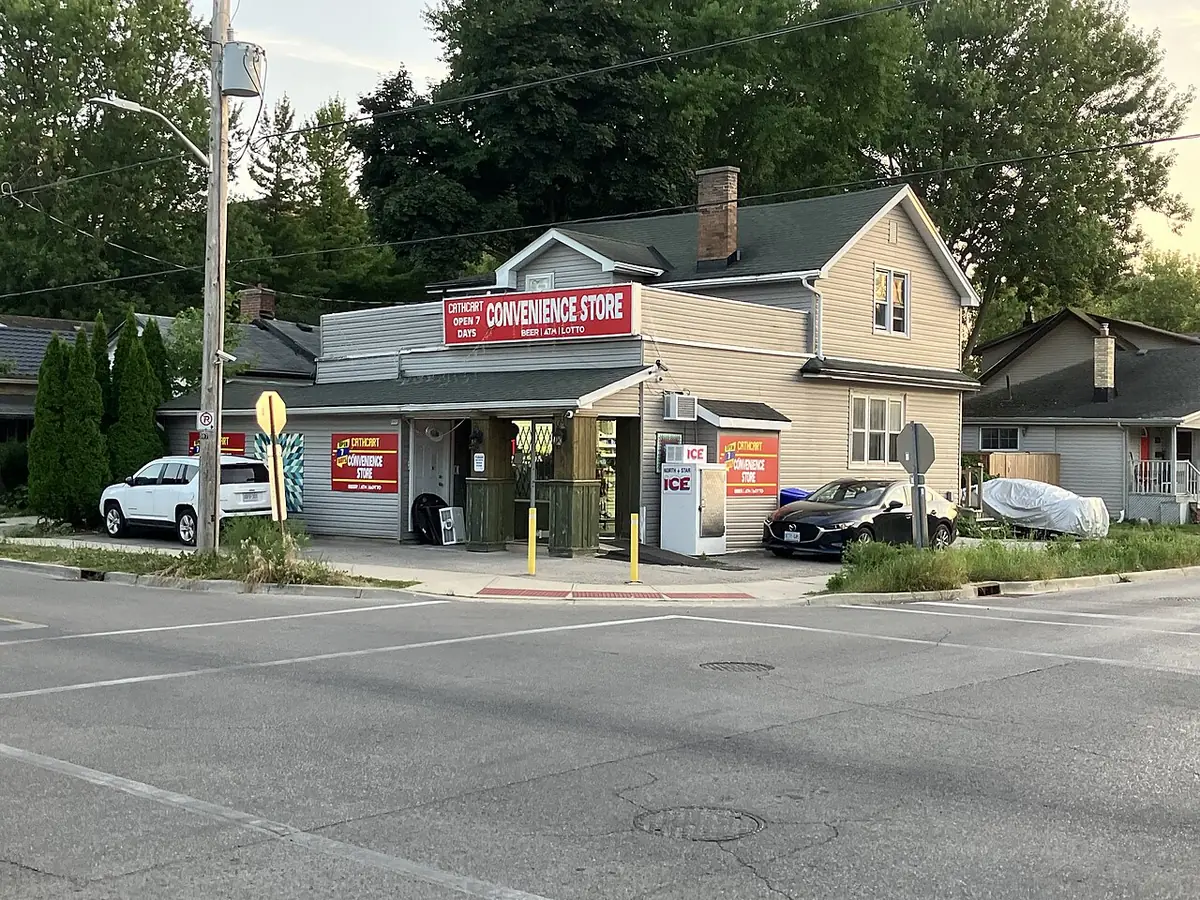
Un carrefour de quartier, maisons basses et épicerie de proximité — Photo : Gogerr · CC BY-SA 4.0 · Wikimedia Commons
Cette distinction juridique s'inscrit dans un processus transactionnel strict dont il faut maîtriser chaque étape.
En droit ontarien, l'achat d'un appartement s'effectue presque exclusivement sous le régime de la copropriété divise (Condominium). Cette structure juridique répartit la propriété entre votre lot privatif et une quote-part des parties communes. Comprendre la frontière exacte entre ce qui vous appartient en propre et ce qui relève de la gestion collective est indispensable pour éviter les litiges avec le conseil d'administration et anticiper les dépenses extraordinaires.
La partie privative (Unit)
Vous possédez l'intérieur de votre appartement, délimité par les murs mitoyens, les sols et les plafonds bruts. Vous êtes entièrement libre d'aménager, de décorer et de rénover l'espace intérieur selon vos goûts, sous réserve de ne pas modifier les éléments structurels porteurs ni l'aspect extérieur des balcons et des fenêtres.
Ce que ça changeVous supportez l'intégralité des coûts de rénovation intérieure et devez souscrire une assurance propriétaire occupant (Condo Owner Insurance) couvrant vos biens personnels et les améliorations apportées à l'unité.
Les parties communes (Common Elements)
Les fondations, la structure porteuse, la toiture, les couloirs, les ascenseurs et les espaces extérieurs appartiennent collectivement à l'ensemble des copropriétaires. Leur gestion, leur entretien et leur sécurisation sont confiés au conseil d'administration élu, qui mandate des prestataires professionnels pour exécuter les travaux nécessaires.
Ce que ça changeVous contribuez mensuellement aux charges communes (Maintenance Fees) proportionnellement à la valeur relative de votre lot, et vous êtes solidairement responsable des fonds de réserve destinés aux grosses réparations futures.
La règle absolue à comprendre avant de verser un acompte à London
Ces précautions juridiques trouvent leur prolongement naturel dans le déroulement chronologique de la transaction.
Le marché immobilier ontarien obéit à une rigueur contractuelle absolue où chaque engagement signé comporte des conséquences financières et juridiques immédiates. Verser un dépôt de garantie (Deposit) sans avoir sécurisé l'ensemble des conditions suspensives indispensables vous expose à la perte sèche de votre capital en cas de rétractation injustifiée. Maîtriser la chaîne des responsabilités et des vérifications préalables protège votre investissement contre les vices cachés et les mauvaises surprises financières.
La décision d'émettre une offre d'achat formelle (Agreement of Purchase and Sale) après une visite approfondie du bien.
L'insertion de clauses suspensives rigoureuses conditionnant l'achat à l'obtention d'un financement bancaire ferme et à une inspection technique satisfaisante.
Le versement du dépôt de garantie (généralement 5 % du prix d'achat) sur le compte en fiducie du courtier ou de l'avocat du vendeur dans les 24 heures suivant l'acceptation.
L'analyse minutieuse du certificat de copropriété (Status Certificate) par votre avocat pour valider la santé financière de l'immeuble et l'absence de poursuites.
La levée officielle des conditions dans les délais stricts fixés par le contrat, transformant l'offre en un engagement ferme et définitif.
La signature finale de l'acte de transfert de propriété (Closing Day) orchestrée par votre avocat en droit immobilier.
Comment se déroule une transaction immobilière à London, étape par étape
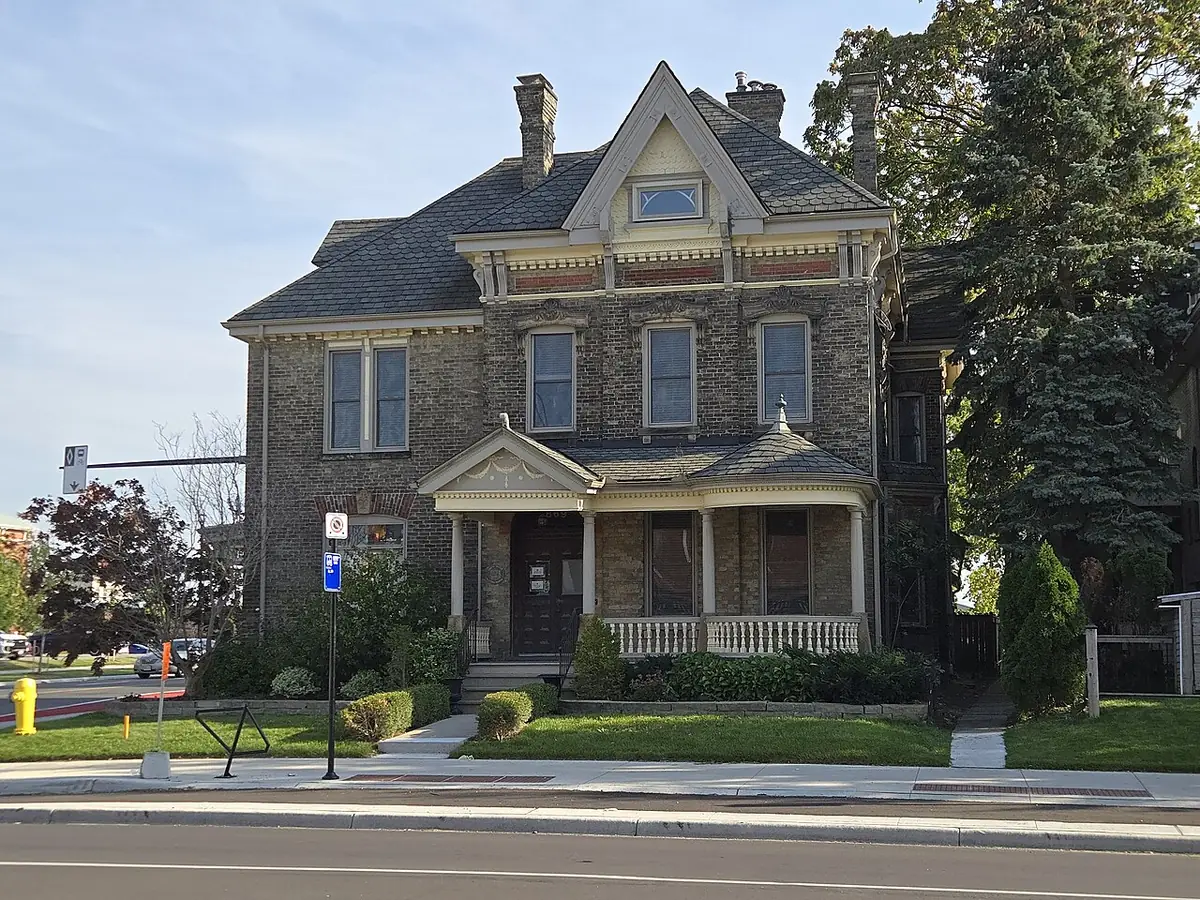
Hayman House, maison en pierre à pignon et véranda — Photo : Dunkahoop · CC BY-SA 4.0 · Wikimedia Commons
L'acquisition d'un appartement à London suit un protocole séquentiel précis, encadré par des professionnels réglementés et des délais stricts. Chaque intervenant joue un rôle défini pour garantir la transparence et la sécurité de la transaction. Connaître ce calendrier vous permet d'anticiper les démarches administratives, d'éviter les retards préjudiciables et d'aborder la date de prise de possession (Closing Date) en toute sérénité.
L'acheteurPré-approbation hypothécaireObtenir une lettre de pré-approbation auprès d'une institution financière canadienne pour fixer votre budget maximum et rassurer le vendeur sur votre solvabilité.
Le courtier immobilierSélection et visites des biensVisiter une sélection ciblée d'appartements correspondant à vos critères géographiques et budgétaires tout en analysant l'historique des prix du quartier.
L'acheteur et son avocatRédaction et négociation de l'offreSoumettre l'offre d'achat (Agreement of Purchase and Sale) assortie des conditions suspensives de financement, d'inspection et d'examen du statut de copropriété.
L'inspecteur certifiéInspection technique du bienRéaliser l'inspection pré-achat pour identifier l'état de la plomberie, de l'électricité, des fenêtres et de la structure privative de l'appartement.
L'avocat en droit immobilierVérification des titres et des chargesEffectuer les recherches foncières officielles, examiner le certificat de copropriété et préparer les actes de transfert de propriété.
L'acheteurFinalisation et virement des fondsTransférer les fonds nécessaires (apport personnel, frais de clôture, taxes) sur le compte en fiducie de l'avocat quelques jours avant la date de clôture.
Le vendeur et l'acheteurPrise de possession (Closing Day)Enregistrement du transfert de titre au registre foncier de l'Ontario et remise des clés de votre nouvel appartement.
Appartement en centre-ville ou maison en périphérie : comment trancher à London ?
Une fois ce choix fondamental acté, il convient d'analyser précisément la réalité financière de votre quotidien dans cette municipalité.
L'arbitrage entre un appartement en copropriété dans le centre-ville de London et une maison unifamiliale pavillonnaire en périphérie ne se résout pas par une simple préférence esthétique. C'est un calcul d'exposition aux coûts fixes et aux contraintes temporelles quotidiennes qui détermine la viabilité à long terme de votre projet immobilier. Les copropriétés du centre, notamment le long de Richmond Street ou près de Covent Garden Market, éliminent l'entretien de la pelouse et le déneigement manuel, des corvées particulièrement lourdes lors des hivers ontariens rigoureux. En contrepartie, les frais de copropriété mensuels augmentent de manière inévitable au fil des ans, grignotant une partie du rendement théorique de votre investissement et limitant votre marge de manœuvre budgétaire en cas de hausse des taux d'intérêt.
À l'inverse, s'orienter vers une maison individuelle dans les secteurs d'Oakridge ou de White Oaks offre une liberté totale quant aux modifications structurelles et à la gestion de votre espace de vie. Cependant, cette autonomie s'accompagne d'une charge financière directe et non partagée pour la réfection de la toiture, le remplacement du système de chauffage central ou la mise aux normes de l'isolation. Chaque intervention technique repose entièrement sur vos épaules, ce qui exige de constituer une épargne de précaution conséquente dès les premiers mois suivant la signature de l'acte notarié auprès de votre représentant juridique local.
Le facteur de la localisation géographique pèse lourdement dans cette balance décisionnelle. Habiter en appartement urbain réduit drastiquement la dépendance à l'automobile pour les jeunes actifs et les étudiants fréquentant l'Université Western Ontario, grâce à un réseau de transport en commun bien maillé par la London Transit Commission. Vivre en maison unifamiliale, en revanche, impose presque systématiquement l'usage d'un, voire de deux véhicules pour effectuer les courses hebdomadaires, déposer les enfants dans les établissements scolaires et se rendre dans les zones d'emploi périphériques. L'analyse de vos habitudes de déplacement réelles doit donc primer sur toute autre considération d'espace brut.
Enfin, la liquidité de revente diverge considérablement entre ces deux classes d'actifs immobiliers dans la région de London. Les appartements en copropriété subissent parfois des ralentissements de marché plus marqués lorsque l'offre excède la demande pour ce segment spécifique, tandis que les maisons unifamiliales bien entretenues conservent généralement une attractivité constante auprès des familles cherchant à s'établir durablement. Évaluer votre horizon de placement temporel vous permettra d'identifier si vous privilégiez la commodité immédiate de l'emplacement ou la sécurité patrimoniale à long terme.
Quel budget global faut-il réellement prévoir pour vivre confortablement à London ?
Ces repères chiffrés posés, voyons concrètement comment s'articule une journée type pour un résident établi dans cette agglomération ontarienne.
L'établissement d'un budget prévisionnel rigoureux à London ne se limite pas au remboursement mensuel de votre prêt hypothécaire contracté auprès d'une institution financière canadienne. Il faut impérativement intégrer la fiscalité foncière locale perçue par la Ville de London, les primes d'assurance habitation influencées par la proximité des cours d'eau ou des casernes de pompiers, ainsi que les charges énergétiques liées aux variations climatiques extrêmes entre les étés humides et les hivers glaciaires. Négliger l'un de ces postes de dépense incompressibles fragilise immédiatement votre équilibre financier et restreint votre capacité d'épargne de précaution face aux aléas de la vie économique.
Postes de dépenses mensuels estimés pour un foyer résidentiel à London
Poste budgétaire
Fourchette estimée (CAD)
Facteurs d'変動 et commentaires
Taxe foncière municipale
350 $ - 600 $
Variable selon l'évaluation foncière actualisée par la Municipal Property Assessment Corporation et le secteur choisi.
Charges de copropriété ou entretien
400 $ - 800 $
Comprend les frais de condo pour les parties communes ou le fonds de réserve d'une maison individuelle pour les réparations.
Services publics (Électricité, Gaz, Eau)
250 $ - 450 $
Forte augmentation durant les mois de chauffage hivernal intensif et l'utilisation de la climatisation en juillet et août.
Les montants indiqués constituent des moyennes constatées sur le marché local et peuvent fluctuer selon la superficie exacte et l'efficacité énergétique du bien acquis.
Frais annexes liés à la transaction et à l'installation initiale
Nature de la dépense
Montant approximatif ou taux
Obligation légale et échéance
Droits de mutation immobilière (Land Transfer Tax)
1 % à 2 % du prix d'achat
Taxe provinciale et municipale payable intégralement lors de la clôture de la vente chez le notaire.
Frais juridiques et honoraires d'avocat
1 200 $ - 2 500 $
Indispensable pour la vérification des titres de propriété, la rédaction des actes et l'inscription au registre foncier.
Inspection pré-achat du bâtiment
500 $ - 900 $
Non obligatoire mais fortement recommandée pour identifier les vices cachés et planifier les travaux futurs.
Ces décaissements initiaux s'ajoutent à votre mise de fonds obligatoire et doivent être disponibles sous forme de liquidités au moment de finaliser l'acquisition.
À quoi ressemble concrètement un mardi ordinaire entre obligations professionnelles et logistique locale ?
Au-delà de cette routine bien rodée, de nombreux aspects cruciaux échappent souvent au regard des acheteurs pressés par les agences.
L'organisation d'une journée de semaine à London met à l'épreuve l'efficacité de vos choix résidentiels en matière de transports et d'accès aux infrastructures de services. Entre les flux pendulaires matinaux convergeant vers le centre-ville ou les zones industrielles périphériques, et la gestion des impératifs familiaux, chaque minute compte. Connaître le rythme réel de la cité vous évite de subir des temps de trajet excessifs qui érodent progressivement votre qualité de vie et augmentent votre fatigue chronique au fil des saisons.
07:30Quartier résidentiel (ex: Old South ou North London)Réveil et préparation matinale. Vérification de l'état des routes et du déneigement saisonnier avant d'envisager le départ vers votre lieu de travail ou d'études.
08:15Artère principale (Richmond Street ou Oxford Street)Trajet pendulaire. Densité de circulation notable aux heures de pointe, nécessitant une anticipation des feux de signalisation et des zones de travaux routiers fréquents.
09:00Zone d'activité ou bureau au centre-villeArrivée au poste de travail. Installation dans les bureaux ou espace de co-travail urbain, mise en route des dossiers professionnels de la journée.
12:30Secteur commercial central ou marchéPause méridienne. Restauration rapide ou courses d'appoint dans les commerces de proximités du centre-ville, profitant de la pause pour marcher un peu.
17:15Supermarché local ou pharmacie de quartierArrêt ravitaillement sur le chemin du retour. Achat des produits frais et gestion des petites corvées domestiques avant de regagner son domicile.
19:00Domicile personnelDétente et gestion du foyer. Préparation du repas du soir, moments de repos en famille et planification des tâches administratives ou de la journée du lendemain.
Ce que les prospectus de commercialisation et les visites virtuelles ne vous révéleront jamais
Ces zones d'ombre identifiées, examinons les erreurs d'appréciation les plus fréquentes commises par les acquéreurs au cours de leur première année.
L'industrie de la promotion immobilière et les présentations en ligne soignent chaque détail visuel pour susciter un coup de cœur immédiat, masquant parfois des réalités structurelles ou environnementales majeures. À London, certains facteurs géographiques, réglementaires et historiques influencent directement la valeur de votre investissement et votre confort d'habitation au quotidien. Prendre conscience de ces éléments non publicitaires vous protège contre des déconvenues financières lourdes et des surprises désagréables après la remise des clés.
L'historique des sous-sols face aux risques d'infiltration d'eau printanière
En raison de la fonte rapide des neiges et des épisodes de fortes pluies printanières dans le sud de l'Ontario, de nombreux sous-sols non drainés subissent des pressions hydrostatiques importantes. Une inspection minutieuse des fondations et la présence d'un puisard fonctionnel sont indispensables pour éviter des dégâts d'eau récurrents et coûteux.
Les projets d'aménagement urbain et d'infrastructure municipale à venir
L'agrandissement des réseaux routiers, la construction future de complexes résidentiels denses à proximité ou l'implantation de lignes de transport en commun modifient radicalement la quiétude d'un quartier. Consulter les plans d'urbanisme de la Ville de London vous évite de découvrir un chantier d'envergure en face de chez vous six mois après votre emménagement.
L'âge réel et l'état de conformité des réseaux de plomberie et d'électricité
Plusieurs secteurs historiques de London comportent des habitations anciennes dont le câblage électrique en aluminium ou les conduites d'amenée d'eau en plomb nécessitent des mises aux normes onéreuses. Ces travaux invisibles de prime abord pèsent lourdement sur votre budget de rénovation post-acquisition si l'inspection ne les a pas signalés.
La politique stricte de gestion des arbres matures sur le domaine privé
La municipalité protège farouchement son couvert forestier urbain à travers des règlements municipaux complexes. Abattre un arbre malade ou gênant sur votre propre terrain peut exiger des autorisations spéciales et des amendes dissuasives, ce qui complique l'aménagement paysager ou l'agrandissement éventuel de votre propriété.
Les pièges d'évaluation et les regrets d'achat que l'on ne mesure qu'après six mois d'occupation
Fort de ces mises en garde, il est tout aussi primordial de déterminer objectivement si ce marché immobilier vous correspond vraiment.
Ce qu’on croyaitUne opportunité immobilière remarquable grâce à un prix d'affichage très inférieur à la moyenne du secteur visé.
Ce qu’on découvreUn bien nécessitant des travaux de mise aux normes énergétiques et structurelles bien plus élevés que l'économie réalisée à l'achat, transformant la bonne affaire en gouffre financier.
Ce qui l’aurait évitéExiger la réalisation systématique d'une inspection technique approfondie par un professionnel certifié avant de lever les conditions suspensives de l'offre d'achat.
Ce qu’on croyaitUn quartier extrêmement calme et bucolique lors de la visite effectuée un dimanche après-midi ensoleillé.
Ce qu’on découvreUne artère saturée par le trafic de transit des poids lourds et des navetteurs dès le lundi matin aux heures de pointe, rendant l'utilisation du jardin extérieur pénible.
Ce qui l’aurait évitéVisiter le secteur ciblé à différents moments de la journée et de la semaine, notamment aux heures de forte circulation et les jours de collecte des déchets.
Ce qu’on croyaitUne copropriété affichant des charges mensuelles exceptionnellement basses pour préserver son budget global.
Ce qu’on découvreUn fonds de réserve dramatiquement insuffisant ayant entraîné une cotisation extraordinaire immédiate de plusieurs milliers de dollars par copropriétaire pour réparer la toiture.
Ce qui l’aurait évitéAnalyser en détail les procès-verbaux des assemblées générales des trois dernières années et le rapport d'étude du fonds de réserve de la copropriété.
Ce qu’on croyaitUn emplacement prétendument proche de toutes les commodités sans posséder de véhicule personnel.
Ce qu’on découvreUn isolement réel en période hivernale en raison de la rareté des liaisons de transport en commun directes et de l'éloignement des grands centres commerciaux d'approvisionnement.
Ce qui l’aurait évitéTester concrètement les trajets à pied et en transports en commun vers vos lieux de travail, d'études et de courses avant de signer définitivement.
Quel profil d'acquéreur devrait sérieusement s'abstenir d'investir dans la pierre à London en ce moment ?
Ces limites clairement établies, il est temps de faire le point final sur votre propre niveau de préparation face à ce projet.
L'accession à la propriété immobilière est souvent présentée comme un dogme financier incontestable, mais elle constitue une stratégie désastreuse pour certains profils et dans des contextes conjoncturels précis. À London, la volatilité récente des taux d'intérêt hypothécaires et la rigidité des coûts de transaction exigent une stabilité personnelle et financière absolue. S'engager dans un achat immobilier sans disposer des garanties nécessaires expose l'acquéreur à des risques de saisie ou de vente forcée à perte en cas de retournement rapide de sa situation professionnelle.
Le jeune actif en période d'essai professionnelle ou dont le contrat de travail est à durée déterminée
→Reporter son projet d'achat et privilégier la flexibilité de la location résidentielle pour conserver une totale liberté de mobilité géographique.
L'impossibilité de garantir la pérennité de ses revenus sur un horizon de cinq ans expose l'emprunteur à un défaut de paiement en cas de perte d'emploi soudaine, rendant la revente rapide hasardeuse.
L'investisseur spéculatif cherchant un rendement locatif rapide et garanti à court terme
→Se tourner vers d'autres classes d'actifs financiers plus liquides ou explorer des marchés immobiliers régionaux présentant des ratios prix-loyers plus favorables.
Les rendements locatifs bruts actuels à London, combinés à la fiscalité locale et aux frais de gestion, ne permettent pas de dégager des plus-values rapides sans un apport en capital massif et une gestion active.
Le ménage disposant d'une épargne totale tout juste suffisante pour couvrir la mise de fonds minimale sans aucune réserve
→Continuer à épargner activement pendant plusieurs trimestres supplémentaires avant de solliciter un courtier hypothécaire pour une pré-approbation.
L'absence de fonds de réserve d'urgence conduit inévitablement à un surendettement dès le premier impératif de réparation majeure ou de variation brutale des charges courantes.
Alors, êtes-vous réellement prêt à franchir le pas de l'achat immobilier à London ?
Prendre la décision d'acheter un appartement ou une maison à London demande de concilier des ambitions patrimoniales personnelles avec une lucidité financière absolue. Les analyses que nous avons parcourues démontrent que la réussite de votre projet réside dans l'anticipation des coûts cachés, la compréhension fine des quartiers et le refus des illusions marketing. Si votre situation professionnelle est solidement ancrée dans la région, que votre épargne de précaution est constituée et que votre horizon de placement dépasse la demi-décennie, alors l'investissement immobilier dans cette belle ville ontarienne prend tout son sens stratégique.
Cependant, si le moindre doute persiste quant à la stabilité de vos revenus, à la pertinence de la localisation choisie ou à votre capacité à assumer les imprévus d'entretien, la sagesse commande de patienter. Le marché immobilier de London continuera d'offrir des opportunités pérennes aux acheteurs préparés, méthodiques et patients. Votre sérénité future vaut infiniment mieux que la précipitation à signer un contrat d'achat dont les charges viendraient assombrir votre quotidien.
Prenez le temps de discuter avec des professionnels indépendants, qu'il s'agisse de courtiers hypothécaires non inféodés ou d'inspecteurs en bâtiment intègres, pour valider chaque étape de votre démarche. L'achat d'un bien immobilier doit demeurer un vecteur d'émancipation et de sécurité, jamais une source d'angoisse financière permanente. En agissant avec méthode et discernement, vous transformerez votre installation à London en un choix de vie durable et pleinement maîtrisé.
Questions fréquentes
Quels sont les quartiers les plus recherchés pour l'achat d'un appartement ou d'une maison à London ?
Les secteurs les plus cotés incluent Old South pour son cachet historique, North London pour sa tranquillité résidentielle et ses bonnes écoles, ainsi que le centre-ville pour les adeptes de copropriétés urbaines proches des commodités culturelles et des transports en commun.
Quel est le montant moyen de la mise de fonds nécessaire pour acheter un bien immobilier en Ontario ?
La mise de fonds minimale légale au Canada varie entre 5 % et 20 % du prix d'achat selon la valeur totale du bien. Une mise de fonds inférieure à 20 % impose la souscription obligatoire d'une assurance prêt hypothécaire auprès de la Société canadienne d'hypothèques et de logement.
Comment sont calculées les taxes foncières municipales par la Ville de London ?
Les taxes foncières sont déterminées en multipliant l'évaluation foncière actualisée de votre propriété par le taux impositif voté annuellement par le conseil municipal de London. Ces taxes servent à financer les services publics locaux, les infrastructures et les services d'urgence.
Est-il obligatoire de faire réaliser une inspection pré-achat avant de finaliser la vente ?
Bien que la loi de l'Ontario n'impose pas formellement l'inspection, insérer une condition suspensives d'inspection dans votre promesse d'achat est fortement recommandé pour identifier les vices cachés, les problèmes de fondation ou les défauts électriques.
Quels sont les frais de notaire moyens à prévoir lors d'une transaction immobilière dans cette région ?
Les honoraires juridiques et les déboursés administratifs facturés par un avocat ou un notaire pour la vérification des titres et la clôture de la vente oscillent généralement entre 1 200 $ et 2 500 $ selon la complexité du dossier.
Qu'appelle-t-on les droits de mutation immobilière et qui doit les payer ?
Les droits de mutation, communément appelés taxe de bienvenue, constituent une taxe provinciale et municipale calculée en pourcentage du prix d'achat. Ils sont payables en totalité par l'acquéreur lors de la signature finale chez le notaire.
Comment fonctionne le réseau de transport en commun à London pour les déplacements quotidiens ?
Le réseau est géré par la London Transit Commission, qui propose de nombreuses lignes d'autobus quadrillant la municipalité et reliant les quartiers résidentiels au campus de l'Université Western Ontario et au centre-ville.
Quels sont les risques climatiques particuliers à surveiller lors de l'achat d'une maison ancienne ?
Les principaux risques résident dans la gestion des eaux de fonte printanière et des pluies intenses, qui peuvent exercer une pression hydrostatique sur les fondations et provoquer des infiltrations d'eau dans les sous-sols non adéquatement drainés.
Est-il judicieux d'acheter un appartement en copropriété à London pour un investissement locatif ?
L'achat en copropriété peut offrir un bon rendement locatif, à condition d'analyser rigoureusement la santé financière du syndicat de copropriété, les frais mensuels et l'évolution des charges extraordinaires liées à l'entretien de l'immeuble.
Quel est le délai moyen pour conclure une transaction immobilière de l'offre initiale à la remise des clés ?
Le délai standard de clôture (closing period) négocié entre l'acheteur et le vendeur varie généralement entre 30 et 90 jours, ce qui laisse le temps nécessaire pour finaliser l'obtention du prêt hypothécaire et les vérifications juridiques.
Biens ting
Pas encore de biens ting à London On
Soyez le premier — partagez-le sur ting et il apparaîtra ici.