L'acquisition d'un logement dans cette agglomération de l'Ontario demande une analyse rigoureuse des quartiers, des charges de copropriété et des spécificités juridiques locales. Ce guide détaille les mécanismes essentiels pour réussir votre projet d'achat immobilier en toute sérénité et sans mauvaise surprise.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Estimation Appartement London ON
L'acquisition d'un logement dans cette agglomération de l'Ontario demande une analyse rigoureuse des quartiers, des charges de copropriété et des spécificités juridiques locales. Ce guide détaille les mécanismes essentiels pour réussir votre projet d'achat immobilier en toute sérénité et sans mauvaise surprise.
Ce que l'achat d'un appartement à London révèle sur votre projet de vie
Défiler
Ce que l'achat d'un appartement à London révèle sur votre projet de vie
L'acquisition d'un logement dans cette agglomération de l'Ontario demande une analyse rigoureuse des quartiers, des charges de copropriété et des spécificités juridiques locales. Ce guide détaille les mécanismes essentiels pour réussir votre projet d'achat immobilier en toute sérénité et sans mauvaise surprise.
Rédigé par la rédaction ting.ad ·
London (ON) en vue Street View : faites glisser pour regarder autour.
Ces arbitrages initiaux prennent tout leur sens lorsque l'on examine votre mode de vie au quotidien dans l'agglomération.
L'acquisition d'un logement dans cette partie de l'Ontario ne se résume pas à un simple calcul de rendement ou à une recherche de surface habitable. Entre la proximité des grands axes universitaires et le dynamisme progressif du centre-ville, chaque choix immobilier redéfinit votre quotidien et vos déplacements. Il faut comprendre comment la structure urbaine de la municipalité influence directement la valeur à long terme de votre investissement. Ce premier choix pose les bases d'un ancrage durable dans une communauté en transition.
Viser la proximité immédiate du campus universitairevsS'installer dans les quartiers résidentiels périphériques
La demande locative y est forte mais saisonnière, ce qui sécurise le rendement tout en imposant une rotation fréquente des occupants et une gestion plus active au quotidien. À l'inverse, la périphérie offre la tranquillité recherchée par les familles mais exige des temps de trajet plus longs pour rejoindre les zones d'emploi.
Privilégier un immeuble ancien au cachet prononcévsOpter pour une copropriété récente dotée de services
Les charges de copropriété pour les constructions neuves intègrent des fonds de prévoyance souvent plus robustes, tandis que l'ancien demande une analyse minutieuse des travaux structurels votés ou à venir. Cette distinction pèse lourdement sur votre budget réel après quelques années d'occupation.
Parier sur la revitalisation du centre-villevsSécuriser un secteur déjà mature et coté
Le centre propose une vie culturelle accessible à pied mais subit les fluctuations du marché commercial local. Les zones établies garantissent une stabilité patrimoniale supérieure mais laissent moins de marge pour une plus-value rapide liée à l'aménagement urbain.
Considérer l'appartement comme un pied-à-terre évolutifvsL'envisager comme une résidence principale définitive
La flexibilité d'un condo séduit les primo-accédants qui souhaitent tester la ville sans s'alourdir de l'entretien d'une maison unifamiliale. Cependant, les règles strictes des syndics de copropriété peuvent limiter vos projets de personnalisation à moyen terme.
Un appartement à London s'accorde-t-il avec votre rythme quotidien ?
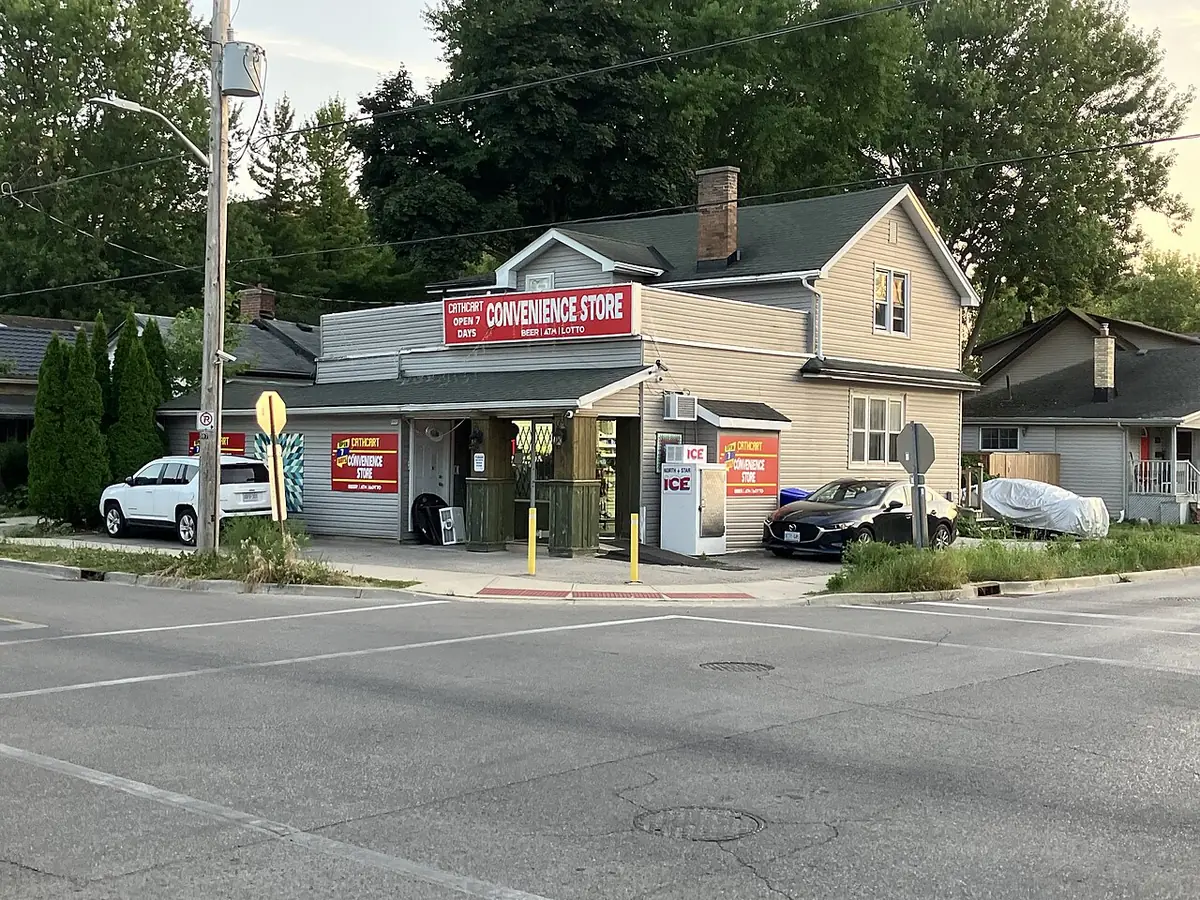
Un carrefour de quartier, maisons basses et épicerie de proximité — Photo : Gogerr · CC BY-SA 4.0 · Wikimedia Commons
Passer de votre point de départ géographique à cette nouvelle réalité demande d'ajuster vos repères culturels et pratiques.
Le marché résidentiel propose des typologies variées qui répondent à des profils d'occupants très différents, qu'il s'agisse de jeunes actifs, d'étudiants avancés ou de retraités en quête de simplicité. Chaque situation impose des contraintes d'espace, de bruit et d'accessibilité qu'il convient d'anticiper avant de signer l'acte authentique. L'évaluation de votre quotidien permet d'éviter les déconvenues liées aux compromis architecturaux.
Le profil télétravailleur
L'isolement phonique entre les unités devient votre critère numéro un pour garantir la concentration nécessaire à vos journées professionnelles. Un coin bureau bien intégré dans la pièce de vie évite l'envahissement de l'espace intime par le matériel informatique. Les copropriétés bien gérées offrent souvent des espaces communs partagés qui rompent l'isolement sans alourdir l'entretien privatif. Il faut également vérifier la qualité réelle de la connexion internet disponible dans l'immeuble visé.
Le profil familial
La présence d'espaces verts sécurisés à proximité immédiate de la copropriété change radicalement la qualité de vie des plus jeunes. Les aspects pratiques comme le rangement des poussettes dans les parties communes et la taille des ascenseurs facilitent les sorties quotidiennes. Il est indispensable de vérifier les secteurs scolaires rattachés à l'adresse exacte du bâtiment avant de s'engager. La proximité des infrastructures sportives et culturelles municipales complète l'équation pour l'épanouissement familial.
Le profil nouvel arrivant
La simplicité de gestion d'un appartement sécurise vos premiers mois d'installation sans les soucis d'un jardin ou d'une toiture à entretenir. Le syndicat des copropriétaires prend en charge les gros travaux, ce qui vous laisse le temps de comprendre les particularités réglementaires de la province. Les services intégrés comme le stationnement souterrain et le gardiennage allègent la transition vers ce nouveau mode de vie. C'est le choix de la sécurité administrative et logistique pour commencer.
S'installer à London en venant de France : ce qui change vraiment
Une fois ces repères intégrés, la question de la localisation exacte au sein de la municipalité devient prioritaire.
L'expatriation ou l'installation dans l'Ontario anglophone bouscule des réflexes ancrés depuis des décennies en matière de droit immobilier et de relations de voisinage. Le système local repose sur des pratiques contractuelles différentes où la clarté des règlements de copropriété prime sur les usages tacites. Comprendre ces divergences culturelles vous évite des incompréhensions majeures lors de la signature des documents officiels.
En France
La notion de surface habitable calculée selon la loi Carrez
London (ON)
Une estimation des pieds carrés incluant souvent les murs et parfois une quote-part des espaces communs
Exige de visiter les biens en mesurant par vous-même pour comparer objectivement les volumes réels disponibles.
En France
Le rôle central du notaire dans la vérification de l'historique
London (ON)
L'intervention conjointe d'avocats spécialisés et d'une assurance de titres pour sécuriser la transaction
Modifie les délais et les coûts annexes de l'acquisition, tout en offrant une protection juridique formalisée.
En France
Des assemblées générales de copropriété souvent houleuses et très détaillées
London (ON)
Des décisions prises par un conseil d'administration élu selon des procédures plus formalisées et encadrées
Réduit les débats improvisés mais demande de respecter scrupuleusement les délais pour faire valoir vos droits de vote.
En France
Le chauffage collectif ou individuel au gaz géré par de grands opérateurs
London (ON)
Des systèmes de climatisation et de chauffage souvent individuels par pompe à chaleur ou plinthes électriques
Impacte directement votre facture énergétique mensuelle selon l'isolation thermique de la copropriété.
Quel quartier de London cibler selon vos priorités de vie ?
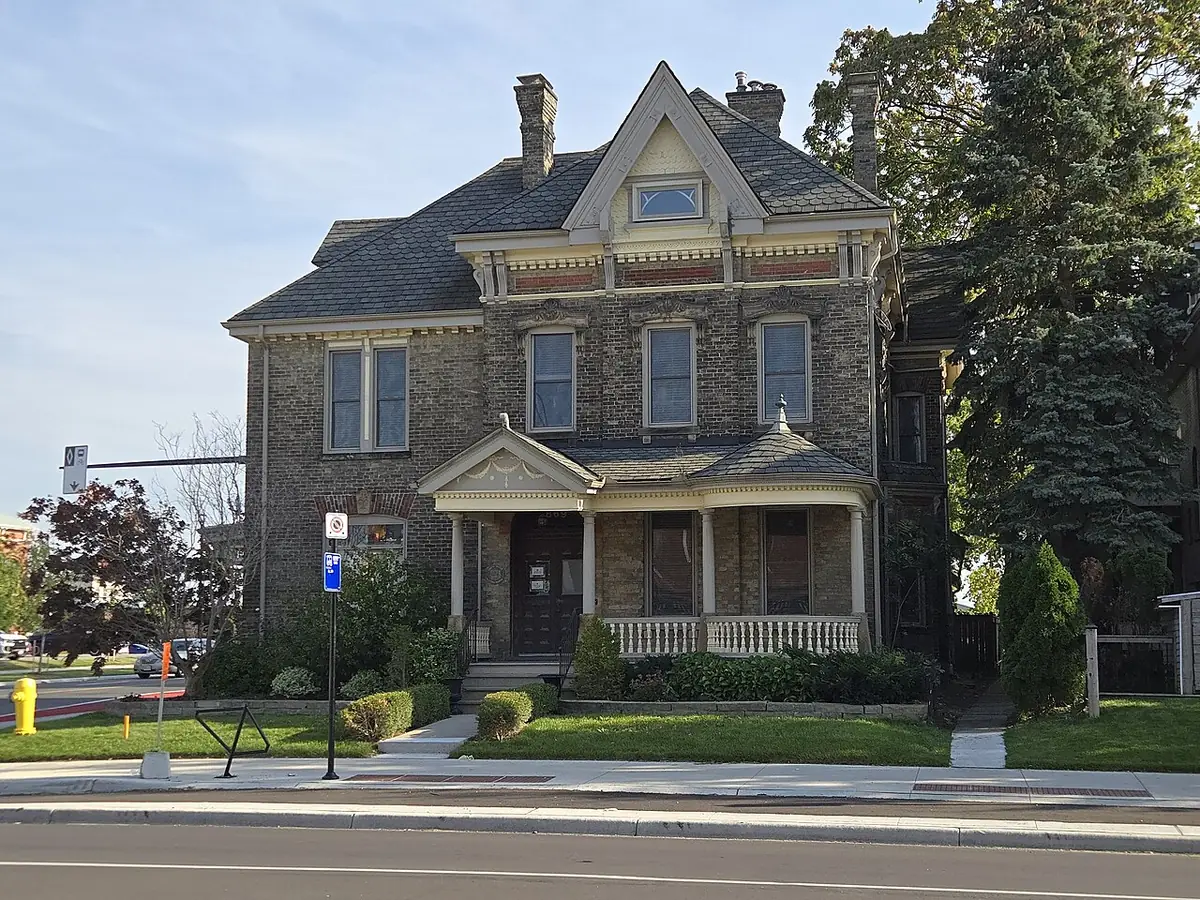
Hayman House, maison en pierre à pignon et véranda — Photo : Dunkahoop · CC BY-SA 4.0 · Wikimedia Commons
Cette cartographie des secteurs amène directement à l'examen précis des budgets et des fourchettes de prix constatés.
Chaque secteur de la municipalité possède une identité propre, façonnée par son histoire, sa population et sa proximité avec les grands pôles d'activité. Le choix du quartier détermine non seulement votre temps de transport mais aussi la liquidité future de votre bien en cas de revente. Il faut analyser l'ambiance quotidienne au-delà des simples plaquettes promotionnelles des promoteurs immobiliers.
Downtown
Un dynamisme urbain marqué par les commerces de proximité, les cafés et les liaisons de transport en commun directes.
Pour qui
Les jeunes actifs et les adeptes du tout-à-pied qui recherchent l'animation culturelle.
Le compromis
Un niveau sonore plus élevé et une présence accrue de piétons en soirée, ainsi que moins d'espaces verts privatifs.
Old North
Des rues bordées d'arbres matures, une architecture patrimoniale et une atmosphère résidentielle paisible.
Pour qui
Les acheteurs attachés au cachet historique et à la tranquillité à deux pas du centre.
Le compromis
Un parc de copropriétés plus restreint et des prix au pied carré généralement plus élevés que la moyenne.
Oakridge
Un secteur familial, aéré, caractérisé par des centres commerciaux de proximité et des parcs bien aménagés.
Pour qui
Les familles et les personnes cherchant un cadre de vie vert et sécurisé sans s'isoler.
Le compromis
Une dépendance plus marquée envers l'automobile pour les déplacements quotidiens vers les zones d'emploi.
Combien coûte réellement un appartement à London aujourd'hui ?
Au-delà de ces chiffres bruts, la structure juridique de ce que vous possédez mérite une attention toute particulière.
L'évaluation du budget nécessaire à l'acquisition d'un logement dans cette zone géographique repose sur des données de marché consolidées et régulières. Les prix varient fortement selon l'âge de l'immeuble, la qualité des prestations offertes et la localisation précise dans la municipalité. Il est essentiel de distinguer le prix d'achat affiché des charges récurrentes de copropriété qui pèsent sur le budget à long terme.
london-onÀ vendreAppartementestimation
Prix médian au m²4 560 $CALa moitié des biens se vendent sous ce prix
Prix médian410 k $CAla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres45 % des annonces
Surface moyenne85 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
1
30 %
331 k $CA
5 520 $CA +15 %
60 m²
2le plus courant
45 %
408 k $CA
4 800 $CA
85 m²
3
20 %
486 k $CA
4 416 $CA −8 %
110 m²
4
5 %
591 k $CA
4 224 $CAmeilleur prix / m²
140 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 4 800 $CA / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous possédez réellement : entre parties privatives et communes
Cette dualité juridique s'intègre dans un processus de transaction très formalisé qu'il convient de respecter à la lettre.
L'achat d'un appartement en copropriété implique un partage complexe des responsabilités entre votre espace individuel et la structure collective de l'immeuble. Cette distinction juridique protège l'ensemble des copropriétaires mais impose des règles strictes sur les modifications que vous pouvez entreprendre. Ignorer ces limites expose à des litiges coûteux avec le syndicat lors de la revente ou de travaux de rénovation.
La propriété privative
Vous êtes propriétaire de l'intérieur de vos murs, des revêtements de sol et des installations directement rattachées à votre usage exclusif. Toute intervention modifiant l'aspect extérieur ou la structure porteuse nécessite l'approbation formelle de la copropriété.
Ce que ça changeVous conservez une liberté totale de décoration intérieure tout en restant strictement lié aux décisions collectives pour le gros œuvre.
La copropriété et les parties communes
Le toit, les fondations, les couloirs, les ascenseurs et les espaces extérieurs appartiennent à l'ensemble des copropriétaires en proportion de leurs millésimes. Les charges mensuelles que vous payez servent à entretenir ces infrastructures partagées et à alimenter le fonds de réserve.
Ce que ça changeVous participez financièrement à la santé globale de l'immeuble, ce qui rend l'analyse préalable des finances de la copropriété absolument vitale.
La règle essentielle à comprendre avant de verser un acompte
Voyons maintenant comment s'organise chronologiquement l'intervention des différents acteurs tout au long de ce parcours.
L'engagement d'achat immobilier dans cette province canadienne obéit à un enchaînement procédural strict où chaque condition suspensive joue un rôle protecteur. Rédiger une offre d'achat sans clauses de vérification adéquates expose l'acheteur à des risques financiers considérables en cas de découverte tardive de vices cachés ou de passifs de copropriété. Le respect de cette chronologie sécurise chaque euro investi dans votre projet.
La visite approfondie du bien et la consultation des documents de la copropriété fournis par le vendeur.
La rédaction de l'offre d'achat conditionnelle par votre courtier immobilier, incluant les délais de vérification.
L'examen minutieux du certificat d'état de copropriété (Status Certificate) par votre avocat pour valider la santé financière de l'immeuble.
L'obtention définitive du financement hypothécaire auprès de votre institution financière ou de votre courtier en prêts.
La levée officielle des conditions dans les délais impartis pour rendre la transaction ferme et définitive.
La signature de l'acte de vente final et le transfert des fonds par les avocats respectifs le jour de la clôture.
Comment se déroule une transaction immobilière, étape par étape
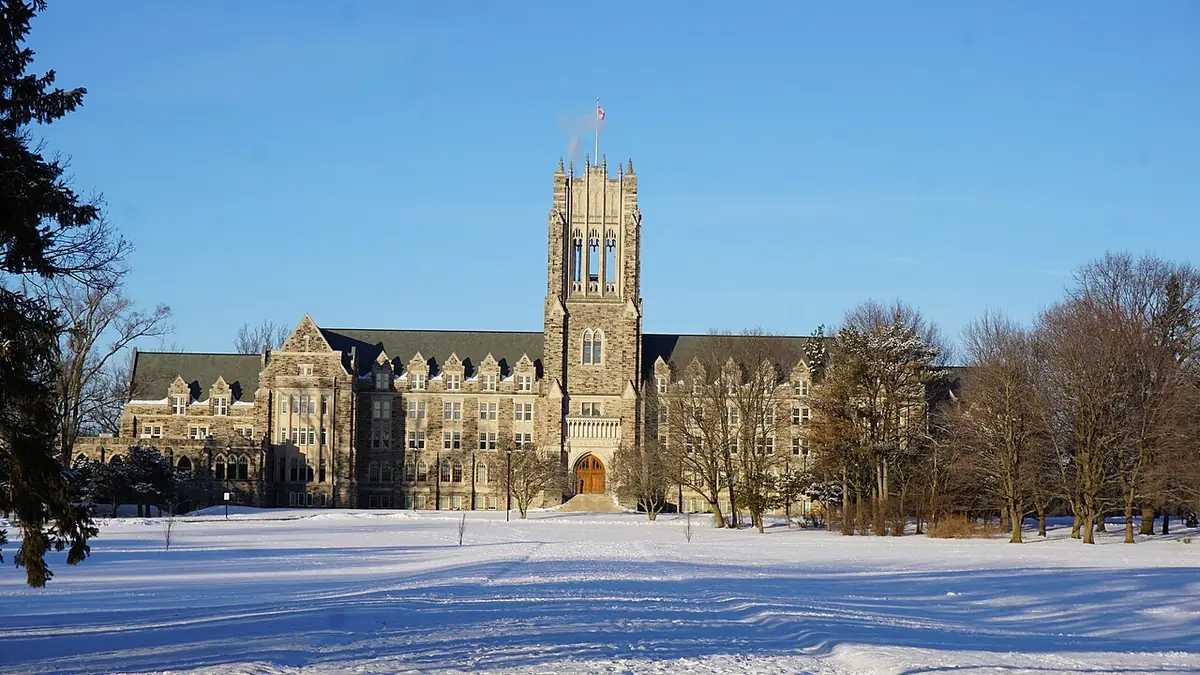
Le séminaire St. Peter’s, silhouette gothique au milieu d’un parc enneigé — Photo : JFVoll · CC BY-SA 4.0 · Wikimedia Commons
Ces étapes menées à bien, votre installation dans ce nouvel environnement urbain peut débuter sur des bases solides.
L'acquisition d'un appartement mobilise un écosystème de professionnels dont la coordination garantit la sécurité juridique et financière de l'opération. De l'estimation initiale à la remise des clés, chaque intervenant joue un rôle précis que l'acheteur doit anticiper. Cette organisation rigoureuse permet d'absorber les délais administratifs inhérents au système immobilier local.
Le courtier immobilierRecherche et négociationIl vous accompagne pour identifier les biens correspondant à vos critères, planifier les visites et négocier le prix d'achat selon l'état du marché local.
L'inspecteur en bâtimentÉvaluation techniqueIl examine l'état général de l'appartement, identifie les éventuels défauts cachés et dresse un rapport complet sur les travaux à prévoir.
L'avocat spécialiséVérification des titres et de la copropriétéIl s'assure de l'absence de privilèges ou d'hypothèques grevant le bien et valide la légalité des documents de la copropriété.
L'institution financièreOctroi du prêt hypothécaireElle analyse votre dossier de solvabilité et libère les fonds nécessaires le jour de la clôture de la transaction.
L'acheteurPrise de possessionIl effectue la dernière visite de vérification avant de signer les actes définitifs et de recevoir les clés de son nouveau logement.
Appartement ou maison à London : lequel choisir pour votre projet immobilier ?
Une fois ce premier arbitrage réalisé entre maison et appartement, la question cruciale du financement et de la structure budgétaire globale s'impose à vous.
Le choix entre un appartement en copropriété et une maison unifamiliale à London (ON) dépend fondamentalement de votre tolérance aux contraintes d'entretien extérieur et de votre horizon de placement à long terme. Dans des secteurs recherchés comme Old North ou Byron, les maisons unifamiliales offrent un terrain privatif et une autonomie architecturale complète, mais elles exigent un investissement en temps et en argent considérable pour la réfection de la toiture, la tonte de la pelouse et le déneigement hivernal. À l'inverse, opter pour un appartement en copropriété, que ce soit au centre-ville ou près de l'Université Western Ontario, vous délègue ces charges d'entretien à un syndicat de copropriété en échange de frais mensuels fixes qui impactent directement votre budget récurrent.
Sur le plan financier, l'appréciation du capital ne se comporte pas de la même manière selon le type de bien immobilier que vous ciblez. Les maisons unifamiliales situées dans les quartiers matures affichent traditionnellement une croissance de valeur soutenue en raison de la rareté des terrains disponibles, alors que les appartements subissent parfois la concurrence de nouvelles tours résidentielles en construction. Toutefois, l'appartement représente souvent une porte d'entrée plus accessible sur le marché immobilier ontarien, permettant aux acheteurs de s'implanter dans des zones urbaines dynamiques sans s'exposer immédiatement au coût élevé des réparations structurelles majeures d'une maison ancienne.
Il faut également analyser l'impact de votre mode de vie sur cette décision immobilière à London. Si vous travaillez à distance ou si vous voyagez fréquemment, la formule condominiale vous procure une tranquillité d'esprit absolue grâce à la sécurité accrue et à la prise en charge des parties communes par la copropriété. Si vous avez une famille en expansion ou des animaux de compagnie nécessitant un espace extérieur immédiat, la maison unifamiliale avec cour arrière devient rapidement un impératif non négociable malgré la lourdeur des tâches d'entretien hebdomadaires qui y sont rattachées.
Enfin, l'analyse de la revente à moyen terme doit guider votre réflexion initiale pour éviter les mauvaises surprises. Les appartements situés à proximité des axes de transport en commun et des campus universitaires se louent et se revendent rapidement auprès d'une clientèle d'investisseurs ou de jeunes professionnels, tandis que les maisons unifamiliales attirent principalement les familles cherchant à s'établir durablement. Évaluer avec précision votre situation personnelle actuelle et vos ambitions pour les cinq prochaines années vous permettra d'arbitrer efficacement entre ces deux options immobilières.
Quel budget global prévoir pour vivre confortablement dans l'immobilier à London ?
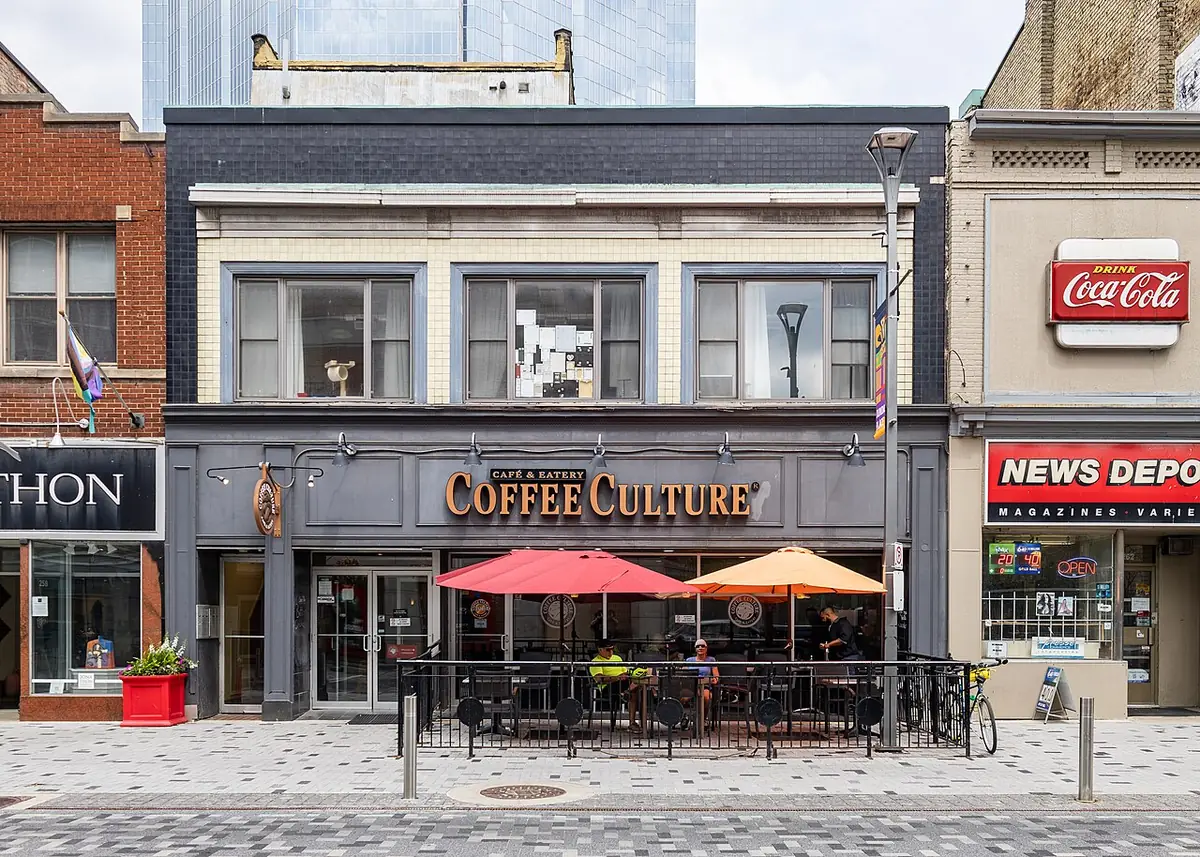
Une rue commerçante de London, boutiques et terrasse de café — Photo : Chris Woodrich · CC BY-SA 4.0 · Wikimedia Commons
Une fois la réalité financière mesurée avec précision, il convient de se projeter dans l'organisation logistique d'une journée type pour comprendre l'impact de l'emplacement.
L'établissement d'un budget réaliste pour l'achat d'un bien immobilier à London (ON) ne se limite pas au calcul de la mensualité hypothécaire de base. Il est indispensable d'intégrer l'ensemble des dépenses récurrentes obligatoires, incluant les taxes foncières municipales, les primes d'assurance habitation, les frais de copropriété éventuels et une provision annuelle incontournable pour l'entretien préventif et correctif. Négliger ces postes de dépenses annexes conduit inévitablement à un déséquilibre financier dès la première année d'occupation de votre nouvelle propriété.
Estimation des coûts mensuels récurrents pour un appartement en copropriété à London
Poste de dépense
Fourchette mensuelle
Impact et observations
Hypothèque estimée (mise de fonds 20%)
1 600 $ - 2 200 $
Varie selon le taux d'intérêt en vigueur et le montant total emprunté auprès de l'institution financière.
Frais de copropriété (Condo fees)
350 $ - 650 $
Couvrent l'entretien des espaces communs, l'assurance de l'immeuble et parfois certains services publics.
Taxes foncières municipales
300 $ - 450 $
Basées sur l'évaluation foncière réalisée par la municipalité de London pour l'année fiscale en cours.
Assurance habitation
70 $ - 120 $
Protège le contenu de votre appartement ainsi que les améliorations locatives apportées à l'unité.
Les montants présentés sont des moyennes indicatives basées sur les données du marché immobilier local de London (ON) et peuvent varier selon l'emplacement exact de l'immeuble.
Estimation des coûts mensuels récurrents pour une maison unifamiliale à London
Poste de dépense
Fourchette mensuelle
Impact et observations
Hypothèque estimée (mise de fonds 20%)
2 200 $ - 3 200 $
Représente la charge financière principale pour l'acquisition d'une maison unifamiliale standard.
Fonds de réserve entretien (1% à 2%)
350 $ - 600 $
Indispensable pour faire face aux imprévus majeurs comme le remplacement d'un système de chauffage ou d'une toiture.
Taxes foncières municipales
400 $ - 650 $
Généralement plus élevées en raison de la valeur foncière supérieure et de la superficie du terrain privatif.
Assurance et services publics
250 $ - 400 $
Regroupe l'électricité, le gaz naturel, l'eau et l'assurance multirisque pour le bâtiment et le terrain.
Il est fortement recommandé d'ajouter une marge de sécurité de 15% à votre budget global pour absorber l'inflation des coûts de l'énergie et des services.
À quoi ressemble concrètement un mardi ordinaire entre transports, écoles et services à London ?
Au-delà de cette routine bien huilée, chaque secteur possède des réalités cachées que les brochures de vente omettent systématiquement de mentionner.
Visualiser le déroulement d'une journée ordinaire à London (ON) permet de mesurer l'importance capitale de la localisation de votre futur bien immobilier par rapport à vos lieux de travail et aux infrastructures publiques. La fluidité des déplacements dépend étroitement des grands axes routiers comme les autoroutes 401 et 402, ainsi que des lignes de transport en commun gérées par la commission de transport de London. Un choix résidentiel judicieux vous évite des pertes de temps considérables dans les embauches matinales et simplifie grandement l'organisation familiale.
07:30Quartier résidentiel de départPréparation matinale et départ du domicile. L'accès rapide aux collectrices locales détermine si vous évitez ou subissez le trafic de pointe vers le centre-ville.
08:15Établissement scolaire ou garderieDépose des enfants dans une école de quartier ou un établissement francophone du conseil scolaire local, soulignant l'importance d'une proximité piétonne ou en transport court.
09:00Pôle d'emploi ou centre d'affairesArrivée au bureau ou espace de travail partagé. Les professionnels travaillant dans le secteur hospitalier ou universitaire apprécient la proximité des grands complexes institutionnels.
12:30Commerces de proximité et servicesPause méridienne consacrée aux courses rapides dans les supermarchés locaux ou les marchés publics de la ville, illustrant la commodité d'avoir des services essentiels à distance de marche.
17:00Activités extrascolaires et parcsFréquentation des espaces verts municipaux ou des centres communautaires pour les loisirs des enfants, mettant en valeur la qualité de l'offre récréative de London.
19:00Retour au domicile et reposFin de la journée active. La fluidité du trajet de retour confirme la pertinence du choix géographique initial opéré lors de votre acquisition immobilière.
Ce que les fiches descriptives et les annonces immobilières ne vous diront jamais sur London
Cette vigilance face aux non-dits de l'annonce vous prépare à identifier les pièges classiques qui guettent les acheteurs inexpérimentés.
Les annonces immobilières en ligne mettent en valeur la luminosité des pièces, la surface habitable et les rénovations esthétiquesrécentes, mais elles occultent volontairement les contraintes structurelles et environnementales propres à certains secteurs de London (ON). Comprendre ces réalités cachées vous protège contre des investissements regrettables et vous permet d'ajuster votre offre d'achat en connaissance de cause, en anticipant les frais futurs qui ne figurent pas sur le prix affiché.
L'âge des infrastructures souterraines municipales
Dans plusieurs quartiers matures de London, les conduites d'eau et les égouts datent de plusieurs décennies. Cela peut entraîner des risques de refoulement lors de fortes pluies orageuses et nécessite l'installation de clapets anti-retour coûteux.
Les règlements stricts de zonage patrimonial
Acquérir une propriété située dans un secteur au cachet historique protégé limite sévèrement votre liberté de modifier l'aspect extérieur de la maison. Chaque rénovation doit être approuvée par le comité d'urbanisme de la ville.
La proximité réelle des corridors ferroviaires et industriels
Le passage régulier de trains de marchandises à travers certains secteurs de la ville génère des nuisances sonores et des vibrations nocturnes importantes. Les visites de biens immobiliers doivent impérativement être planifiées à différentes heures de la journée.
L'impact des micro-climats et de la neige en hiver
La géographie de la région de London expose certains secteurs nord et ouest à des accumulations de neige beaucoup plus abondantes lors des épisodes de tempêtes lacustres. Les coûts de déneigement privé et l'accès routier en souffrent directement.
Les projets de développement urbain futur à proximité
Un terrain vacant ou un immeuble commercial voisin de votre future acquisition pourrait faire l'objet d'un projet de densification immobilière. Cela modifierait radicalement la quiétude des lieux et la valeur de revente de votre bien.
Les erreurs d'évaluation immobilière qu'on ne découvre qu'un semestre après la signature
Ces leçons tirées de l'expérience d'autres acheteurs amènent à se poser la question fondamentale du profil des personnes pour qui cet investissement n'est pas adapté.
Ce qu’on croyaitUne excellente affaire immobilière nécessitant seulement un léger coup de peinture rafraîchissant.
Ce qu’on découvreUne rénovation lourde et cachée révélant des vices cachés majeurs dans l'isolation thermique et la charpente en bois.
Ce qui l’aurait évitéExiger systématiquement une inspection pré-achat approfondie par un professionnel certifié membre d'une association provinciale reconnue, sans jamais céder à la pression de renoncer à cette condition.
Ce qu’on croyaitUn secteur résidentiel extrêmement calme et paisible lors des visites du week-end.
Ce qu’on découvreUn axe de transit routier très bruyant dès les premières heures de la semaine en raison des trajets scolaires et des poids lourds.
Ce qui l’aurait évitéVisiter le quartier cire par cire à des horaires stratégiques de pointe, notamment un mardi matin à 8h et un jeudi soir à 18h, pour observer le trafic réel.
Ce qu’on croyaitDes charges de copropriété abordables garantissant la pérennité de l'immeuble pour les années à venir.
Ce qu’on découvreUn fonds de réserve dramatiquement insuffisant menant directement à une cotisation spéciale extraordinaire pour refaire la toiture.
Ce qui l’aurait évitéAnalyser minutieusement les procès-verbaux des assemblées générales de copropriété des trois dernières années et consulter le dernier estudio de fonds de réserve.
Ce qu’on croyaitUne distance de trajet raisonnable pour se rendre au lieu de travail principal dans l'agglomération.
Ce qu’on découvreDes congestions chroniques aux intersections majeures transformant un trajet théorique de quinze minutes en une corvée quotidienne d'une heure.
Ce qui l’aurait évitéSimuler le trajet réel aux heures de pointe exactes de vos horaires professionnels avant de soumettre une offre d'achat ferme au vendeur.
Ce qu’on croyaitUn espace de stationnement privé amplement suffisant pour deux véhicules familiaux.
Ce qu’on découvreUne configuration d'entrée de stationnement en tandem obligeant à déplacer les voitures en permanence selon les déplacements de chacun.
Ce qui l’aurait évitéMesurer précisément les dimensions physiques de l'emplacement et tester le stationnement de vos véhicules personnels lors de la visite technique.
Qui ne devrait absolument pas acheter un bien immobilier à London pour l'instant ?
Maintenant que toutes ces dimensions sont clarifiées, il est temps de faire le point définitif sur votre état de préparation.
L'accession à la propriété à London (ON) est souvent présentée comme l'objectif financier absolu, mais elle constitue une erreur stratégique majeure pour certains profils d'acheteurs. La rigidité du marché immobilier local, combinée aux coûts de transaction initiaux et aux taux d'intérêt actuels, exige une stabilité personnelle et financière que tout le monde ne possède pas. Savoir renoncer temporairement à l'achat pour privilégier la location est parfois la décision la plus rationnelle pour préserver son épargne.
Le jeune professionnel en période de forte mobilité de carrière
→Continuer à louer un appartement flexible au centre-ville de London.
Les frais de notaire, les taxes de mutation et les commissions de courtage liés à l'achat et à la revente rapide annulent totalement la constitution d'un capital si la détention du bien dure moins de quatre années.
L'acheteur disposant d'une mise de fonds minimale sans épargne de précaution
→Attendre et consolider un coussin financier de sécurité avant d'agir.
Devenir propriétaire sans liquidités disponibles pour faire face à une urgence technique ou à une perte temporaire de revenus expose à un risque de saisie immobilière en cas de coup dur imprévu.
Le ménage incertain de son projet de vie dans la région de London
→Explorer le marché locatif pendant une année complète d'essai.
S'engager dans un achat immobilier sans connaître précisément les dynamiques des différents quartiers de la ville conduit fréquemment à un sentiment d'isolement ou d'inadéquation géographique difficile à corriger rapidement.
L'investisseur spéculatif cherchant un rendement à court terme immédiat
→Diriger ses capitaux vers des instruments financiers plus liquides.
Le marché immobilier de London est un marché de fond, axé sur la stabilité résidentielle à long terme, et non un terrain de jeu pour des plus-values spéculatives rapides et garanties.
Alors, êtes-vous réellement prêt à concrétiser votre projet immobilier à London ?
Prendre la décision finale d'acheter un appartement ou une maison à London (ON) réclame de faire la balance lucide entre vos aspirations de stabilité personnelle et la rigueur implacable des chiffres que vous avez analysés. Si votre situation professionnelle est ancrée dans la région pour les cinq prochaines années, que votre mise de fonds est solidement constituée sans compromettre votre fonds d'urgence et que vous avez accepté les contraintes inhérentes à l'entretien d'un bien, alors le moment est propice pour passer à l'action. L'immobilier n'est pas une science exacte, mais une démarche méthodique où la préparation l'emporte toujours sur l'impulsion.
Rappelez-vous que le bien parfait n'existe pas sur le marché ontarien. Chaque acquisition comporte sa part de compromis, qu'il s'agisse d'un trajet légèrement plus long, d'une surface habitable à optimiser ou de travaux mineurs à planifier au fil du temps. Votre force réside désormais dans votre capacité à identifier ces compromis en amont, à chiffrer leur impact réel sur votre quotidien et à négocier en toute sérénité. En vous appuyant sur des faits vérifiables plutôt que sur l'émotion des visites, vous transformez un choix stressant en un investissement patrimonial pérenne et sécurisé.
Votre prochaine étape consiste à structurer votre dossier de pré-approbation hypothécaire avec une institution financière sérieuse et à mandater un courtier ou un inspecteur qui défendra exclusivement vos intérêts. Ne vous laissez jamais presser par un climat de marché artificiellement tendu et gardez le cap sur vos critères fondamentaux. London offre un cadre de vie exceptionnel pour qui sait s'y implanter méthodiquement, et votre projet immobilier mérite cette rigueur à chaque étape de sa réalisation.
Questions fréquentes
Quel est le montant moyen d'une mise de fonds pour acheter un appartement à London (ON) ?
La mise de fonds minimale réglementaire au Canada dépend du prix d'achat du bien immobilier. Pour un appartement dont la valeur est inférieure à 500 000 $, elle s'établit à 5 % de la valeur, tandis qu'elle exige 10 % pour la tranche comprise entre 500 000 $ et un million de dollars. Il est toutefois recommandé de viser une mise de fonds de 20 % pour éviter de souscrire à l'assurance prêt hypothécaire obligatoire de la SCHL.
Quels sont les frais de clôture à prévoir lors d'un achat immobilier à London ?
Les frais de clôture englobent traditionnellement les honoraires du notaire ou de l'avocat spécialisé, les droits de mutation immobilière provinciaux et municipaux, ainsi que les ajustements de taxes foncières payées d'avance par le vendeur. Il est prudent de budgéter entre 1,5 % et 3 % du prix d'achat total pour honorer l'ensemble de ces obligations financières au moment de la signature de l'acte de vente.
Est-il préférable d'acheter un condo ancien ou un appartement neuf en construction ?
Acquérir un appartement dans un immeuble récent offre l'avantage de garanties constructeur et de factures énergétiques réduites grâce aux normes d'isolation modernes. En revanche, les condos anciens situés dans des secteurs établis disposent souvent de superficies habitables plus généreuses et de frais de copropriété parfois plus stables, à condition que le fonds de réserve ait été géré rigoureusement.
Comment les taxes foncières sont-elles calculées pour une propriété à London ?
Les taxes foncières municipales sont calculées en multipliant l'évaluation foncière officielle de votre propriété, établie par la Société d'évaluation foncière des municipalités (SEFM), par le taux millésimé voté chaque année par le conseil municipal de London. Ces taxes servent directement à financer les services publics locaux, les infrastructures routières et les programmes communautaires.
Quelle est l'influence de l'Université Western Ontario sur le marché locatif et immobilier ?
La présence de l'Université Western Ontario et du Fanshawe College génère une demande constante et soutenue pour les appartements et les logements locatifs à proximité des campus. Cette dynamique attire de nombreux investisseurs immobiliers, ce qui soutient les prix des copropriétés dans les quartiers environnants mais peut également accentuer la concurrence lors de l'achat.
Quelles sont les obligations légales d'un vendeur concernant les vices cachés en Ontario ?
En Ontario, le droit immobilier repose en grande partie sur le principe de prudence de l'acheteur, bien que le vendeur soit tenu de divulguer de bonne foi les vices latents graves dont il a connaissance et qui affectent la sécurité ou la structure du bâtiment. L'inspection pré-achat indépendante demeure donc la protection juridique la plus efficace pour l'acquéreur.
Combien de temps prend en moyenne une transaction immobilière de l'offre à la prise de possession ?
Le délai standard entre l'acceptation d'une offre d'achat ferme et la date de clôture effective varie généralement entre 30 et 90 jours. Cette période permet de finaliser l'approbation du prêt hypothécaire, de réaliser l'inspection technique du bâtiment et d'accomplir toutes les vérifications juridiques nécessaires par l'intermédiaire des représentants légaux.
Est-il possible d'acheter un bien immobilier à London en étant travailleur autonome ?
Oui, les travailleurs autonomes peuvent tout à fait obtenir un prêt hypothécaire pour acheter un bien immobilier à London, mais les institutions financières exigent généralement un historique fiscal vérifiable sur deux ans, incluant les avis de cotisations de l'Agence du revenu du Canada. Présenter un dossier comptable impeccable préparé par un comptable agréé est indispensable pour convaincre le prêteur.
Quels quartiers de London privilégier pour un profil recherchant la tranquillité familiale ?
Des secteurs résidentiels matures comme Byron, Oakridge ou certains secteurs nord de London sont particulièrement prisés par les familles en raison de la qualité de leurs parcs arborés, de la sécurité de leurs rues secondaires et de la réputation de leurs établissements scolaires publics et catholiques.
Quel est l'impact des taux d'intérêt actuels sur la capacité d'emprunt maximale ?
Des taux d'intérêt plus élevés réduisent directement la capacité d'emprunt maximale calculée selon le test de résistance hypothécaire en vigueur au Canada. Cette réalité financière oblige les acheteurs à ajuster leur budget à la baisse ou à augmenter significativement leur mise de fonds initiale pour accéder au même type de propriété.
Biens ting
Pas encore de biens ting à London On
Soyez le premier — partagez-le sur ting et il apparaîtra ici.