L'acquisition d'une maison dans la capitale économique indienne est un projet d'envergure qui exige une compréhension fine des réalités locales. Entre choix des quartiers, complexité des titres fonciers et adaptation au rythme de la mégapole, découvrez les clés indispensables pour sécuriser votre investissement immobilier en toute sérénité.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Achat Maison Mumbai
L'acquisition d'une maison dans la capitale économique indienne est un projet d'envergure qui exige une compréhension fine des réalités locales. Entre choix des quartiers, complexité des titres fonciers et adaptation au rythme de la mégapole, découvrez les clés indispensables pour sécuriser votre investissement immobilier en toute sérénité.
Acheter une maison à Mumbai : entre promesse d'espace et réalité de la densité urbaine
Défiler
Acheter une maison à Mumbai : entre promesse d'espace et réalité de la densité urbaine
L'acquisition d'une maison dans la capitale économique indienne est un projet d'envergure qui exige une compréhension fine des réalités locales. Entre choix des quartiers, complexité des titres fonciers et adaptation au rythme de la mégapole, découvrez les clés indispensables pour sécuriser votre investissement immobilier en toute sérénité.
Rédigé par la rédaction ting.ad ·
Acheter une maison à Mumbai en vue Street View : faites glisser pour regarder autour.
Avant de vous engager dans la recherche d'un bien, il convient d'analyser précisément votre profil et vos attentes réelles face au rythme de la ville.
L'acquisition d'une maison dans cette mégapole indienne représente un engagement financier et logistique considérable qui redéfinit l'idée même du confort domestique. Derrière l'attrait d'une surface habitable plus importante par rapport aux appartements vertueux des tours résidentielles se cache un compromis permanent entre isolement phonique et centralité. Les acheteurs découvrent rapidement que posséder un bien individuel dans un tissu urbain aussi dense implique d'accepter des dynamiques de voisinage singulières et des contraintes d'entretien spécifiques. Cette dualité structure l'ensemble du marché immobilier local, où chaque mètre carré se négocie au prix fort de l'accessibilité.
La surface habitable et l'autonomievsL'isolement et la gestion de la mitoyenneté
Posséder une maison individuelle permet d'échapper aux règlements stricts des copropriétés verticales et d'aménager les espaces selon vos besoins précis. En contrepartie, la mitoyenneté dans des zones historiques ou denses signifie que les bruits de la rue et de l'environnement immédiat font partie intégrante du quotidien, exigeant des investissements importants en isolation.
L'indépendance structurellevsLa responsabilité totale de la maintenance
Contrairement à un appartement géré par une association de résidents qui supervise l'entretien des parties communes, la maison individuelle vous rend seul responsable de la toiture, de l'étanchéité durant la mousson et de la plomberie. Cette autonomie administrative s'accompagne d'une charge de gestion technique et financière non négligeable qu'il faut anticiper.
L'ancrage dans un quartier historiquevsL'accès restreint aux commodités modernes sécurisées
Les maisons disponibles se situent souvent dans des quartiers établis de longue date, offrant un charme architectural indéniable et un véritable tissu social de quartier. Cependant, elles manquent parfois des équipements intégrés des complexes résidentiels modernes, comme les parkings souterrains sécurisés ou les générateurs de secours centralisés.
Le potentiel de personnalisation architecturalevsLes contraintes réglementaires et urbanistiques strictes
Acquérir une maison offre la liberté de repenser les volumes intérieurs et d'aménager des espaces extérieurs privatifs rares dans la métropole. Néanmoins, les modifications de façade ou les extensions sont soumises à des autorisations administratives complexes et à des règles d'urbanisme locales qu'il est impératif de respecter scrupuleusement.
Ce mode de vie urbain à Mumbai correspond-il à vos attentes quotidiennes ?
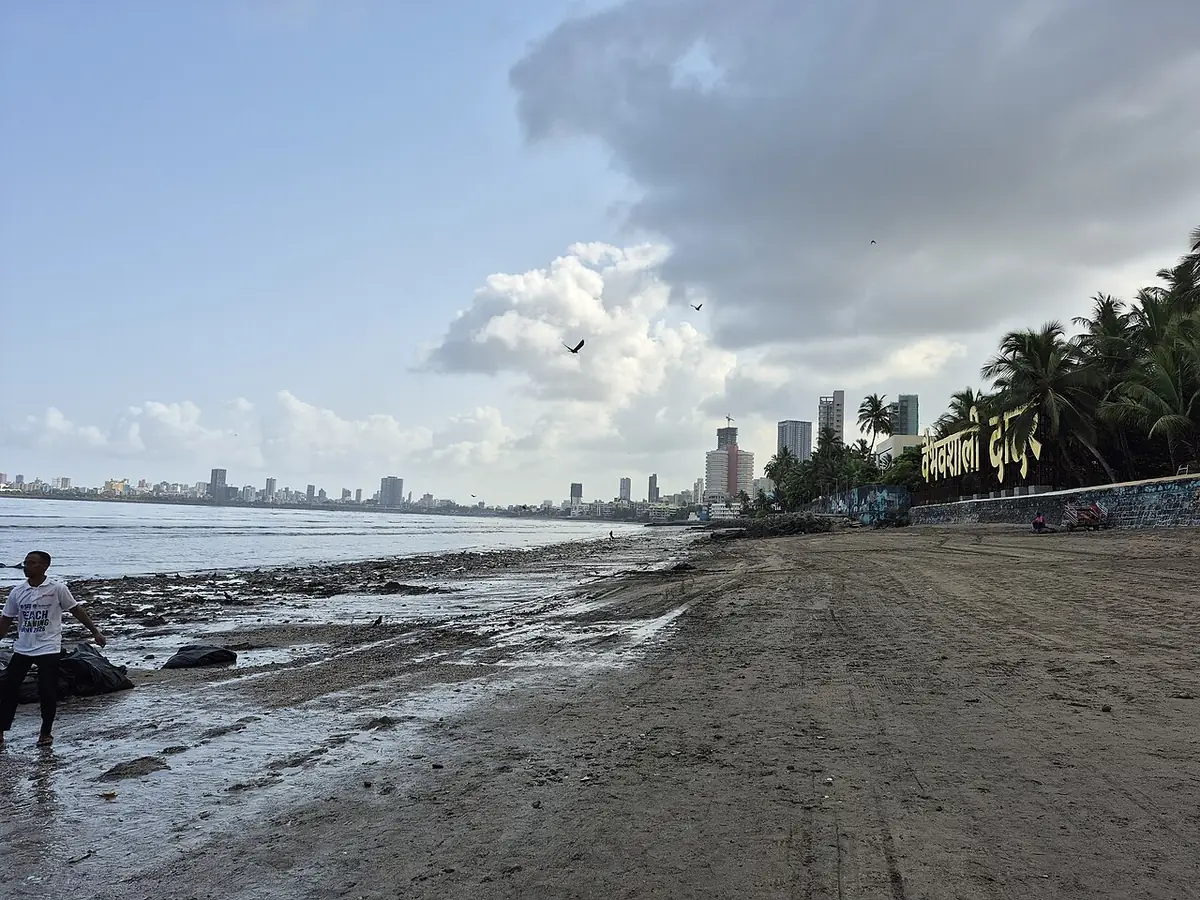
Dadar Chowpatty, là où les tours de la ville rencontrent la mer — Photo : Suraj Digrase · CC0 · Wikimedia Commons
Votre perception du confort et de l'espace est également façonnée par votre culture d'origine et vos repères antérieurs.
La réussite d'un investissement immobilier repose avant tout sur l'adéquation entre vos habitudes de vie et la réalité quotidienne du quartier choisi. Entre les déplacements professionnels aux heures de pointe, la gestion des services domestiques et la recherche d'un équilibre personnel, chaque profil d'acheteur fera face à des arbitrages différents. Analyser votre tolérance aux stimuli urbains et vos besoins en matière de calme vous permettra d'éviter les erreurs d'aiguillage les plus fréquentes.
Le télétravailleur ou indépendant
Si votre activité professionnelle ne vous impose pas de traverser toute la ville deux fois par jour aux heures de pointe, vous pouvez privilégier des quartiers plus résidentiels et calmes, offrant de plus grands volumes. Votre quotidien sera rythmé par le calme relatif de votre rue, mais vous devrez veiller à disposer d'une infrastructure numérique et énergétique parfaitement stable pour parer aux coupures occasionnelles.
La famille avec enfants
Pour un foyer avec enfants, la proximité des établissements scolaires, des infrastructures de santé et des espaces de loisirs sécurisés prime sur le cachet architectural du bien. Acheter une maison implique de calculer précisément les temps de trajet quotidiens pour les activités extrascolaires, car la circulation dense de la métropole peut rapidement transformer de courtes distances en parcours du combattant.
L'actif au cœur de l'activité économique
Si vous devez vous rendre quotidiennement dans les quartiers d'affaires comme Bandra Kurla Complex ou Nariman Point, chaque kilomètre compte dans votre équation immobilière. Opter pour une maison bien située vous évitera des heures perdues dans les transports, mais vous exposera à des prix au mètre carré nettement plus élevés et à un niveau sonore urbain plus prononcé.
L'investisseur patrimonial
Dans l'optique d'une constitution de patrimoine transmissible, l'achat d'un bien foncier indépendant offre une valeur de revente solide liée à la rareté du terrain dans la ville. Vous devez toutefois accepter une liquidité potentiellement plus faible que pour les appartements standardisés, ainsi qu'une gestion locative qui exige une implication plus soutenue de votre part.
Y vivre quand on vient de France : ce qui change radicalement dans votre quotidien
Une fois ces repères intégrés, le choix du quartier devient la décision structurante de votre projet d'installation.
Le passage d'un cadre de vie européen à l'effervescence de la capitale économique indienne ne se résume pas à un simple changement de décor géographique. De la gestion de l'espace domestique à la relation avec les services de proximité, les repères habituels volent rapidement en éclats pour laisser place à une organisation beaucoup plus fluide mais exigeante. Comprendre ces mécanismes d'adaptation est la clé indispensable pour s'intégrer sereinement dans le tissu local sans subir le contrecoup du choc culturel.
En France
La gestion des services à domicile et du personnel de maison
Mumbai
Une organisation quotidienne largement externalisée et intégrée
En France, la gestion du foyer repose en grande partie sur l'autonomie et les équipements électroménagers. À Mumbai, le recours à du personnel pour l'entretien et la cuisine fait partie intégrante du mode de vie, modifiant votre rapport à l'intime et exigeant des compétences de management au quotidien.
En France
La conception du silence et de l'isolation phonique
Mumbai
Un paysage sonore permanent, dense et haut en couleur
Là où un logement français bénéficie généralement d'une isolation normée garantissant le calme, l'environnement sonore de Mumbai intègre les bruits de la rue, les festivités et la circulation comme un fond permanent. Vous devez apprendre à filtrer ces stimuli ou investir massivement dans des double-vitrages adaptés.
En France
Les déplacements et la distance-temps
Mumbai
Une appréhension de l'espace dictée par la fluidité du trafic
Les Européens mesurent les trajets en kilomètres ; à Mumbai, ils se comptent en minutes selon l'heure de la journée et la mousson. Cette réalité impose de repenser vos rendez-vous, vos courses et vos loisirs en fonction de zones de vie plus restreintes et autonomes.
En France
L'accès centralisé aux réseaux d'eau et d'électricité
Mumbai
Une gestion proactive des ressources et des équipements de secours
Les infrastructures urbaines nécessitent souvent des solutions palliatives privées, comme des réservoirs d'eau individuels et des onduleurs ou groupes électrogènes. Votre rôle de propriétaire évolue vers celui d'un gestionnaire vigilant des flux vitaux de votre maison.
En France
Le rapport au voisinage et la vie de quartier
Mumbai
Une solidarité de proximité et une interconnaissance très forte
Le voisinage en Inde ne se limite pas à un salut poli sur le palier ; il constitue un réseau d'entraide et de signalement social indispensable. S'intégrer demande d'accepter les codes locaux d'hospitalité et de participation à la vie de la communauté de rue.
Quel quartier cibler pour poser ses valises et acheter votre maison ?
Ces nuances géographiques se traduisent directement par des réalités financières qu'il convient d'examiner avec méthode.
La diversité des micro-marchés immobiliers de Mumbai impose une sélection rigoureuse en fonction de vos priorités de vie. Entre les zones résidentielles historiques bordées d'arbres et les pôles modernes en pleine expansion, chaque secteur offre une promesse différente en matière d'ambiance, d'accessibilité et de services. Évaluer le ressenti quotidien au sein de ces différents secteurs vous évitera des désillusions lors de vos déplacements ou de vos moments de détente.
Bandra West et Khar
Une atmosphère cosmopolite et artistique, rythmée par les cafés branchés, les promenades le long de la mer et une forte communauté d'expatriés et de créatifs.
Pour qui
Ceux qui recherchent un style de vie dynamique, orienté vers la culture, la restauration et une marche facile vers les commodités.
Le compromis
Des prix au mètre carré parmi les plus élevés de la ville et une disponibilité de maisons individuelles extrêmement restreinte.
Juhu et Versova
Un cadre résidentiel proche des plages, combinant de superbes demeures, une ambiance détendue liée au monde du cinéma et des espaces plus aérés.
Pour qui
Les acheteurs qui aspirent à un cadre de vie semi-côtier, propice à la détente tout en restant connecté aux centres d'activité du nord.
Le compromis
Une exposition marquée aux contraintes de la mousson maritime et un trafic routier très saturé les weekends.
South Mumbai (Colaba, Malabar Hill)
L'élégance architecturale de l'époque coloniale, des avenues bordées de verdure, des institutions prestigieuses et un calme institutionnel rare.
Pour qui
Les amateurs d'histoire, de belles pierres et d'un art de vivre statutaire au cœur du centre historique et financier.
Le compromis
Un marché immobilier extrêmement fermé, des biens souvent anciens nécessitant de lourdes rénovations et des tarifs élitistes.
Andheri West et extensions
Un pôle urbain en perpétuelle effervescence, mélangeant zones résidentielles en mutation, commerces de proximité et hubs d'affaires.
Pour qui
Les actifs cherchant un compromis pragmatique entre centralité, transports modernes et opportunités de biens plus diversifiés.
Le compromis
Une densité visuelle et sonore importante, avec des chantiers réguliers qui modifient constamment le paysage urbain.
Combien coûte réellement l'acquisition d'un bien immobilier à Mumbai ?
Au-delà de la simple étiquette financière, la structure juridique de la propriété exige une attention toute particulière.
Le marché immobilier de Mumbai affiche des valorisations qui reflètent la rareté absolue du foncier dans cette péninsule urbaine. Les prix varient considérablement selon la micro-localisation, l'âge du bâtiment et la configuration juridique du terrain. Il est impératif d'intégrer dans votre plan de financement non seulement le coût facial d'acquisition, mais également l'ensemble des taxes locales, des frais d'enregistrement et des budgets de mise aux normes indispensables.
MumbaiÀ vendreMaisonestimation
Prix médian au m²190 855 ₹La moitié des biens se vendent sous ce prix
Prix médian28,1 M ₹la moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres65 % des annonces
Surface moyenne140 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
65 %
24,6 M ₹
200 900 ₹
123 m²
3
27 %
35,1 M ₹
190 855 ₹ −5 %
184 m²
4
8 %
48,5 M ₹
184 828 ₹meilleur prix / m²
263 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 200 900 ₹ / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : comprendre la propriété foncière
Cette vigilance juridique doit s'appliquer à chaque étape chronologique de la transaction, de l'offre initiale jusqu'à la signature finale.
La sécurité d'un investissement immobilier en Inde dépend fondamentalement de la clarté des titres de propriété et de la distinction juridique entre la structure bâtie et le sol. Dans une ville où l'histoire foncière est complexe, s'entourer de conseils juridiques experts n'est pas une option mais une nécessité absolue. Les deux visions de la propriété ci-dessous illustrent les divergences fondamentales qui peuvent exister entre l'apparence d'un bien et sa réalité légale.
La pleine propriété avec titre foncier direct (Freehold)
Acquérir un bien en 'freehold' signifie que vous possédez à la fois la structure bâtie et le terrain sur lequel elle repose, avec un titre de propriété clair et transmissible sans ambiguïté administrative majeure. Ce modèle offre la sécurité juridique la plus robuste et garantit une valorisation patrimoniale optimale à long terme sur le marché local.
Ce que ça changeVous disposez d'une totale autonomie pour restructurer, reconstruire ou transmettre votre bien, ce qui justifie une valorisation initiale plus élevée et sécurise durablement votre investissement familial.
Le bail emphytéotique ou droits d'usage complexes (Leasehold)
De nombreux biens dans la métropole reposent sur des baux concédés par des autorités publiques ou des trusts pour des durées déterminées, souvent de 99 ans renouvelables. Cette configuration implique des vérifications rigoureuses concernant l'historique des renouvellements, les clauses de cession et les frais administratifs associés à chaque transaction.
Ce que ça changeVous devez anticiper les échéances de renouvellement et analyser précisément les restrictions imposées par le bailleur institutionnel, car elles influencent directement la liquidité future de votre actif immobilier.
La règle fondamentale à comprendre avant de verser le moindre acompte
Pour concrétiser cette démarche dans les règles de l'art, il est utile de décomposer le déroulement chronologique d'une transaction type.
Le processus d'acquisition immobilière en Inde obéit à des règles procédurales strictes où chaque étape valide un engagement juridique irréversible. Une précocité dans le versement des acomptes ou une vérification superficielle des antécédents du bien expose l'acheteur à des contencieux longs et complexes. Suivre une chaîne de validation rigoureuse est le seul moyen de garantir la sécurité de votre capital.
La phase de repérage et d'expression d'intérêt informelle pour un bien sélectionné.
L'audit complet des titres de propriété par un avocat local indépendant spécialisé dans le droit foncier de Mumbai.
La vérification de l'absence de litiges successoraux ou d'hypothèques cachées auprès des registres cadastraux.
La signature d'un accord de vente préliminaire (Agreement to Sell) formalisant les conditions suspensives et le calendrier des paiements.
Le versement sécurisé de l'acompte initial sur un compte séquestre dédié et supervisé par les conseils juridiques.
La signature de l'acte de vente définitif (Sale Deed) et l'enregistrement officiel auprès des autorités compétentes.
Comment se déroule concrètement une transaction immobilière, étape par étape
L'achat d'une maison à Mumbai mobilise plusieurs acteurs institutionnels et professionnels dont la coordination garantit la régularité de la transaction. De la négociation initiale jusqu'à la remise des clés, chaque intervenant joue un rôle précis qu'il convient de coordonner avec vos conseils. Le tableau ci-dessous détaille les responsabilités et les actions menées à chaque jalon du calendrier d'acquisition.
L'acheteur et son conseil juridiqueAudit des titres et Due DiligenceExamen minutieux de la chaîne des titres de propriété sur les trente dernières années pour écarter tout risque de contestation future par des tiers.
Les parties et les agentsNégociation du protocole d'accordRédaction et signature du mémorandum d'entente fixant le prix final, le calendrier des versements et les pénalités en cas de désistement.
L'évaluateur techniqueInspection structurelle du bâtimentVérification approfondie de l'état des fondations, de la toiture et des réseaux d'eau pour chiffrer d'éventuels travaux de mise aux normes.
Le notaire ou l'avocatPaiement des taxes et enregistrementCalcul et acquittement des droits de timbre et des taxes d'enregistrement auprès du bureau d'enregistrement compétent de l'État du Maharashtra.
L'acheteur et le vendeurSignature de l'acte de vente finalÉchange des consentements définitifs, libération des fonds séquestrés et transfert effectif de la propriété juridique du bien.
L'acheteurMise aux noms des abonnementsTransfert des contrats de fourniture d'électricité, d'eau et des taxes foncières municipales au nom du nouveau propriétaire.
Maison individuelle ou appartement à Mumbai : le grand arbitrage
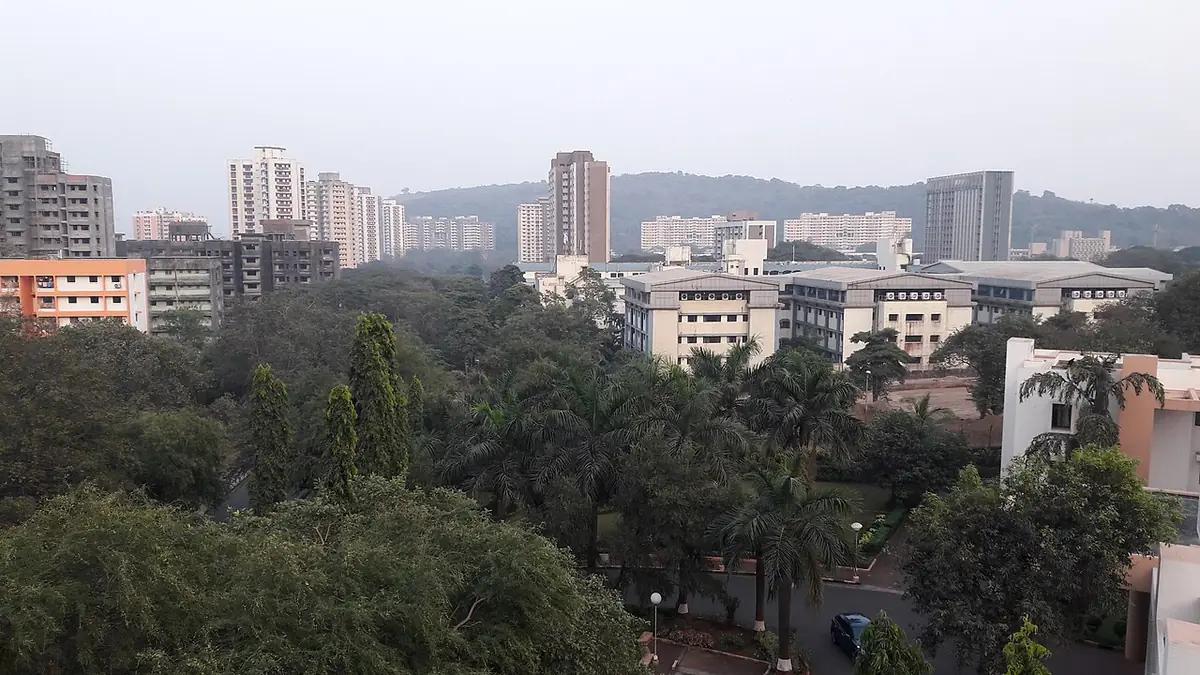
Des tours d'habitation parmi les arbres à Anushakti Nagar — Photo : arunpnair_787 · CC BY-SA 4.0 · Wikimedia Commons
Une fois ce premier choix structurel validé, il convient d'analyser en détail la réalité financière de votre investissement.
Acheter un bien immobilier à Mumbai impose d'emblée un choix radical entre deux modes d'habitat que tout oppose : la maison individuelle, souvent appelée bungalow dans les rares enclaves préservées, et l'appartement en copropriété verticale, dominant massivement le paysage urbain de la métropole. Cette décision ne relève pas seulement du confort personnel ou du prestige social, mais engage profondément votre gestion du temps, votre budget de maintenance et votre rapport à la densité urbaine. Dans une mégapole où chaque mètre carré se négocie au prix fort, les implications financières et pratiques d'une telle orientation redéfinissent complètement votre quotidien.
Opter pour une maison à Mumbai signifie accepter de chercher dans des quartiers extrêmement spécifiques comme Juhu, Bandra West ou vers les banlieues nord telles que Malad et Borivali, là où de rares structures horizontales subsistent encore. Les avantages résident dans l'indépendance totale vis-à-vis d'un comité de copropriété, l'absence de frais de maintenance mensuels mutualisés parfois exorbitants dans les tours de standing, et la jouissance d'un espace de terrain privatif. Néanmoins, la rareté de ce type de bien engendre des coûts d'acquisition astronomiques et une exposition directe aux aléas climatiques, notamment durant la mousson où l'entretien de la toiture, de l'étanchéité et des fondations incombe entièrement au propriétaire.
À l'inverse, l'appartement en copropriété représente la norme absolue et la solution la plus rationnelle pour la grande majorité des acquéreurs, qu'ils soient investisseurs ou résidents permanents. Les tours résidentielles modernes, qu'elles se situent à Lower Parel, Worli ou le long des axes de Kandivali et Thane, offrent des infrastructures mutualisées incomparables : sécurité gardée vingt-quatre heures sur vingt-quatre, ascenseurs de secours, groupes électrogènes indispensables face aux coupures de courant occasionnelles, stationnement souterrain et espaces de loisirs intégrés comme des salles de sport ou des piscines. Vivre en appartement à Mumbai, c'est intégrer une communauté gérée par une society, ce qui apporte un cadre sécurisant mais implique également de se soumettre à un règlement intérieur parfois strict.
Le choix final dépend donc de votre capacité à arbitrer entre la liberté architecturale d'une maison et la sécurité logistique d'un appartement. Si vous privilégiez l'autonomie et possédez le capital nécessaire pour acquérir et entretenir un bien rare, la maison offre un havre de paix introuvable dans les hauteurs. Si vous cherchez l'efficacité, la proximité des hubs d'affaires et une gestion simplifiée de votre quotidien dans une ville en perpétuelle effervescence, l'appartement s'impose comme une évidence incontestable.
Quel budget réel pour vivre et s'installer durablement à Mumbai ?
Au-delà des chiffres bruts, c'est l'organisation concrète d'une journée type qui révélera la pertinence de votre future adresse.
L'acquisition d'un bien immobilier à Mumbai ne se résume jamais au seul prix affiché par mètre carré sur les portails d'annonces. Entre les taxes locales, les frais d'enregistrement, les charges de copropriété et le coût de la vie courante dans les différents arrondissements, l'enveloppe financière globale exige une anticipation rigoureuse. Les données du marché démontrent des écarts considérables selon que vous ciblez le district insulaire ou les extensions nord de la ligne de train suburbaine.
Ordre de grandeur des prix d'acquisition et charges associées par zone
Zone géographique
Prix moyen au pied carré (INR)
Charges mensuelles moyennes (INR)
Taxes et frais d'enregistrement
South Mumbai (Colaba, Cuffe Parade)
35 000 à 60 000+
15 000 à 35 000
Enregistrement 6% + GST selon avancement
Central Suburbs (Bandra, Khar, Santacruz)
25 000 à 45 000
10 000 à 25 000
Enregistrement 6% + Stamp Duty local
Western Suburbs (Andheri, Goregaon, Malad)
15 000 à 28 000
6 000 à 15 000
Enregistrement 6% + Frais de dossier
Extended Suburbs (Thane, Borivali, Mira Road)
8 000 à 16 000
3 000 à 8 000
Enregistrement 6% + TVA applicable
Les prix indiqués sont des moyennes constatées sur le marché du neuf et de l'ancien rénové. Ils excluent les frais de courtage et les honoraires juridiques.
Budget prévisionnel mensuel pour un foyer de quatre personnes
Poste de dépense principal
Fourchette basse (Banlieues Nord)
Fourchette haute (South/Central Mumbai)
Facteurs de variation
Alimentation et produits ménagers
30 000 INR
70 000 INR
Choix des marchés locaux versus supermarchés importés
Scolarité par enfant (écoles internationales)
150 000 INR
450 000 INR
Frais d'admission annuels et programmes IB/Cambridge
Transport (chauffeur privé ou taxis/VTC)
20 000 INR
60 000 INR
Utilisation quotidienne de l'autoroute à péage (Eastern/Western Express)
Utilitaires (électricité, eau, internet, gaz)
5 000 INR
15 000 INR
Consommation intensive de climatisation durant l'été et la mousson
Ces estimations reflètent un train de vie standard pour des cadres supérieurs ou des expatriés installés à Mumbai.
Santé, éducation, transports : anatomie d'un mardi ordinaire à Mumbai
Cette fluidité apparente masque pourtant des réalités administratives et structurelles que les plaquettes publicitaires oublient de mentionner.
Pour évaluer la viabilité d'un achat immobilier à Mumbai, il ne suffit pas de contempler la vue depuis le salon. Il faut analyser le déroulement d'une journée ordinaire, rythmée par les déplacements pendulaires, la gestion de la scolarité des enfants et l'accès aux infrastructures de santé. Chaque quartier impose son propre tempo et modifie radicalement le niveau de stress quotidien de ses habitants.
07:30Résidence principale (ex: Andheri West)Début de la journée avec la vérification des services de la copropriété et l'arrivée du personnel domestique. La gestion des livraisons de courses fraîches s'effectue via des applications locales intégrées.
08:30Établissement scolaire international (ex: Bandra ou Juhu)Trajet scolaire en bus de ramassage ou en véhicule privé. La fluidité du trafic dépend entièrement de la distance par rapport aux grands axes comme la Western Express Highway.
10:00Hub d'affaires (Bandra-Kurla Complex ou Lower Parel)Arrivée au bureau après un trajet dont la durée varie de vingt minutes à plus d'une heure selon l'état de la circulation et l'utilisation potentielle des nouvelles lignes de métro.
13:00Centre médical de proximité (ex: Lilavati Hospital ou Hinduja)Consultation médicale de routine ou gestion d'une urgence pédiatrique. La présence d'hôpitaux de classe internationale à moins de quinze minutes est un critère absolu d'achat.
17:00Activités extrascolaires et marchés de quartierRécupération des enfants et passage par les zones commerçantes locales pour les produits frais. Les quartiers bien urbanisés disposent de trottoirs praticables et de parcs entretenus.
20:30Retour au domicile et détenteFin de la journée dans l'appartement. L'isolation phonique et la qualité de la ventilation de la tour garantissent le calme malgré l'effervescence permanente de la rue en contrebas.
Ce que les plaquettes publicitaires et les agents immobiliers omettent de vous dire
Ces zones d'ombre expliquent pourquoi certains acquéreurs déchantent rapidement après la remise des clés.
Le marché immobilier de Mumbai possède ses propres codes, ses traditions non écrites et ses zones d'ombre que les promoteurs se gardent bien de mettre en avant lors des visites. Derrière les superbes rendus 3D et les promesses de rentabilité rapide se cachent des réalités techniques, juridiques et climatiques indispensables à anticiper avant de signer le moindre compromis de vente.
La gestion complexe de l'eau et des coupures
Même dans les immeubles récents, l'approvisionnement en eau municipale est intermittent. Les copropriétés doivent financer des pompes de relevage, des citernes de stockage géantes et, en saison sèche, faire appel à des camions-citernes privés dont le coût est répercuté sur les charges mensuelles des résidents.
L'impact redoutable de la mousson sur les façades
Entre juin et septembre, les pluies torrentielles et les vents marins agressent les matériaux de construction. Un bâtiment mal étanchéifié subira rapidement des infiltrations d'eau, des moisissures persistantes et des coûts de ravalement de façade extraordinaires votés d'urgence par la society.
Les restrictions de revente et les règles des Societies
Certaines coopératives immobilières à Mumbai imposent des critères stricts aux acheteurs potentiels, incluant des enquêtes de moralité, des restrictions sur la location saisonnière ou des interdictions concernant certains régimes alimentaires, réduisant potentiellement votre liquidité future.
Les projets d'infrastructure et nuisances futures
Mumbai est un immense chantier permanent (métros aériens, ponts maritimes, élargissements d'autoroutes). Un appartement offrant aujourd'hui une vue dégagée et un calme relatif peut se retrouver, deux ans plus tard, cerné par les vibrations et le bruit d'une nouvelle ligne de transport en commun.
L'historique juridique des titres de propriété (Clear Title)
De nombreux terrains à Mumbai reposent sur des baux emphytéotiques complexes (MHADA, Collector Land, Trust Property) dont le renouvellement ou la clarté juridique exige l'intervention d'avocats spécialisés pour éviter des litiges fonciers interminables.
Les désillusions post-achat que l'on découvre six mois après l'emménagement
Face à ces risques, il est tout aussi crucial de savoir si votre profil personnel correspond réellement aux exigences de ce marché.
Ce qu’on croyaitUn investissement locatif ultra-rentable et sans effort dans un quartier branché en plein essor.
Ce qu’on découvreDes rendements nets rognés par des charges de copropriété en augmentation constante, une fiscalité locale lourde et des locataires exigeant des services de maintenance permanents.
Ce qui l’aurait évitéCalculer la rentabilité nette réelle en intégrant l'ensemble des taxes, les périodes de vacance locative et les frais de gestion déléguée avant de valider l'achat.
Ce qu’on croyaitUn trajet quotidien tout à fait gérable vers le quartier d'affaires grâce à une artère routière majeure.
Ce qu’on découvreUn enfer circulatoire quotidien aux heures de pointe, transformant un trajet théorique de vingt minutes en une épreuve d'une heure et demie en raison des goulets d'étranglement urbains.
Ce qui l’aurait évitéTester le trajet réel aux heures de pointe exactes de votre futur déplacement, un mardi et un jeudi, avant de signer l'acte authentique chez le notaire.
Ce qu’on croyaitUne quiétude absolue au sein d'une tour moderne surplombant l'agitation de la ville.
Ce qu’on découvreUne pollution sonore nocturne inattendue due aux chantiers de construction voisins autorisés tardivement et au passage incessant des véhicules de livraison.
Ce qui l’aurait évitéVérifier la présence de terrains vagues ou de projets non construits dans un rayon de cinq cents mètres autour de la résidence pour anticiper les nuisances futures.
Ce qu’on croyaitUne surface habitable parfaitement optimisée pour accueillir toute la famille dans le confort.
Ce qu’on découvreUn manque cruel d'espaces de rangement intégrés, une ventilation naturelle insuffisante dans certaines pièces et des espaces communs d'immeuble mal entretenus.
Ce qui l’aurait évitéMandater un architecte ou un expert technique indépendant pour auditer le plan d'architecte et l'état réel des colonnes montantes et des parties communes.
Profils à risques : qui devrait absolument renoncer à acheter à Mumbai ?
Il est temps de synthétiser ces éléments pour prendre votre décision en toute lucidité.
L'achat immobilier à Mumbai est souvent présenté comme le Graal patrimonial incontestable. Pourtant, la réalité économique et le rythme de vie de la métropole rendent cet investissement totalement inadapté à certains profils. S'engager dans un crédit à long terme ou immobiliser une épargne substantielle sans posséder la flexibilité requise expose l'acheteur à des désillusions financières et personnelles majeures.
Le primo-accédant aux revenus rigoureusement fixes et sans épargne de précaution
→S'endetter au maximum de sa capacité d'emprunt pour acquérir le moindre deux-pièces disponible dans les banlieues éloignées.
La moindre variation des taux d'intérêt, une dépense de santé imprévue ou une transition professionnelle mettrait immédiatement en péril la solvabilité du ménage, le conduisant au défaut de paiement face à des banques inflexibles.
L'investisseur international à la recherche d'une liquidité immédiate
→Acheter un bien résidentiel haut de gamme dans l'optique de le revendre avec une plus-value spéculative rapide à brève échéance.
Le marché immobilier de Mumbai est hautement cyclique et peu liquide ; la revente d'un bien prend souvent de longs mois, voire des années, et les frais de transaction réduisent à néant les profits espérés sur une courte période.
Le professionnel en mobilité internationale fréquente ou incertaine
→S'engager dans l'achat d'une résidence principale alors que sa présence dans la métropole indienne est limitée à une période de deux à trois ans.
Les coûts d'acquisition (taxes d'enregistrement, frais de notaire, commissions) et les frais de revente dépassent largement le montant cumulé d'un loyer équivalent sur la même période, générant une perte nette certaine.
Alors, êtes-vous prêt à franchir le pas de l'achat immobilier à Mumbai ?
Arrivé au terme de cette analyse, l'achat immobilier à Mumbai apparaît pour ce qu'il est réellement : une décision stratégique majeure qui exige un équilibre subtil entre ambition patrimoniale et pragmatisme logistique. Ce n'est ni un eldorado spéculatif sans risque ni un parcours impossible, mais un marché exigeant qui récompense la préparation minutieuse, la lucidité financière et la connaissance intime des quartiers ciblés.
Si vous disposez d'un horizon d'investissement supérieur à sept ans, d'une épargne de précaution solide couvrant plusieurs mois de charges et d'un projet de vie stable ancré dans la dynamique de la capitale économique de l'Inde, alors l'acquisition d'un appartement ou d'une maison bien sélectionnée s'avère un choix pertinent. Vous construirez ainsi un actif tangible tout en profitant de la vitalité culturelle, économique et sociale unique de cette métropole fascinante.
Dans le cas contraire, si votre situation professionnelle demeure incertaine, si votre budget est étriqué au point de ne tolérer aucun imprévu ou si le rythme trépidant des transports mumbaikars vous pèse déjà au quotidien, la sagesse commande de privilégier la location. Louer vous offrira la liberté de tester différents quartiers, d'observer l'évolution des chantiers d'infrastructure et d'affiner vos critères sans risquer de vous enfermer dans un actif difficile à revendre.
Prenez le temps de visiter, de questionner les comités de copropriété, de vérifier la clarté juridique des titres de propriété et de tester les trajets aux heures de pointe. Votre futur chez-vous à Mumbai mérite que chaque doute soit levé avant que vous ne posiez votre signature sur l'acte final.
Questions fréquentes
Est-ce qu'un étranger ou un non-résident (NRI) peut acheter un bien immobilier à Mumbai ?
Les citoyens indiens non-résidents (NRI) et les personnes d'origine indienne (PIO) jouissent de droits d'acquisition très larges pour les biens résidentiels et commerciaux à Mumbai, à l'exception des terres agricoles. En revanche, les ressortissants étrangers sans statut d'OCI ou de PIO font face à des restrictions réglementaires strictes imposées par la Reserve Bank of India, nécessitant généralement un statut de résident permanent ou l'approbation préalable des autorités compétentes.
Quels sont les frais annexes à prévoir lors de l'achat d'un appartement à Mumbai ?
L'acquisition d'un bien immobilier à Mumbai entraîne des coûts administratifs et fiscaux importants qu'il faut impérativement intégrer dans votre budget global. Le droit de timbre (Stamp Duty) s'élève généralement à 6 % de la valeur vénale ou du prix d'achat selon les directives de l'État du Maharashtra, auxquels s'ajoutent environ 1 % de frais d'enregistrement, les honoraires de l'avocat conseil et les commissions d'agence.
Comment s'assurer que le titre de propriété d'un bien à Mumbai est parfaitement clair ?
La vérification des titres de propriété (Title Search) constitue l'étape la plus critique de la transaction. Il est indispensable de mandater un avocat spécialisé pour analyser l'historique de la propriété sur les trente dernières années, consulter les registres de la notarié locale, vérifier l'absence d'hypothèque cachée et s'assurer que le promoteur ou le vendeur détient toutes les approbations légales requises (CC, OC).
Qu'est-ce que le certificat d'occupation (OC) et pourquoi est-il indispensable ?
Le certificat d'occupation (Occupancy Certificate) est le document officiel délivré par la Municipal Corporation Greater Mumbai (MCGM) attestant que le bâtiment a été construit conformément aux plans validés et aux normes de sécurité. L'achat d'un appartement sans OC expose l'acquéreur à des risques de démolition, à des pénalités fiscales et à l'impossibilité d'obtenir des raccordements officiels aux services d'eau et d'électricité.
Quelles sont les charges de copropriété (Maintenance Charges) moyennes à Mumbai ?
Les charges de copropriété mensuelles versées à la society varient considérablement en fonction du standing de l'immeuble, de sa localisation et des équipements proposés. Dans un immeuble standard des banlieues, elles oscillent entre 3 et 8 INR par pied carré, tandis que dans les tours de luxe de South Mumbai ou Bandra dotées de conciergerie et de piscines, elles peuvent facilement atteindre 15 à 30 INR par pied carré.
Quel impact les projets de métro et d'infrastructures ont-ils sur l'immobilier à Mumbai ?
Le vaste réseau de lignes de métro en construction à Mumbai transforme en profondeur la valeur et l'attractivité des biens immobiliers. Les logements situés à proximité immédiate des stations bénéficient d'une plus-value sensible et d'une meilleure liquidité, bien qu'il faille composer avec des nuisances de chantier temporaires et une densification rapide de l'urbanisation environnante.
Comment se déroule le financement bancaire ou le prêt immobilier (Home Loan) en Inde ?
Les banques indiennes et internationales proposent des prêts immobiliers couvrant généralement jusqu'à 75 % ou 80 % de la valeur du bien, sous réserve d'une évaluation rigoureuse de la solvabilité de l'emprunteur. Les taux d'intérêt, souvent indexés sur les taux directeurs, peuvent être fixes ou variables, et exigent la fourniture de justificatifs de revenus détaillés sur plusieurs années.
Quels sont les meilleurs quartiers de Mumbai pour un investissement familial pérenne ?
Les familles privilégient traditionnellement les quartiers des Western Suburbs tels que Bandra West, Khar, Santacruz West, Juhu et Goregaon West, ou certaines zones calmes de Central Mumbai comme Matunga et Dadar. Ces secteurs offrent un excellent équilibre entre la proximité des écoles internationales, la qualité des infrastructures de santé et l'accessibilité des espaces verts.
Comment se protéger contre les retards de livraison des promoteurs pour un achat sur plan (Under-construction) ?
Pour les biens en cours de construction, la législation indienne RERA (Real Estate Regulatory Authority) offre un cadre protecteur en obligeant les promoteurs à enregistrer leurs projets, à séquestrer une grande partie des fonds sur des comptes dédiés et à verser des pénalités en cas de retard de livraison. Il est impératif de vérifier le numéro d'enregistrement RERA avant tout engagement.
Quel est l'impact de la mousson sur l'état général des bâtiments résidentiels à Mumbai ?
La mousson soumet le bâti mumbaikar à rude épreuve en raison de l'humidité persistante et des précipitations intérieures ou extérieures. Lors de l'inspection d'un bien, il est primordial d'examiner l'étanchéité de la dalle de toit, l'état des évacuations d'eau pluviale de la copropriété et la présence éventuelle de fissures ou de traces d'infiltration sur les murs extérieurs.