Investir dans l'immobilier résidentiel à Mumbai exige une compréhension fine des dynamiques urbaines locales, des règles juridiques spécifiques et des réalités financières du marché. Ce guide détaille méthodiquement chaque étape de votre projet d'achat, des quartiers phares aux subtilités des titres de propriété, pour vous permettre de prendre une décision éclairée en toute sérénité.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Acheter un appartement à Mumbai
Investir dans l'immobilier résidentiel à Mumbai exige une compréhension fine des dynamiques urbaines locales, des règles juridiques spécifiques et des réalités financières du marché. Ce guide détaille méthodiquement chaque étape de votre projet d'achat, des quartiers phares aux subtilités des titres de propriété, pour vous permettre de prendre une décision éclairée en toute sérénité.
Ce que l'on obtient vraiment en achetant un appartement à Mumbai
Défiler
Ce que l'on obtient vraiment en achetant un appartement à Mumbai
Investir dans l'immobilier résidentiel à Mumbai exige une compréhension fine des dynamiques urbaines locales, des règles juridiques spécifiques et des réalités financières du marché. Ce guide détaille méthodiquement chaque étape de votre projet d'achat, des quartiers phares aux subtilités des titres de propriété, pour vous permettre de prendre une décision éclairée en toute sérénité.
Rédigé par la rédaction ting.ad ·
Acheter un appartement à Mumbai en vue Street View : faites glisser pour regarder autour.
Au-delà des chiffres et des graphiques macroéconomiques, l'achat d'un appartement engage directement votre quotidien selon votre profil d'acquéreur.
Investir dans l'immobilier résidentiel à Mumbai ne se résume pas à acquérir des mètres carrés dans l'une des mégapoles les plus denses de la planète. C'est avant tout s'exposer à une réalité urbaine contrastée où la rareté foncière redéfinit continuellement la valeur des biens. Les acheteurs doivent composer avec des dynamiques de marché complexes et des arbitrages constants entre accessibilité et standing. Comprendre ce paradoxe fondamental permet d'éviter les déconvenues financières lors de la signature de l'acte de vente.
Une promesse de centralité et de dynamisme économiquevsUne congestion routière permanente et des temps de trajet éprouvants
Habiter au plus près des centres d'affaires comme Nariman Point ou Bandra Kurla Complex réduit considérablement le temps passé dans les transports quotidiens. En contrepartie, la pression acoustique et la densité de circulation exigent une adaptation psychologique que beaucoup sous-estiment au moment de l'achat.
Des programmes résidentiels modernes dotés d'équipements de standingvsUn coût au mètre carré parmi les plus élevés d'Asie
Les tours récentes proposent des prestations de sécurité de haut niveau, des piscines et des espaces de fitness intégrés. Cependant, ces commodités se traducent par des charges de copropriété substantielles et un prix d'acquisition initial qui limite fortement le potentiel de rendement locatif brut.
Un marché locatif soutenu par une demande professionnelle constantevsDes rendements locatifs bruts souvent inférieurs à la moyenne nationale
L'afflux continu de cadres supérieurs et d'expatriés garantit un taux d'occupation élevé pour les biens bien situés. Néanmoins, la valorisation élevée des actifs comprime mécaniquement le rendement locatif annuel, obligeant les investisseurs à miser principalement sur la plus-value à long terme.
Une intégration dans un tissu urbain cosmopolite et effervescentvsUne standardisation progressive du paysage urbain au détriment du cachet historique
Les quartiers en mutation offrent un mode de vie urbain international avec des infrastructures de loisirs variées. À l'inverse, la vague de démolitions et de reconstructions rapides efface peu à peu l'architecture Art déco et coloniale qui faisait l'identité singulière de certains secteurs de la ville.
Cet appartement à Mumbai correspond-il réellement à votre mode de vie ?
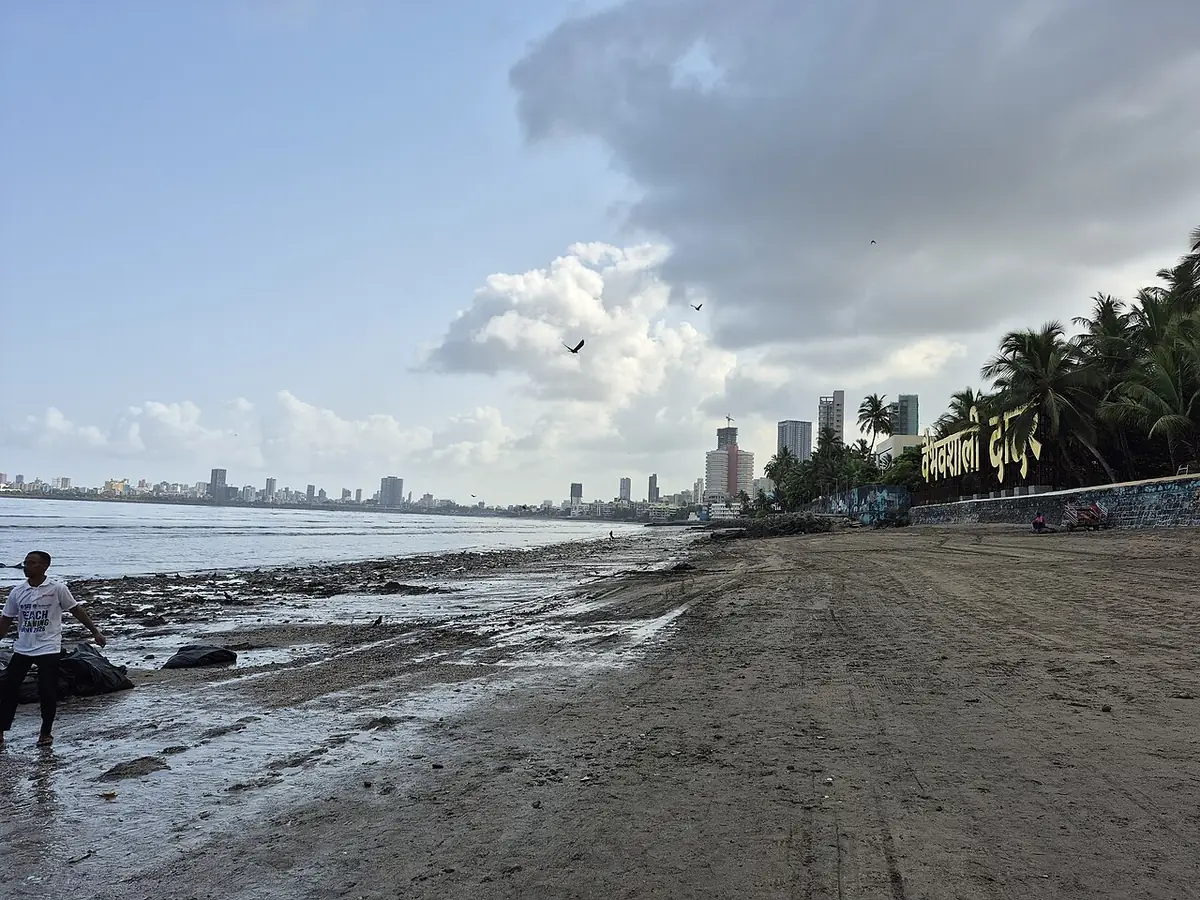
Dadar Chowpatty, là où les tours de la ville rencontrent la mer — Photo : Suraj Digrase · CC0 · Wikimedia Commons
Changer de pays et de système immobilier implique de confronter ses repères habituels aux réalités administratives et culturelles locales.
L'adéquation entre un projet immobilier et le rythme de vie réel à Mumbai mérite d'être examinée sans complaisance. Les contraintes de la ville influencent directement la perception que l'on a de son logement après quelques mois d'occupation. Chaque profil d'acheteur fait face à des arbitrages spécifiques entre la proximité du lieu de travail, la tranquillité du quartier et l'espace habitable disponible.
Recherche de confort sécurisé et de services intégrés
Les cadres dirigeants et les professionnels internationaux privilégient généralement les résidences fermées et gérées de type 'gated communities' dans des quartiers comme Worli ou Bandra West. Ces ensembles immobiliers garantissent une sécurité 24h/24, des générateurs de secours indispensables face aux coupures de courant et des installations sportives sur place. Ce choix implique un budget conséquent et l'acceptation de charges de copropriété élevées, mais il offre un sas de décompression indispensable face à l'effervescence extérieure de la mégapole.
Recherche de liquidité et de demande locative pérenne
Pour un investisseur qui ne réside pas sur place, la priorité absolue se porte sur les petites surfaces de type studio ou deux-pièces à proximité immédiate des grands hubs tertiaires. Ces biens attirent une population jeune de travailleurs mobiles, garantissant un renouvellement rapide des locataires et un risque de vacance locative minimal. La gestion doit impérativement être confiée à une agence locale reconnue pour superviser l'entretien, le paiement des charges et les relations avec les syndics de copropriété.
Recherche d'espaces, d'écoles et de vie de quartier
S'installer durablement en famille à Mumbai oblige à cibler des secteurs disposant d'établissements scolaires internationaux reconnus, d'espaces verts et de structures de santé de premier plan. Les quartiers résidentiels un peu plus en retrait du centre ultra-dense offrent des appartements aux surfaces plus généreuses et une atmosphère de quartier plus apaisée. Le compromis réside dans un temps de trajet quotidien allongé pour rejoindre les zones d'activités économiques centrales de la ville.
Y vivre quand on vient de France : ce qui change radicalement dans l'achat immobilier
Une fois ces différences administratives intégrées, le choix de la localisation géographique devient le facteur déterminant de votre investissement.
Acquérir un bien immobilier en Inde lorsque l'on possède une culture juridique et administrative française expose à de nettes divergences de pratiques. Les notions de propriété, les garanties bancaires et les relations avec les intermédiaires obéissent à des codes spécifiques. Anticiper ces décalages culturels et procéduraux évite les incompréhensions majeures lors de la rédaction des compromis et du montage financier de l'opération.
En France
Un cadre notarié unique et centralisé qui sécurise la transaction de bout en bout
Mumbai
Une intervention des avocats spécialisés et un enregistrement des titres auprès des autorités foncières locales
La vérification de l'historique de propriété sur plusieurs décennies exige une rigueur extrême et l'avis formel d'un conseiller juridique indépendant pour écarter tout risque de litige foncier.
En France
Des surfaces habitables normalisées selon la loi Carrez
Mumbai
L'utilisation fréquente de notions de surface floues comme le 'super built-up area'
La surface réellement privative ('carpet area') peut être sensiblement inférieure à la surface annoncée sur les brochures commerciales, modifiant le calcul réel du prix au mètre carré.
En France
Des charges de copropriété prévisibles et encadrées par un syndic professionnel
Mumbai
Des comités de résidents autonomes dont la gestion et la transparence varient fortement d'un immeuble à l'autre
Il est impératif d'auditer les comptes de la copropriété et les projets de travaux futurs avant l'achat pour ne pas subir d'appels de fonds imprévus dès la première année.
En France
Un accès au crédit hypothécaire standardisé pour les résidents et non-résidents
Mumbai
Des conditions d'octroi de prêt strictes pour les acquéreurs étrangers encadrées par la banque centrale indienne
Le montage financier doit être validé en amont avec des établissements bancaires familiers des dossiers internationaux pour éviter tout blocage de devises lors des transferts de fonds.
Quel quartier de Mumbai cibler selon vos priorités de vie et d'investissement ?
Connaître les spécificités des quartiers permet d'aborder de manière réaliste la question centrale des prix et des budgets nécessaires.
La géographie de Mumbai dicte implacablement la qualité de vie quotidienne de ses habitants. Chaque secteur possède une identité propre, des infrastructures spécifiques et une fourchette de valorisation immobilière distincte. Sélectionner le bon quartier dépend directement de votre tolérance aux trajets, de votre budget et de votre recherche d'animation urbaine ou de calme résidentiel.
Bandra West
Une atmosphère cosmopolite et artistique animée par des cafés branchés, des boutiques indépendantes et une promenade maritime prisée.
Pour qui
Les cadres supérieurs, les créatifs et les investisseurs cherchant une forte attractivité locative et un style de vie urbain dynamique.
Le compromis
Un marché immobilier extrêmement tendu où les prix au mètre carré atteignent les sommets les plus élevés de la métropole.
Worli
Un quartier d'affaires en pleine mutation architecturale, marqué par l'émergence de tours résidentielles ultra-modernes offrant des vues spectaculaires sur la mer.
Pour qui
Ceux qui recherchent le grand standing, des services hôteliers intégrés et une centralité stratégique entre le sud historique et les nouveaux hubs du nord.
Le compromis
Des chantiers constants aux alentours et une circulation automobile très dense aux heures de pointe sur les grands axes.
Andheri West
Un secteur effervescent et polyvalent, mêlant zones résidentielles denses, studios de production, centres commerciaux et vie nocturne développée.
Pour qui
Les acheteurs à la recherche d'un bon compromis entre dynamisme économique local, diversité de l'offre et budgets d'acquisition un peu plus tempérés.
Le compromis
Une saturation phonique importante et une saturation chronique des infrastructures de transport de surface.
Powai
Un environnement planifié autour d'un lac artificiel, caractérisé par de grands complexes résidentiels paysagers et une communauté internationale établie.
Pour qui
Les familles et les professionnels travaillant dans les pôles technologiques environnants qui recherchent un cadre de vie plus verdoyant et structuré.
Le compromis
Un éloignement géographique marqué par rapport au centre historique et aux quartiers d'affaires traditionnels de la pointe sud.
Combien coûte réellement un appartement à Mumbai selon les secteurs ?
Au-delà des montants affichés, la nature juridique exacte de ce que vous possédez mérite un examen minutieux.
Le marché immobilier de Mumbai se caractérise par une disparité tarifaire considérable entre les micro-marchés de la ville. Les données de transaction montrent que l'emplacement géographique et l'ancienneté de l'immeuble pèsent infiniment plus lourd que la simple surface habitable. Il est impératif d'intégrer dans votre plan de financement l'ensemble des taxes locales, des frais d'enregistrement et des commissions d'agence pour obtenir le coût global réel de l'acquisition.
MumbaiÀ vendreAppartementestimation
Prix médian au m²232 750 ₹La moitié des biens se vendent sous ce prix
Prix médian19,5 M ₹la moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres40 % des annonces
Surface moyenne80 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
1
38 %
11,9 M ₹
264 600 ₹ +8 %
45 m²
2le plus courant
40 %
17,2 M ₹
245 000 ₹
70 m²
3
17 %
24,4 M ₹
232 750 ₹ −5 %
105 m²
4
5 %
33,8 M ₹
225 400 ₹meilleur prix / m²
150 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 245 000 ₹ / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Propriété en pleine propriété ou baux emphytéotiques : ce que vous pouvez réellement détenir
Comprendre ces subtilités juridiques mène directement à l'analyse des étapes critiques du processus d'achat.
La structure juridique de la propriété immobilière en Inde présente des subtilités qui échappent souvent aux investisseurs étrangers habitués au modèle occidental classique. Confondre un titre de pleine propriété avec un bail à long terme peut compromettre la revente future du bien ou sa transmission patrimoniale. Une analyse rigoureuse des titres par un homme de loi s'avère donc indispensable avant tout engagement financier ferme.
Le régime de la pleine propriété (Freehold)
Ce statut confère à l'acquéreur la propriété totale et perpétuelle du bien immobilier ainsi que de la parcelle de terrain sous-jacente proportionnellement à sa quote-part de copropriété. C'est le modèle le plus recherché et le plus sécurisant sur le long terme, garantissant une liberté totale de cession et une valorisation patrimoniale optimale sans redevance foncière cachée.
Ce que ça changeLes biens en pleine propriété affichent systématiquement une prime de prix à l'achat mais garantissent une liquidité supérieure sur le marché de la revente.
Le régime des baux de longue durée (Leasehold)
Dans ce cas de figure, très fréquent dans certains quartiers centraux ou sur des terrains appartenant à des fiducies ou des organismes publics, vous achetez le bâtiment ou l'appartement pour une période déterminée, généralement de 30 à 99 ans. À l'expiration du bail, des négociations de renouvellement assorties de paiements de primes substantielles sont nécessaires pour conserver les droits d'occupation.
Ce que ça changeIl convient de vérifier impérativement le nombre d'années restantes sur le bail initial avant d'acquérir pour éviter une décote brutale à l'approche de l'échéance.
La règle d'or à comprendre avant de verser un premier acompte sur un bien à Mumbai
Une fois les précautions juridiques validées, le déroulement concret de la transaction suit un calendrier précis qu'il convient de maîtriser.
L'impatience est l'ennemie jurée de l'acheteur immobilier à Mumbai. Le versement d'un acompte, même minime, engage des mécanismes juridiques stricts dont il est difficile de s'extraire en cas de découverte ultérieure d'un vice caché sur le titre de propriété. Respecter une chronologie rigoureuse de vérifications protège efficacement vos capitaux propres contre les risques de fraude ou d'impayés cachés.
La phase de repérage et de sélection du bien idéal auprès d'un promoteur ou d'un mandataire agréé.
Exiger la communication intégrale des documents originaux de propriété ('Title Deeds') couvrant les trente dernières années pour certifier l'absence de contestation successorale.
Faire vérifier par un avocat indépendant l'existence de toutes les approches réglementaires et des autorisations de construction délivrées par la municipalité de Mumbai (BMC).
S'assurer que le promoteur est enregistré auprès de la RERA (Real Estate Regulatory Authority), garantissant le respect des délais de livraison et la protection des fonds versés en séquestre.
Rédiger un accord de réservation précis encadrant strictement les conditions de restitution de l'acompte en cas de non-conformité juridique avérée lors de l'audit final.
La signature du contrat de vente définitif ('Sale Deed') et l'enregistrement officiel du titre auprès du sous-registrar.
Comment se déroule concrètement une transaction immobilière à Mumbai, étape par étape
En conclusion, l'achat d'un appartement à Mumbai est un projet passionnant qui exige rigueur, sang-froid et accompagnement professionnel avisé.
Une transaction immobilière réussie à Mumbai repose sur une coordination rigoureuse entre l'acheteur, le vendeur, les conseils juridiques et les institutions financières. Connaître le rôle de chaque acteur à chaque stade de la procédure permet d'anticiper les délais administratifs souvent étirés et d'éviter les malentendus culturels ou procéduraux tout au long du parcours d'acquisition.
L'acheteurDéfinition du budget et obtention de l'accord de principe bancaireVous devez valider votre capacité de financement réelle en tenant compte des restrictions de change applicables aux non-résidents si vous investissez depuis l'étranger.
L'avocat spécialiséAudit complet des titres de propriété et publication des avis légauxL'avis juridique ('Title Search Report') publié dans les journaux locaux permet de purger d'éventuelles oppositions de tiers sur le bien.
Les deux partiesSignature de l'accord de vente et versement de l'acompte de réservationCet accord formalise les conditions suspensives, le prix définitif et le calendrier des versements échelonnés jusqu'à la signature finale.
Le promoteur ou vendeurRemise des certificats d'occupation et des quittances de chargesLe vendeur doit prouver l'absence d'impayés de taxes foncières locales et de charges de copropriété avant le transfert final de propriété.
Le Sous-RegistrarEnregistrement officiel de l'acte de vente et perception des droits de mutationCette étape administrative obligatoire valide le transfert juridique du titre et déclenche le paiement des taxes d'enregistrement en vigueur dans l'État du Maharashtra.
L'acheteur et la copropriétéMise à jour des registres de copropriété et emménagementLe nouveau propriétaire se fait enregistrer auprès du comité de l'immeuble pour formaliser ses droits d'accès et la gestion des services communs.
Arbitrer entre l'appartement en copropriété et la maison individuelle à Mumbai
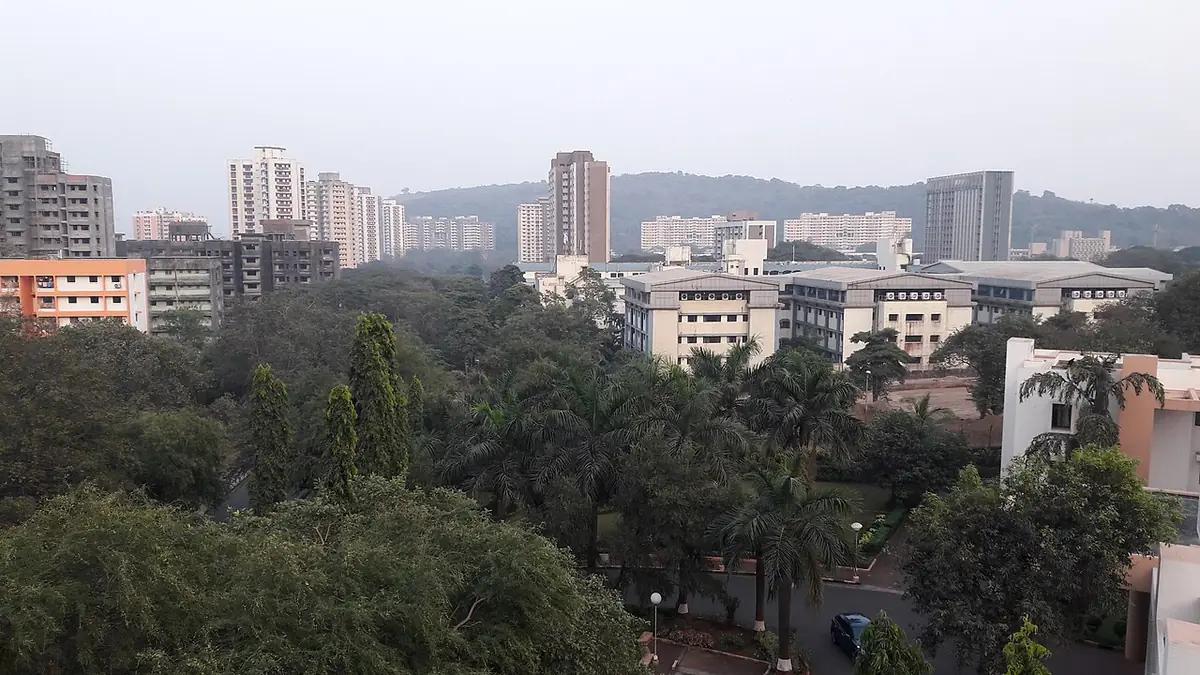
Des tours d'habitation parmi les arbres à Anushakti Nagar — Photo : arunpnair_787 · CC BY-SA 4.0 · Wikimedia Commons
Une fois ce choix fondamental acté, il convient d'analyser précisément la réalité financière de votre investissement immobilier.
Acheter un bien immobilier à Mumbai impose un choix radical entre deux modes de vie aux antipodes l'un de l'autre. D'un côté, l'appartement en copropriété verticale, souvent situé au sein d'une tour résidentielle sécurisée, concentre l'essentiel de la demande institutionnelle et des nouveaux programmes. Ces ensembles offrent des prestations intégrées qui facilitent grandement le quotidien urbain dans cette mégapole dense et exigeante. De l'autre, la maison individuelle ou le bungalow indépendant, particulièrement rare et extrêmement onéreux, incarne l'indépendance patrimoniale absolue mais concentre des défis colossaux en matière d'entretien, de sécurité et d'accès direct.
Le marché des appartements à Mumbai s'articule autour de résidences gérées par des syndics professionnels où chaque propriétaire achète une quote-part du foncier tout en profitant d'équipements collectifs mutualisés. La gestion quotidienne est déléguée à une société de copropriété qui supervise la sécurité gardée vingt-quatre heures sur vingt-quatre, la maintenance des ascenseurs, l'approvisionnement en eau de secours et la propreté des parties communes. Cette configuration réduit drastiquement la charge mentale de l'acquéreur qui déléguerait autrement la résolution des pannes techniques dans une ville où les prestataires qualifiés sont difficiles à coordonner de manière autonome.
À l'inverse, opter pour une maison individuelle à Mumbai, lorsque l'on parvient à en dénicher une dans des quartiers établis comme Juhu, Bandra ou Chembur, signifie faire face à la réalité physique du climat et de la densité locale. La gestion de la toiture durant la mousson, l'imperméabilisation des murs extérieurs, la lutte contre l'humidité persistante et la sécurité périmétrique incombent entièrement au propriétaire. Ces contraintes techniques se traduisent par un budget de maintenance récurrent très élevé qui surprend souvent les acheteurs étrangers ou non avertis, habitués à des standards européens plus uniformes.
Sur le plan financier, l'écart de valorisation et de liquidité entre ces deux options est abyssal. Les appartements se revendent et se louent avec une fluidité remarquable, portés par une demande constante de cadres supérieurs, d'expatriés et d'investisseurs cherchant du rendement locatif. Les maisons individuelles, en revanche, constituent des actifs hautement spéculatifs dont le ticket d'entrée se chiffre en millions de dollars, réservé à une frange ultra-privilégiée capable d'immobiliser du capital sur de très longues périodes sans se soucier de la liquidité immédiate de son patrimoine.
En définitive, votre profil personnel doit dicter cette orientation fondamentale bien avant l'emplacement géographique ou le nombre de mètres carrés. Si vous privilégiez la commodité, la sécurité clé en main, l'intégration dans une communauté gérée et la facilité de revente, l'appartement en hauteur s'impose comme une évidence absolue. Si vous disposez d'un capital considérable, d'une tolérance élevée aux tracas de chantier et d'un besoin irrépressible d'indépendance foncière sans voisins immédiats au-dessus de votre plafond, la maison traditionnelle restera votre unique horizon à Mumbai.
Évaluer le budget global d'acquisition et les charges récurrentes à Mumbai
Ces données financières posées, projetons-nous dans le déroulement concret d'une journée type pour mesurer votre future qualité de vie.
L'acquisition d'un bien immobilier à Mumbai ne se limite jamais au prix facial affiché par le promoteur ou le vendeur sur l'annonce. De nombreux frais annexes obligatoires, des taxes locales aux redevances de copropriété en passant par les droits d'enregistrement, viennent alourdir la facture globale dès la signature initiale. Il est impératif de modéliser ces décaissements pluriannuels pour s'assurer que votre capacité d'épargne résiduelle absorbera sans encombre l'inflation locale et la hausse structurelle des charges de copropriété.
Frais initiaux d'acquisition et taxes obligatoires
Poste de dépense
Taux ou montant indicatif
Impact sur le budget global
Droits de timbre (Stamp Duty)
5 % à 6 % de la valeur vénale
Taxe gouvernementale incontournable due au moment de l'enregistrement de l'acte de vente définitif.
Frais d'enregistrement
1 % du prix d'achat plafonné
Frais administratifs versés au registre foncier pour officialiser le transfert de propriété au nom de l'acquéreur.
Honoraires juridiques et de due diligence
0,5 % à 1 % du montant
Rémunération de l'avocat spécialisé vérifiant la clarté des titres de propriété et l'absence de contentieux.
Frais de courtage immobilier
1 % à 2 % hors taxes
Commission versée à l'agent mandataire ayant négocié la transaction entre les deux parties.
Les taux des droits de timbre peuvent varier légèrement selon le genre de l'acquéreur ou les incitations temporaires décidées par l'État du Maharashtra.
Charges récurrentes et coûts de possession annuels
Nature de la charge
Fréquence de paiement
Description et services inclus
Charges de copropriété (Maintenance)
Mensuelle ou trimestrielle
Financement du gardiennage, de l'entretien des ascenseurs, du nettoyage des parties communes et de la gestion des déchets.
Taxe foncière municipale (Property Tax)
Annuelle
Imposition prélevée par la Brihanmumbai Municipal Corporation (BMC) calculée selon la surface et l'emplacement exact du bien.
Fonds de réserve et d'amélioration
Annuelle ou ponctuelle
Épargne collective obligatoire pour financer les gros travaux de ravalement de façade, d'étanchéité ou de mise aux normes.
Assurance multirisque habitation
Annuelle
Protection facultative mais fortement recommandée couvrant les dégâts des eaux, les incendies et les risques liés à la mousson.
Les charges de copropriété augmentent généralement de 5 à 10 % chaque année pour faire face à la hausse des coûts de main-d'œuvre et d'énergie.
Vivre au rythme de Mumbai : chronologie d'un mardi ordinaire
Au-delà des apparences et des superbes brochures de promoteurs, certains aspects cruciaux méritent toute votre attention avant de signer.
Appréhender l'achat immobilier à Mumbai exige de ressentir le pouls de la cité à travers ses routines quotidiennes, de l'aube jusqu'aux dernières lueurs de la nuit. La fluidité des déplacements, la proximité des infrastructures scolaires et médicales ainsi que la gestion des nuisances sonores transforment radicalement l'expérience de résident selon le micro-quartier choisi. Ce déroulement heure par heure met en lumière les arbitrages spatiaux indispensables pour préserver votre équilibre de vie face à l'effervescence permanente de la capitale économique indienne.
07:00Résidence et départ matinalLe réveil s'effectue dans le calme relatif d'une tour résidentielle bien isolée. Les premiers bruits de la rue commencent à monter alors que le service de sécurité vérifie les accès du complexe.
08:30Trajet domicile-travail (Commute)C'est le moment critique de la journée où la congestion routière atteint son paroxysme. L'accès rapide à une gare du réseau suburban railway ou à une station de métro en construction dicte la viabilité de votre trajet.
13:00Quartier d'affaires et vie de quartierPause méridienne au cœur des hubs économiques comme Bandra Kurla Complex (BKC) ou Lower Parel. Les résidents profitent d'infrastructures modernes, de restaurants internationaux et de centres commerciaux climatisés.
17:30Scolarité et activités extrascolairesRetour des enfants encadrés par des services de transports scolaires sécurisés organisés directement par les établissements internationaux ou les associations de résidents de la copropriété.
20:00Détente et courses de proximitéCourses alimentaires de dernière minute dans les supermarchés de quartier ou auprès des commerçants de rue. Les résidences disposent généralement de supérettes intégrées pour un dépannage immédiat.
22:00Silence nocturne et reposFermeture des fenêtres anti-bruit et mise en route de la climatisation. La ville ralentit enfin son rythme effréné, permettant un repos réparateur avant une nouvelle journée intense.
Ce que les plaquettes commerciales de Mumbai omettent de vous dire
Ces pièges administratifs et techniques illustrent parfaitement pourquoi de nombreux acheteurs regrettent amèrement certains choix passés.
Le marché immobilier neuf à Mumbai brille par des campagnes de communication spectaculaires mettant en scène des cadres souriants au bord de piscines à débordement avec vue sur la mer d'Oman. Derrière ces promesses idylliques se cachent des réalités techniques, administratives et environnementales que les équipes de vente omettent systématiquement d'aborder lors de vos visites. Une analyse rigoureuse de ces zones d'ombre vous épargnera des désillusions financières considérables après la remise des clés.
La gestion réelle de l'approvisionnement en eau potable
Bien que les tours modernes disposent de vastes réservoirs souterrains, les coupures de la régie municipale sont fréquentes en saison sèche. Les résidences doivent régulièrement financer l'achat de camions-citernes (water tankers) dont les coûts s'envolent durant les mois de forte tension.
L'impact des grands chantiers d'infrastructure voisins
Mumbai est un gigantesque chantier permanent entre lignes de métro, ponts suspendus et élargissements d'autoroutes. Un appartement offrant une vue dégagée aujourd'hui peut se retrouver cerné par les poussières et les nuisances sonores d'un viaduc en construction pour les cinq prochaines années.
La ventilation naturelle et l'orientation face à la mousson
Les pluies torrentielles de la mousson s'accompagnent de vents violents venus de la mer. Les façades orientées plein ouest subissent des infiltrations massives si l'étanchéité des menuiseries extérieures n'a pas été réalisée avec des matériaux haut de gamme.
Le fonctionnement réel des comités de copropriété (Society)
L'harmonie d'une copropriété dépend entièrement de la qualité de son syndicat bénévole. Des désaccords chroniques entre copropriétaires sur la gestion du budget de maintenance peuvent paralyser les travaux urgents et déprécier rapidement la valeur de l'immeuble.
La complexité des servitudes et des titres fonciers historiques
Certains terrains à Mumbai reposent sur des baux emphytéotiques complexes (leasehold) octroyés par le gouvernement ou des trusts historiques. Le non-renouvellement de ces baux ou les litiges sur la propriété originelle du sol peuvent bloquer toute revente future.
Le piège des apparences : les regrets découverts six mois après l'emménagement
Face à ces risques opérationnels, il est tout aussi crucial de déterminer honnêtement si vous possédez le profil requis pour investir ici.
Ce qu’on croyaitUn quartier paisible et verdoyant lors des visites dominicales.
Ce qu’on découvreUn axe saturé de circulation dès le lundi matin, transformant chaque sortie en épreuve de patience et d'endurance auditive.
Ce qui l’aurait évitéVisiter systématiquement le bien aux heures de pointe en semaine (entre 8h et 10h) et observer le trafic piétonnier et routier.
Ce qu’on croyaitUne promesse verbale de livraison rapide des équipements de loisirs par le promoteur.
Ce qu’on découvreUne piscine et une salle de sport fermées pour cause de non-conformité administrative ou de contentieux entre les investisseurs.
Ce qui l’aurait évitéExiger que toutes les promesses d'aménagement soient inscrites noir sur blanc dans le contrat de vente final sous peine de pénalités.
Ce qu’on croyaitUn espace optimisé sur plan avec une disposition moderne et lumineuse.
Ce qu’on découvreUne surface réelle mesurée en 'Super Built-up' incluant les murs et les couloirs, laissant un espace de vie exigu et mal ventilé.
Ce qui l’aurait évitéVérifier la surface strictement habitable (Carpet Area) certifiée par la RERA (Real Estate Regulatory Authority) et refuser les calculs flous.
Ce qu’on croyaitUne connexion internet fibre ultra-rapide promise par l'agence immobilière.
Ce qu’on découvreDes interférences de signal dues aux structures en béton armé massif et l'absence de raccordement effectif des opérateurs dans la tour.
Ce qui l’aurait évitéTester la couverture réseau mobile et la disponibilité réelle des FAI locaux directement dans l'appartement avant de signer le compromis.
Profils à risque : qui ne devrait surtout pas acheter à Mumbai aujourd'hui
Ces mises en garde étant formulées, il est temps de faire le point définitif sur votre projet d'installation.
L'achat immobilier à Mumbai est souvent présenté comme le Graal absolu de l'enrichissement patrimonial en Inde. Pourtant, la rigidité du marché, la lourdeur des taxes et la complexité bureaucratique locale font de cet investissement un piège redoutable pour certains profils d'acquéreurs. Savoir renoncer à l'achat pour privilégier la location s'avère parfois la décision financière la plus lucide et protectrice pour votre épargne.
L'expatrié en mission professionnelle de courte durée (moins de 3 à 5 ans)
→La location flexible d'un appartement meublé haut de gamme dans des quartiers centraux comme Worli ou Colaba.
Les frais de mutation, les droits de timbre et les commissions de revente absorbent instantanément toute plus-value potentielle sur une période inférieure à cinq ans, rendant l'achat financièrement absurde.
L'investisseur en quête de rendements locatifs bruts élevés et immédiats
→Le placement de son capital sur des instruments financiers diversifiés ou dans des zones périphériques en forte expansion.
À Mumbai, les prix d'achat au mètre carré dans les quartiers cotés sont si élevés que le rendement locatif brut dépasse rarement 2 % à 3 % par an, nécessitant une plus-value en capital à long terme pour être rentable.
L'acheteur disposant d'un apport tout juste suffisant sans aucune épargne de précaution
→Le maintien d'une position locative prudente tout en consolidant son matelas de liquidités financières.
La moindre fluctuation des taux d'intérêt bancaires ou un impératif de trésorerie professionnel peut mettre en péril le remboursement de votre crédit immobilier dans un contexte économique mondial incertain.
Synthèse de décision : êtes-vous prêt à franchir le pas à Mumbai ?
Arrivé au terme de cette analyse, l'achat d'un appartement à Mumbai ne relève plus du simple coup de cœur esthétique ou de la spéculation aveugle. C'est un engagement patrimonial lourd qui exige une clarté absolue sur vos motivations profondes, votre horizon temporel et votre tolérance au stress urbain. Si vous avez validé la solidité des titres juridiques, mesuré l'impact réel des charges de copropriété et accepté les contraintes logistiques inhérentes à cette mégapole, vous disposez alors de toutes les clés pour réussir.
Le marché immobilier mumbaikar récompense invariablement la patience, la rigueur de la due diligence menée avec des avocats indépendants et le réalisme financier. Évitez absolument de céder aux sirènes marketing des promoteurs qui jouent sur l'urgence factice d'une prétendue pénurie de biens. Prenez le temps de visiter les quartiers ciblés à différentes heures de la journée, discutez avec les résidents actuels des tours convoitées et vérifiez méticuleusement chaque ligne du règlement de copropriété avant d'engager le moindre denier.
En définitive, acheter à Mumbai, c'est parier sur la vitalité économique à long terme de la capitale financière indienne tout en acceptant ses paradoxes quotidiens. Si votre projet s'inscrit dans une perspective de stabilité sur plusieurs années et que vous cherchez à ancrer durablement votre famille ou votre patrimoine dans un environnement dynamique, l'investissement munit d'un accompagnement sur mesure transformera cette ambition en une magnifique réalité. À vous désormais de mener à bien vos vérifications et de signer en toute sérénité.
Questions fréquentes
Quels sont les documents juridiques indispensables à vérifier avant d'acheter un appartement à Mumbai ?
Il est impératif de réclamer le titre de propriété complet (Title Deed), le certificat d'occupation (Occupation Certificate - OC), l'acte de mise en copropriété (Deed of Apartment) ainsi que les reçus de paiement de la taxe foncière des trente dernières années pour éviter tout litige.
Quelle est la différence entre le Carpet Area et le Super Built-up Area dans l'immobilier mumbaikar ?
Le Carpet Area représente la surface intérieure nette réellement utilisable de votre appartement, murs compris de manière stricte. Le Super Built-up Area intègre une quote-part des parties communes, des cages d'escalier et des murs extérieurs, ce qui peut gonfler la surface affichée de 20 % à 30 %.
Les citoyens étrangers ou les Non-Resident Indians (NRI) peuvent-ils acheter librement un bien à Mumbai ?
Les citoyens étrangers résidant hors de l'Inde sont soumis à des restrictions drastiques de la part de la Reserve Bank of India et ne peuvent généralement pas acquérir de biens immobiliers résidentiels. En revanche, les NRI (Non-Resident Indians) bénéficient de conditions assouplies pour investir sans restriction majeure.
Comment fonctionne la RERA (Real Estate Regulatory Authority) pour protéger les acheteurs dans le Maharashtra ?
La RERA est un organisme de régulation étatique qui oblige les promoteurs immobiliers à enregistrer tous leurs projets neufs en ligne, garantissant la transparence des plans, des délais de livraison stricts et le dépôt de 70 % des fonds des clients sur un compte séquestre dédié au chantier.
Quels sont les quartiers les plus recherchés pour l'achat d'un appartement haut de gamme à Mumbai ?
Les zones les plus cotées et prestigieuses incluent South Mumbai (Colaba, Malabar Hill, Cuffe Parade), ainsi que les quartiers côtiers et centraux de Bandra West, Juhu, Worli et Lower Parel, prisés par les chefs d'entreprise et les personnalités.
Quel est le montant moyen des charges de copropriété (Maintenance) mensuelles à Mumbai ?
Les charges de copropriété varient généralement entre 8 et 20 roupies par pied carré et par mois selon les prestations offertes par la résidence, telles que la climatisation des parties communes, la sécurité renforcée, la piscine et la conciergerie.
Comment les banques indiennes évaluent-elles l'octroi d'un crédit immobilier pour un achat à Mumbai ?
Les établissements bancaires exigent un apport personnel minimal de 20 % du prix d'achat et analysent minutieusement votre ratio d'endettement, vos revenus stables ainsi que la conformité légale et réglementaire complète du bien immobilier visé avant tout déblocage de fonds.
Quels sont les risques liés aux projets immobiliers en phase de construction (Under-construction) à Mumbai ?
Le principal risque réside dans le retard de livraison du chantier par le promoteur en raison de difficultés de trésorerie ou de contentieux administratifs. L'utilisation de programmes strictement certifiés RERA atténue significativement ce risque mais ne l'annule pas totalement.
Est-il possible de négocier le prix affiché d'un appartement sur le marché secondaire à Mumbai ?
Oui, la négociation fait partie intégrante de la culture immobilière à Mumbai, en particulier sur le marché de l'ancien où les marges de négociation oscillent généralement entre 5 % et 10 % par rapport au prix initial demandé par le vendeur.
Quel rôle joue l'avocat spécialisé (Legal Counsel) lors d'une transaction immobilière à Mumbai ?
L'avocat réalise un audit exhaustif (Title Search) sur trente ans pour s'assurer que le bien n'est grevé d'aucune hypothèque cachée, d'aucun litige familial successoral et que le vendeur détient le pouvoir légal incontestable de céder la propriété.