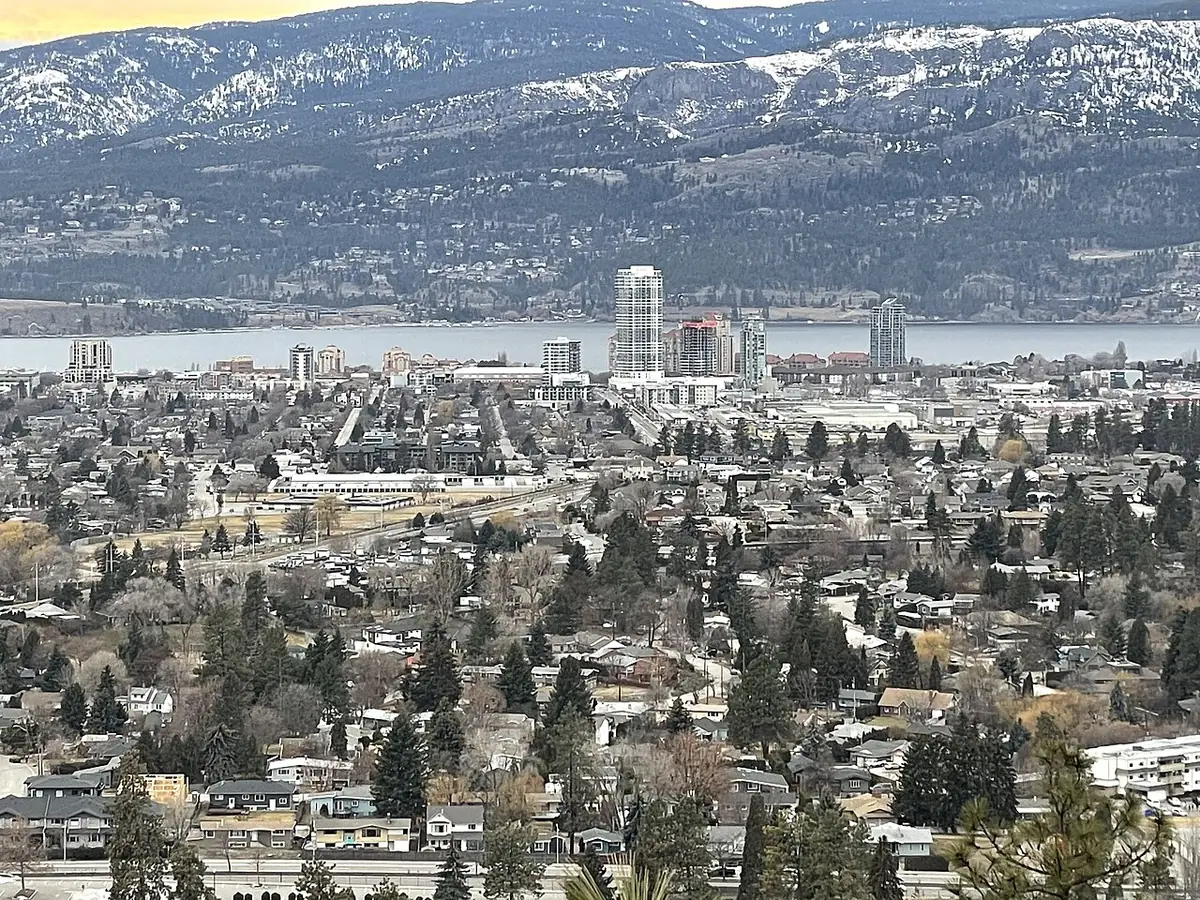
L'achat d'une maison à Kelowna représente un engagement majeur qui exige une compréhension fine des spécificités locales du marché immobilier britanno-colombien. Ce guide détaille les critères essentiels, du choix des secteurs résidentiels aux aspects juridiques de la transaction, pour vous permettre de mener à bien votre projet en toute lucidité.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Achat Maison Kelowna
L'achat d'une maison à Kelowna représente un engagement majeur qui exige une compréhension fine des spécificités locales du marché immobilier britanno-colombien. Ce guide détaille les critères essentiels, du choix des secteurs résidentiels aux aspects juridiques de la transaction, pour vous permettre de mener à bien votre projet en toute lucidité.
Ce que l'on obtient vraiment en achetant une maison à Kelowna
Défiler
Ce que l'on obtient vraiment en achetant une maison à Kelowna
L'achat d'une maison à Kelowna représente un engagement majeur qui exige une compréhension fine des spécificités locales du marché immobilier britanno-colombien. Ce guide détaille les critères essentiels, du choix des secteurs résidentiels aux aspects juridiques de la transaction, pour vous permettre de mener à bien votre projet en toute lucidité.
Rédigé par la rédaction ting.ad ·
Kelowna en vue Street View : faites glisser pour regarder autour.
Cette dualité entre cadre idyllique et contraintes structurelles se traduit concrètement dans l'organisation quotidienne des différents quartiers de la ville.
L'acquisition d'une propriété dans cette région de la Colombie-Britannique ne se résume pas à l'achat de mètres carrés constructibles ou à la simple jouissance d'un terrain paysager. Derrière l'attrait indéniable des panoramas lacustres et des vignobles vallonnés se cache une réalité foncière complexe, dictée par la rareté de l'espace disponible entre le lac Okanagan et les contreforts montagneux. Comprendre ce compromis fondamental permet d'éviter les désillusions post-acquisition et d'évaluer précisément la valeur intrinsèque de votre investissement immobilier à long terme. Analyser ces tensions structurelles aide à poser les bases d'une décision sereine, loin des promesses marketing simplistes.
La promesse d'un cadre naturel exceptionnelvsLa réalité d'un marché foncier extrêmement contraint par la géographie
Les montagnes et le lac agissent comme des barrières naturelles strictes qui limitent l'expansion urbaine. Cette rareté mécanique soutient les prix mais restreint considérablement les options d'agrandissement futur pour les propriétaires désireux de modifier leur habitat.
L'attrait d'une ville dynamique et ensoleilléevsLa nécessité d'intégrer la saisonnalité touristique dans son mode de vie
L'afflux estival modifie profondément la circulation, la disponibilité des services de proximité et l'ambiance des quartiers résidentiels. Il faut arbitrer entre l'animation des mois chauds et la quiétude relative de la longue saison hivernale.
Le choix d'une maison individuelle spacieusevsL'obligation d'assumer des coûts d'entretien continus face aux variations climatiques
Les hivers froids et les étés très chauds soumettent le bâti à rude épreuve, nécessitant des investissements réguliers en isolation, en climatisation et en gestion des espaces extérieurs pour préserver la valeur du patrimoine.
L'investissement dans une valeur refuge reconnuevsL'exposition aux régulations provinciales et municipales en constante évolution
Les politiques fiscales concernant la location de courte durée, les taxes sur les propriétés secondaires et les normes environnementales influencent directement la liquidité de votre bien et exigent une veille réglementaire rigoureuse.
Ce lieu correspond-il réellement à votre mode de vie au quotidien ?
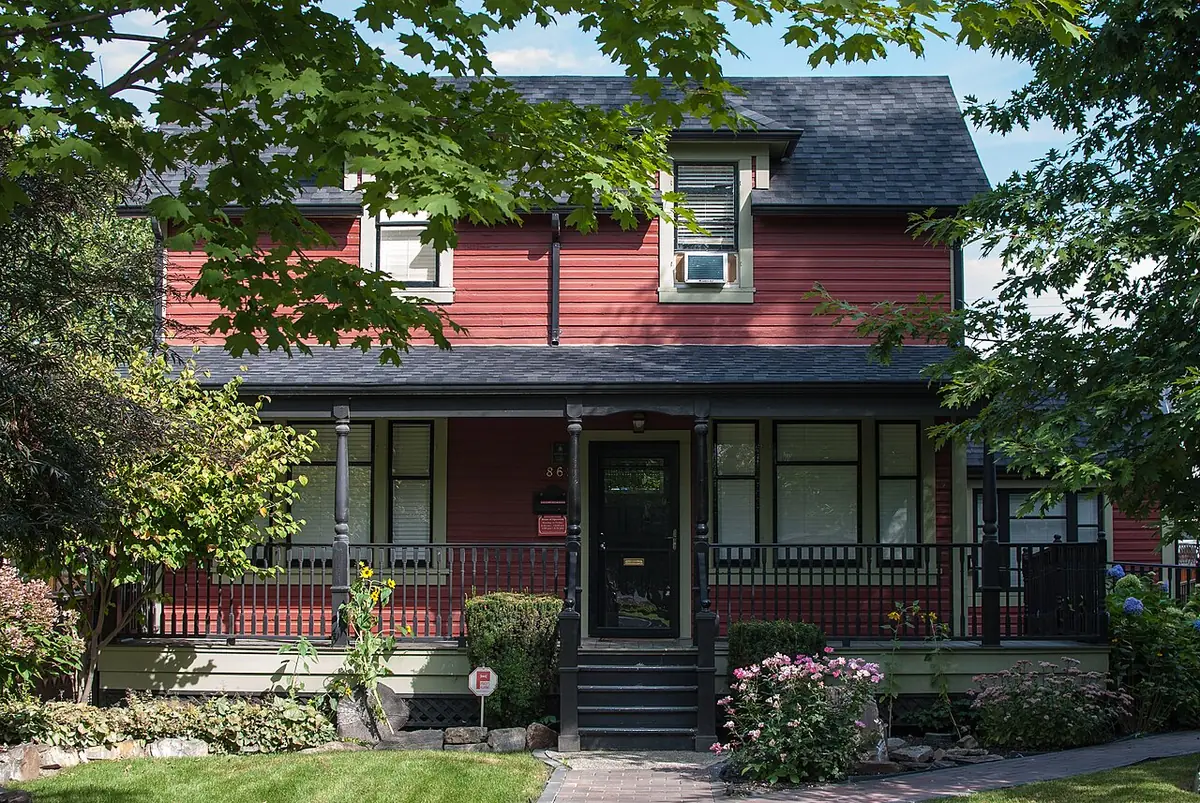
Une maison ancienne à porche, à l’ombre des arbres — Photo : JustLiza · CC BY-SA 4.0 · Wikimedia Commons
Pour bien mesurer ces choix, il est utile de comparer ce mode de vie avec vos repères actuels.
Choisir de s'implanter durablement dans cette vallée implique d'accepter un rythme dicté par la nature environnante, les déplacements pendulaires et l'offre d'infrastructures locales. Selon que vous arrivez d'une grande métropole européenne ou d'une région plus rurale, l'ajustement ne se fera pas de la même manière. Chaque profil d'acquéreur doit confronter ses habitudes quotidiennes aux réalités logistiques de la municipalité pour s'assurer d'une adéquation pérenne entre ses attentes et son nouvel environnement de vie.
Espace et connexion
Vous cherchez à fuir la densité urbaine tout en conservant une connexion Internet performante pour travailler à distance avec des équipes internationales. À Kelowna, vous trouverez des surfaces habitables généreuses et un accès immédiat à la nature après vos heures de bureau. Cependant, il faut anticiper le coût des équipements nécessaires pour aménager un espace de travail ergonomique et résistant aux variations de température saisonnières, tout en acceptant un isolement social potentiel en dehors des périodes d'activité estivale.
Éducation et vie de quartier
Votre priorité absolue réside dans la qualité des établissements scolaires, la sécurité des rues résidentielles et la proximité des infrastructures sportives pour les activités extra-scolaires. Les quartiers périphériques offrent de vastes maisons avec jardin, idéales pour la vie de famille, mais impliquent une dépendance accrue à l'automobile pour chaque déplacement quotidien. Il convient de cartographier précisément les temps de trajet vers les écoles et les centres de loisirs avant de signer un compromis de vente.
Climat et loisirs de plein air
Vous aspirez à profiter d'un climat ensoleillé, de la proximité des vignobles, des parcours de golf et des sentiers de randonnée pour rythmer vos journées. Le marché immobilier propose des biens de plain-pied adaptés, mais la hausse du coût de la vie locale et la sollicitation des services de santé en période de forte affluence démographique exigent une planification financière rigoureuse. L'intégration dans la communauté locale passe souvent par l'engagement associatif et la participation aux dynamiques de quartier.
Y vivre quand on vient de France : ce qui change fondamentalement
Ces différences structurelles se manifestent de manière très concrète selon le secteur géographique sur lequel vous porterez votre dévolu.
L'expatriation ou l'installation transatlantique s'accompagne d'un ensemble de mutations invisibles sur les brochures touristiques. Le rapport à l'espace, la distance entre les services, la structure juridique de la propriété immobilière et les codes relationnels locaux diffèrent profondément des standards français. Identifier ces bascules culturelles et administratives avant le départ permet d'aborder la transition avec méthode et d'éviter les erreurs d'appréciation lors de l'achat de votre future maison.
En France
L'organisation administrative centralisée et formalisée de l'immobilier en France
Kelowna
Un système foncier décentralisé basé sur l'enregistrement provincial et le cadastre numérique (Land Title Office)
Les vérifications d'titres de propriété et les charges grevant le bien exigent l'intervention systématique de professionnels juridiques spécialisés (notary ou lawyer), modifiant les délais et les coûts de transaction.
En France
La centralité des commerces de proximité accessibles à pied dans les villes françaises
Kelowna
Un urbanisme étendu où la voiture reste l'outil central pour les courses hebdomadaires et les services de santé
Le choix de la localisation de votre maison doit intégrer le coût total de possession et d'utilisation de véhicules additionnels pour chaque membre adulte du foyer.
En France
La solidité perçue de la construction en pierre ou en béton armé
Kelowna
Une prédominance de la construction à ossature bois (wood-frame construction)
L'entretien de la structure, la gestion de l'isolation thermique et la protection contre les risques d'incendie de forêt requièrent des techniques et des polices d'assurance spécifiques qu'il faut intégrer dans son budget.
En France
Les relations contractuelles strictement réglementées par le droit civil français
Kelowna
Des usages commerciaux pragmatiques régis par la common law et les règlements municipaux (bylaws)
Les restrictions de voisinage, les règles de copropriété horizontale (strata) ou les servitudes d'urbanisme peuvent impacter l'usage de votre terrain de manière inattendue si elles ne sont pas analysées en amont.
Quel quartier cibler pour poser ses valises et acheter une maison ?
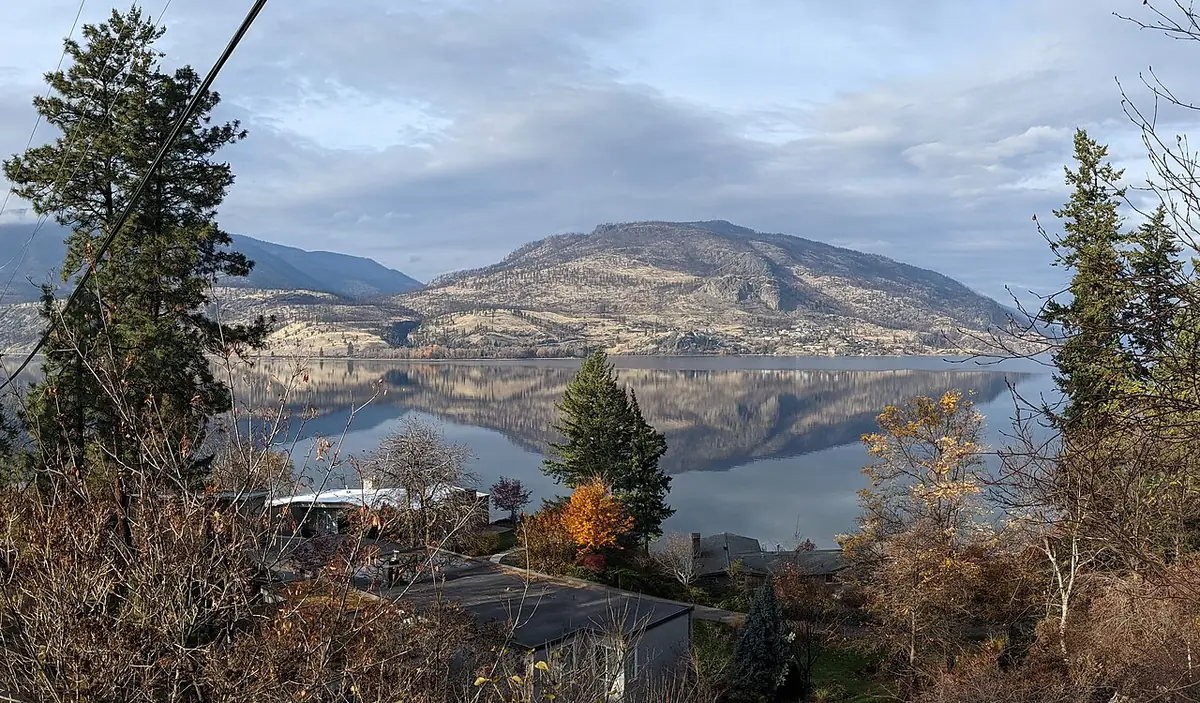
Le lac Okanagan et ses collines depuis Poplar Point — Photo : Northwest · CC BY 4.0 · Wikimedia Commons
Une fois le secteur identifié, la question centrale du budget et des valorisations actuelles du marché s'impose avec acuité.
La municipalité regroupe des micro-marchés aux ambiances et aux dynamiques très contrastées. Qu'il s'agisse de s'établir à proximité immédiate des plages du lac Okanagan, dans les hauteurs boisées offrant des vues panoramiques, ou dans les secteurs en développement rapide vers l'est, chaque zone possède ses avantages et ses contreparties en matière de budget et de style de vie. Une sélection rigoureuse s'impose pour concrétiser votre projet d'achat immobilier sans mauvaise surprise.
Downtown et South Pandosy
Une atmosphère urbaine vivante, piétonne, ponctuée de cafés, de restaurants et d'un accès direct aux parcs riverains du lac.
Pour qui
Les acquéreurs cherchant à limiter l'usage de la voiture et à profiter d'une vie de quartier animée toute l'année.
Le compromis
La rareté des maisons individuelles traditionnelles, des prix au mètre carré parmi les plus élevés de la région et une densité urbaine croissante.
Upper Mission et les secteurs sud
Un environnement résidentiel calme, perché sur les hauteurs, caractérisé par des demeures récentes et de grands espaces verts.
Pour qui
Les familles et les acheteurs recherchant de vastes superficies, le calme absolu et des panoramas spectaculaires sur la vallée.
Le compromis
Un éloignement marqué des centres d'activité économique, des temps de trajet importants aux heures de pointe et une dépendance totale au véhicule.
Rutland et les secteurs est
Un visage plus populaire et diversifié, en pleine mutation urbaine, proposant des parcelles de terrain plus généreuses à un coût plus abordable.
Pour qui
Les primo-accédants et les investisseurs cherchant un meilleur ratio surface/prix et des opportunités de rénovation immobilière.
Le compromis
Une transition paysagère hétérogène et une image de quartier en cours de gentrification dont la valorisation à court terme reste variable.
Combien coûte réellement l'acquisition d'une maison dans cette région ?
Au-delà de la valeur financière brute, la nature juridique de ce que vous possédez mérite une attention toute particulière.
L'évaluation du budget nécessaire à l'achat d'une maison ne se limite pas au prix affiché sur les portails immobiliers. Il faut intégrer les taxes foncières locales, les coûts d'assurance liés aux risques climatiques, les frais de notaire ou d'enregistrement ainsi que les éventuels travaux de mise aux normes énergétiques. Les fourchettes présentées ici reflètent les tendances globales du marché sans se substituer à une analyse personnalisée menée avec un courtier accrédité.
KelownaÀ vendreMaisonestimation
Prix médian au m²4 518 $CALa moitié des biens se vendent sous ce prix
Prix médian699 k $CAla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres69 % des annonces
Surface moyenne147 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
69 %
700 k $CA
4 708 $CA
149 m²
3
28 %
909 k $CA
4 518 $CAmeilleur prix / m²
201 m²
4
3 %
1,18 M $CA
4 661 $CA
254 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 4 756 $CA / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : pleine propriété versus copropriété horizontale
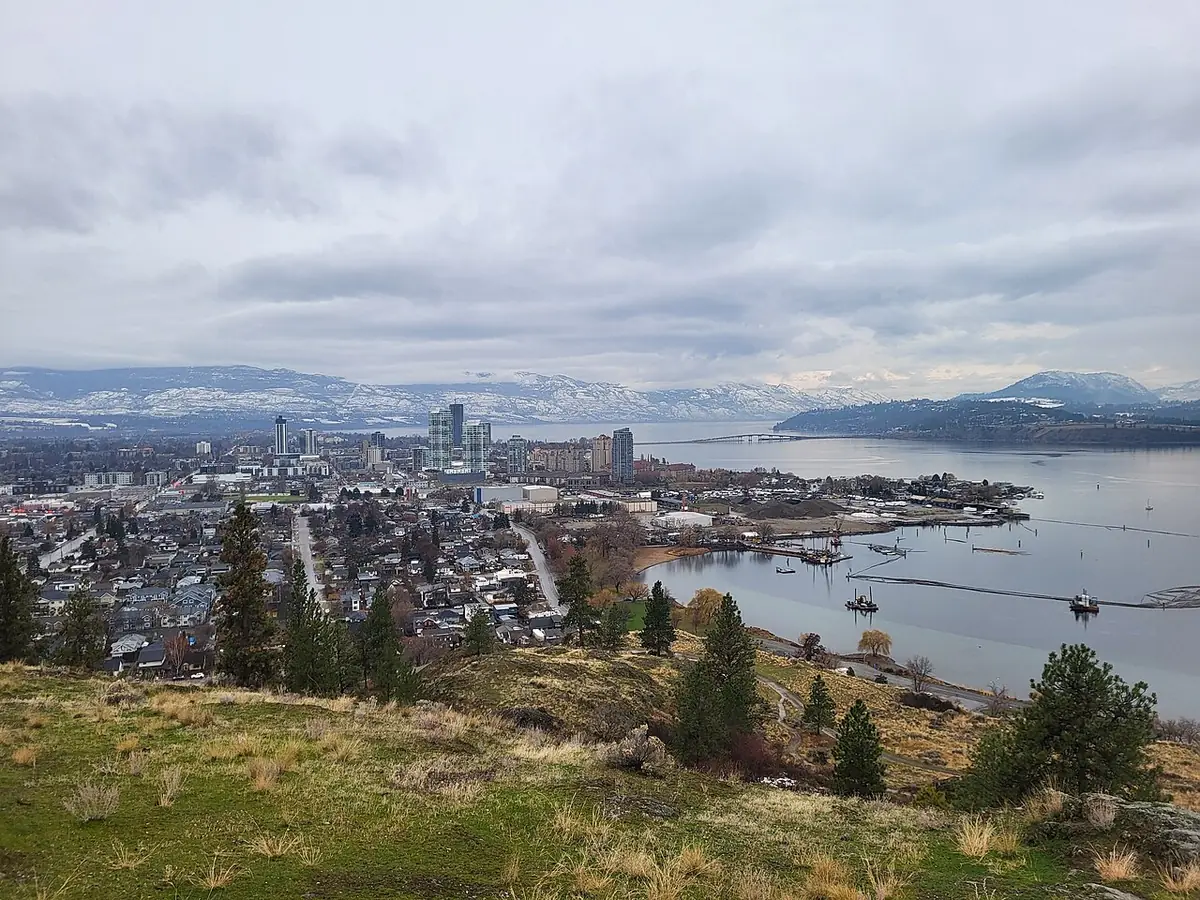
Le centre de Kelowna, étiré au bord du lac — Photo : Gladgan · CC BY-SA 4.0 · Wikimedia Commons
Cette rigueur juridique se retrouve également dans le déroulement chronologique d'une transaction immobilière réussie.
En droit immobilier canadien, la forme de détention de votre maison détermine votre niveau d'autonomie et vos obligations financières récurrentes. Entre la maison unifamiliale traditionnelle sur terrain privatif et la propriété intégrée dans une copropriété horizontale (strata property), les règles de gestion du voisinage, les restrictions de modification et les charges partagées divergent radicalement. Comprendre cette distinction juridique vous évite des conflits majeurs après la signature.
La pleine propriété (Freehold)
Vous possédez le bâtiment et le terrain de manière exclusive, sans redevance mensuelle partagée. Vous décidez seul du calendrier des rénovations, des choix architecturaux extérieurs et de l'aménagement paysager, dans le respect strict des règlements d'urbanisme municipaux.
Ce que ça changeVous assumez l'intégralité des risques financiers liés à l'entretien de la structure, de la toiture et des fondations, sans aucun fonds de réserve collectif pour amortir les gros travaux.
La copropriété horizontale (Strata)
Votre maison fait partie d'un ensemble résidentiel géré par un syndicat de copropriétaires. Vous payez des cotisations mensuelles pour l'entretien des parties communes, la voirie privée, les espaces verts et parfois certains services collectifs.
Ce que ça changeVous devez vous conformer aux règlements internes stricts (bylaws) qui peuvent interdire certaines modifications extérieures, limiter la location ou restreindre la présence d'animaux de compagnie.
La règle juridique et financière à comprendre avant de verser un acompte
Pour orchestrer l'ensemble de ces démarches avec méthode, il convient de suivre un calendrier précis.
Le processus d'acquisition immobilière en Colombie-Britannique obéit à un formalisme strict où chaque étape engage la responsabilité juridique et financière de l'acheteur. Verser un dépôt de garantie sans avoir purgé l'ensemble des conditions suspensives (sujets) peut vous faire perdre des sommes considérables en cas de rétractation. Maîtriser cette chaîne séquentielle de vérifications est la meilleure garantie pour sécuriser votre investissement.
La décision de faire une offre d'achat formalisée par écrit.
Obtention d'une pré-approbation hypothécaire ferme auprès d'une institution financière reconnue.
Rédaction de l'offre d'achat incluant des clauses suspensives (subjects) concernant l'inspection du bâtiment et l'étude des titres.
Mandatement d'un inspecteur en bâtiment certifié pour examiner l'état de la structure, de la plomberie et de l'isolation.
Analyse approfondie du rapport de recherche de titres (Title Search) par un notaire ou un avocat pour identifier d'éventuelles servitudes.
La levée des conditions (subject removal) qui rend le contrat d'achat juridiquement irrévocable.
Comment se déroule une transaction immobilière, étape par étape
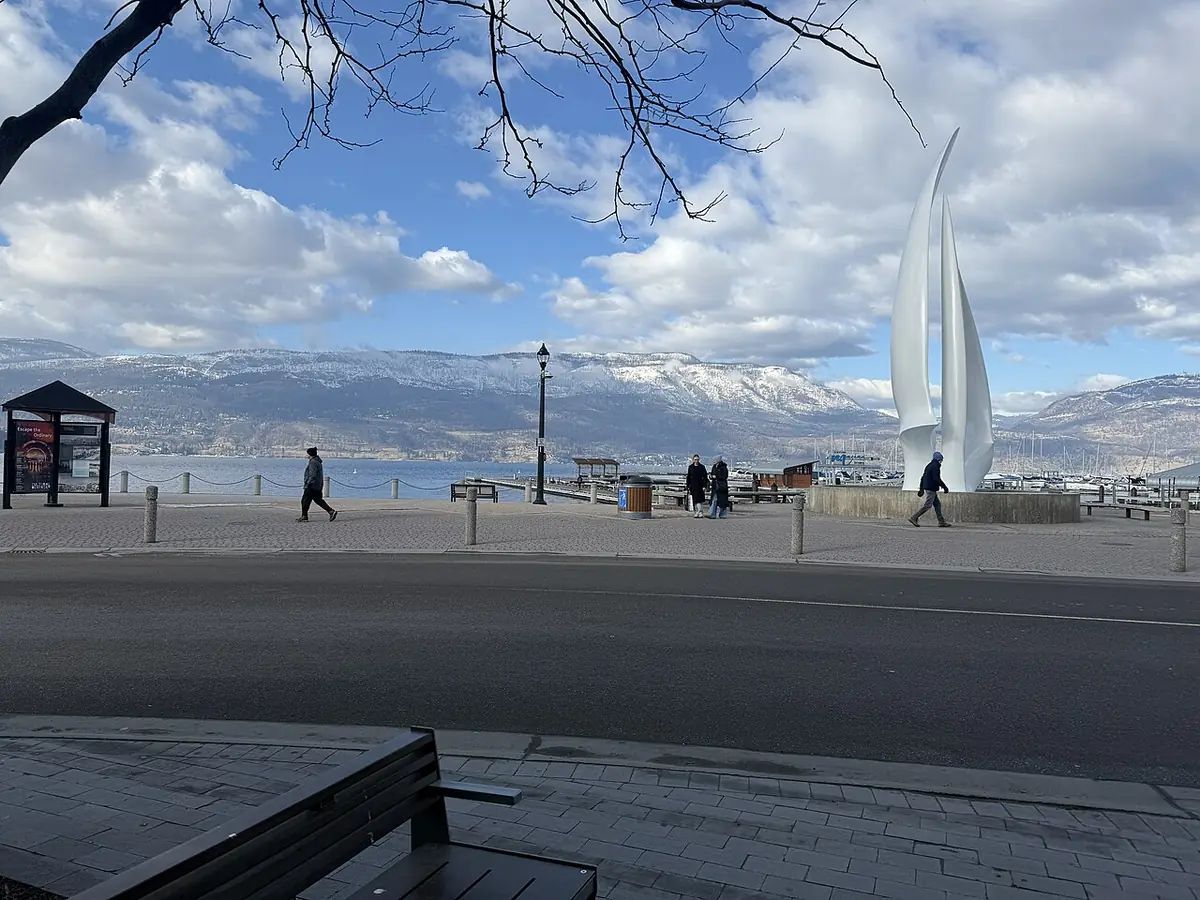
Le front de lac du centre-ville, lieu de promenade — Photo : Ubco123 · CC BY-SA 4.0 · Wikimedia Commons
Une transaction immobilière réussie repose sur une coordination rigoureuse entre l'acheteur, son courtier immobilier, l'inspecteur, le prêteur hypothécaire et le notaire. Anticiper chaque intervention permet de fluidifier les échanges et de respecter les délais stricts imposés par les contrats de vente dans la province. Voici la chronologie type des intervenants et de leurs actions pour vous guider pas à pas.
L'acheteurSélection et visites cibléesVisiter les biens sélectionnés en analysant l'environnement immédiat, l'exposition et l'état général apparent du bâtiment.
Le courtier immobilierRédaction et négociation de l'offrePréparer l'offre d'achat (Contract of Purchase and Sale) en y incluant les clauses de protection et les délais de réalisation.
L'inspecteur en bâtimentAudit technique approfondiRéaliser l'inspection physique complète de la maison pour détecter les vices cachés, les problèmes d'humidité ou d'isolation.
Le notaire ou l'avocatVérification des titres et des chargesExaminer le registre foncier, préparer les actes de transfert de propriété et calculer les ajustements de taxes foncières.
L'institution financièreDéblocage des fonds hypothécairesTransférer les fonds nécessaires au notaire le jour de la conclusion (completion date) pour solder la transaction.
L'acheteur et le vendeurRemise des clés et emménagementFinaliser le transfert officiel (possession date) et prendre possession physique des lieux pour débuter votre nouvelle vie.
Maison ou appartement a Kelowna : arbitrer entre propriete de sol et gestion partagee
Une fois le type de bien determine, il convient d'analyser en detail la realite budgetaire et les postes de depenses specifiques a la vie dans cette region.
Choisir entre une maison individuelle et un appartement en copropriete a Kelowna engage non seulement votre budget d'acquisition, mais aussi votre mode de vie au quotidien face aux contraintes climatiques et urbaines de la vallee de l'Okanagan. Les maisons individuelles, qu'elles soient situees sur les hauteurs de Glenmore ou dans les quartiers residentiels de Rutland, offrent une independance totale sur le plan foncier et un espace exterieur privatif essentiel pour profiter des etés chauds et ensoleilles. Vous n'avez pas de frais de syndic (Strata fees) a regler mensuellement, ce qui vous laisse la pleine maitrise de votre budget de maintenance et de renovation. Cependant, cette liberte a un cout direct : l'entretien de la toiture, du systeme de climatisation, de l'arrosage automatique et du terrain incombe entierement au proprietaire, ce qui demande du temps et des investissements reguliers. En contrepartie, la valeur de revente d'une maison avec terrain a tendance a apprecier plus rapidement en raison de la rarete croissante des parcelles constructibles dans le perimetre urbain de Kelowna.
A l'inverse, l'achat d'un appartement ou d'un 'townhouse' dans les secteurs dynamiques du centre-ville ou le long des plages de Lakeshore Road repond a une logique de confort et de liberte de mouvement. Les charges de copropriete, appelees 'strata fees' en Colombie-Britannique, couvrent l'entretien des espaces communs, l'assurance de l'immeuble, la gestion des parties exterieures et parfois meme l'acces a des piscines ou a des salles de sport. Cette formule seduit particulièrement lesアクيف et les retraités qui ne souhaitent pas passer leurs weekends a tondre la pelouse ou a deblayer la neige en hiver. Neanmoins, vivre en copropriete implique de se soumettre a des reglements stricts concernant les animaux de compagnie, les locations de type Airbnb et les modifications exterieures. De plus, il est crucial d'analyser en profondeur le fonds de prevoyance ('contingency reserve fund') de l'immeuble pour eviter d'avoir a payer des cotisations exceptionnelles ('special assessments') en cas de gros travaux de ravalement ou de toiture.
Sur le plan financier, l'ecart de prix entre ces deux types de biens s'est accentue au cours des dernieres annees, pousses par l'arrivee constante de nouveaux residents venus de Vancouver et de Calgary. Une maison individuelle represente un investissement initial considerable, souvent assorti de taxes foncières locales plus elevees en raison de la surface du terrain. L'appartement offre une porte d'entree plus accessible sur le marche immobilier local, permettant de s'implanter dans des quartiers centraux ou il serait hors de prix d'acquerir une maison seule. Votre choix doit donc se fonder sur votretolerance aux contraintes de copropriete d'une part, et sur votre capacite a assumer la charge d'entretien d'une maison individuelle d'autre part, tout en sachant que le marche locatif de Kelowna offre de bonnes perspectives de valorisation dans les deux cas.
Quel budget reel prevoir pour vivre et entretenir un bien immobilier a Kelowna ?
Des quartiers de maisons qui s’étendent jusqu’au centre-ville — Photo : Bomb319 · CC BY-SA 4.0 · Wikimedia Commons
Pour apprecier la viabilite de votre investissement au quotidien, examinons le deroule pratique d'une semaine type dans l'environnement kelownien.
L'acquisition d'un bien immobilier a Kelowna ne se limite pas au versement de la mensualite de credit hypothecaire aupres de votre institution financiere. Le cout de la vie dans la vallee de l'Okanagan integre des taxes foncières etablies par la municipalite, des primes d'assurance habitation elevees en raison des risques de feux de foret dans la region, ainsi que des factures d'energie liees aux fortes amplitudes thermiques entre l'ete et l'hiver. Pour les proprietaires d'appartements, les frais de copropriete viennent s'ajouter a cette liste, tandis que les proprietaires de maisons doivent provisionner un budget dedie a la maintenance preventive et corrective de leur batiment.
Postes de depenses recurrentes pour un proprietaire a Kelowna
Poste de depense
Maison individuelle (Budget mensuel moyen)
Appartement / Townhouse (Budget mensuel moyen)
Taxes foncières municipales (City of Kelowna)
350 CAD a 550 CAD
180 CAD a 300 CAD
Frais de copropriete (Strata fees)
Non applicable
300 CAD a 650 CAD
Assurance habitation (incluant risque feux de foret)
150 CAD a 250 CAD
60 CAD a 120 CAD
Electricite et chauffage (FortisBC)
180 CAD a 300 CAD
80 CAD a 150 CAD
Les montants indiques sont des moyennes constatees sur le marche local et varient selon la superficie, l'age du batiment et la localisation precise dans la ville.
Frais annexes et impots lors de l'acquisition en Colombie-Britannique
Nature de la taxe ou des frais
Base de calcul ou taux
Impact financier estime
Property Transfer Tax (PTT provinciale)
1 % sur les premiers 200k CAD, 2 % jusqu'a 2M CAD
Environ 8 000 CAD a 18 000 CAD pour un bien median
Frais juridiques et notariaux
Forfait fixe par acte de vente
1 200 CAD a 2 500 CAD
Inspection du batiment pre-achat
Forfait selon la taille du bien
500 CAD a 900 CAD
La taxe de transfert de propriete provinciale est exigible integralement lors de la signature chez le notaire et ne peut pas etre financee dans le prets hypothecaire.
Rythme de vie et organisation quotidienne : un mardi ordinaire a Kelowna
Au-dela des aspects pratiques visibles, de nombreux elements invisibles sur les prospectus commerciaux meritent toute votre attention.
Visualiser le deroule d'une semaine type aide a comprendre comment la geographie particuliere de Kelowna, ordonnee autour du lac Okanagan et de la route Highway 97, impacte vos deplacements quotidiens. Entre les trajets domicile-travail aux heures de pointe et l'acces aux infrastructures scolaires et de sante, chaque quartier presente des avantages logistiques distincts qu'il convient d'integrer des votre projet d'achat.
07:30Depart du domicile et gestion du trafic sur Highway 97Les axes routiers principaux subissent des ralentissements marques entre les secteurs residentiels de West Kelowna ou Rutland et le centre-ville. Anticiper son temps de trajet est une necessite absolue pour eviter les pertes de temps chronophages.
08:30Depot des enfants dans les etablissements scolaires locauxLes ecoles publiques de l'ecole district 23 offrent un bon niveau academique, mais certaines zones en forte croissance necessitent de verifier les capacites d'accueil et les secteurs scolaires rattaches a votre future adresse.
09:00Arrivee au bureau ou session de teletravailKelowna attire de nombreux professionnels en teletravail grace a son cadre de vie exceptionnel, ce qui dynamise le marche des logements equipes d'un bureau isole et d'une connexion internet haute vitesse par fibre optique.
12:30Pause dejeuner dans le secteur de Pandosy Village ou DowntownLa proximite immediate des commerces de proximite et des espaces de restauration de qualite est un critere majeur qui fait monter la valeur des biens situes dans les quartiers ameliores du centre urbain.
17:00Activites de plein air et loisirs au bord du lac OkanaganLe mode de vie kelownien est profondement tourne vers la nature : acces rapide aux plages, aux sentiers de randonnee du Knox Mountain Park ou aux pistes cyclables du Okanagan Rail Trail des la fin de la journee de travail.
19:00Courses alimentaires et approvisionnement localFaire ses courses dans les marches de producteurs locaux ou les enseignes regionales permet de profiter des produits de la vallee, notamment les fruits et les vins de l'Okanagan, integrant ainsi pleinement la culture locale.
Ce que les superbes photos des annonces immobilières a Kelowna ne vous disent pas
Ces elements critiques revelent combien certaines erreurs d'evaluation peuvent transformer un reve d'installation en source de regret.
Les annonces immobilières mettent en valeur la luminosite exceptionnelle et les panoramas sur le lac, mais elles passent sous silence des contraintes techniques et environnementales majeures propres a la region de Kelowna. Connaitre ces aspects invisibles vous evite des desillusions financieres et des defauts de confort difficiles a corriger apres la signature de l'acte authentique.
L'impact des fumees d'incendie de foret estivales sur la qualite de l'air et l'isolation
Durant les mois de juillet et d'aout, la vallee peut subir des episodes de smog intense dus aux feux de foret regionaux. Il est imperatif de verifier la performance du systeme de ventilation mecanique et la qualite des filtres a air de la maison pour preserver votre sante.
Les restrictions strictes liees aux reglementations de l'eau et de l'arrosage
La municipalite impose des restrictions d'arrosage severes pendant les periodes de secheresse estivale. Possedere un grand terrain engazone implique souvent de lourds investissements dans des systemes d'irrigation geres par minuterie sous peine d'amendes.
La proximite des zones de glissements de terrain potentiels sur les coteaux
Acheter une vue panoramique imprenable sur les hauteurs de Kelowna signifie souvent s'installer sur des sols argileux instables. Une etude geotechnique approfondie est indispensable pour s'assurer de la stabilite des fondations a long terme.
L'historique des travaux et les litiges potentiels au sein des coproprietes
L'achat d'un appartement necessite une lecture minutieuse des proces-verbaux d'assemblees generales sur les trois dernieres annees pour reperer les defauts de construction chroniques ou les impayeurs de charges au sein de la copropriete.
Les erreurs d'achat immobilier a Kelowna qu'on ne decouvre que six mois plus tard
Au-delà des erreurs techniques, il existe des profilages d'acheteurs pour qui s'installer ici represente un mauvais pari strategique.
Ce qu’on croyaitUne maison ancienne pleine de charme et boisee avec un grand jardin arbore dans un quartier calme.
Ce qu’on découvreUne passoire thermique mal isolee necessitant un remplacement complet du systeme de chauffage electrique et une mise aux normes couteuse.
Ce qui l’aurait évitéExiger systematiquement un audit energetique independant et faire verifier l'age du panneau electrique et de la plomberie par un inspecteur certifie.
Ce qu’on croyaitUn appartement abordable avec vue partielle sur le lac dans un immeuble des annees 1990.
Ce qu’on découvreUn fonds de reserve desosse par des reparations de toiture repoussees, entrainant une cotisation exceptionnelle de 15 000 CAD par proprietaire.
Ce qui l’aurait évitéCommander une evaluation complete des documents de copropriete par un specialiste en droit immobilier avant la levée des conditions suspensives.
Ce qu’on croyaitUn terrain spacieux situe sur les hauteurs pour profiter du calme et de la nature environnante.
Ce qu’on découvreUne zone classee a risque eleve d'incendie de foret, rendant la police d'assurance habitation difficile a souscrire et excessivement onereuse.
Ce qui l’aurait évitéConsulter les cartes officielles des risques naturels de la municipalite de Kelowna et contacter un courtier d'assurance des la premiere visite.
Ce qu’on croyaitUn investissement locatif cle en main facile a louer a des etudiants ou de jeunes actifs.
Ce qu’on découvreDes reglements de copropriete interdisant strictement les locations de courte duree et limitant fortement la location saisonniere.
Ce qui l’aurait évitéLire integralement le reglement de copropriete ('bylaws') et verifier les dernieres modifications de la municipalite concernant la location meublee.
Profils d'acquereurs : qui ne devrait absolument pas acheter immobilier a Kelowna
Il est temps de poser les bases de votre conclusion et de decider en toute conscience si le moment est venu de franchir le pas.
L'marche immobilier de Kelowna possede des dynamiques particulieres qui ne conviennent pas a tous les projets de vie. Analyser objectivement votre situation financiere, vos perspectives professionnelles et votre mode de vie permet d'eviter un engagement lourd que vous pourriez regretter rapidement en cas de retournement de conjoncture.
L'investisseur a court terme cherchant une plus-value rapide sur 12 a 24 mois
→D'acheter un appartement sur plan ou un bien a retaper sans connaitre les couts reels de renovation locaux.
Les frais de transaction eleves en Colombie-Britannique (taxe de transfert, commissions d'agence, frais de notaire) absorbent la majorite des gains a court terme, rendant les operations speculatives tres risquees dans ce secteur.
Le travailleur dependant d'un emploi salarie a horaire strict sans teletravail
→De s'installer dans les municipalites peripheriques eloignees pour acheter plus grand a moindre cout.
L'engorgement des axes routiers aux heures de pointe et l'absence de reseau de transport en commun lourd augmentent considerablement la fatigue quotidienne et le budget carburant, deteriorant rapidement la qualite de vie.
L'acheteur disposant d'un budget tout juste serre sans aucune epargne de securite
→D'utiliser l'integralite de ses liquidites pour l'apport initial sans conserver de reserve pour les imprévus.
La moindre reparation majeure sur un systeme de plomberie ou une toiture peut placer immediatement le menage en situation de defaut de paiement face a des taux hypothecaires variables ou en cas de hausse des charges.
Alors, etes-vous reellement pret a concretiser votre projet immobilier a Kelowna ?
Arriver au terme de cette analyse exige de poser un regard lucide sur vos motivations profondes et sur la realite economique du marche de Kelowna. Acheter un bien immobilier ici ne doit pas etre motive par la simple envie de capturer une tendance haussiere passee, mais par la volonte sincere de s'integrer dans une communaute dynamique au cœur de la vallee de l'Okanagan. Si votre projet repose sur une vision a long terme, que votre situation financiere integre une marge de securite confortable pour absorber les taxes, les assurances et l'entretien, alors les fondamentaux de la region — qualite de vie, cadre naturel exceptionnel et attractivite demographique — jouent en votre faveur.
Prenez le temps de valider chaque hypothese sur le terrain en visitant plusieurs quartiers a differentes heures de la journee et sous des conditions meteorologiques variees. Ne cedez jamais a la pression artificielle d'un marche concurrentiel qui pousse a negliger les inspections techniques ou la lecture minutieuse des documents juridiques de copropriete. L'accompagnement par des professionnels locaux independants et rigoureux demeure votre meilleur rempart contre les mauvaises surprises et vous permettra de signer en toute confiance.
En definitive, la reussite de votre acquisition immobiliere a Kelowna reside dans l'adequation parfaite entre votre capacite financiere reelle et vos aspirations de mode de vie. Si les contraintes climatiques, les couts d'entretien et les exigences de la vie locale s'alignent avec vos priorites personnelles, vous disposez des cles necessaires pour transformer ce projet en un investissement durable et epanouissant pour les annees a venir.
Questions fréquentes
Quel est le montant moyen des taxes foncières pour une maison a Kelowna ?
Les taxes foncières municipales varient generalement entre 3 500 CAD et 6 500 CAD par an pour une maison unifamiliale standard, selon l'evaluation fonciere etablie par BC Assessment et le quartier d'implantation.
Est-il obligatoire de faire inspecter un bien immobilier avant l'achat en Colombie-Britannique ?
L'inspection n'est pas strictement obligatoire d'un point de vue legal, mais elle est fortement recommandee et constitue une condition suspensive essentielle pour detecter les vices caches, les problemes d'humidite ou la presence de materiaux dangereux.
Qu'appelle-t-on la Property Transfer Tax en Colombie-Britannique ?
Il s'agit d'une taxe provinciale calculee sur la valeur marchande du bien lors de son acquisition. Son taux est de 1 % sur la tranche allant jusqu'a 200 000 CAD, et de 2 % pour la fraction restante jusqu'a 2 millions de dollars.
Comment fonctionnent les frais de copropriete pour un appartement a Kelowna ?
Les frais de copropriete, ou strata fees, sont verses chaque mois pour couvrir l'entretien des espaces communs, l'assurance de l'immeuble et l'alimentation du fonds de reserve destine aux gros travaux futurs de la copropriete.
Les non-residents peuvent-ils acheter facilement un bien immobilier a Kelowna ?
Les acheteurs etrangers non-residents font face a des restrictions strictes et a des taxes additionnelles importantes sur l'achat de biens immobiliers en Colombie-Britannique, visant a reguler la pression sur le marche local.
Quels sont les quartiers les plus recherches pour l'achat d'une maison a Kelowna ?
Les secteurs de Lower Mission, Pandosy Village, Abbott Street Corridor ainsi que les hauteurs de Glenmore et de Kettle Valley figurent parmi les plus prisés en raison de leur proximite avec les plages, les ecoles et les commodites.
Quel est l'impact des feux de foret sur l'assurance habitation dans la region ?
En raison des risques accrus de feux de foret dans l'Okanagan, certaines compagnies d'assurance imposent des primes plus elevees ou exigent des mesures de mitigation autour des habitations pour maintenir les garanties.
Est-il possible de louer son bien en location de courte duree sur Airbnb a Kelowna ?
La municipalite de Kelowna applique une reglementation tres stricte encadrant les locations de courte duree, n'autorisant generalement cette activite que dans la residence principale du proprietaire et sous reserve d'obtenir un permis municipal.
Quels sont les delais moyens pour finaliser une transaction immobiliere en Colombie-Britannique ?
Le delai standard entre l'acceptation de l'offre d'achat et la prise de possession effective varie generalement entre 30 et 60 jours, laissant le temps necessaire pour obtenir le financement hypothecaire et realiser les formalites notariales.
Comment evolue le marche immobilier a Kelowna face a l'arrivee de nouveaux residents ?
Le marche reste structurellement soutenu par l'exode urbain en provenance des grands centres comme Vancouver et Calgary, creant une demande soutenue malgre la hausse des taux d'interet et la moderation generale des prix.
Biens ting
Pas encore de biens ting à Kelowna
Soyez le premier — partagez-le sur ting et il apparaîtra ici.