S'implanter durablement dans la capitale économique de la Nouvelle-Galles du Sud exige une parfaite maîtrise des codes locaux du marché résidentiel. Entre opportunités côtières exceptionnelles et contraintes budgétaires rigoureuses, chaque décision façonne votre patrimoine à long terme. Ce guide pratique vous accompagne pas à pas pour réussir votre projet d'acquisition en toute lucidité.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Achat Maison Sydney
S'implanter durablement dans la capitale économique de la Nouvelle-Galles du Sud exige une parfaite maîtrise des codes locaux du marché résidentiel. Entre opportunités côtières exceptionnelles et contraintes budgétaires rigoureuses, chaque décision façonne votre patrimoine à long terme. Ce guide pratique vous accompagne pas à pas pour réussir votre projet d'acquisition en toute lucidité.
Acheter une maison à Sydney : entre promesse d'espace et réalité du marché
Défiler
Acheter une maison à Sydney : entre promesse d'espace et réalité du marché
S'implanter durablement dans la capitale économique de la Nouvelle-Galles du Sud exige une parfaite maîtrise des codes locaux du marché résidentiel. Entre opportunités côtières exceptionnelles et contraintes budgétaires rigoureuses, chaque décision façonne votre patrimoine à long terme. Ce guide pratique vous accompagne pas à pas pour réussir votre projet d'acquisition en toute lucidité.
Rédigé par la rédaction ting.ad ·
Acheter une maison à Sydney en vue Street View : faites glisser pour regarder autour.
Acquérir une propriété résidentielle dans la capitale de la Nouvelle-Galles du Sud implique de peser minutieusement chaque paramètre financier et géographique. Les acquéreurs potentiels font face à un marché extrêmement concurrentiel où la rareté du foncier dicte sa loi. Comprendre les véritables dynamiques de cette métropole côtière permet d'éviter les désillusions lors de la signature chez le notaire. L'analyse objective des forces en présence reste la meilleure alliée pour sécuriser votre investissement à long terme sans céder à la panique.
La proximité immédiate des plages iconiques et du centre d'affairesvsUne pression financière considérable et des budgets d'acquisition très élevés
Les quartiers côtiers offrent un cadre de vie exceptionnel mais exigent une solidité financière hors du commun pour espérer s'y implanter durablement. Cette tension permanente entre qualité de vie et coût du mètre carré façonne toutes les stratégies d'achat dans la région.
Un parc immobilier diversifié allant du bungalow historique à la villa contemporainevsDes coûts de rénovation et d'entretien souvent sous-estimés par les nouveaux arrivants
Les demeures anciennes nécessitent des mises aux normes régulières et coûteuses, notamment face aux exigences climatiques locales. Anticiper ces dépenses cachées évite de se retrouver piégé par des charges imprévues dès la première année d'occupation.
Un dynamisme économique fort adossé à un bassin d'emploi internationalvsUne volatilité des taux d'intérêt qui impacte directement la capacité d'emprunt des ménages
La santé économique globale de la métropole soutient la valeur patrimoniale des biens sur le long terme. Néanmoins, les fluctuations du crédit immobilier exigent une marge de sécurité financière confortable avant de s'engager.
Un style de vie axé sur l'extérieur et la nature au quotidienvsDes temps de transport parfois importants si l'on s'éloigne trop des axes de transports lourds
L'immensité géographique de l'agglomération impose de bien analyser l'accès aux réseaux de trains et de ferries. Un emplacement mal choisi en termes de mobilité quotidienne peut rapidement ternir le plaisir d'habiter dans une grande maison.
Quel profil d'acheteur êtes-vous pour vous installer dans la métropole australienne ?
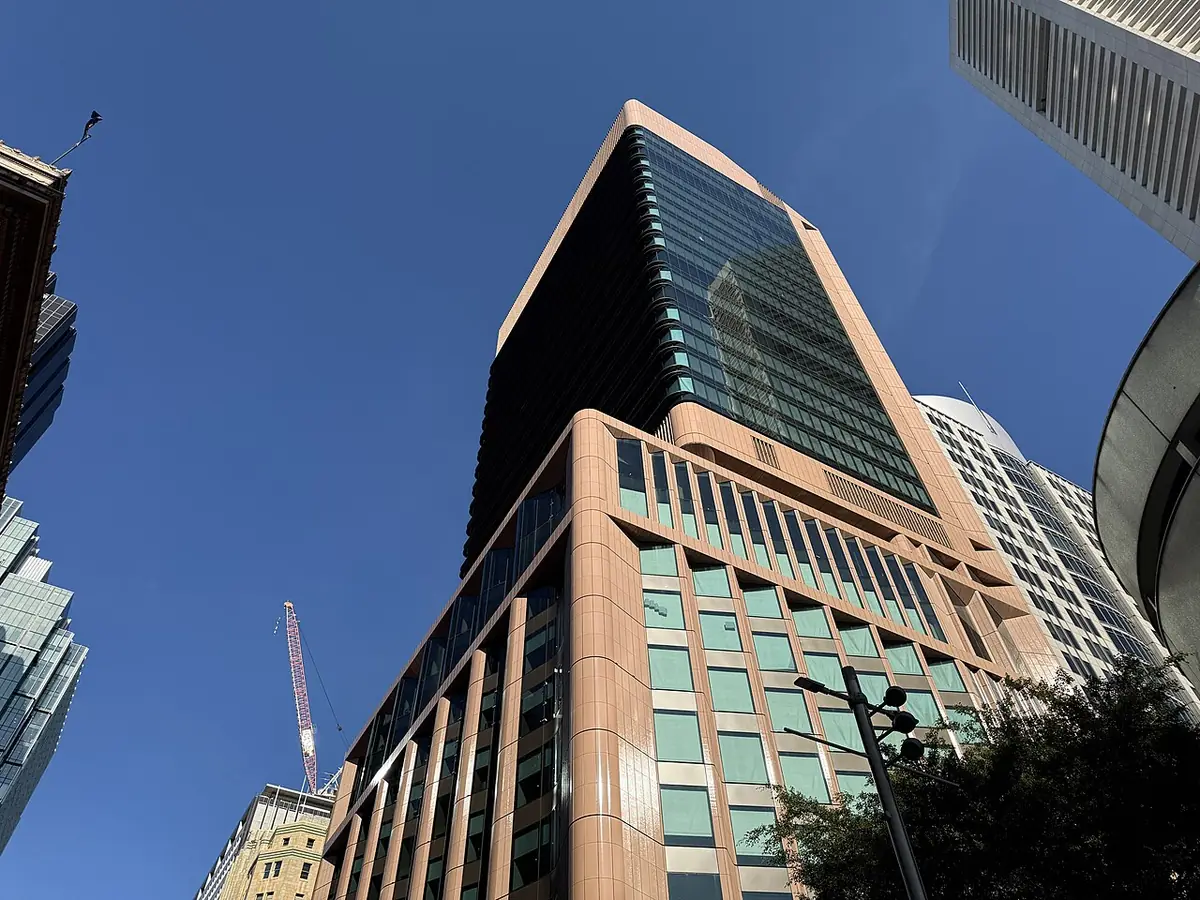
Martin Place, au cœur du quartier financier de Sydney — Photo : Klauskazamias · CC0 · Wikimedia Commons
Une fois votre profil identifié, il convient de mesurer l'écart culturel et pratique entre votre pays d'origine et la réalité locale.
Le choix d'une résidence principale ne repose pas uniquement sur des critères financiers ou comptables. Votre quotidien professionnel, vos aspirations familiales et votre tolérance aux temps de trajet redéfinissent totalement la zone idéale d'implantation. Chaque configuration personnelle trouve un écho particulier dans les différents quartiers de cette vaste région métropolitaine. Analyser votre mode de vie actuel permet d'identifier précisément le secteur qui vous offrira l'équilibre recherché.
Option Familiale et Résidentielle
Vous vous orienterez naturellement vers les banlieues résidentielles verdoyantes situées plus en retrait du centre financier. Ces secteurs offrent des parcelles de terrain plus généreuses et des infrastructures scolaires réputées pour leur qualité d'enseignement. En contrepartie, vos déplacements quotidiens vers le quartier d'affaires exigeront une organisation rigoureuse autour des réseaux de transports en commun. C'est le compromis classique pour offrir un cadre de vie épanouissant à sa famille sans renoncer aux commodités urbaines essentielles.
Option Urbaine et Centrale
Votre recherche se concentrera sur les couronnes rapprochées ou les quartiers semi-denses reliés directement par les lignes de train rapides ou de ferry. Les biens disponibles y sont plus compacts, souvent caractérisés par des mitoyennetés ou des surfaces de terrain réduites, mais l'accès immédiat à la vie citadine compense largement. Vous gagnez un temps précieux au quotidien au détriment de la superficie habitable brute. Cette approche convient parfaitement aux actifs dynamiques qui placent la fluidité de leurs journées au sommet de leurs priorités.
Option Patrimoniale et Stratégique
Vous ciblez en priorité les emplacements dits "prime", reconnus pour leur résistance historique aux cycles économiques baissiers. La rareté absolue du foncier dans ces zones garantit une demande soutenue de la part d'une clientèle fortunée, qu'elle soit locale ou internationale. Même si le ticket d'entrée atteint des sommets vertigineux, la sécurité de l'actif rassure les investisseurs prudents. Cette stratégie exige une vision à long terme et une gestion rigoureuse des aspects fiscaux liés à la propriété immobilière en Australie.
Option Côtière et Balnéaire
Votre projet immobilier s'articule autour des superbes zones littorales du nord ou de l'est de l'agglomération. Le sel marin, la proximité immédiate du sable et l'ambiance décontractée des communautés côtières dictent votre rythme de vie. Les prix y atteignent des sommets en raison d'une demande universelle et d'un stock de biens extrêmement limité. C'est un choix de vie radical qui privilégie l'immédiateté de la nature au détriment de la surface habitable ou de la proximité des grands centres industriels.
S'installer en Australie quand on arrive de France : les vrais changements à anticiper
Au-delà des aspects réglementaires, la question du choix du secteur géographique reste la pierre angulaire de votre démarche.
Le système immobilier australien fonctionne selon des règles juridiques et culturelles très éloignées des pratiques européennes. De la rédaction des contrats par les notaires locaux à la structure même des habitations, les repères traditionnels volent rapidement en éclats. Comprendre ces divergences structurelles dès le départ évite des erreurs d'appréciation lourdes de conséquences financières. Voici les principaux points de friction et d'adaptation que tout acquéreur francophone doit intégrer.
En France
Un système de vente notariale ultra-sécurisé avec des délais de rétractation et des protections légales très encadrées.
À Sydney
Des enchères publiques ("auctions") très fréquentes où l'adjudication est ferme, définitive et sans condition suspensive de financement.
Vous devez impérativement obtenir une validation bancaire définitive et faire inspecter le bien par un professionnel avant de lever la main en public.
En France
Des habitations traditionnellement conçues pour durer avec des matériaux lourds comme la pierre ou le béton armé.
À Sydney
Une construction souvent plus légère, combinant brique, bois et cloisons intérieures, avec des exigences d'isolation thermique différentes.
Il faut prêter une attention extrême à l'orientation solaire, à la ventilation naturelle et à la présence éventuelle de nuisibles lors de l'inspection technique.
En France
Des frais de mutation et des taxes de publicité foncière calculés de manière linéaire selon la valeur du bien.
À Sydney
Le paiement du "Stamp Duty" (droit de timbre), une taxe étatique lourde qui s'ajoute immédiatement au prix d'achat et pèse sur l'apport.
Votre budget global doit intégrer cette ponction fiscale substantielle pour ne pas vous retrouver en sous-liquidité au moment de finaliser la transaction.
En France
Une copropriété ou un voisinage régi par des lois nationales uniformes et un code civil très protecteur.
À Sydney
Des règles de copropriété locales ("Strata") strictes, gérées par des syndics professionnels avec des assemblées aux décisions parfois contraignantes.
La lecture minutieuse des procès-verbaux d'assemblée générale précédents est indispensable pour déceler des travaux de copropriété majeurs à venir.
En France
Un marché locatif très encadré par la loi avec des baux de longue durée et des augmentations de loyer réglementées.
À Sydney
Un marché de la location extrêmement dynamique mais flexible, marqué par des baux courts et une concurrence féroce entre candidats locataires.
Si vous achetez pour louer ou si vous devez louer temporairement, la réactivité et la constitution d'un dossier irréprochable sont absolument non négociables.
Comment s'orienter parmi les grands secteurs résidentiels de la métropole ?
Une fois le secteur idéal identifié, il faut examiner de près la réalité chiffrée des transactions immobilières.
La géographie de la cité est profondément marquée par sa magnifique baie et ses axes de communication naturels. Chaque secteur possède son identité propre, son rythme et sa typologie d'habitat bien spécifique. Choisir un quartier implique de accepter ses avantages mais aussi ses contraintes inhérentes en matière de circulation et de services. Analyser ces options avec méthode vous permettra de cibler efficacement vos recherches sur le terrain.
The Eastern Suburbs (Les quartiers de l'Est)
Une effervescence côtière permanente, un style de vie actif tourné vers la mer et des adresses prestigieuses.
Pour qui
Les acheteurs disposant de budgets très solides recherchant la proximité immédiate des plages mythiques et de l'animation urbaine.
Le compromis
Un coût au mètre carré parmi les plus élevés de l'hémisphère sud et une circulation routière très saturée aux heures de pointe.
The North Shore (La rive nord)
Un calme résidentiel absolu, des rues verdoyantes bordées d'arbres matures et une ambiance familiale très prononcée.
Pour qui
Les familles privilégiant la qualité des établissements scolaires, la sécurité et un cadre de vie paisible à proximité des parcs nationaux.
Le compromis
Une atmosphère parfois jugée trop conventionnelle et des prix immobiliers qui restent extrêmement soutenus malgré l'éloignement relatif de l'océan.
The Inner West (L'ouest intérieur)
Un melting-pot culturel dynamique, une architecture victorienne pleine de charme et une scène artistique vibrante.
Pour qui
Les actifs créatifs, les jeunes couples et les amateurs de vie de quartier animée, de cafés indépendants et de petits commerces.
Le compromis
Un parc immobilier souvent ancien nécessitant des travaux de rénovation importants et une densité de circulation urbaine importante.
The Northern Beaches (Les plages du nord)
Un esprit village vacances au quotidien, des immensités de sable fin et un mode de vie profondément axé sur le plein air.
Pour qui
Les adeptes de sports nautiques, de surf et les personnes recherchant un sanctuaire naturel préservé pour leur foyer.
Le compromis
Un isolement géographique marqué par rapport au centre financier de la métropole, accentué par des liaisons routières parfois engorgées.
Combien coûte réellement l'acquisition d'une maison dans la métropole australienne ?
Au-delà du prix affiché, la nature juridique de ce que vous possédez réellement mérite toute votre attention.
Aborder la question financière exige une transparence totale sur les prix pratiqués et les frais annexes obligatoires. Le marché immobilier de la métropole se caractérise par des écarts considérables selon la distance qui sépare le bien du centre d'affaires et de l'océan. Les données ci-dessous synthétisent les fourchettes constatées pour vous aider à calibrer votre plan de financement. Il ne s'agit pas de prédictions, mais de repères factuels indispensables pour structurer votre démarche d'achat.
SydneyÀ vendreMaisonestimation
Prix médian au m²10 283 $AULa moitié des biens se vendent sous ce prix
Prix médian1,8 M $AUla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres50 % des annonces
Surface moyenne166 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
50 %
1,52 M $AU
10 824 $AU
140 m²
3
34 %
2,02 M $AU
10 283 $AU
196 m²
4
16 %
2,79 M $AU
9 958 $AUmeilleur prix / m²
280 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 10 824 $AU / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Propriété du sol ou bail emphytéotique : que pouvez-vous réellement détenir ?
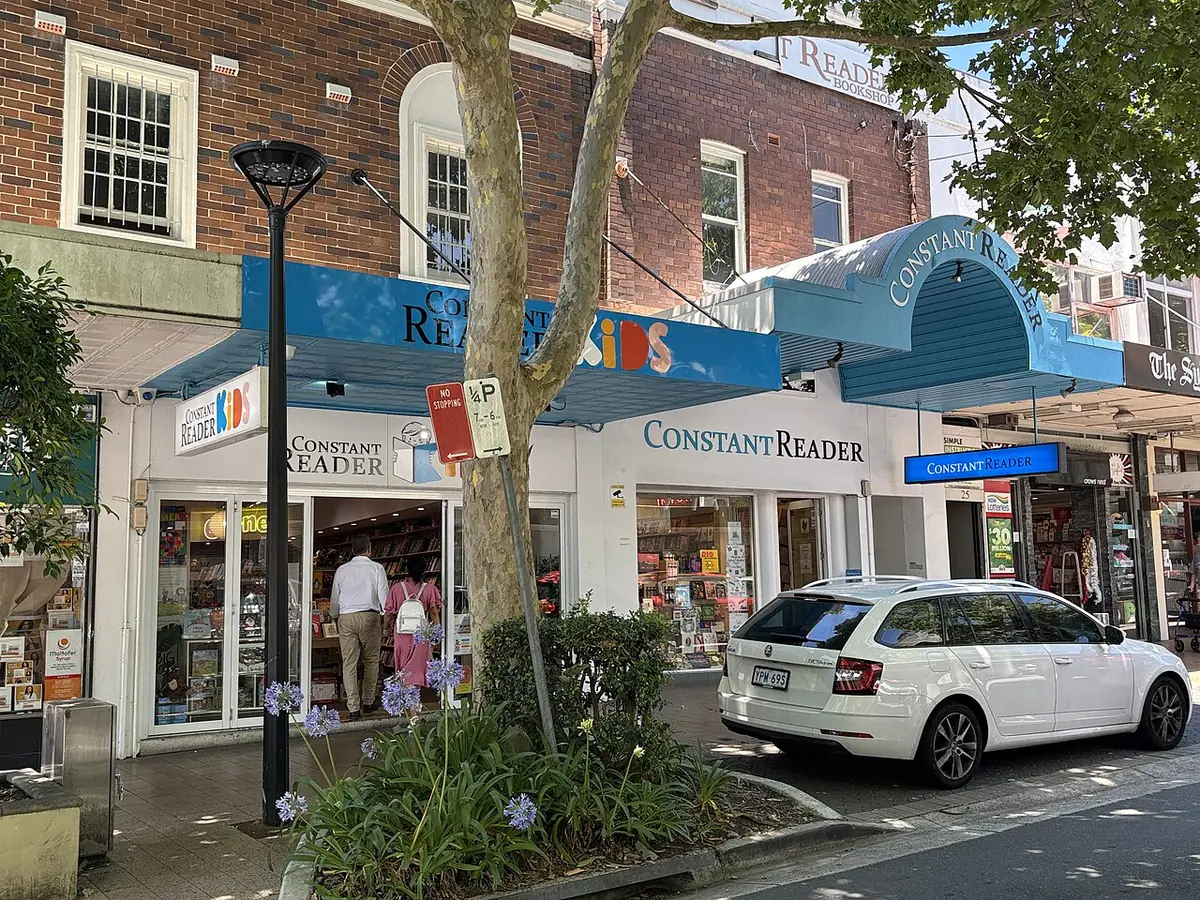
Des commerces indépendants bordent de nombreuses rues animées de Sydney — Photo : Nick-D · CC BY-SA 4.0 · Wikimedia Commons
Cette clarté juridique acquise, il convient de se pencher sur le déroulement concret d'une transaction immobilière.
En droit immobilier australien, la distinction entre les différents modes de détention du titre foncier s'avère capitale pour la sécurité de votre investissement. Contrairement à certaines idées reçues, posséder les murs d'une maison ne garantit pas toujours la pleine propriété de la parcelle de terre sous-jacente. Maîtriser ces subtilités juridiques vous protège contre des déconvenues patrimoniales majeures à long terme. Examinons les deux grandes catégories de détention que vous rencontrerez sur le marché.
Le régime de la pleine propriété absolue ("Freeholding / Torrens Title")
Ce système garantit que vous possédez à la fois la construction physique et le terrain sur lequel elle est édifiée, sans aucune redevance foncière extérieure. C'est le standard absolu pour la grande majorité des maisons individuelles classiques situées dans les banlieues résidentielles de la métropole. Le titre de propriété est enregistré de manière centralisée et sécurisée auprès des services fonciers de l'État.
Ce que ça changeVous disposez d'une totale autonomie pour transformer, rénover ou reconstruire votre bien selon vos aspirations, dans le respect strict des règles d'urbanisme locales.
Le régime de la copropriété horizontale ("Strata / Community Title")
Fréquent pour les ensembles de townhouses ou les lotissements fermés, ce régime associe la propriété exclusive de votre logement à la copropriété indivise des espaces communs (routes intérieures, jardins partagés, équipements de loisirs). Vous devez vous acquitter de cotisations régulières auprès du syndicat de copropriété pour l'entretien de ces infrastructures collectives.
Ce que ça changeVous devez accepter des restrictions d'usage parfois strictes concernant l'aspect extérieur de votre maison et participer obligatoirement aux décisions collectives d'entretien.
La règle d'or à comprendre avant de verser le moindre centime d'acompte
Maintenant que les précautions d'usage sont posées, voyons comment s'articule le calendrier chronologique d'une acquisition.
Le processus d'acquisition immobilière en Australie ne pardonne aucune approximation administrative ou financière de la part de l'acheteur. Un engagement pris trop rapidement, sans l'avis préalable d'un conseil juridique qualifié, peut vous lier de manière définitive et irrémédiable. La chronologie des vérifications préalables obéit à des étapes strictes qu'il est vital de respecter. Voici la chaîne logique des précautions à prendre pour sécuriser votre capital.
Vous repérez une maison qui correspond à vos critères de recherche géographique et budgétaire.
Faire réaliser immédiatement une inspection technique complète du bâtiment par un expert indépendant pour détecter d'éventuels vices cachés ou problèmes structurels majeurs.
Consulter un avocat spécialisé en droit immobilier local ("conveyancer") pour analyser en profondeur les clauses du contrat de vente et les servitudes éventuelles grevant le terrain.
Obtenir une confirmation écrite et définitive de votre établissement bancaire concernant votre capacité de financement maximale avant de signer ou d'enchérir.
Vérifier auprès de la mairie les plans d'urbanisme futurs pour vous assurer qu'aucun projet d'infrastructure lourde ne viendra déprécier la valeur de votre cadre de vie.
Vous vous engagez dans la transaction en toute sérénité, fort d'une information complète et vérifiée par des professionnels.
Comment se déroule concrètement une transaction immobilière, étape par étape ?
Acheter un bien immobilier en Nouvelle-Galles du Sud suit un protocole rigoureux impliquant plusieurs acteurs professionnels aux rôles bien définis. De l'agent immobilier mandaté par le vendeur jusqu'au notaire qui veille à la régularité du transfert de propriété, chaque intervenant sécurise un maillon de la chaîne. Connaître ce calendrier vous permet de garder la maîtrise de votre projet à chaque instant. Voici le déroulement type d'une opération réussie.
L'acheteur potentielLa phase de repérage et de sélection activeVous visitez les biens disponibles sur le marché, participez aux journées portes ouvertes et affinez votre connaissance des prix réels pratiqués dans le quartier visé.
L'expert technique indépendantL'audit rigoureux du bâtiment et du solUn professionnel qualifié examine l'état structurel de la maison, la toiture, les fondations et recherche la présence éventuelle de termites ou d'humidité.
Le conseiller juridique ("Conveyancer")La vérification minutieuse des contratsVotre représentant examine les titres de propriété, les charges foncières, les restrictions d'urbanisme et s'assure de l'absence de litiges juridiques cachés.
L'établissement bancaireLa validation définitive du financementLa banque émet son accord formel de prêt après avoir évalué la valeur vénale du bien par le biais de ses propres experts en estimation immobilière.
L'agent de vente ou le commissaire-priseurL'acte d'achat ou la participation aux enchèresVous formalisez votre offre par écrit avec les conditions négociées ou participez physiquement à la vente aux enchères publique pour emporter le marché.
Le notaire et les représentants légauxLe transfert de propriété et le règlement finalLe paiement du solde du prix et des taxes correspondantes est effectué, permettant l'enregistrement officiel du nouveau titre foncier à votre nom.
Maison individuelle ou appartement à Sydney : arbitrer entre surface et contraintes d'entretien
Une fois ce choix fondamental acté entre maison et appartement, l'examen rigoureux des réalités financières s'impose.
L'achat d'un bien immobilier à Sydney impose un arbitrage immédiat entre la maison individuelle avec jardin, souvent située en rocade ou dans les banlieues résidentielles, et l'appartement en copropriété, concentré dans les centres névralgiques et le long des axes de transport rapide. Cette décision engage non seulement votre budget d'acquisition initial, mais aussi votre disponibilité hebdomadaire pour l'entretien, car le climat subtropical de la Nouvelle-Galles du Sud sollicite lourdement les extérieurs, les toitures et les systèmes d'évacuation des eaux pluviales. Les acheteurs venant d'Europe sous-estiment régulièrement la vitesse à laquelle la végétation prolifère et l'impact de l'air marin chargé d'sel sur les menuiseries dès que l'on s'approche de la côte Pacifique, qu'il s'agisse de Bondi, de Manly ou des rives de la baie.
D'un côté, la maison unifamiliale (detached house) offre une liberté totale d'aménagement, l'absence de redevances de copropriété récurrentes et un potentiel de valorisation foncière historiquement supérieur, le terrain constructible étant une denrée de plus en plus rare dans l'agglomération de Sydney. Cependant, cette autonomie a un coût direct en temps et en équipement : il faut gérer soi-même l'entretien des gouttières contre les feux de brousse saisonniers, le traitement du bois contre les termites très actifs dans la région, et la tonte hebdomadaire d'un gazon qui pousse toute l'année. Les maisons dotées d'une piscine exigent en outre un contrôle rigoureux des barrières de sécurité pour satisfaire aux normes locales très strictes sous peine d'amendes administratives lourdes.
De l'autre côté, l'appartement en immeuble collectif (apartment ou townhouse) élimine ces charges d'exploitation physique au profit de cotisations mensuelles ou trimestrielles (les strata levies) versées au syndic de copropriété. À Sydney, ces charges peuvent s'avérer extrêmement élevées, en particulier dans les tours récentes dotées de conciergeries, de salles de sport, de piscines chauffées et d'ascenseurs complexes dont la maintenance pèse lourdement sur les budgets des résidents. Néanmoins, opter pour l'appartement permet de vivre à proximité immédiate des gares de trains urbains (Sydney Trains) ou des ferries de Circular Quay, réduisant drastiquement un temps de trajet quotidien qui reste l'un des points noirs de la vie métropolitaine australienne.
Le choix final dépend donc moins d'une préférence esthétique que de votre position dans le cycle de vie professionnel et familial. Les jeunes actifs et les couples sans enfants privilégient massivement la sécurité, la localisation centrale et la maintenance déléguée des appartements de type two-bedroom dans les Inner West ou les Lower North Shore. À l'inverse, dès que la cellule familiale s'agrandit avec des enfants scolarisés, la recherche d'un espace extérieur privatif et de calmes rues résidentielles pousse irrésistiblement vers les Outer West ou les Sutherland Shire, quitte à accepter une heure de transport en commun chaque matin pour rejoindre le Central Business District.
Quel budget réel faut-il anticiper pour acquérir et entretenir un bien immobilier à Sydney ?
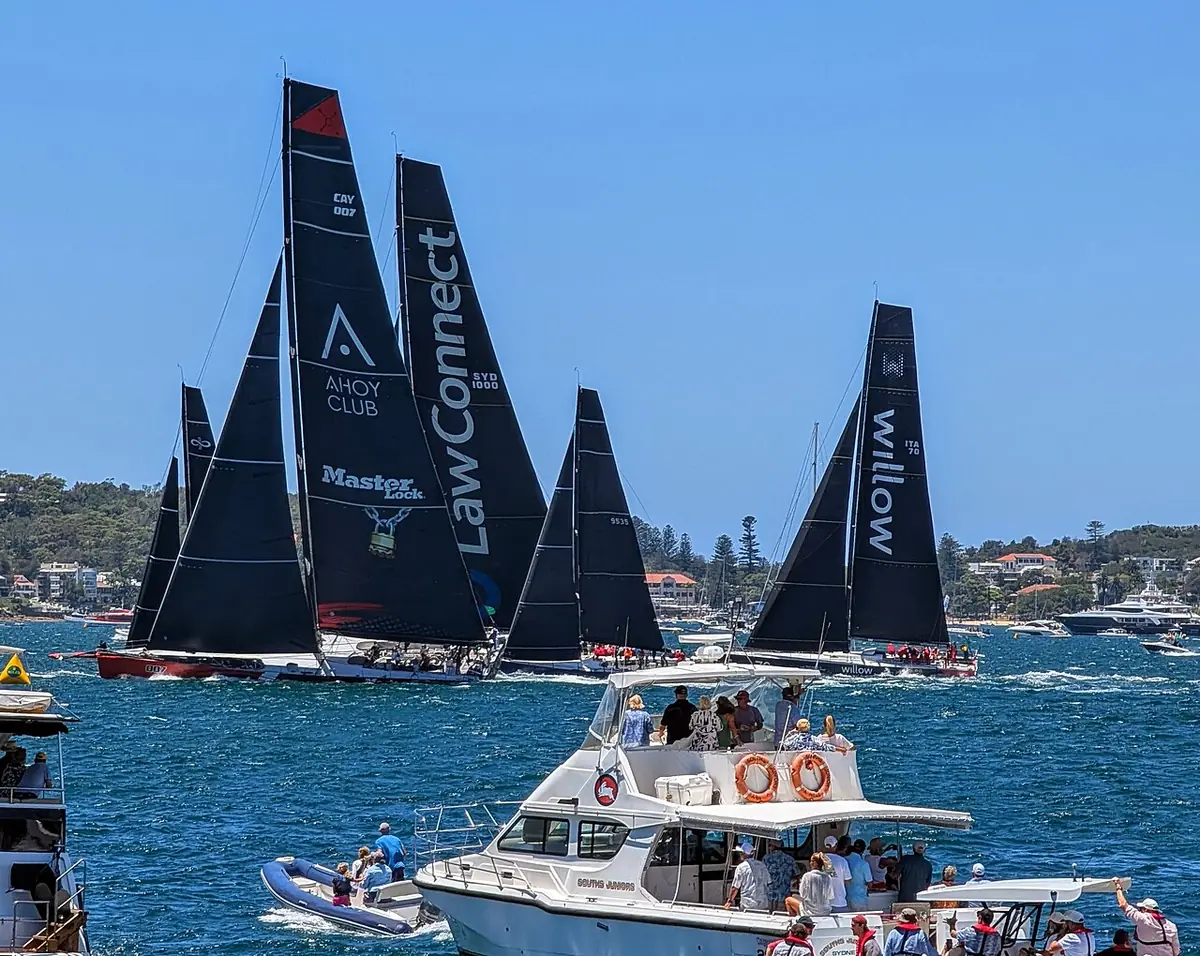
Le cadre portuaire de Sydney fait de la vie au bord de l'eau un quotidien — Photo : Dicklyon · CC BY-SA 4.0 · Wikimedia Commons
La maîtrise de ces équilibres financiers permet d'aborder sereinement l'organisation concrète d'une semaine type dans l'agglomération.
L'évaluation budgétaire à Sydney ne se limite pas au prix facial affiché sur les portails d'annonces en ligne comme RealEstate.com.au ou Domain. L'acheteur doit intégrer une série de taxes spécifiques à la Nouvelle-Galles du Sud, dont le droit de mutation (stamp duty) qui varie selon le montant de la transaction et le profil de l'acheteur. À cela s'ajoutent les frais de notaire locaux (conveyancing fees), les assurances obligatoires et les charges d'entretien récurrentes qui pèsent lourdement sur la trésorerie des ménages au cours des premières années d'installation.
Postes de dépenses initiaux et récurrents pour l'achat immobilier à Sydney
Poste budgétaire
Montant estimé ou fourchette
Commentaire et impact pour l'acheteur
Droit de mutation (Stamp Duty NSW)
3 % à 5.5 % du prix d'achat
Taxe étatique dégressive ou progressive selon la valeur du bien, avec des exonérations partielles pour les primo-accédants sur certains biens neufs ou anciens.
Frais de notaire / Conveyancer
1 500 AUD à 3 500 AUD
Rémunération du professionnel juridique chargé de vérifier les titres de propriété (Torrens title) et de rédiger le contrat de vente selon le droit local.
Assurance habitation (Home & Contents)
1 800 AUD à 3 500 AUD / an
Prime annuelle indispensable incluant systématiquement la couverture contre les risques d'incendie de brousse et les tempêtes estivales violentes.
Charges de copropriété (Strata Levies)
800 AUD à 2 500 AUD / trimestre
Applicable uniquement aux appartements et townhouses ; couvre l'entretien des parties communes, l'assurance de l'immeuble et le fonds de réserve pour travaux.
Les montants indiqués sont indicatifs et dépendent directement de la localisation précise du bien et de sa surface habitable.
Budget prévisionnel mensuel pour un ménage propriétaire à Sydney
Catégorie de dépense
Budget mensuel moyen
Facteurs influençant le coût
Alimentation et produits de première nécessité
800 AUD à 1 400 AUD
Forte concentration des dépenses dans les supermarchés majeurs (Coles, Woolworths) et les marchés locaux de quartier.
Transports (Opal card / Carburant)
250 AUD à 600 AUD
Varie du simple au triple selon l'utilisation des transports en commun combinés (train, ferry, bus) ou la possession d'un véhicule personnel avec péages autoroutiers.
Énergie (Électricité et Gaz naturel)
200 AUD à 450 AUD
Hausse sensible durant les mois d'hiver (juin-août) pour le chauffage et les mois d'été (décembre-février) pour la climatisation indispensable.
Communications (Internet fibre NBN et mobiles)
120 AUD à 200 AUD
Abonnements haut débit fixes et forfaits téléphoniques nationaux avec enveloppes de données mobiles élevées.
Le coût de la vie à Sydney demeure l'un des plus élevés d'Australie, nécessitant une anticipation minutieuse des flux de trésorerie.
Santé, écoles, transports : à quoi ressemble concrètement un mardi ordinaire à Sydney ?
Ce rythme quotidien bien rodé ne doit pas masquer les subtilités juridiques et contractuelles propres au marché immobilier australien.
Vivre à Sydney implique de composer avec des infrastructures de transport performantes mais fortement sollicitées aux heures de pointe. Un mardi ordinaire commence tôt, rythmé par le passage des trains de banlieue ou l'utilisation du réseau routier métropolitain pour rejoindre les pôles d'emploi du Central Business District ou de Macquarie Park. La qualité de vie repose grandement sur la proximité des services de santé et des établissements scolaires, qu'il s'agisse des écoles publiques rattachées à un secteur géographique strict ou des structures privées confessionnelles ou indépendantes très répandues dans le pays.
07:30Départ du domicile et trajet matinalUtilisation de la carte Opal pour valider l'accès au réseau ferroviaire urbain ou aux lignes de bus express, en évitant les surcoûts des pics horaires par une anticipation de quelques minutes.
08:30Dépôt des enfants à l'école localeArrivée dans l'établissement scolaire de quartier, qu'il s'agisse d'une école publique (public school) ou d'un collège privé, où les activités périscolaires débutent dès les premières lueurs du jour.
12:30Pause méridienne et courses de proximitéAchats rapides dans les centres commerciaux intégrés ou les supérettes de quartier pour se procurer les produits frais du jour et gérer les petites affaires administratives courantes.
17:00Retour au foyer et gestion domestiqueTrajet de retour souvent marqué par la fluidification progressive du trafic routier et passage par les parcs municipaux très bien aménagés pour la détente en fin de journée.
19:30Consultation médicale ou pharmacie de gardeAccès aux centres de santé de type Medical Centre fonctionnant fréquemment sans rendez-vous préalable pour les urgences médicales bénignes et le renouvellement d'ordonnances.
Ce que les fiches descriptives des agences immobilières omettent systématiquement de préciser
Ces zones d'ombre contractuelles mènent directement aux regrets fréquemment exprimés par les nouveaux acquéreurs après quelques mois de recul.
Le marché immobilier de Sydney fonctionne selon des règles contractuelles et des usages professionnels qui diffèrent sensiblement des pratiques européennes. Les supports promotionnels publiés par les agences mettent en valeur la luminosité, les finitions intérieures et la proximité des plages ou des parcs, tout en reléguant au second plan des contraintes réglementaires et environnementales majeures. Comprendre ces angles morts permet d'éviter des déconvenues financières dramatiques après la signature définitive chez le notaire.
Les servitudes de passage et restrictions d'urbanisme (Easements & Covenants)
De nombreuses parcelles à Sydney comportent des servitudes souterraines pour les réseaux d'assainissement ou d'électricité, interdisant formellement l'édification de piscines, d'extensions ou même de vérandas légères sans l'autorisation expresse des autorités locales.
Le classement en zone à risque d'incendie de brousse (Bushfire Prone Land)
Plusieurs banlieues résidentielles situées à proximité des parcs nationaux (Ku-ring-gai, Northern Beaches) imposent des normes de construction extrêmement strictes et onéreuses pour satisfaire aux exigences de résistance au feu, augmentant considérablement le coût des travaux futurs.
L'historique des sinistres et les remontées d'humidité (Rising Damp)
En raison du climat subtropical humide et des fortes précipitations estivales, de anciens biens mal ventilés souffrent de problèmes chroniques d'infiltration et de moisissures dissimulés sous des couches de peinture fraîche lors des opérations de home staging.
Les projets d'infrastructure à venir dans le voisinage immédiat
L'expansion rapide des réseaux de transport lourd (Metro West, autoroutes souterraines WestConnex) peut transformer radicalement la quiétude d'un quartier résidentiel, générant des nuisances sonores et une décote temporaire ou définitive de la valeur vénale du bien.
La santé financière réelle de la copropriété (Strata Report)
L'achat d'un appartement sans consultation préalable et approfondie d'un rapport de copropriété spécialisé expose l'acquéreur à la découverte soudaine de travaux obligatoires de mise aux normes de façade ou de sécurité incendie votés mais non payés.
Les désillusions et erreurs d'appréciation que l'on découvre six mois après l'emménagement
Face à ces risques de déconvenue, il est tout aussi crucial de déterminer objectivement qui devrait s'abstenir d'investir ici.
Ce qu’on croyaitUn charmant cottage victorien authentique et plein de cachet situé dans l'Inner West
Ce qu’on découvreUne passoire thermique mal isolée, extrêmement bruyante en raison du trafic aérien et infestée de termites dissimulés dans les poutres anciennes.
Ce qui l’aurait évitéMandater systématiquement un cabinet d'experts indépendants pour réaliser un rapport complet sur l'état structurel et parasitaire avant la levée des conditions suspensives.
Ce qu’on croyaitUn appartement ultra-moderne avec vue panoramique et équipements de standing dans un gratte-ciel
Ce qu’on découvreDes charges de copropriété (strata fees) ayant augmenté de trente pour cent en une seule année pour financer la réparation de malfaçons sur les ascenseurs et la façade.
Ce qui l’aurait évitéExiger l'accès aux procès-verbaux des trois dernières assemblées générales de copropriété pour identifier les contentieux en cours et les impayés de charges.
Ce qu’on croyaitUne grande maison familiale au calme absolu dans une banlieue verdoyante de la périphérie
Ce qu’on découvreUn isolement géographique total obligeant les parents à passer trois heures par jour au volant pour conduire les enfants aux activités extrascolaires et au lycée.
Ce qui l’aurait évitéTester les temps de trajet réels aux heures de pointe un jour de semaine avant de soumettre une offre d'achat ferme à l'agence immobilière.
Ce qu’on croyaitUn investissement locatif idéal nécessitant peu de travaux de rénovation cosmétique immédiate
Ce qu’on découvreDes coûts de mise aux normes électriques et de plomberie obligatoires exigés par les compagnies d'assurance pour garantir le bien contre les dégâts des eaux.
Ce qui l’aurait évitéBudgétiser une enveloppe de sécurité minimale représentant dix pour cent du prix d'acquisition pour absorber les imprévus techniques inévitables.
Profils atypiques et situations personnelles : qui devrait renoncer à acheter un bien à Sydney ?
Une fois ces contre-indications examinées avec lucidité, il est temps de trancher et de prendre la décision finale.
Le marché immobilier de Sydney exerce une forte pression psychologique et financière, érigeant la propriété privée en quasi-obligation sociale. Pourtant, s'engager dans un achat à effet de levier élevé ne convient pas à tous les parcours de vie. Certains profils d'acheteurs s'exposent à des risques de liquidité ou à des contraintes de mobilité professionnelle disproportionnées par rapport aux avantages patrimoniaux escomptés à moyen terme.
Les expatriés et professionnels en mission temporaire de moins de quatre ans
→La location flexible d'un appartement meublé de type apartment
Les frais d'acquisition élevés (stamp duty, frais d'agence à la vente et au ലെ) combinés à la volatilité conjoncturelle annulent tout gain financier en cas de revente précipitée.
Les primo-accédants disposant d'un apport personnel inférieur à dix pour cent
→L'épargne complémentaire et le maintien d'une flexibilité financière
L'obligation de souscrire une assurance de prêt hypothécaire onéreuse (Lenders Mortgage Insurance) et l'exposition directe au moindre retournement des taux directeurs de la banque centrale.
Les investisseurs en quête de rendements locatifs bruts immédiats et élevés
→L'orientation vers d'autres marchés régionaux ou d'autres capitales étatiques
Les rendements locatifs nets à Sydney figurent parmi les plus faibles du pays en raison de valorisations foncières très élevées qui déconnectent les loyers de la valeur faciale des biens.
Synthèse décisionnelle : êtes-vous véritablement prêt à franchir le pas de l'achat à Sydney ?
Arriver au terme de cette analyse démontre que l'acquisition d'un bien immobilier à Sydney ne relève pas de l'impulsion émotionnelle mais d'une stratégie patrimoniale mûrement réfléchie. Le marché australien récompense la patience, la rigueur dans l'examen des documents juridiques et la lucidité face aux contraintes géographiques et climatiques de la région. Si vous avez validé votre capacité à absorber les variations de taux d'intérêt, si vous acceptez les contraintes d'entretien inhérentes au type de bien choisi et si votre horizon de placement dépasse largement le cycle économique à court terme, alors les fondations de votre projet sont solides.
Il convient désormais de formaliser votre démarche en vous entourant de professionnels indépendants : un courtier en crédit accrédité (mortgage broker) pour structurer votre plan de financement, un conveyancer assermenté pour sécuriser les aspects légaux du contrat de vente, et un inspecteur technique pour écarter tout vice caché majeur. N'oubliez jamais que sur le marché de Sydney, la précipitation est la pire conseillère et que rater une opportunité vaut infiniment mieux que de s'engager dans un achat sous-optimal dont les regrets se feront sentir pendant des décennies.
Prenez le temps de visiter plusieurs biens aux mêmes heures de la journée, observez la fluidité des transports aux alentours, discutez avec les futurs voisins pour jauger la quiétude du voisinage, et vérifiez scrupuleusement la santé financière de la copropriété si vous optez pour un appartement. C'est à ce prix, et à celui-ci seulement, que votre installation à Sydney se transformera en une réussite durable pour vous et votre famille, ancrant votre projet de vie dans l'un des environnements urbains les plus dynamiques du monde pacifique.
Questions fréquentes
Quels sont les frais annexes à prévoir lors d'un achat immobilier à Sydney ?
Les frais annexes incontournables incluent le droit de mutation (stamp duty) perçu par l'État de la Nouvelle-Galles du Sud, les honoraires du notaire ou conveyancer, l'assurance habitation obligatoire et, le cas échéant, les charges trimestrielles de copropriété appelées strata levies. Il est recommandé de budgétiser entre cinq et sept pour cent du prix d'achat global pour couvrir l'ensemble de ces postes obligatoires.
Est-il possible d'acheter un bien immobilier à Sydney en étant non-résident ?
Oui, les investisseurs non-résidents peuvent acquérir des biens immobiliers à Sydney, mais ils doivent obligatoirement obtenir l'approbation préalable du FIRB (Foreign Investment Review Board). De plus, des surtaxes fiscales spécifiques s'appliquent à l'achat et à la revente pour les acheteurs ne disposant pas du statut de résident permanent ou de citoyen australien.
Comment fonctionne le système d'enchères (auction) pour l'achat d'une maison à Sydney ?
L'enchère publique est le mode de vente dominant à Sydney. Le jour J, les acheteurs enregistrés enchérissent publiquement devant le bien. Si l'enchère atteint ou dépasse le prix de réserve fixé par le vendeur, la vente devient immédiatement inconditionnelle et définitive, sans période de rétractation possible. Il est donc primordial d'avoir fait valider son financement au préalable.
Quelle est la différence entre une 'Torrens title' et une 'Strata title' ?
Le titre Torrens (Torrens title) s'applique aux maisons individuelles et confère la pleine propriété du terrain et du bâtiment sans partage ni redevance collective. Le titre de copropriété (Strata title) concerne les appartements et townhouses, où vous possédez votre lot privatif tout en partageant la propriété et l'entretien des espaces communs avec les autres copropriétaires via un syndic.
Comment évaluer les risques d'inondation ou d'incendie de brousse d'un terrain ?
Chaque conseil municipal local (local council) met à disposition des certificats d'urbanisme (Section 10.7 certificate) qui signalent précisément si la parcelle est située en zone inondable ou exposée aux risques de feux de brousse. La consultation de ce document officiel est une étape impérative avant toute signature définitive.
Quel est le rôle d'un 'conveyancer' lors d'une transaction immobilière en Nouvelle-Galles du Sud ?
Le conveyancer est le spécialiste juridique ou l'avocat agréé qui rédige ou examine le contrat de vente, effectue les recherches cadastrales et hypothécaires nécessaires, calcule les taxes dues et coordonne le jour du règlement financier final (settlement) entre les banques et les parties prenantes.
Les banques australiennes prêtent-elles facilement aux nouveaux arrivants et expatriés ?
Les institutions bancaires australiennes disposent de critères d'octroi de crédit stricts. Pour les nouveaux arrivants disposant d'un visa de travail temporaire, les banques exigent généralement un apport personnel plus important, des justificatifs de revenus stables et une évaluation rigoureuse de la capacité de remboursement selon leurs propres taux de stress réglementaires.
Quelles sont les banques principales et les outils pour suivre les taux directeurs en Australie ?
Le marché bancaire australien est dominé par les quatre grandes banques nationales (Commonwealth Bank, Westpac, ANZ et NAB). L'évolution des taux hypothécaires est directement dictée par les décisions de politique monétaire de la Reserve Bank of Australia (RBA), qui se réunit régulièrement pour ajuster le taux directeur officiel.
Comment se déroule la période de 'cooling-off period' en Nouvelle-Galles du Sud ?
Pour les ventes de gré à gré (private treaty), il existe généralement une période de rétractation légale de cinq jours ouvrables suivant l'échange des contrats, durant laquelle l'acheteur peut se désister moyennant une pénalité financière minime (généralement 0.25 pour cent du prix). Cette période n'existe pas en cas d'achat aux enchères.
Où peut-on vérifier l'historique des prix des transactions immobilières passées à Sydney ?
L'organisme étatique Valuer General NSW répertorie l'ensemble des transactions immobilières enregistrées dans la région. De plus, des plateformes privées grand public comme Domain et RealEstate.com.au publient l'historique des ventes récentes par rue et par quartier pour aider les acheteurs à estimer la valeur réelle du marché.
Biens ting
Pas encore de biens ting à Sydney
Soyez le premier — partagez-le sur ting et il apparaîtra ici.