Guide pratique pour acheter une maison à Melbourne en toute confiance
Préparer l'acquisition d'une maison à Melbourne exige de maîtriser des codes locaux bien spécifiques, loin des pratiques notariales européennes traditionnelles. Ce guide détaille les mécanismes de valorisation, le choix des quartiers et les étapes juridiques indispensables pour concrétiser votre projet sereinement.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Guide pratique pour acheter une maison à Melbourne en toute confiance
Préparer l'acquisition d'une maison à Melbourne exige de maîtriser des codes locaux bien spécifiques, loin des pratiques notariales européennes traditionnelles. Ce guide détaille les mécanismes de valorisation, le choix des quartiers et les étapes juridiques indispensables pour concrétiser votre projet sereinement.
Pourquoi la valorisation d'une maison à Melbourne échappe aux grilles de lecture européennes
Défiler
Pourquoi la valorisation d'une maison à Melbourne échappe aux grilles de lecture européennes
Préparer l'acquisition d'une maison à Melbourne exige de maîtriser des codes locaux bien spécifiques, loin des pratiques notariales européennes traditionnelles. Ce guide détaille les mécanismes de valorisation, le choix des quartiers et les étapes juridiques indispensables pour concrétiser votre projet sereinement.
Rédigé par la rédaction ting.ad ·
Guide pratique pour acheter une maison à Melbourne en toute confiance en vue Street View : faites glisser pour regarder autour.
Cette lecture contrastée de la valeur immobilière pose les bases d'une analyse plus fine de vos véritables besoins au quotidien.
Estimer la valeur réelle d'une maison à Melbourne demande d'oublier les repères européens classiques basés uniquement sur la surface habitable et l'ancienneté de la pierre. Ici, le marché immobilier fonctionne selon une logique d'adéquation entre le style de vie recherché, la proximité des transports lourds et la configuration exacte du terrain, souvent plus déterminante que les mètres carrés bâtis. Les acheteurs découvrent rapidement que deux biens extérieurement comparables dans des quartiers adjacents affichent des trajectoires de prix totalement divergentes en raison de micro-facteurs urbains subtils. Comprendre ce décalage initial permet d'éviter les surpaiements chroniques et d'analyser chaque opportunité avec le recul nécessaire face à des enchères souvent intenses.
La surface construite et le nombre de pièces principales affichés sur le dossiervsL'orientation de la parcelle, la profondeur du jardin et la qualité de la lumière naturelle
À Melbourne, la clarté intérieure dicte la cote réelle d'une maison bien plus que sa simple superficie brute au sol. Une exposition nord arrière transforme radicalement le quotidien et la valeur de revente, rendant secondaire un salon légèrement plus étroit.
La proximité immédiate du quartier central des affaires par la routevsL'accès direct aux lignes de tramway à fort débit et aux gares de banlieue
Les acheteurs français mesurent souvent l'éloignement en kilomètres kilométriques, alors que le temps de trajet réel dépend entièrement de la fluidité des transports en commun cadencés. Une maison située à trente minutes du centre par le rail surpasse toujours un bien mal desservi mais géographiquement plus proche.
L'état apparent des peintures et la modernité immédiate de la cuisinevsLa structure des fondations, l'état de la toiture et l'absence de remontées d'humidité
Le bâti victorien ou édouardien classique présente des charmes esthétiques indéniables mais exige une vigilance accrue sur la charpente et les sols. Un rafraîchissement cosmétique masque parfois des travaux de fond indispensables qui redéfinissent complètement le budget réel d'acquisition.
Le prix affiché lors des premières campagnes de commercialisation publiquevsLe montant réel des transactions constatées pour des biens strictement équivalents dans la même rue
Les estimations initiales communiquées par les agences locales servent souvent d'appel pour attirer le public lors des ventes aux enchères publiques. Seule l'analyse rigoureuse des ventes récentes comparables dans un rayon de quelques centaines de mètres offre une vision objective de la valeur.
Quelle configuration résidentielle privilégier selon votre situation personnelle à Melbourne ?
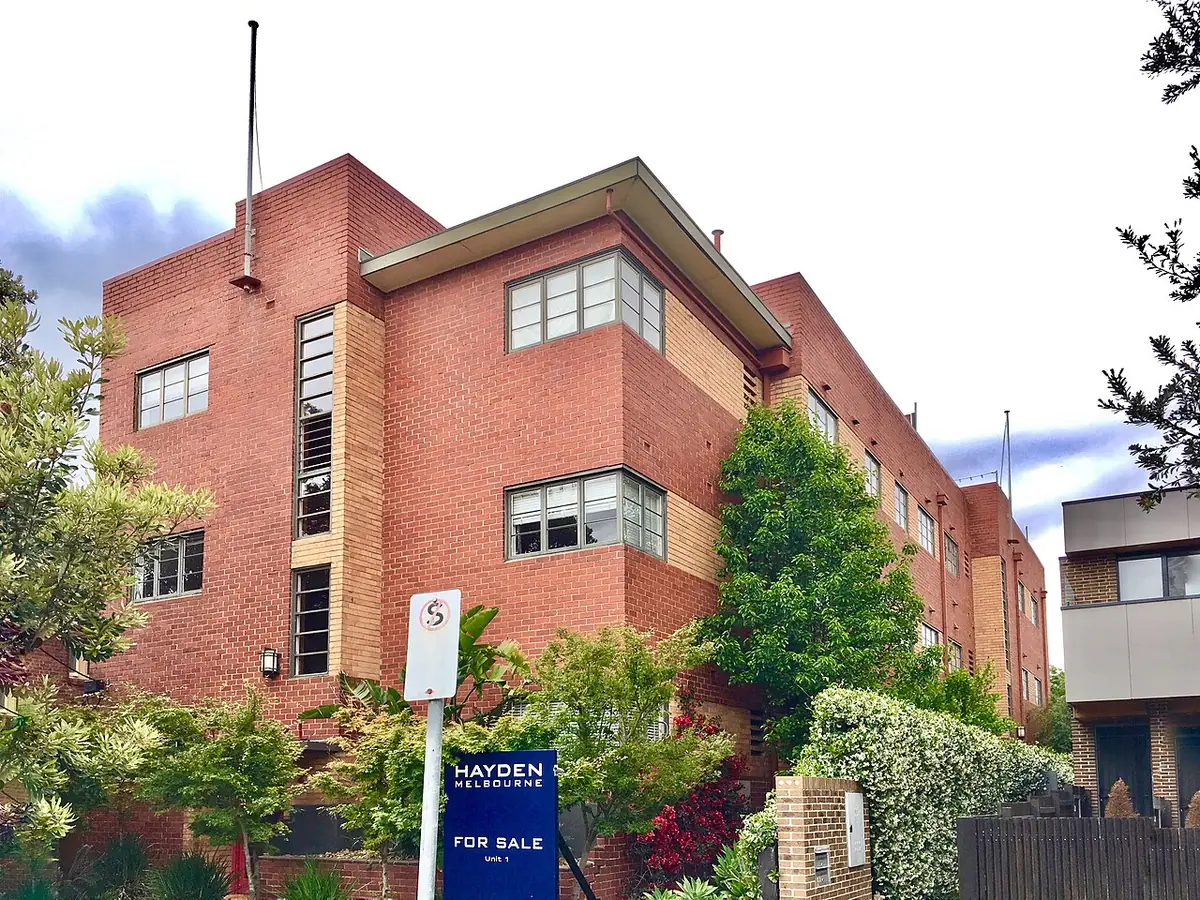
Un immeuble d'appartements en briques rouges à St Kilda West — Photo : Rohanstorey · CC BY-SA 4.0 · Wikimedia Commons
Ces choix de modes de vie mettent en lumière les adaptations culturelles et pratiques nécessaires lorsque l'on quitte ses repères européens.
Le choix d'une maison à Melbourne ne dépend pas seulement de votre capacité d'emprunt maximale mais d'abord de votre organisation quotidienne et de vos priorités familiales ou professionnelles. Entre les demeures historiques de style victorien nécessitant un entretien régulier, les constructions mitoyennes modernisées des couronnes intermédiaires et les pavillons récents des zones plus éloignées, chaque option façonne un mode de vie radicalement différent. Les rythmes locaux, marqués par l'importance accordée aux espaces extérieurs et aux activités de plein air, imposent d'examiner attentivement la configuration des biens avant de vous engager. Cette grille d'analyse vous aide à identifier le profil de logement qui correspond réellement à votre trajectoire sur place.
La maison mitoyenne rénovée en zone intermédiaire
Opter pour une maison de ville ancienne réaménagée dans les quartiers intérieurs offre un compromis idéal entre cachet architectural et vie de quartier animée. Ces biens disposent généralement d'un petit patio ou d'une courette paysagée qui demande peu d'entretien tout en permettant de profiter du climat tempéré. Vous profitez ainsi d'une proximité immédiate avec les transports lourds, les commerces de quartier et les espaces verts emblématiques de la métropole. C'est l'option privilégiée par les actifs qui veulent réduire drastiquement leurs temps de transport tout en conservant une autonomie complète par rapport à l'appartement.
En contrepartie, ces biens affichent un coût au mètre carré élevé et possèdent rarement un stationnement privatif clos, ce qui oblige à composer avec le stationnement sur voirie réglementé. L'isolation acoustique mitoyenne demande également une attention particulière lors des visites pour garantir un confort de vie optimal au quotidien.
Le pavillon familial avec terrain dans les quartiers résidentiels extérieurs
S'orienter vers une maison individuelle plus spacieuse située dans les zones suburbaines bien desservies garantit un cadre de vie calme et sécurisant pour élever une famille. Ces propriétés offrent des superficies habitables confortables, plusieurs chambres, un garage fermé et un véritable jardin où les enfants peuvent jouer en toute liberté. Les infrastructures scolaires, sportives et associatives y sont particulièrement développées, favorisant une intégration rapide au sein de la communauté locale et un mode de vie axé sur le bien-être familial.
Cette solution implique toutefois des déplacements quotidiens plus longs pour rejoindre le centre-ville, rendant l'utilisation des réseaux de trains de banlieue ou des axes routiers incontournable aux heures de pointe. Le budget d'entretien d'un grand terrain et d'une structure indépendante représente également un poste financier régulier à anticiper dès l'achat.
La maison de plain-pied compacte en copropriété horizontale
Choisir une villa compacte intégrée au sein d'un ensemble résidentiel paysagé ou d'une petite copropriété horizontale combine l'indépendance d'un logement individuel et la mutualisation des charges d'entretien extérieur. Ce type de bien séduit les acheteurs soucieux de maîtriser leur budget de maintenance tout en bénéficiant d'un espace extérieur privatif clos et sécurisé. La conception intérieure moderne optimise chaque mètre carré disponible, réduisant les pertes d'espace et garantissant des performances énergétiques souvent supérieures aux bâtis anciens.
Les contraintes résidentielles incluent le respect de règles de copropriété parfois strictes concernant l'aspect extérieur des bâtiments ou l'aménagement paysager. De plus, la revente future dépend de la dynamique de l'ensemble de la structure collective et des frais de syndic associés.
Y vivre quand on vient de France : ce qui change concrètement dans l'achat immobilier
Une fois ces différences culturelles intégrées, la question de la localisation géographique devient le critère central de votre réussite.
L'approche française de l'acquisition immobilière, très encadrée par le notariat et des délais légaux stricts, cède ici la place à un système anglo-saxon beaucoup plus rapide, concurrentiel et transparent sur certains aspects mais redoutable pour les non-préparés. À Melbourne, les règles du jeu locales exigent une réactivité immédiate et une compréhension fine des mécanismes de vente aux enchères publiques, très éloignés des pratiques notariales traditionnelles hexagonales. Les repères culturels volent rapidement en éclats face à des contrats de vente rédigés différemment et à des garanties d'urbanisme aux contours spécifiques. Ce tableau synthétise les bascules fondamentales à opérer pour sécuriser votre projet d'achat immobilier dans de bonnes conditions.
En France
La signature d'un compromis de vente chez le notaire avec un délai de rétractation légal de dix jours incompressibles.
Melbourne
La signature directe d'un contrat d'achat contraignant préparé par les avocats ou les agents, souvent sans délai de réflexion automatique hors de certaines conditions.
Vous devez impérativement faire vérifier l'ensemble des clauses juridiques et des diagnostics par un professionnel avant de vous positionner, sous peine d'être engagé de manière irrévocable dès la remise des offres.
En France
Un marché où les prix affichés sont généralement négociés à la baisse lors des offres d'achat successives.
Melbourne
Des ventes aux enchères publiques (public auctions) où le bien est adjugé au plus offrant sans condition suspensive de financement le jour J.
Votre accord de prêt bancaire (pre-approval) doit être impérativement validé et votre capacité de décaissement immédiate avant même de lever la main ou de soumettre une offre ferme.
En France
Une centralisation de la rédaction des actes et des séquestres financiers entre les mains exclusives d'un officier ministériel public.
Melbourne
L'intervention conjointe de conveyancers (spécialistes agréés des transferts de propriété) ou d'avocats spécialisés pour sécuriser la transaction administrative.
Le choix de votre représentant juridique local est crucial pour auditer le titre de propriété, vérifier les servitudes éventuelles et orchestrer le transfert des fonds en toute sécurité.
En France
Des diagnostics techniques obligatoires très standardisés (amiante, plomb, performance énergétique, électricité) fournis par le vendeur.
Melbourne
Une obligation d'inspection minutieuse laissée à l'initiative de l'acheteur (building and pest inspection) pour détecter les vices cachés ou les dégâts de termites.
Vous devez budgétiser systématiquement l'intervention d'un inspecteur indépendant certifié pour examiner l'état structurel et sanitaire de la maison avant la levée des conditions.
En France
Des frais de mutation et d'enregistrement calculés selon des barèmes nationaux homogènes avec peu de variations locales.
Melbourne
Des droits de mutation (stamp duty) progressifs et variables selon le montant, le statut de résident ou d'investisseur étranger et l'utilisation du bien.
Le calcul précis de ces taxes locales dès le début de vos recherches évite les mauvaises surprises financières lors du bouclage final de votre plan de financement global.
Comment sélectionner le quartier idéal pour poser ses valises et investir durablement à Melbourne ?
Connaître les ambiances des quartiers permet d'aborder la question cruciale et très concrète des budgets d'acquisition réels.
La métropole melbournienne s'organise en une mosaïque de quartiers aux identités affirmées, chacun offrant un équilibre particulier entre dynamisme culturel, accessibilité aux transports et qualité de vie résidentielle. Choisir le bon secteur implique de peser le pour et le contre entre la proximité immédiate de l'hyper-centre et le calme verdoyant des couronnes périphériques bien desservies. Les profils des différents secteurs géographiques varient considérablement en termes de vie de quartier, de typologie architecturale et de perspectives d'évolution patrimoniale à long terme. Ces cartes comparatives détaillent les ambiances et les arbitrages propres aux principales zones résidentielles recherchées par les acheteurs avisés.
Les quartiers intérieurs historiques (Inner North & East)
Une atmosphère vibrante et créative, rythmée par la vie des cafés indépendants, des marchés de quartier et des pistes cyclables très fréquentées.
Pour qui
Les actifs sans enfants ou aux jeunes familles recherchant une vie urbaine intense, des déplacements courts et un cachet architectural ancien préservé.
Le compromis
Des prix au mètre carré très élevés, des surfaces de terrain réduites au minimum et un stationnement sur voirie souvent complexe et réglementé.
Les banlieues résidentielles établies (Leafy Inner Suburbs)
Un calme verdoyant caractérisé par de superbes parcs arborés, de larges avenues bordées d'arbres matures et une forte quiétude au quotidien.
Pour qui
Les familles recherchant d'excellentes infrastructures scolaires, de grands espaces verts et des propriétés pérennes dotées d'un véritable jardin privatif.
Le compromis
Un budget d'acquisition particulièrement élevé et une concurrence féroce entre acheteurs pour chaque maison mise en vente sur ce marché tendu.
Les couronnes intermédiaires en plein renouvellement (Middle Ring Suburbs)
Un compromis équilibré entre dynamisme commercial local, commerces de proximité modernes et liaisons ferroviaires directes vers le centre.
Pour qui
Les primo-accédants et les acheteurs au budget mesuré souhaitant acquérir une maison confortable avec un potentiel de valorisation intéressant.
Le compromis
Une transition architecturale parfois hétérogène et des axes de circulation routière importants qui traversent certains secteurs aux heures de pointe.
Combien coûte réellement l'acquisition d'une maison selon les zones géographiques de Melbourne ?
Au-delà des aspects purement financiers, la question de la nature exacte des droits de propriété mérite une analyse rigoureuse.
L'évaluation budgétaire d'un achat immobilier à Melbourne ne se résume pas au simple prix d'achat affiché sur le mandat de vente ou annoncé lors des enchères. Il faut impérativement intégrer l'ensemble des frais annexes obligatoires, au premier rang desquels figurent les droits de mutation perçus par l'État du Victoria, les honoraires des conseils juridiques et les primes d'assurance. Les fourchettes de prix varient du simple au triple selon la distance séparant le bien du quartier central des affaires et la surface du terrain associé. Ce tableau récapitulatif présente les ordres de grandeur constatés sur le marché pour guider votre planification financière avec réalisme et sécurité.
MelbourneÀ vendreMaisonestimation
Prix médian au m²6 310 $AULa moitié des biens se vendent sous ce prix
Prix médian1,16 M $AUla moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres46 % des annonces
Surface moyenne175 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
46 %
930 k $AU
6 642 $AU
140 m²
3
36 %
1,27 M $AU
6 310 $AU
201 m²
4
18 %
1,76 M $AU
6 111 $AUmeilleur prix / m²
289 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 6 642 $AU / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Quels sont les types de propriété foncière et les droits réels accessibles aux acheteurs étrangers ?
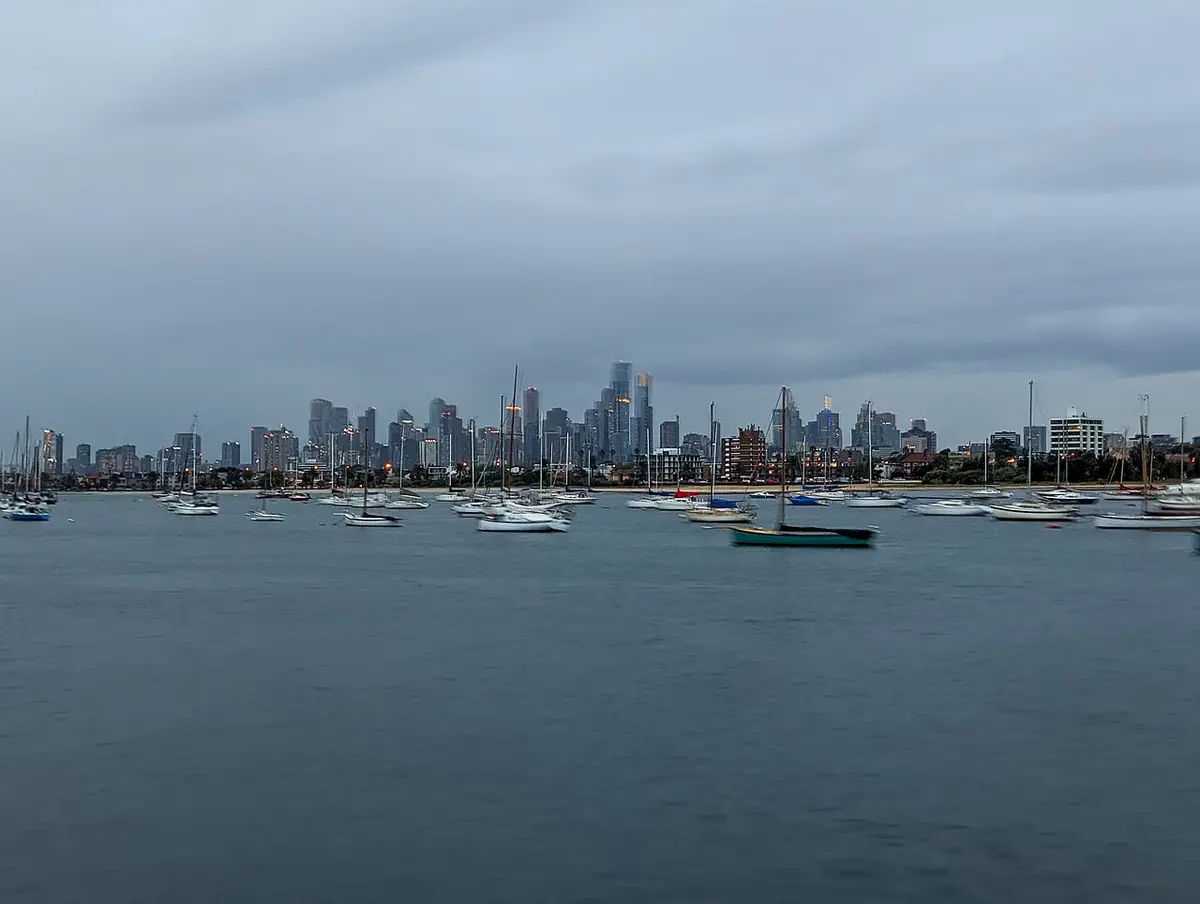
Les tours de Melbourne vues depuis St Kilda, de l'autre côté de la baie — Photo : Sourabh.biswas003 · CC BY-SA 4.0 · Wikimedia Commons
La maîtrise de ces cadres juridiques conduit naturellement à examiner le déroulement chronologique précis d'une transaction.
La sécurité juridique d'un achat immobilier repose sur la nature exacte du titre de propriété que vous détenez à l'issue de la transaction. À Melbourne, le système cadastral Torrens garantit la transparence et l'inattaquabilité des titres enregistrés, mais l'accès à certaines catégories de biens est strictement réglementé pour les non-résidents par les autorités fédérales de régulation. Il est fondamental de bien distinguer la pleine propriété foncière des formes de détention partagée ou en copropriété pour anticiper vos droits d'aménagement et vos obligations futures. Cette double perspective éclaire les implications concrètes de votre statut juridique sur place.
La pleine propriété foncière (Freehold / Torrens Title)
Vous possédez à la fois le bâtiment et la parcelle de terrain sur laquelle il est édifié, sans aucune redevance foncière collective ni interférence de tiers sur la gestion de votre parcelle. Ce titre représente la forme de détention la plus sûre et la plus recherchée sur le marché immobilier melbournien, garantissant une totale autonomie en matière de travaux d'amélioration, de rénovation ou de valorisation future à long terme.
Ce que ça changeVous conservez une liberté totale d'action et profitez pleinement de la plus-value foncière générée par la terre au fil des années, ce qui sécurise durablement votre patrimoine.
La propriété en copropriété horizontale ou intégrée (Owners Corporation / Strata Title)
Le bien fait partie d'un ensemble immobilier partagé où les espaces extérieurs communs, les voiries intérieures ou les équipements collectifs sont gérés par un syndicat de copropriétaires. Cette structure juridique implique le paiement de cotisations régulières (levies) destinées à l'entretien des parties communes et à la constitution d'un fonds de réserve pour les gros travaux futurs programmés par l'assemblée.
Ce que ça changeVous bénéficiez d'un cadre de vie mutualisé et sécurisé, mais vous devez impérativement examiner les comptes de la copropriété et les procès-verbaux d'assemblée générale pour éviter les mauvaises surprises financières.
Quelles sont les étapes chronologiques incontournables pour sécuriser l'achat de votre maison à Melbourne ?
Pour orchestrer cette séquence avec succès, l'accompagnement par des professionnels qualifiés s'avère indispensable.
S'engager dans l'acquisition d'une maison à Melbourne obéit à une séquence méthodologique précise qu'il convient de respecter rigoureusement pour ne pas commettre d'erreur irréversible. De la définition initiale de votre enveloppe budgétaire validée par un courtier local jusqu'à l'enregistrement final du transfert de propriété auprès du bureau des titres de l'État du Victoria, chaque étape verrouille un aspect technique ou juridique du dossier. Anticiper ces différentes phases permet de négocier sereinement face à des vendeurs et des agents rompus aux subtilités des enchères et des offres privées. Cette chaîne de conséquences détaille la trajectoire logique menant à la remise des clés.
La définition précise de votre capacité d'emprunt maximale auprès d'un établissement financier ou d'un courtier agréé en Australie.
L'obtention d'un accord de principe bancaire (pre-approval) garantissant votre solvabilité réelle auprès des agences immobilières locales.
L'inspection technique indépendante (building and pest inspection) pour valider l'état structurel et sanitaire du bien repéré.
L'audit juridique du contrat de vente (Section 32 statement) mené par votre conveyancer pour identifier les servitudes et contraintes d'urbanisme.
La participation active à la vente aux enchères publiques (auction) ou la soumission d'une offre formelle écrite ferme et irrévocable.
Le règlement du solde du prix et l'enregistrement officiel du transfert de propriété (settlement) actant votre entrée définitive dans les lieux.
Quels professionnels mobiliser et à quel moment de votre projet immobilier à Melbourne ?
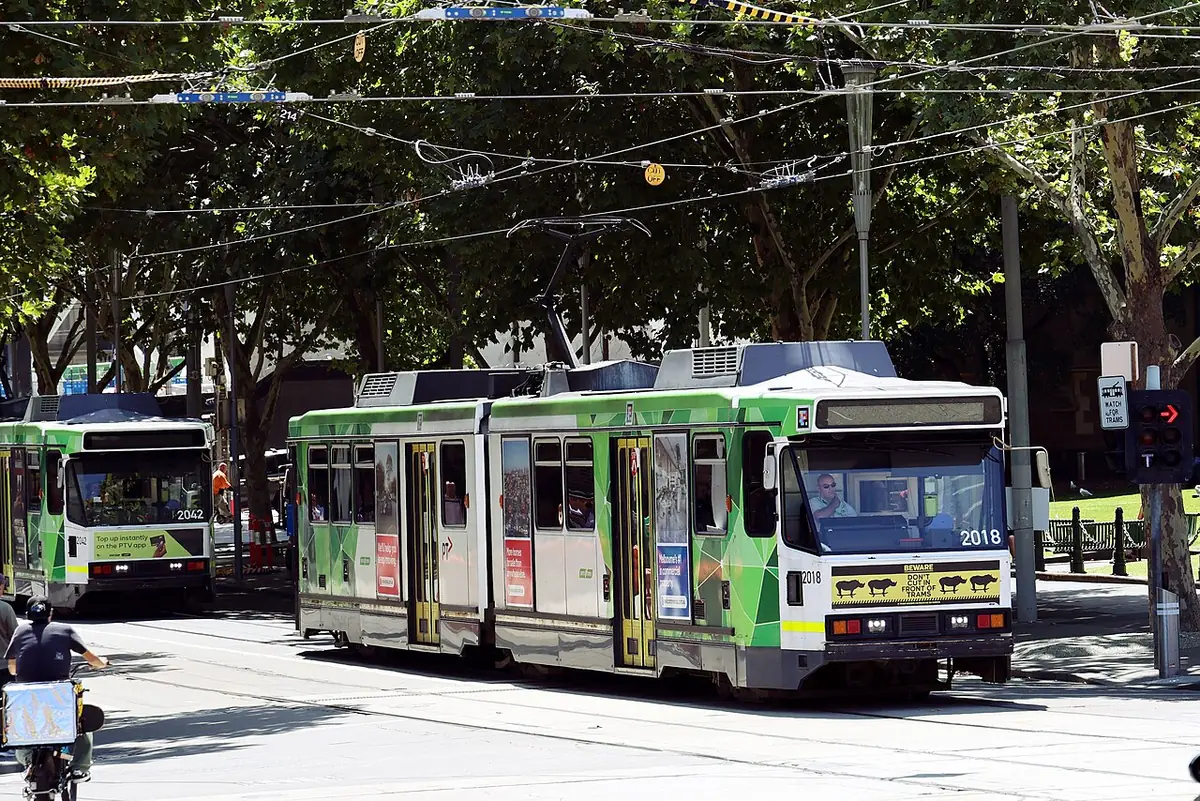
Des tramways verts sous les arbres de Swanston Street — Photo : Bhullargraphic · CC BY-SA 4.0 · Wikimedia Commons
Réussir son implantation immobilière à Melbourne nécessite de s'entourer d'un réseau d'experts locaux indépendants dont les compétences se complètent tout au long du parcours d'achat. Contrairement au système français où le notaire centralise une grande partie des démarches, le marché australien repose sur la partition claire des rôles entre le courtier en financement, l'expert en valorisation, le spécialiste juridique des transferts et l'inspecteur technique. Connaître précisément les missions de chaque acteur vous évite des erreurs d'aiguillage préjudiciables et garantit la défense rigoureuse de vos intérêts d'acheteur. Ce récapitulatif opérationnel présente les différents intervenants et leurs attributions exactes.
Le courtier en financement (Mortgage Broker)Structuration et validation du plan de financement globalIl analyse votre situation financière personnelle, compare les offres des différentes banques locales et obtient votre accord de principe indispensable avant toute offre.
L'expert en diagnostics (Building & Pest Inspector)Audit technique et sanitaire approfondi du bâtimentIl inspecte minutieusement la structure, la charpente, les fondations et recherche la présence éventuelle de termites ou d'humidité cachée dans les murs.
Le conseiller juridique (Conveyancer ou Solicitor)Vérification de la Section 32 et sécurisation légaleIl décortique le titre de propriété, analyse les charges d'urbanisme, les servitudes et orchestre le transfert sécurisé des fonds le jour du settlement.
L'acheteur professionnel (Buyers Advocate)Recherche ciblée et négociation aux enchèresIl représente vos intérêts exclusifs sur le terrain, évalue la juste valeur marchande des biens et enchérit à votre place pour éviter l'emprise émotionnelle.
L'expert-comptable local (Tax Accountant)Conseil fiscal et optimisation de la structure d'achatIl vous conseille sur l'impact fiscal de l'acquisition selon que vous achetez en nom propre, en fiducie (family trust) ou via une structure dédiée.
Maison individuelle ou appartement à Melbourne : arbitrer entre l'entretien d'un terrain et la vie en copropriété
Une fois le type de bien déterminé, la question cruciale du financement et de l'évaluation réelle des coûts annexes s'impose immédiatement.
Choisir entre une maison individuelle et un appartement à Melbourne engage bien au-delà de la simple surface habitable. Les maisons, souvent situées dans des banlieues verdoyantes comme Kew ou Camberwell, offrent un espace privatif précieux, un jardin pour les enfants et une liberté totale d'aménagement sans avoir à rendre des comptes à un syndicat de copropriété. Cependant, cette indépendance a un coût financier et temporel direct, car la maintenance de la toiture, de la plomberie et des espaces extérieurs incombe entièrement au propriétaire. Dans une ville où le climat peut alterner rapidement entre des canicules estivales et des hivers humides, l'entretien régulier d'une structure ancienne demande un investissement personnel considérable et un budget imprévu qu'il faut impérativement anticiper.
À l'inverse, l'appartement urbain, qu'il soit niché dans un immeuble victorien réhabilité de Fitzroy ou dans une tour moderne des Docklands, redéfinit le quotidien autour de la commodité et de la centralité. Vivre en copropriété signifie déléguer l'entretien des parties communes, de la sécurité et parfois même des aménagements extérieurs comme la piscine ou la salle de sport, mutualisant ainsi des coûts qui seraient prohibitifs pour une maison individuelle. En contrepartie, le propriétaire doit composer avec des règlements de copropriété parfois stricts, des frais de syndicat (body corporate fees) qui augmentent chaque année et l'absence totale d'espace vert privatif, remplacé par des balcons ou des parcs publics partagés avec l'ensemble du voisinage.
La structure du marché immobilier de Melbourne accentue cette dichotomie avec une pression constante sur les maisons bien desservies, dont la rareté fait flamber les prix, tandis que le secteur des appartements connaît des volumes de construction plus importants, offrant parfois des opportunités de négociation plus souples. L'investisseur ou l'acheteur résident doit donc analyser sa propre tolérance aux contraintes collectives : préfère-t-on le compromis des charges de copropriété et la proximité immédiate du tramway, ou l'autonomie totale au prix d'une distance accrue avec le CBD et d'une charge d'entretien hebdomadaire inévitable ?
Cette décision structure aussi la perspective de revente à moyen terme, car la demande pour les maisons avec terrain à Melbourne demeure historiquement plus résiliente face aux fluctuations économiques que celle des appartements de grande hauteur, souvent soumis à la sur offre locale. Analyser son mode de vie actuel ne suffit pas ; il faut se projeter sur dix ans pour évaluer si la corvée de tonte du gazon pèsera plus lourd que la frustration de ne pas pouvoir percer un mur sans l'autorisation du conseil syndical. C'est cet arbitrage intime entre liberté d'action et délégation des tracas matériels qui scellera la réussite de votre acquisition immobilière dans la métropole victoriaise.
Quel budget global faut-il réellement provisionner pour s'installer durablement à Melbourne ?
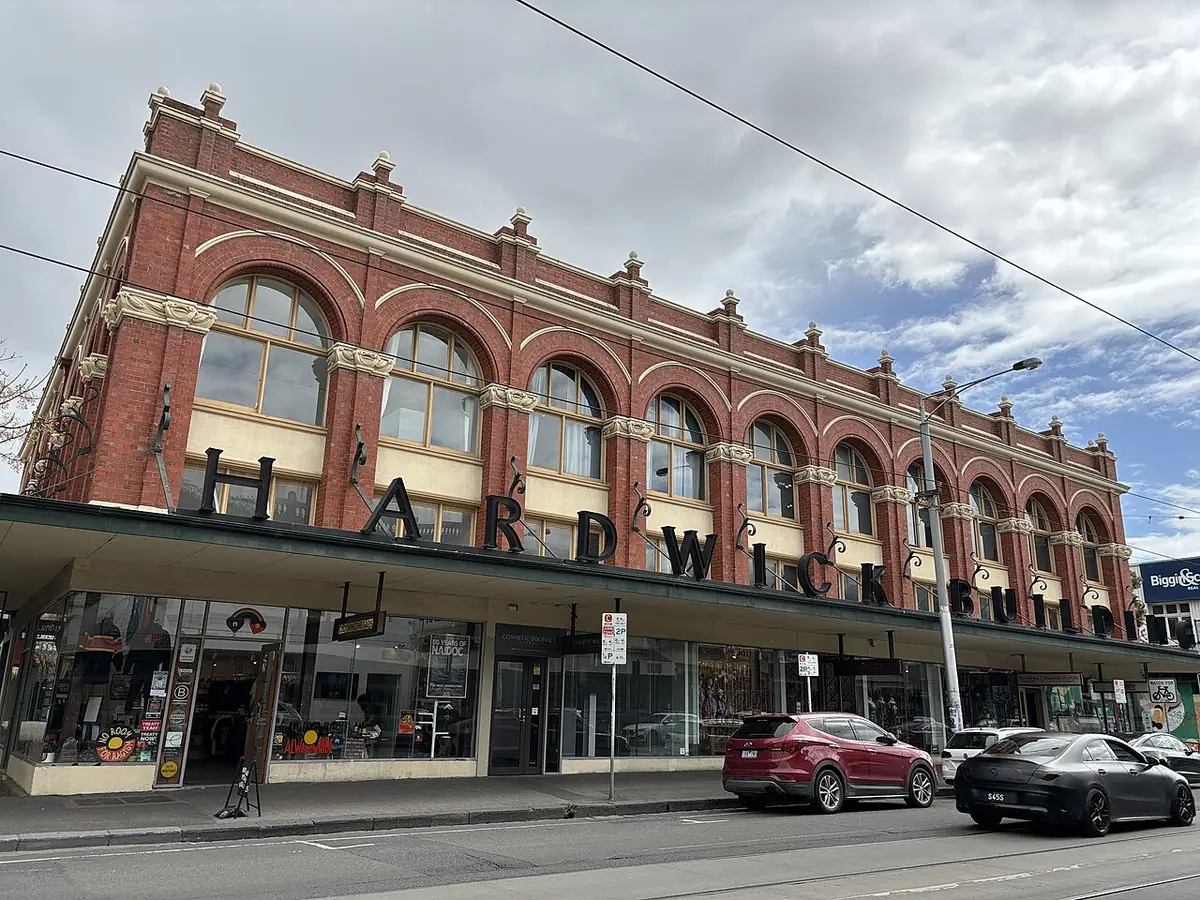
Le Hardwick Building en briques rouges et ses vitrines, à Brunswick — Photo : Nick-D · CC BY-SA 4.0 · Wikimedia Commons
Une fois le budget validé, il convient d'examiner le déroulement concret d'une journée type pour mesurer l'impact de la localisation sur votre qualité de vie.
L'acquisition d'un bien immobilier à Melbourne ne se résume pas au prix d'achat affiché sur l'annonce ou négocié aux enchères. Le système fiscal de l'État du Victoria impose des frais d'acquisition spécifiques, notamment le droit de timbre (stamp duty) dont le barème est progressif et pèse lourdement sur la trésorerie initiale de l'acheteur. À cela s'ajoutent les taxes foncières locales, les assurances obligatoires et, dans le cas des appartements, des charges de copropriété trimestrielles qui évoluent sans plafonnement légal. Ignorer ces composantes structurelles lors du calcul de votre capacité d'emprunt vous exposerait à un déséquilibre financier rapide dès la première année d'installation dans la capitale victorienne.
Frais d'acquisition et taxes initiales pour un achat immobilier à Melbourne
Poste de dépense
Mode de calcul ou taux indicatif
Impact sur le budget global
Droit de timbre (Stamp Duty)
Barème progressif de l'État du Victoria (de 1.4% à 5.5% selon la valeur)
Représente une enveloppe de 20 000 à 60 000 AUD selon le prix du bien.
Frais de notaire et juridiques (Conveyancing)
Forfait fixe ou pourcentage variable selon la complexité du titre foncier
Prévoir entre 1 500 AUD et 3 000 AUD pour sécuriser la transaction.
Inspection technique (Building & Pest)
Tarif forfaitaire par intervention d'un expert indépendant
Environ 500 AUD à 800 AUD indispensables pour éviter les vices cachés.
Assurance habitation (Building & Contents)
Prime annuelle indexée sur la valeur de reconstruction et la zone géographique
Entre 1 200 AUD et 2 500 AUD par an selon l'exposition aux risques climatiques.
Ces montants sont indicatifs et basés sur les barèmes fiscaux en vigueur dans l'État du Victoria au moment de l'analyse.
Budget mensuel des charges courantes pour un foyer résident à Melbourne
Nature des charges
Fourchette estimée (en dollars australiens)
Facteurs de variation
Charges de copropriété (Body Corporate)
300 AUD à 1 200 AUD par mois
Présence d'ascenseur, piscine, concierge et superficie totale de la copropriété.
Taxes municipales (Council Rates)
1 500 AUD à 3 000 AUD par an
Valeur locative capitalisée du terrain déterminée par la municipalité locale.
Factures d'énergie (Électricité et Gaz)
200 AUD à 450 AUD par mois
Isolation thermique du bâtiment, mode de chauffage et utilisation de la climatisation.
Abonnement transports en commun (Myki pass)
160 AUD à 200 AUD par mois et par adulte
Fréquence des déplacements et zones traversées (Zone 1 et Zone 2).
Les coûts énergétiques varient sensiblement entre les constructions anciennes mal isolées et les programmes neufs aux normes 6 étoiles.
Santé, éducation et transports : à quoi ressemble concrètement un mardi ordinaire de propriétaire à Melbourne ?
Au-delà de cette fluidité apparente en apparence, de nombreux pièges structurels et particularités locales échappent systématiquement aux plaquettes publicitaires.
L'organisation d'une journée type à Melbourne met immédiatement à l'épreuve l'adéquation entre votre choix géographique et vos impératifs professionnels ou familiaux. Le réseau de transports, articulé autour du tramway le plus étendu au monde, de lignes de trains de banlieue efficaces et d'un réseau de bus complémentaires, structure les déplacements quotidiens. Cependant, habiter dans les banlieues extérieures de type outer-east ou Wyndham implique des temps de trajet pendulaires importants aux heures de pointe, tandis qu'une implantation intérieure offre une immédiateté d'accès aux services de santé de pointe et aux meilleurs établissements scolaires publics et privés de l'État.
07:30 - Début de journéeQuartier résidentiel (ex: Hawthorn ou Brunswick)Préparation matinale et départ du domicile en évitant les premières vagues de congestion routière sur les axes principaux comme Monash Freeway ou Eastern Freeway.
08:15 - DéplacementStation de train locale ou arrêt de tramwayValidation du passe Myki et trajet cadencé vers le Central Business District (CBD) ou un pôle d'emploi secondaire, d'une durée moyenne de 25 à 45 minutes.
12:30 - Vie de quartierCentre commercial de proximité ou High StreetAchats de première nécessité, fréquentation des commerces indépendants et gestion des formalités administratives locales pendant la pause méridienne.
15:30 - ÉducationÉtablissement scolaire de zone (Primary ou Secondary College)Récupération des enfants, gestion des activités périscolaires et utilisation des infrastructures sportives et des parcs municipaux environnants.
18:00 - Santé et urgencesClinique médicale de quartier (Medical Centre) ou pharmacieConsultation médicale de routine ou renouvellement d'ordonnance, facilitée par la forte densité de professionnels de santé de type Bulk Billing ou privé.
20:00 - Retour au calmeDomicile et espaces extérieursDétente dans le quartier, analyse de la tranquillité nocturne et préparation des échéances du lendemain dans un environnement urbain sécurisé.
Ce que l'agent immobilier et les brochures de présentation ne vous diront jamais sur le marché de Melbourne
Ces zones d'ombre se traduisent souvent, à brève échéance, par des regrets amers que les nouveaux propriétaires découvrent trop tard.
Le marché immobilier de Melbourne possède des codes et des subtilités réglementaires redoutables qui échappent totalement aux acheteurs internationaux ou non avertis. Les descriptions idylliques des agences omettent délibérément des contraintes environnementales, des servitudes foncières complexes et des vices cachés inhérents au bâti local. Comprendre ces réalités non dites est le seul rempart efficace contre un investissement regrettable qui se traduirait par des surcoûts massifs dès les premiers mois de jouissance du bien.
Les restrictions strictes liées au patrimoine (Heritage Overlays)
De nombreuses maisons victoriennes ou édouardiennes situées dans des quartiers prisés comme Carlton, Fitzroy ou Albert Park sont soumises à des règles d'urbanisme drastiques qui interdisent toute modification extérieure visible, rendant l'agrandissement ou l'isolation thermique moderne extrêmement complexes et coûteux.
La présence invisible de termites et les dégâts d'humidité
Le climat de Melbourne et la prévalence des charpentes en bois dans les constructions anciennes exposent les biens à des infestations de termites dévastatrices ainsi qu'à des remontées d'humidité par capillarité (rising damp), nécessitant des traitements chimiques lourds et récurrents.
Les servitudes de passage et droits de regard (Easements)
Beaucoup de parcelles comportent des servitudes souterraines pour les réseaux d'égouts ou d'électricité de Melbourne Water, interdisant formellement l'installation d'une piscine, la construction d'une véranda ou la plantation de grands arbres sur une partie significative de votre propre terrain.
La volatilité des enchères publiques (Auction System)
La quasi-totalité des maisons de qualité à Melbourne se vend aux enchères sans prix de réserve affiché à l'avance, créant un climat de pression psychologique intense où les acheteurs inexpérimentés dépassent fréquemment leur plafond d'emprunt maximal par effet de surenchère émotionnelle.
Les pièges et désillusions que les acquéreurs découvrent six mois après s'être installés à Melbourne
Face à ces risques financiers et logistiques, il est légitime de se demander si l'achat à Melbourne convient à tous les profils.
Ce qu’on croyaitUne charmante maison ancienne pleine de cachet dotée de hauts plafonds et de parquets d'époque.
Ce qu’on découvreUne passoire thermique glaciale en hiver, impossible à chauffer correctement sans faire exploser les factures d'électricité à cause de l'absence totale d'isolation dans les murs et sous les planchers surélevés.
Ce qui l’aurait évitéExiger une évaluation thermique indépendante et prévoir systématiquement un budget pour l'installation de double vitrage et d'une isolation performante des combles.
Ce qu’on croyaitUn quartier résidentiel calme, verdoyant et parfaitement paisible lors de la visite du samedi matin.
Ce qu’on découvreUn enfer de saturation automobile aux heures de pointe en semaine, transformant la rue en parking sauvage pour les usagers de la gare voisine et bloquant toute sortie de véhicule.
Ce qui l’aurait évitéVisiter le quartier à plusieurs reprises, notamment un mardi à 8h00 et un jeudi à 17h30, pour observer le comportement réel de la circulation pendulaire.
Ce qu’on croyaitUn appartement moderne avec de faibles charges de copropriété affichées dans le contrat de vente initial.
Ce qu’on découvreUne explosion subite des charges suite au vote de travaux extraordinaires de mise aux conformités du système de sécurité incendie et de ravalement de façade exigés par le syndicat.
Ce qui l’aurait évitéAnalyser scrupuleusement les procès-verbaux des assemblées générales des trois dernières années pour repérer les impayés de charges et les gros travaux en suspens.
Ce qu’on croyaitUne opportunité d'achat rapide sans passer par une inspection technique approfondie pour coiffer les concurrents au poteau.
Ce qu’on découvreLa découverte de vices cachés majeurs sur les fondations et d'une toiture à refaire intégralement, représentant un coût de réparation supérieur à 15% de la valeur vénale du bien.
Ce qui l’aurait évitéNe jamais signer de clause de renonciation aux expertises techniques, quel que soit le niveau de concurrence exercé par les agents immobiliers locaux.
Profils atypiques et situations personnelles : qui devrait absolument s'abstenir d'acheter à Melbourne ?
Il est temps de synthétiser ces paramètres pour déterminer si vous possédez toutes les clefs pour franchir le pas.
L'accession à la propriété à Melbourne est souvent érigée en dogme absolu par la culture financière australienne, pourtant elle ne constitue pas la réponse adaptée à toutes les trajectoires de vie. S'engager dans un crédit immobilier de longue durée ou immobiliser un apport conséquent dans un marché caractérisé par des taux d'intérêt fluctuants peut s'avérer destructeur de valeur patrimoniale pour certains profils spécifiques. Savoir renoncer à l'achat pour privilégier la flexibilité locative est parfois la décision la plus rationnelle et protectrice.
Le jeune actif en mobilité internationale ou professionnelle
→La location de courte ou moyenne durée dans les quartiers centraux comme Southbank ou Richmond.
Les frais de transaction élevés (droit de timbre et commissions de revente) nécessitent une durée de détention minimale de 5 à 7 ans pour être amortis, rendant tout départ prématuré lourdement déficitaire.
L'investisseur allergique aux contraintes réglementaires et fiscales
→Des placements financiers liquides ou des actifs mobiliers diversifiés hors de l'immobilier résidentiel.
La fiscalité rigoureuse du Victoria, combinée aux nouvelles taxes sur les résidences secondaires et aux obligations accrues envers les locataires, réduit la rentabilité nette réelle.
Le ménage disposant d'un apport tout juste suffisant sans épargne de sécurité
→Le maintien d'un matelas de liquidités sur un compte épargne sécurisé en continuant à louer.
L'absence de réserve financière face aux imprévus de santé, de perte d'emploi ou de réparations urgentes sur le bâtiment expose directement le propriétaire à une situation de saisie immobilière.
Synthèse décisionnelle : êtes-vous objectivement prêt à concrétiser votre projet immobilier à Melbourne ?
Arriver au terme de cette analyse démontre que l'achat immobilier à Melbourne ne relève pas de l'impulsion ou de l'effet de mode, mais d'une stratégie mûrement réfléchie. Si vous avez intégré le coût réel des taxes d'acquisition, l'impact des charges de copropriété, les spécificités des banlieues ciblées et la réalité d'un marché régi par des enchères impitoyables, vous disposez désormais des compétences analytiques indispensables pour réussir votre démarche dans la capitale du Victoria.
Le succès de votre installation réside dans votre capacité à dissocier l'émotion esthétique suscitée par une belle façade victorienne ou un design contemporain épuré des réalités techniques et financières du bâtiment. Les acheteurs qui s'en sortent le mieux sont ceux qui abordent la transaction avec méthode, en s'entourant d'experts indépendants pour auditer la structure, vérifier les servitudes et négocier au plus juste face à des vendeurs aguerris.
Prendre la décision d'acheter à Melbourne, c'est aussi accepter de s'ancrer dans le temps long au sein d'une communauté urbaine dynamique, multiculturelle et dotée d'infrastructures de premier plan. C'est un engagement envers un cadre de vie où le choix du quartier dicte directement la fluidité de vos transports, la qualité de scolarisation de vos enfants et votre sérénité au quotidien face aux aléas climatiques et économiques.
Si vos finances personnelles intègrent une marge de sécurité confortable, que votre horizon de placement dépasse la décennie et que vous mesurez pleinement les contraintes de l'entretien d'un bien australien, alors vous êtes prêt à passer à l'action. Prenez le temps de visiter de multiples biens, testez les trajets aux heures de pointe et abordez chaque offre d'achat avec la froide rigueur d'un investisseur averti. Votre futur chez-vous à Melbourne n'attend plus que votre discernement.
Questions fréquentes
Quels sont les frais de notaire et taxes à prévoir lors d'un achat immobilier à Melbourne ?
Les transactions immobilières dans l'État du Victoria sont soumises au droit de timbre (stamp duty) dont le taux est progressif selon la valeur du bien, oscillant généralement entre 1.4% et 5.5%. À cela s'ajoutent les frais juridiques de conveyancing compris entre 1 500 AUD et 3 000 AUD, ainsi que les honoraires d'inspection technique du bâtiment facturés autour de 600 AUD.
Comment fonctionnent les enchères immobilières (auctions) à Melbourne ?
Les enchères publiques constituent le mode de vente dominant pour les maisons à Melbourne. Elles se déroulent directement sur place, sans prix de réserve affiché au préalable. L'acquéreur doit disposer d'un accord de principe bancaire (pre-approval) et verser un dépôt de 10% le jour même en cas d'adjudication réussie, l'achat devenant alors immédiatement inconditionnel.
Est-il possible d'acheter un bien immobilier à Melbourne en tant qu'étranger non résident ?
Oui, mais l'acquisition est strictement réglementée par le FIRB (Foreign Investment Review Board). Les non-résidents doivent obtenir une autorisation préalable payante et ne peuvent généralement acquérir que des biens neufs ou des projets sur plan, l'achat de biens immobiliers anciens (established dwellings) étant réservé aux résidents permanents ou temporaires sous conditions strictes.
Quelles sont les charges de copropriété moyennes pour un appartement à Melbourne ?
Les charges de copropriété, appelées body corporate fees, varient considérablement selon les équipements de l'immeuble. Pour un appartement standard sans services superflus, elles s'élèvent à environ 300 à 500 AUD par mois. Dans les tours résidentielles modernes dotées d'une piscine, d'une salle de sport et d'un service de conciergerie, ces charges peuvent facilement dépasser 1 000 à 1 500 AUD mensuels.
Quels sont les quartiers de Melbourne les plus recherchés pour l'achat d'une maison familiale ?
Les banlieues de l'Inner-East et de l'Inner-South telles que Kew, Hawthorn, Camberwell, Malvern et Brighton concentrent la plus forte demande en raison de la qualité de leurs parcs, de leur architecture historique et de la réputation de leurs établissements scolaires publics et privés. Les prix y atteignent logiquement les sommets du marché métropolitain.
Comment évaluer la performance énergétique d'un logement ancien à Melbourne ?
L'indice officiel de performance énergétique (NatHERS star rating) est obligatoire pour les constructions neuves, mais rare dans l'ancien. Pour évaluer un bien historique, il faut inspecter la présence de double vitrage, l'isolation des combles et des planchers, ainsi que le type de chauffage installé, car les maisons victoriennes non isolées s'avèrent extrêmement coûteuses à climatiser.
Qu'appelle-t-on une servitude (easement) sur un terrain à Melbourne ?
Une servitude est un droit accordé à une tierce partie, souvent l'autorité publique Melbourne Water ou un fournisseur d'électricité, d'utiliser une portion de votre parcelle pour faire passer des infrastructures souterraines. Cette mention légale inscrite sur le titre foncier (Certificate of Title) restreint définitivement vos droits de construction en surface.
Quel est l'impact des Heritage Overlays sur les rénovations immobilières ?
Les surcharges patrimoniales (Heritage Overlays) protègent l'aspect visuel des rues historiques de Melbourne. Si votre bien est concerné, toute modification de la façade visible depuis la rue, l'ajout d'un étage ou même le choix des matériaux de peinture extérieure nécessitent un permis d'urbanisme spécifique auprès de la municipalité, allongeant considérablement les délais de travaux.
Comment fonctionnent les transports en commun pour les résidents de la grande banlieue ?
Le réseau métropolitain de Melbourne utilise le système de billettique Myki, divisé en deux zones tarifaires principales. Les résidents des banlieues éloignées (Outer Suburbs) empruntent les lignes de trains de banlieue et les bus cadencés, avec des temps de trajet pendulaires vers le CBD variant généralement entre 45 et 60 minutes aux heures de pointe.
Quelles sont les précautions indispensables avant de signer un contrat de vente (Contract of Sale) ?
Il est impératif de faire relire le contrat de vente et la section 32 (Statement) par un avocat spécialisé ou un conveyancer agréé avant toute signature. Ce document légal récapitule les hypothèques, les taxes foncières dues, les servitudes, les règlements de copropriété et l'historique des sinistres ou des litiges liés à la propriété.