Investir dans l'immobilier résidentiel à Munich nécessite une compréhension rigoureuse des spécificités du marché bavarois, de sa stricte régulation juridique et de ses exigences financières. Ce guide vous accompagne pas à pas pour structurer votre projet d'achat en toute lucidité, de l'analyse des quartiers jusqu'à la signature notariale.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Estimation Appartement Munich
Investir dans l'immobilier résidentiel à Munich nécessite une compréhension rigoureuse des spécificités du marché bavarois, de sa stricte régulation juridique et de ses exigences financières. Ce guide vous accompagne pas à pas pour structurer votre projet d'achat en toute lucidité, de l'analyse des quartiers jusqu'à la signature notariale.
Ce que l'on obtient vraiment en achetant un appartement à Munich
Défiler
Ce que l'on obtient vraiment en achetant un appartement à Munich
Investir dans l'immobilier résidentiel à Munich nécessite une compréhension rigoureuse des spécificités du marché bavarois, de sa stricte régulation juridique et de ses exigences financières. Ce guide vous accompagne pas à pas pour structurer votre projet d'achat en toute lucidité, de l'analyse des quartiers jusqu'à la signature notariale.
Rédigé par la rédaction ting.ad ·
München en vue Street View : faites glisser pour regarder autour.
Comprendre la nature réelle de ce marché immobilier conduit naturellement à se demander si votre profil d'acheteur s'accorde avec ces exigences locales.
Investir dans la pierre bavaroise ne se résume pas à acquérir des mètres carrés dans l'une des métropoles les plus dynamiques d'Europe centrale. C'est avant tout s'engager dans un marché extrêmement régulé où la rareté foncière structure durablement les valorisations. Les acheteurs découvrent rapidement que la surface habitable ne raconte qu'une partie de l'histoire économique du bien. Entre les exigences de performance énergétique et la solidité des copropriétés locales, chaque acquisition immobilière représente un équilibre singulier entre sécurité patrimoniale et rendement locatif modéré mais constant. Analyser ce que l'on obtient réellement aide à dissiper les illusions de plus-values rapides au profit d'une vision patrimoniale à long terme.
Une surface habitable stricte mesurée selon la loi allemande sur la propriétévsUne copropriété gérée avec une rigueur administrative absolue
La surface s'achète au millimètre près selon la norme WoFlV, ce qui exclut souvent les combles non aménagés ou les balcons du calcul principal. En contrepartie, le carnet d'entretien de la copropriété garantit l'absence de mauvaise surprise financière majeure lors des dix prochaines années.
Des rendements locatifs bruts affichés parmi les plus bas des grandes métropolesvsUne préservation du capital face à l'inflation et aux crises économiques
Les taux de rendement initiaux tournent fréquemment autour de trois pour cent, ce qui peut dérouter les investisseurs habitués à des marchés plus spéculatifs. Toutefois, la solidité de l'économie locale et la demande structurelle de logements compensent largement ce flux de trésorerie initial modeste.
Des contraintes de rénovation énergétique strictes imposées par la législation fédéralevsUne valeur verte qui protège le bien de l'obsolescence et de la décote
Les investisseurs doivent intégrer le coût des travaux de mise aux normes thermiques dès le calcul initial de l'acquisition. Cet investissement initial préserve la liquidité du bien sur un marché où les acheteurs exigent désormais une efficacité énergétique irréprochable.
Un marché locatif ultra-réglementé par l'encadrement des loyers en zone tenduevsUne vacance locative quasi inexistante et des profils de locataires très stables
Le Mietspiegel fixe un cadre juridique strict qui limite la liberté de fixation des loyers à la relocation. En contrepartie, la qualité du bassin d'emploi attire une population solvable, réduisant à portion congrue les risques d'impayés ou de procédures d'expulsion.
Ce lieu correspond-il réellement à votre mode de vie et à vos projets ?
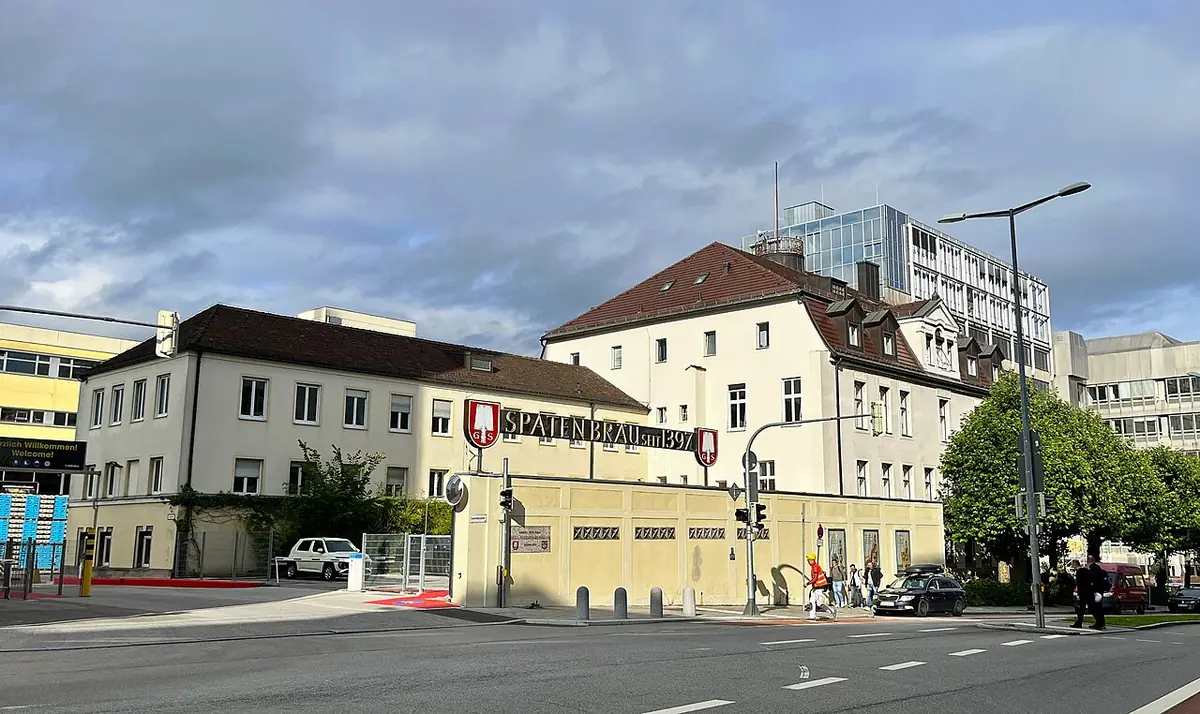
La Marsstraße, entre brasserie historique et immeubles de bureaux — Photo : Tiia Monto · CC BY 4.0 · Wikimedia Commons
Passer du statut de locataire à celui de propriétaire dans cette métropole allemande implique de mesurer les décalages culturels et administratifs par rapport à d'autres pays européens.
L'acquisition immobilière dans la capitale bavaroise ne répond pas aux mêmes motivations selon que vous cherchiez à vous installer durablement avec votre famille ou à constituer un patrimoine de long terme sans y habiter immédiatement. Les infrastructures urbaines, la structure du marché du travail et le rythme de vie local imposent de confronter votre projet à la réalité quotidienne du terrain. Chaque profil d'acheteur fait face à des arbitrages spécifiques entre proximité des bassins d'emploi, accessibilité des espaces verts et capacité financière réelle. Examiner ces situations permet d'éviter l'erreur classique d'acheter un bien inadapté à l'évolution de ses besoins à moyen terme.
L'installation familiale à long terme
Vous cherchez un ancrage stable pour votre foyer dans un environnement sécurisé et doté d'excellentes infrastructures scolaires. L'achat d'un appartement familial de trois pièces ou plus dans des quartiers résidentiels bien connectés constitue une option pertinente pour s'affranchir d'un marché locatif extrêmement tendu. Il vous faudra toutefois accepter des prix au mètre carré élevés et anticiper les délais administratifs liés aux formalités d'acquisition en Allemagne. Votre priorité est la qualité de vie quotidienne et la pérennité de votre investissement face à la hausse des loyers.
La constitution de patrimoine patrimonial
Votre objectif principal est de protéger votre capital contre l'inflation en misant sur la stabilité économique de la Bavière. Vous ciblez des surfaces plus compactes, de type studios ou deux-pièces, très recherchées par les jeunes actifs et les étudiants des universités locales. La gestion locative doit être confiée à des professionnels locaux pour naviguer sereinement dans les subtilités de la législation allemande sur le logement. Le rendement immédiat passe au second plan derrière la certitude de préserver la valeur intrinsèque de l'actif immobilier sur longue période.
L'accès à la propriété résidentielle
Vous connaissez parfaitement les différents quartiers de la ville et souhaitez cesser de verser un loyer à fonds perdu à mesure que vos revenus se consolident. Votre stratégie repose sur un apport personnel conséquent et sur une capacité d'emprunt optimisée auprès des établissements bancaires locaux. Vous devez composer avec une concurrence féroce sur les biens de bonne facture et accepter parfois de faire des compromis sur la surface ou l'éloignement du centre historique. L'achat représente ici un choix d'émancipation et de stabilisation de vos charges de logement à l'horizon de votre retraite.
Y vivre quand on vient de France : ce qui change fondamentalement
Une fois ces repères méthodologiques intégrés, le choix crucial du quartier s'impose pour ancrer votre projet immobilier dans la réalité géographique de la ville.
Pour un acquéreur francophone, le marché immobilier allemand réserve plusieurs surprises méthodologiques et culturelles de taille. Le système ne fonctionne pas sur les mêmes bases de négociation, et la place accordée aux documents techniques et financiers redéfinit totalement la relation entre acheteur, vendeur et notaire. Comprendre ces divergences culturelles évite les faux pas lors des visites et sécurise le parcours d'acquisition face à des interlocuteurs attachés aux procédures formelles. De la constitution du dossier de financement jusqu'à la remise des clés, chaque étape obéit à une rigueur juridique qu'il convient d'assimiler sans délai.
En France
Une culture de la négociation agressive sur le prix affiché par les agences
München
Des prix de vente affichés souvent au plus juste et fondés sur des expertises
Tenter de négocier de manière agressive comme c'est l'usage en France conduit généralement à se faire évincer par le vendeur au profit d'un autre acquéreur disposant d'un dossier validé par sa banque.
En France
Une implication parfois secondaire du syndicat de copropriété dans la gestion courante
München
Une centralisation administrative rigoureuse via le Hausverwaltung et le plan d'entretien
Le carnet de santé de l'immeuble et les procès-verbaux d'assemblée générale sur trois ans constituent les documents les plus importants à analyser avant toute offre ferme.
En France
Des frais de notaire et de mutation modérés répartis entre les parties
München
Des frais annexes d'acquisition parmi les plus élevés d'Europe à la charge exclusive de l'acheteur
Prévoyez d'ajouter environ dix à douze pour cent du prix net d'achat pour couvrir l'impôt de mutation, les honoraires du notaire et la commission d'agence, une somme qui doit provenir de votre épargne disponible.
En France
Un recours au crédit souvent conditionné par l'assurance emprunteur obligatoire
München
Une exigence prioritaire sur l'apport personnel et la solidité des garanties réelles sur le bien
Les banques allemandes accordent moins d'importance à l'assurance de personne qu'à la valeur intrinsèque du bien et à la stabilité de vos revenus professionnels réguliers sur le territoire.
En France
Une signature rapide du compromis de vente sous seing privé en agence
München
Une obligation légale de passer par un acte notarié dès l'engagement formel des parties
En Allemagne, toute promesse d'achat ou de vente immobilière revêt un caractère contraignant immédiat dès qu'elle est formalisée devant le notaire, supprimant la période de rétractation informelle.
Quel quartier choisir selon votre style de vie et vos objectifs patrimoniaux ?
Ces distinctions géographiques se traduisent immédiatement dans les grilles tarifaires que vous devez impérativement analyser avant de positionner une offre.
La géographie urbaine de Munich s'organise autour d'un centre historique dense entouré de quartiers aux identités très marquées, allant de l'effervescence estudiantine aux ambiances plus résidentielles et familiales. Le choix de l'arrondissement détermine non seulement votre qualité de vie quotidienne au travail et dans vos loisirs, mais aussi la liquidité future de votre bien en cas de revente. Les acheteurs doivent arbitrer entre la centralité prestigieuse mais onéreuse et la tranquillité verdoyante des zones périphériques bien desservies par les transports en commun. Comparer les ambiances réelles de ces secteurs permet d'aligner votre investissement sur vos aspirations profondes.
Schwabing & Maxvorstadt
Une effervescence culturelle permanente entre universités, cafés animés et superbes façades bourgeoises du dix-neuvième siècle.
Pour qui
Les jeunes cadres dynamiques, les investisseurs recherchant une forte liquidité locative et les amateurs de vie urbaine trépidante.
Le compromis
Des prix au mètre carré parmi les plus élevés de la ville et une concurrence féroce sur chaque bien disponible à la vente.
Haidhausen & Au
Un esprit village préservé le long de l'Isar, alternant places arborées, petits commerces de proximité et calme résidentiel.
Pour qui
Les familles cherchant un compromis idéal entre vie de quartier chaleureuse et accessibilité rapide au centre des affaires.
Le compromis
Un parc immobilier ancien nécessitant souvent des budgets de rénovation importants pour répondre aux normes modernes.
Bogenhausen & Solln
Des avenues bordées d'arbres, de superbes villas et des résidences de standing baignées de calme et de verdure.
Pour qui
Les acquéreurs fortunés visant la préservation patrimoniale à très long terme et un cadre de vie haut de gamme.
Le compromis
Une offre de petits appartements très rare et une ambiance parfois jugée trop discrète ou excentrée par les actifs.
Sendling & Westend
Des quartiers populaires en mutation rapide, dynamisés par une population créative et multiculturelle très attachée à son cadre de vie.
Pour qui
Les primo-accédants aux budgets serrés cherchant un potentiel de valorisation à moyen terme et une ambiance vivante.
Le compromis
Certaines poches conservent un tissu urbain plus hétérogène et nécessitent de bien cibler la rue avant d'acheter.
Combien coûte réellement un appartement sur le marché munichois ?
Au-delà des montants affichés au mètre carré, la nature juridique de ce que vous possédez réellement mérite un examen comparatif rigoureux.
Aborder la question budgétaire à Munich exige de renoncer aux repères nationaux habituels pour accepter la réalité d'un marché parmi les plus onéreux d'Europe continentale. Les prix s'entendent hors frais accessoires et varient considérablement selon l'année de construction, la performance énergétique et la micro-localisation exacte du bien. Analyser les fourchettes tarifaires permet d'ajuster votre plan de financement sans céder aux mirages d'annonces sous-évaluées qui cachent souvent des vices cachés ou des charges de copropriété exorbitantes. La transparence sur les coûts réels garantit la pérennité de votre engagement bancaire.
munichÀ vendreAppartementestimation
Prix médian au m²8 550 €La moitié des biens se vendent sous ce prix
Prix médian675 k €la moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres38 % des annonces
Surface moyenne75 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
1
26 %
454 k €
10 080 € +12 %
45 m²
2le plus courant
38 %
624 k €
9 180 €
68 m²
3
24 %
795 k €
8 640 €
92 m²
4
9 %
1,02 M €
8 460 €meilleur prix / m²
120 m²
5
3 %
1,32 M €
8 820 €
150 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 9 000 € / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : pleine propriété versus droits spécifiques
Cette rigueur juridique s'applique également de manière implacable au déroulement chronologique de la transaction financière elle-même.
La sécurité juridique de l'investissement immobilier en Allemagne repose sur des concepts de propriété bien ancrés dans le droit civil germanique. Contrairement à d'autres marchés où les subtilités juridiques peuvent prêter à confusion, le système foncier allemand offre une lisibilité exemplaire grâce au registre foncier officiel, le Grundbuch. Cependant, l'acheteur doit comprendre la distinction fondamentale entre la propriété exclusive de son appartement et sa quote-part indivise dans les parties communes de l'immeuble. Cette structure juridique impacte directement votre liberté de décision en matière de travaux et de gestion quotidienne.
La copropriété fractionnée classique (Eigentumswohnung)
Vous achetez la propriété exclusive de votre logement privatif associée à une quote-part précise de la copropriété totale exprimée en millièmes. Toutes les décisions modifiant l'aspect extérieur ou la structure de l'immeuble exigent un vote en assemblée générale des copropriétaires selon des règles de majorité strictes.
Ce que ça changeVous ne pouvez pas entreprendre de modification structurelle ou remplacer vos fenêtres par un autre modèle sans l'accord formel de la communauté des copropriétaires, ce qui garantit l'harmonie architecturale mais limite votre autonomie immédiate.
Le droit de superficie dissocié du sol (Erbbaurecht)
Dans certains cas spécifiques en périphérie, vous achetez les murs du bâtiment mais louez le terrain sous-jacent à un propriétaire tiers, souvent une collectivité publique ou une institution religieuse, via un bail emphytéotique de longue durée contre le versement d'une redevance annuelle.
Ce que ça changeLe prix d'achat initial s'avère nettement inférieur aux biens en pleine propriété, mais vous devez intégrer le coût récurrent de la redevance foncière et la complexité potentielle de la revente à l'approche du terme du bail.
La règle juridique incontournable à comprendre avant de verser un acompte
Pour mener à bien ce parcours balisé, il est essentiel de visualiser clairement le rôle de chaque acteur intervenant dans la transaction.
Le processus d'acquisition immobilière en Allemagne obéit à une chronologie juridique stricte où chaque étape valide définitivement la précédente sans possibilité de retour en arrière informel. Beaucoup d'acheteurs étrangers sous-estiment l'engagement irrévocable que représente la signature de l'avant-projet devant notaire, croyant disposer d'un délai de rétractation similaire à celui d'autres législations européennes. Connaître la chaîne de causalité administrative et financière vous protège contre les pertes de frais de notaire engagés prématurément. La maîtrise de cette séquence est la clé d'une transaction sereine et sécurisée.
La visite du bien et l'accord verbal sur le prix avec le vendeur ou son mandataire
La rédaction et la transmission du projet de contrat d'achat (Kaufentwurf) par le notaire désigné aux deux parties pour un délai de lecture obligatoire de quatorze jours.
La signature officielle du contrat définitif scellée devant le notaire, qui confère un caractère immédiatement exécutoire aux engagements financiers pris.
L'inscription de la mention de réservation prioritaire au registre foncier (Auflassungsvormerkung), protégeant l'acheteur contre toute double vente frauduleuse.
L'appel de fonds officiel émis par le notaire après obtention des attestations fiscales de non-opposition de la municipalité et de la levée des hypothèques.
Le transfert effectif de la propriété et la remise des clés consignés dans l'acte de clôture finale (Übergabe)
Comment se déroule une transaction immobilière, étape par étape
Une transaction immobilière réussie dans la métropole bavaroise repose sur une coordination rigoureuse entre plusieurs professionnels dont les rôles sont strictement délimités par la loi. Contrairement aux systèmes où l'agent immobilier gère l'ensemble du processus de bout en bout, le droit allemand confère au notaire un rôle central d'arbitre impartial protégeant à la fois les intérêts de l'acheteur et du vendeur. Comprendre la répartition exacte des tâches vous permet d'interagir efficacement avec chaque intervenant et d'anticiper les délais administratifs incompressibles. Voici la chronologie opérationnelle des acteurs engagés.
L'acheteur potentielValidation préalable du financement bancaireVous devez présenter un accord de principe solide ou une attestation de fonds propres avant même de formuler une offre d'achat formelle auprès de l'agent.
L'agent immobilierTransmission du dossier technique completIl fournit les procès-vrais d'assemblée de copropriété, le plan cadastral et le certificat énergétique indispensable à l'analyse financière du bien.
Le notaire (Notar)Rédaction et sécurisation de l'acte authentiquePersonnage central et neutre, il rédige le contrat, veille au respect des délais légaux de réflexion et supervise les transferts financiers sur compte séquestre.
L'établissement bancaireDéblocage des fonds selon l'avancementLa banque verse les fonds au vendeur uniquement sur instruction écrite du notaire certifiant que toutes les garanties d'inscription au registre sont en place.
L'administration fiscaleDélivrance du certificat de non-gage fiscalLe fisc émet le document (Unbedenklichkeitsbescheinigung) attestant que les droits de mutation ont été intégralement acquittés par l'acquéreur.
Le vendeur et l'acheteurProcès-verbal de remise des clés et des compteursL'acte final (Übergabe) acte le transfert des risques et des charges, matérialisé par le relevé contradictoire des compteurs d'eau, d'électricité et de chauffage.
Maison individuelle en périphérie ou appartement en centre-ville à Munich : comment trancher ?
Une fois ce choix fondamental acté, la question cruciale du coût global de votre installation dans la capitale bavaroise se pose avec acuité.
L'arbitrage immobilier entre une maison individuelle en grande périphérie munichoise et un appartement au cœur de la métropole bavaroise engage non seulement votre budget, mais l'intégralité de votre organisation quotidienne. À Munich, la rareté foncière rend l'achat d'une maison avec jardin extrêmement onéreux, repoussant ces biens dans des zones éloignées comme Dachau, Fürstenfeldbruck ou les confins du Würmtal. Le choix ne se résume donc pas à une simple préférence esthétique pour la pierre ou la verdure, mais à une acceptation des contraintes structurelles du bassin munichois.
D'un côté, l'appartement urbain, qu'il soit situé à Maxvorstadt, Haidhausen ou Sendling, vous insère immédiatement dans le réseau dense des transports en commun. Le tramway, le U-Bahn et le S-Bahn garantissent une autonomie totale sans véhicule personnel, un atout majeur dans une ville où le stationnement relève du parcours du combattant. Les charges de copropriété, les fameuses Nebenkosten, mutualisent l'entretien de la toiture et de la façade, vous épargnant la gestion lourde et solitaire des gros travaux de rénovation énergétique exigés par la réglementation allemande.
À l'inverse, opter pour une maison individuelle signifie accepter des temps de transport pendulaires parfois considérables aux heures de pointe sur l'A9 ou l'A96. En contrepartie, vous bénéficiez d'une indépendance spatiale totale, d'un terrain privatif et d'une tranquillité que les immeubles collectifs ne peuvent offrir. C'est un choix de vie orienté vers la stabilité familiale à long terme, mais qui exige une implication physique et financière constante pour maintenir le bâti aux normes thermiques actuelles.
La structure du marché munichois impose par ailleurs de regarder de près la liquidité de votre investissement. Un appartement bien desservi se revendra ou se louera toujours avec une fluidité remarquable, portée par la pression démographique constante des actifs et des étudiants. La maison en périphérie, bien qu'offrant un meilleur confort immédiat en termes de mètres carrés, s'adresse à un public plus restreint et subit plus nettement les variations des taux d'intérêt bancaires sur le crédit immobilier.
Votre décision finale doit donc reposer sur une projection réaliste de vos dix prochaines années. Si votre priorité absolue réside dans la spontanéité de la vie culturelle, la réduction drastique de votre empreinte automobile et la sécurité d'un placement hautement liquide, l'appartement s'impose de lui-même. Si vos aspirations se tournent vers l'espace, la nature et l'autonomie domestique au prix de concessions quotidiennes sur les trajets, la maison bavaroise saura répondre à vos attentes profondes.
Quel budget global faut-il anticiper pour s'installer durablement à Munich ?
Au-delà des chiffres bruts de l'acquisition, c'est l'expérience concrète de votre vie quotidienne au rythme de la métropole qui va valider votre choix.
Établir un plan de financement à Munich exige d'intégrer des paramètres financiers bien au-delà du simple prix d'affichage au mètre carré. Le marché immobilier munichois se caractérise par des seuils d'entrée parmi les plus élevés d'Europe centrale, nécessitant une ingénierie patrimoniale rigoureuse. Les frais annexes d'acquisition, regroupant les droits de mutation et les honoraires notariaux, viennent alourdir la facture initiale d'environ dix pour cent. Ignorer ces composantes structurelles lors de la simulation de votre prêt bancaire auprès d'un établissement comme la Sparkasse ou la HypoVereinsbank mène tout droit à l'échec de votre dossier d'emprunt.
Fourchettes de prix d'acquisition par secteur à Munich
Quartier / Zone
Prix moyen au m² (Ancien)
Prix moyen au m² (Neuf)
Tendance du marché
Altstadt-Lehel & Maxvorstadt
9 500 € - 13 000 €
12 000 € - 16 000 €
Haute stabilité, demande constante
Schwabing & Haidhausen
8 500 € - 11 500 €
11 000 € - 14 500 €
Forte tension sur les biens rénovés
Sendling & Bogenhausen
7 000 € - 9 500 €
9 000 € - 12 000 €
Recherché pour les familles
Périphérie (ex. Trudering, Laim)
6 000 € - 8 000 €
8 000 € - 10 500 €
Alternative privilégiée des acheteurs
Les prix constatés intègrent les données notariales de référence et la rareté foncière locale.
Charges courantes et fiscales estimées pour un 80 m²
Poste de dépense
Montant mensuel moyen
Fréquence
Commentaire explicatif
Hausgeld (Charges de copropriété)
350 € - 550 €
Mensuel
Inclut le chauffage, l'eau et la réserve de copropriété (Instandhaltungsrücklage)
Grundsteuer (Taxe foncière)
30 € - 60 €
Mensuel (calcul annualisé)
Réévaluée selon la nouvelle réforme fiscale fédérale et le coefficient municipal
Électricité et énergies
120 € - 180 €
Mensuel
Dépend fortement du diagnostic de performance énergétique du bâtiment
Frais de notaire et taxes d'achat
10 % du prix net
Ponctuel (à l'achat)
Regroupe 3,5 % de Grunderwerbsteuer et environ 2 % de frais de notaire et d'enregistrement
Ces estimations sont basées sur des copropriétés standard bien entretenues des années 1970 à nos jours.
À quoi ressemble concrètement un mardi ordinaire dans la vie d'un résident à Munich ?
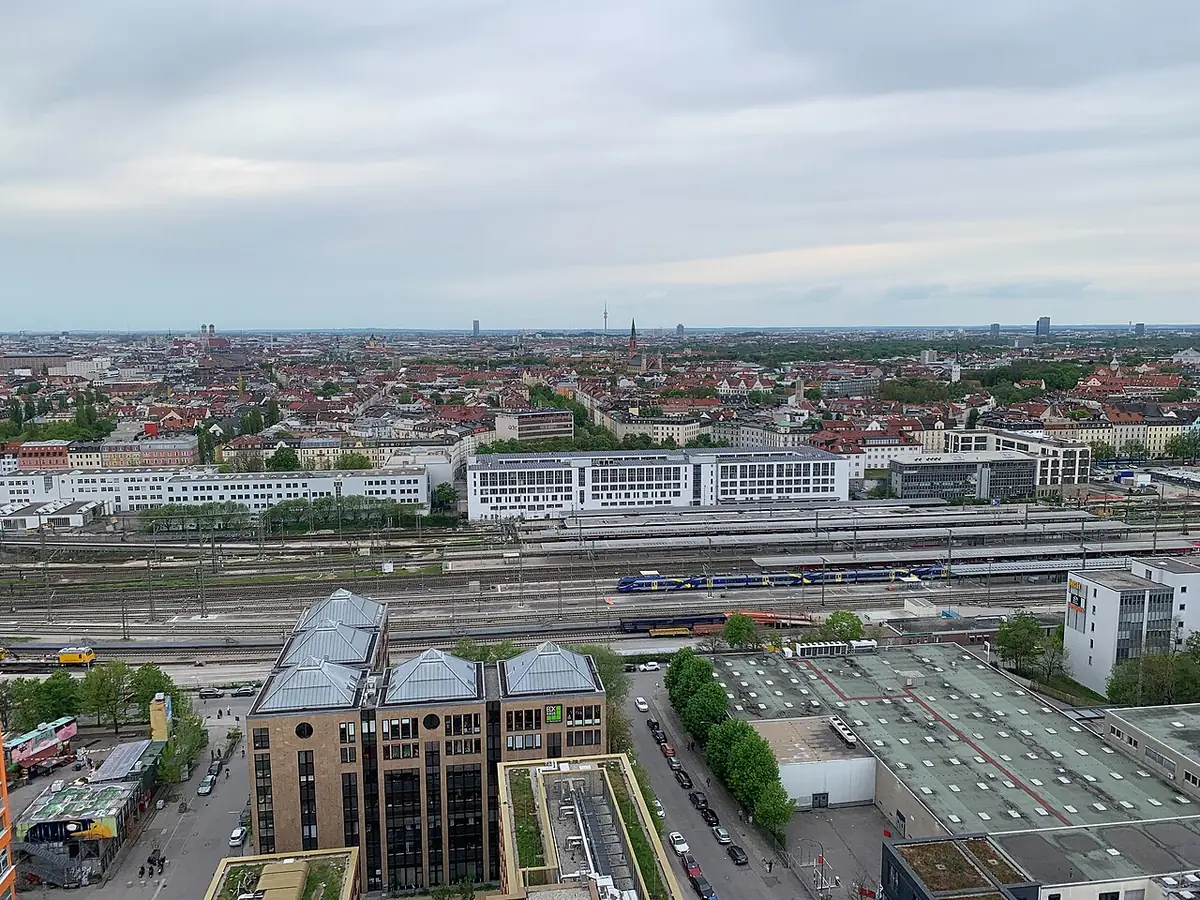
Munich depuis le Werksviertel, au-dessus de la gare de l’Est — Photo : Robot8A · CC BY-SA 4.0 · Wikimedia Commons
Cette apparente fluidité quotidienne ne doit pas masquer les subtilités juridiques et techniques que les brochures commerciales omettent systématiquement.
Pour mesurer la pertinence de votre futur lieu de vie, rien ne remplace la simulation minutieuse d'une journée type en semaine. À Munich, l'efficacité des infrastructures publiques dicte le tempo, depuis le départ matinal vers les institutions scolaires jusqu'aux courses de fin de journée dans les commerces de quartier. La fluidité de vos déplacements dépend directement de votre proximité avec les grands axes de transports en commun gérés par le MVV, qu'il s'agisse du réseau de métro U-Bahn ou des lignes de tramway cadencées à la minute près.
07:30Départ du domicile et école locale (Grundschule)Les enfants se rendent généralement à pied à l'école de leur quartier, favorisant une autonomie précoce très ancrée dans la culture urbaine allemande.
08:15Trajet pendulaire en U-Bahn ou S-BahnLe réseau souterrain et ferroviaire permet de rejoindre les grands centres d'affaires comme Hauptbahnhof, Karlsplatz ou Schwabing sans subir les embouteillages automobiles.
12:30Pause déjeuner dans le quartier d'activitéLes professionnels profitent des offres de restauration de quartier ou des traditionnels marchés alimentaires comme le Viktualienmarkt si leur bureau s'y prête.
17:00Courses de proximité et boulangerie artisanalePassage obligé chez le boulanger (Bäckerei) pour le pain frais du soir et dans les supermarchés locaux (Edeka, Rewe) pour l'approvisionnement quotidien.
18:30Détente dans un parc municipal (Englischer Garten)Fin de journée sportive ou de détente au bord de l'Isar ou dans les vastes espaces verts qui structurent profondément le cadre de vie munichois.
Ce que les annonces immobilières omettent délibérément de vous signaler à Munich
Cette méconnaissance des règles locales conduit fréquemment à des regrets amers que de nombreux acheteurs découvrent trop tardivement.
Le marché immobilier en ligne, dominé par des portails comme ImmoScout24, présente les biens sous leur meilleur jour en gommant les contraintes réglementaires et techniques inhérentes au parc immobilier bavarois. Acheter un appartement à Munich implique de comprendre des notions juridiques complexes telles que la copropriété partagée, le droit de préemption de la ville ou encore les exigences drastiques de rénovation thermique imposées par la législation fédérale. Ne pas anticiper ces éléments invisibles sur les photos publicitaires expose l'acquéreur à des déconvenues financières sévères dès la première assemblée générale de copropriétaires.
La réserve de copropriété (Instandhaltungsrücklage)
Une réserve financière insuffisante dans les comptes de la copropriété signifie que les futurs travaux de toiture, de façade ou de mise aux normes énergétiques seront financés par des appels de fonds extraordinaires payés directement de votre poche.
Le droit de préemption urbain (Vorkaufsrecht der Gemeinde)
Dans certaines zones protégées de Munich destinées à préserver la structure sociale, la municipalité peut se substituer à l'acheteur au dernier moment pour acquérir le bien au prix convenu dans le compromis de vente.
Les obligations d'isolation thermique (GEG - Gebäudeenergiegesetz)
L'acquisition d'un bien classé énergétiquement bas vous oblige légalement à réaliser des travaux d'isolation des combles ou de remplacement de la chaudière dans un délai de deux ans suivant l'emménagement, représentant un budget conséquent.
Le statut du terrain (Erbbaurecht vs. Eigentum)
Certains appartements affichés à des prix attractifs ne vendent que les murs, le terrain appartenant à un tiers (Église, Ville, fondation). Vous devez alors vous acquitter d'une redevance annuelle (Erbbauzins) pendant toute la durée du bail emphytéotique.
Les erreurs d'appréciation que l'on ne découvre qu'un semestre après l'emménagement
Face à ces exigences techniques et financières, il est tout aussi essentiel d'identifier clairement les profils d'acheteurs pour qui ce marché ne convient absolument pas.
Ce qu’on croyaitUn quartier résidentiel extrêmement calme et paisible en plein cœur de la verdure
Ce qu’on découvreUne zone soumise à des nuisances sonores matinales intenses liées au passage des services de voirie et des écoles maternelles proches.
Ce qui l’aurait évitéVisiter le quartier à différents moments de la journée et de la semaine, notamment aux heures d'ouverture des établissements scolaires et des chantiers environnants.
Ce qu’on croyaitDes charges de copropriété attractives et très basses annoncées dans l'annonce
Ce qu’on découvreDes factures réelles explosant l'année suivante en raison d'une régularisation de charges en retard et de dépenses énergétiques sous-estimées.
Ce qui l’aurait évitéExiger l'accès aux procès-verbaux des trois dernières assemblées générales de copropriété pour identifier les postes de dépenses votés mais non encore payés.
Ce qu’on croyaitUn stationnement facile dans la rue au pied de l'immeuble le jour de la visite
Ce qu’on découvreUne impossibilité totale de se garer le soir après dix-huit heures sans posséder une place de parking souterrain privative (Stellplatz).
Ce qui l’aurait évitéVérifier impérativement l'attribution d'un emplacement de stationnement privatif dans l'acte d'achat ou s'assurer de l'éligibilité au macaron résidentiel municipal.
Ce qu’on croyaitUn appartement lumineux bénéficiant d'une orientation idéale au soleil
Ce qu’on découvreUne perte totale de luminosité naturelle due à la construction future d'un immeuble voisin validé par le plan local d'urbanisme.
Ce qui l’aurait évitéConsulter le plan d'occupation des sols (Bebauungsplan) auprès du bureau d'urbanisme de la ville de Munich pour connaître les droits à bâtir des parcelles environnantes.
Dans quels cas précis devriez-vous renoncer à acheter un appartement à Munich ?
Si vous vous reconnaissez dans ces situations de prudence, la conclusion de votre démarche d'achat s'éclaire d'un jour nouveau.
L'achat immobilier à Munich est souvent érigé en dogme financier absolu, présenté comme l'unique alternative saine à la location. Pourtant, la structure des coûts d'acquisition, l'immobilisation des fonds propres et la rigidité du marché du travail européen font de l'achat une décision contre-productive pour de nombreux profils. S'engager dans un crédit sur vingt ou vingt-cinq ans sans posséder la visibilité nécessaire sur son parcours professionnel ou personnel expose l'acheteur à un risque de revente à perte en cas de mobilité rapide.
Le jeune actif en mobilité internationale ou en période d'essai professionnelle
→Continuer à louer un appartement flexible dans des quartiers dynamiques comme Schwabing ou Glockenbachviertel.
Les frais de notaire et taxes d'achat s'élevant à près de dix pour cent ne peuvent pas être amortis si le bien est revendu avant une période minimale de sept à dix ans.
L'investisseur cherchant un rendement locatif immédiat et élevé
→Orienter ses capitaux vers des métropoles secondaires allemandes ou d'autres classes d'actifs financiers.
Les rendements locatifs nets à Munich dépassent rarement les deux à trois pour cent en raison de la surcote structurelle des prix d'acquisition face aux loyers encadrés.
Le ménage disposant d'un apport tout juste suffisant sans épargne de sécurité
→Consolider son épargne en location tout en constituant un matelas de sécurité indispensable pour les imprévus.
La moindre défaillance technique du bâtiment ou une perte d'emploi soudaine mettrait en péril le remboursement mensuel du crédit bancaire.
Alors, êtes-vous réellement prêt à concrétiser votre projet immobilier à Munich ?
Au terme de cette analyse rigoureuse du marché immobilier munichois, la décision d'acheter ou de renoncer ne relève plus du simple coup de cœur esthétique, mais d'une adéquation parfaite entre votre situation financière, vos perspectives de vie et votre tolérance au risque. Munich ne pardonne pas l'approximation : les exigences de fonds propres, la complexité des règles de copropriété et la lourdeur des frais de notaire exigent une préparation méthodique et lucide. Si vous avez mesuré l'ensemble de ces contraintes et que votre horizon de vie s'inscrit durablement en Bavière, l'achat d'un appartement constitue un ancrage patrimonial solide et hautement sécurisé.
Prenez le temps de revisiter vos priorités en consultant l'ensemble des données chiffrées et des retours d'expérience partagés dans ce guide. N'hésitez pas à solliciter un conseiller financier indépendant pour valider votre plan de financement avant de signer le moindre compromis de vente ou de verser des arrhes. Le marché munichois récompense toujours les acheteurs informés, méthodiques et patients, capables de distinguer la bonne affaire authentique du piège marketing habilement dissimulé derrière une annonce en ligne.
Questions fréquentes
Quels sont les frais annexes à prévoir lors de l'achat d'un appartement à Munich ?
Les frais annexes regroupent la taxe de mutation (Grunderwerbsteuer) fixée à 3,5 % en Bavière, les frais de notaire et d'enregistrement foncier s'élevant à environ deux pour cent, ainsi que les éventuels honoraires d'agence immobilière pouvant atteindre jusqu'à 3,57 % TTC. Au total, il faut impérativement rajouter près de dix pour cent au prix d'achat net pour obtenir le budget global réel.
Est-il possible de négocier les prix affichés sur le marché immobilier munichois ?
La marge de négociation dépend fortement de l'état du bien et de sa localisation précise. Dans les quartiers ultra-tendus comme Altstadt-Lehel ou Schwabing, la forte demande limite considérablement les baisses de prix. En revanche, pour les biens nécessitant d'importants travaux de rénovation énergétique ou situés en grande périphérie, des marges de négociation de cinq à dix pour cent sont régulièrement observées.
Comment fonctionne la réserve de copropriété (Instandhaltungsrücklage) en Allemagne ?
La réserve de copropriété est une épargne collective constituée par les versements mensuels de l'ensemble des propriétaires de l'immeuble. Elle est exclusivement dédiée au financement des gros travaux futurs de l'immeuble, tels que la réfection de la toiture ou le ravalement de façade. Lors de l'achat, il est primordial de vérifier le montant de cette réserve pour éviter d'avoir à financer immédiatement une quote-part de travaux par un appel de fonds exceptionnel.
Quels quartiers de Munich privilégier pour un investissement familial pérenne ?
Des quartiers comme Bogenhausen, Sendling ou Trudering sont particulièrement prisés par les familles en raison de la qualité de leurs infrastructures scolaires, de la présence d'espaces verts généreux et de leur tranquillité résidentielle. Ils offrent un compromis équilibré entre la proximité du centre-ville et un cadre de vie préservé.
Quelles sont les obligations en matière de performance énergétique pour un appartement ancien ?
La législation fédérale allemande (GEG) impose des normes de plus en plus strictes en matière d'isolation thermique et de chauffage. Lors de l'acquisition d'un bien affichant un mauvais diagnostic énergétique, l'acheteur dispose généralement d'un délai légal de deux ans pour réaliser des travaux de mise aux conformités, notamment l'isolation des conduites de chauffage ou le remplacement des chaudières obsolètes.
Le droit de préemption de la ville de Munich peut-il réellement bloquer une vente ?
Oui, dans certaines zones géographiques délimitées par la municipalité pour protéger la mixité sociale et contrer la spéculation immobilière, la ville de Munich dispose d'un droit de préemption légal. Cela signifie qu'elle peut se substituer à l'acheteur aux conditions exactes du contrat de vente notarié, bien que cette mesure reste encadrée et statistiquement minoritaire.
Quelle est la durée moyenne d'un processus d'achat immobilier en Bavière ?
Du premier contact avec l'agent ou le vendeur jusqu'à la remise des clés définitive, le processus prend généralement entre trois et cinq mois. Ce délai intègre la recherche de financement auprès d'une banque allemande, la rédaction du projet d'acte authentique par le notaire, le respect du délai légal de réflexion de deux semaines et l'inscription au livre foncier (Grundbuch).
Faut-il obligatoirement passer par un courtier en crédit (Finanzierungsvermittler) en Allemagne ?
Ce n'est pas une obligation légale, mais c'est fortement recommandé, en particulier pour les expatriés ou les acheteurs découvrant le système bancaire allemand. Un courtier indépendant compare simultanément les offres de dizaines d'établissements de crédit régionaux et nationaux pour négocier les meilleurs taux d'intérêt et structurer au mieux l'apport personnel.
Qu'appelle-t-on le Grundbuch et pourquoi est-il central dans la transaction ?
Le Grundbuch est le livre foncier officiel tenu par le tribunal d'instance compétent (Amtsgericht). Il récapitule l'historique juridique complet du bien, incluant la propriété légale, les éventuelles hypothèques en cours et les servitudes. Aucun transfert de propriété définitif n'est juridiquement valide tant que l'inscription n'y a pas été officiellement actée.
Est-il judicieux d'acheter un bien loué pour un projet de résidence principale future ?
Acheter un appartement occupé par un locataire en place pour y habiter ultérieurement demande une extrême vigilance juridique. En Allemagne, le droit du locataire (Mieterschutz) est très protecteur, et la résiliation du bail pour motif de besoin propre (Eigenbedarf) est strictement encadrée par des délais de préavis longs et des contentieux juridiques fréquents en cas de contestation.