Acheter une maison à La Haye exige de comprendre un marché dynamique où la rigueur administrative et la spécificité des quartiers dictent chaque décision. Ce guide détaille les étapes clés, les pièges à éviter et les réalités financières pour réussir votre projet immobilier aux Pays-Bas en toute autonomie.
Parlez-nous de votre vie. Ex : je m’installe à Nice l’an prochain
Joindre un fichier
Télécharger l’app sur
Estimation Maison La Haye
Acheter une maison à La Haye exige de comprendre un marché dynamique où la rigueur administrative et la spécificité des quartiers dictent chaque décision. Ce guide détaille les étapes clés, les pièges à éviter et les réalités financières pour réussir votre projet immobilier aux Pays-Bas en toute autonomie.
Ce que posséder une maison à La Haye implique réellement pour votre quotidien
Défiler
Ce que posséder une maison à La Haye implique réellement pour votre quotidien
Acheter une maison à La Haye exige de comprendre un marché dynamique où la rigueur administrative et la spécificité des quartiers dictent chaque décision. Ce guide détaille les étapes clés, les pièges à éviter et les réalités financières pour réussir votre projet immobilier aux Pays-Bas en toute autonomie.
Rédigé par la rédaction ting.ad ·
Den Haag en vue Street View : faites glisser pour regarder autour.
Ces premiers constats posés, il convient d'analyser si votre profil d'acheteur correspond aux réalités pratiques du terrain néerlandais.
Investir dans l'immobilier résidentiel à La Haye demande de regarder au-delà de la simple carte postale des quartiers royaux et des plages de Scheveningen. Le marché local impose des arbitrages précis entre la surface habitable, l'année de construction et la proximité des axes de transports internationaux. Les acquéreurs découvrent rapidement que la rareté du foncier dicte des règles de valorisation bien spécifiques, où l'état technique du bâti prime souvent sur la seule localisation géographique. Comprendre ces mécanismes fondamentaux permet d'éviter les désillusions budgétaires lors de la signature chez le notaire.
Le charme des façades historiquesvsLes contraintes d'isolation et d'entretien
Les demeures anciennes offrent un cachet incomparable avec leurs grandes fenêtres et leurs hauteurs sous plafond. En contrepartie, leur rénovation énergétique demande un budget conséquent et des autorisations strictes auprès des services d'urbanisme municipaux.
La proximité immédiate des institutions et du centrevsLa rareté absolue des places de stationnement privatives
Vivre en zone urbaine dense simplifie les déplacements quotidiens à vélo mais complique radicalement la gestion d'un véhicule personnel. Les abonnements de stationnement de rue sont soumis à des listes d'attente et les garages individuels se négocient à prix d'or.
La liberté d'une pleine propriété foncièrevsL'application stricte des règles de copropriété pour certains mitoyens
Même pour une maison individuelle, les réglementations locales sur la mitoyenneté et les servitudes de passage exigent une lecture minutieuse du cadastre. Ignorer ces détails expose à des conflits de voisinage persistants.
L'accès direct aux parcs et espaces verts urbainsvsUne exposition constante à l'humidité maritime de la Mer du Nord
La brise marine permanente protège la ville de la pollution mais accélère l'usure des peintures extérieures et des boiseries. Les propriétaires doivent intégrer un poste de maintenance préventive récurrent dans leur budget annuel.
Quel profil d'acquéreur êtes-vous face au marché immobilier de La Haye?
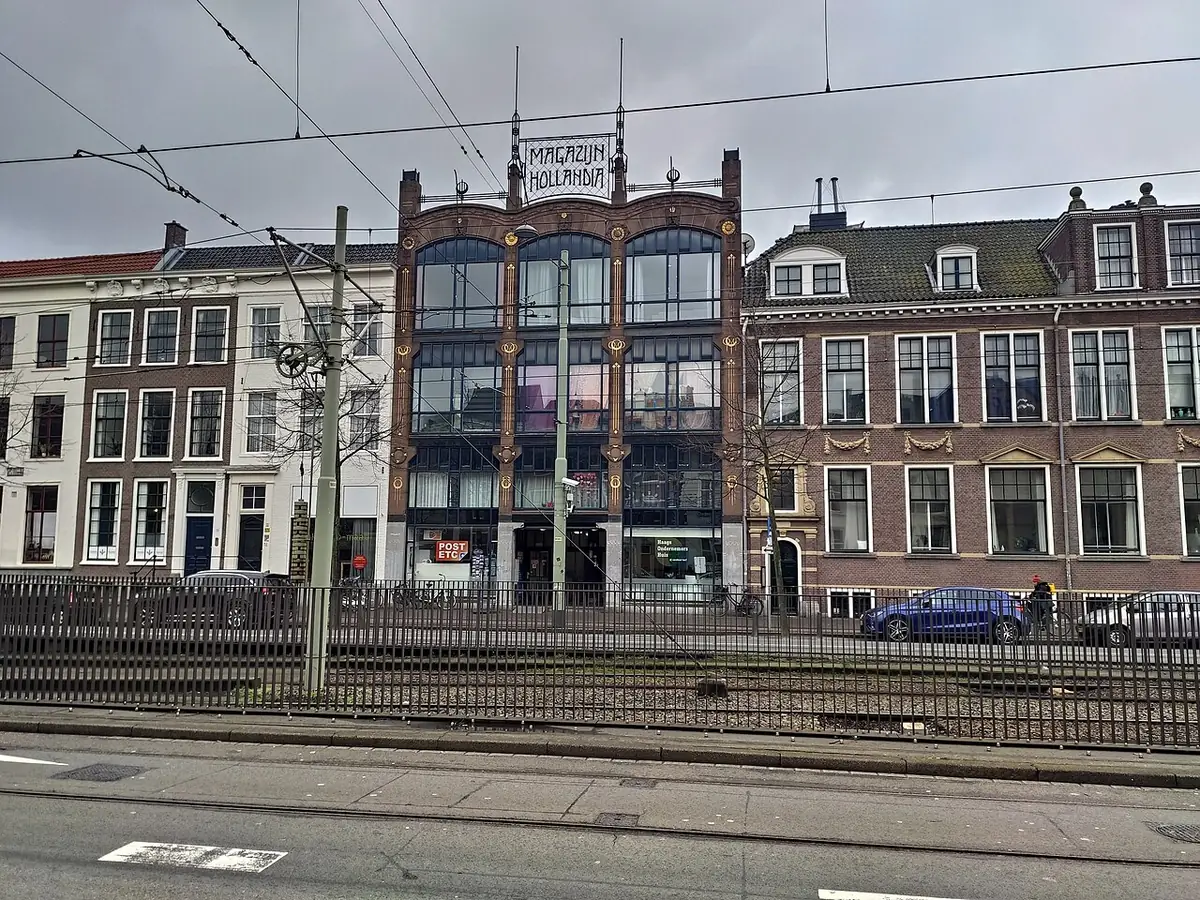
La Prinsegracht, ses façades anciennes et ses voies de tram — Photo : Steven Lek · CC BY-SA 4.0 · Wikimedia Commons
Au-delà de votre profil personnel, votre culture d'origine va déterminer votre perception des codes immobiliers locaux.
Le marché résidentiel de La Haye ne s'adresse pas de la même manière selon que vous arrivez en solo pour une mission diplomatique, en famille avec enfants scolarisés, ou en quête d'une résidence secondaire paisible au bord de l'eau. Chaque profil d'acquéreur fait face à des contraintes administratives, fiscales et pratiques bien distinctes qu'il faut anticiper. Les options ci-dessous détaillent comment votre situation réelle influence directement votre stratégie d'acquisition sur place.
Famille en quête de stabilité
Les familles privilégient généralement les quartiers résidentiels périphériques comme Statenkwartier ou Benoordenhout pour leur calme et la proximité des établissements scolaires internationaux. Dans ces zones, les maisons disposent souvent d'un jardin privatif, un luxe rare dans le centre historique. Toutefois, la concurrence sur ce type de biens est féroce et les prix au mètre carré atteignent les sommets de la commune. Il faut donc accepter de négocier sur la surface habitable ou d'éloigner légèrement son rayon de recherche des grands axes.
Expatrié ou cadre dirigeant
Pour les actifs travaillant pour les organisations internationales ou les tribunaux de l'ONU, la fluidité des transports et la rapidité d'installation priment sur la surface du terrain. Les maisons mitoyennes des quartiers de Archipelbuurt ou de Zeeheldenkwartier offrent un compromis idéal entre vie citadine animée et cachet architectural. La gestion locative future et la revente rapide en cas de mutation doivent être pensées dès l'achat initial. Les formalités notariales néerlandaises, bien que transparentes, exigent la présence d'un représentant fiscal local.
Projet de vie à long terme
Les acquéreurs visant une installation définitive ou une retraite au calme s'orientent vers des secteurs plus verdoyants proches de Scheveningen ou de Wassenaar. L'enjeu principal réside dans l'accessibilité des services de santé et l'entretien régulier du bien en votre absence potentielle. Les maisons de plain-pied ou dotées d'un ascenseur intérieur sont extrêmement rares et se payent au prix fort. Anticiper les besoins d'accessibilité future est donc une étape incontournable lors de la visite des biens.
Acheter à La Haye quand on vient de France : ce qui change fondamentalement
Une fois ces repères administratifs intégrés, le choix du quartier s'impose comme la décision géographique centrale de votre projet.
Le système immobilier néerlandais fonctionne selon des principes de transparence et de rapidité qui surprennent souvent les acheteurs francophones habitués aux us et coutumes tricolores. De la visite initiale jusqu'à la signature définitive chez le notaire, les étapes juridiques obéissent à un calendrier millimétré où l'improvisation n'a pas sa place. Saisir ces divergences culturelles est la meilleure protection contre les malentendus au moment de formuler une offre d'achat engageante.
En France
La négociation de gré à gré étalée sur plusieurs semaines
Den Haag
Le système d'offres sous pli fermé ou par enchères encadrées
Les offres se font souvent à date fixe avec un montant maximal proposé, ce qui élimine les longues discussions mais demande une parfaite maîtrise de sa capacité d'emprunt en amont.
En France
Le compromis de vente avec conditions suspensives larges
Den Haag
L'acte d'achat (koopovereenkomst) assorti d'un délai de réflexion légal de trois jours
Une fois l'accord signé par les deux parties, l'acheteur dispose de trois jours pour se rétracter sans justification, mais passé ce délai, l'indemnité de dédit de 10% devient immédiatement exigible.
En France
La liberté relative des diagnostics techniques fournis par le vendeur
Den Haag
L'obligation quasi systématique d'un rapport d'inspection structurelle indépendant (bouwtechnische keuring)
Ne pas inclure de clause suspensive liée à cette inspection technique lors de l'offre d'achat relève de la loterie, particulièrement pour les maisons anciennes de La Haye.
En France
Le rôle central de l'agent immobilier représentant le vendeur ou l'acheteur
Den Haag
La distinction stricte entre le makelaar du vendeur et votre propre aankoopmakelaar
L'agent du vendeur défend exclusivement les intérêts de ce dernier. S'adjoindre les services d'un courtier acquéreur indépendant est indispensable pour naviguer sereinement dans les subtilités du marché local.
Cartographie des quartiers : quel secteur de La Haye correspond à votre mode de vie ?
Connaître les quartiers est une chose, mais chiffrer précisément l'investissement immobilier en est une autre.
La Haye est une mosaïque de quartiers aux identités très marquées, allant du centre urbain historique aux zones balnéaires en passant par des enclaves résidentielles arborées. Chaque secteur affiche des dynamiques de prix, des profils architecturaux et des niveaux de commodités radicalement différents. Évaluer le ressenti quotidien au sein de ces micro-marchés vous évitera de regretter votre choix après le premier hiver passé sur place.
Statenkwartier
Une élégance bourgeoise du début du vingtième siècle avec de larges avenues pavées, des musées prestigieux à deux pas et une population internationale très établie.
Pour qui
Les familles recherchant de grands volumes architecturaux, la proximité des écoles internationales et un cadre de vie hautement sécurisé.
Le compromis
Un marché extrêmement tendu où les biens rares se vendent en quelques jours, avec des prix au mètre carré parmi les plus élevés de la ville.
Zeeheldenkwartier
Un quartier branché et dynamique, caractérisé par ses petites rues commerçantes, ses cafés indépendants et son architecture typique de style néo-renaissance.
Pour qui
Les jeunes actifs, les couples et les citadins qui veulent tout faire à pied ou à vélo tout en profitant d'une vie de quartier animée.
Le compromis
Des maisons de ville souvent plus compactes, un stationnement extrêmement difficile et une animation nocturne parfois bruyante le week-end.
Benoordenhout
Un havre de paix verdoyant et exclusif, bordé par les parcs monumentaux de Clingendael et Wassenaar, offrant un calme absolu à l'anglaise.
Pour qui
Les acquéreurs en quête de verdure, de grands jardins privatifs et d'un environnement résidentiel très calme sans s'isoler de la ville.
Le compromis
Une ambiance parfois jugée un peu trop feutrée et une distance plus marquée par rapport à l'animation directe du centre-ville historique.
Scheveningen (zone résidentielle)
L'esprit marin permanent, entre promenades vivifiantes sur la plage, brise iodée et atmosphère de station balnéaire historique toute l'année.
Pour qui
Ceux pour qui la proximité immédiate de la mer et des dunes prime sur le classicisme urbain traditionnel.
Le compromis
Une saisonnalité touristique marquée en été, l'humidité saline constante sur les façades et des prix soutenus par l'attrait du littoral.
Combien coûte réellement l'acquisition d'une maison à La Haye ?
Au-delà des chiffres bruts, la nature juridique du bien que vous achetez mérite toute votre attention.
L'achat immobilier aux Pays-Bas ne se résume pas au prix affiché sur les portails d'annonces. De nombreux frais de transaction obligatoires s'ajoutent à la facture initiale, qu'il s'agisse de la taxe de transfert, des honoraires du notaire ou des frais de courtage. Le tableau ci-dessous présente les ordres de grandeur constatés sur le marché actuel pour vous aider à structurer un plan de financement réaliste et sans mauvaise surprise.
la-hayeÀ vendreMaisonestimation
Prix médian au m²3 895 €La moitié des biens se vendent sous ce prix
Prix médian560 k €la moyenne est 14 % plus haute — quelques biens d’exception la tirent
Le plus courant2 chambres53 % des annonces
Surface moyenne137 m²
Par nombre de chambres
Chambres
Part du marché
Prix moyen
Prix au m²
Surface moy.
2le plus courant
53 %
532 k €
4 223 €
126 m²
3
38 %
668 k €
3 895 €meilleur prix / m²
172 m²
4
9 %
914 k €
4 018 €
228 m²
Chaque ligne est une moyenne, comparée à la moyenne du secteur, 4 100 € / m². Ces chiffres sont des estimations indicatives d’un marché local type, et non un relevé d’annonces réelles. Vérifiez les annonces en cours avant de vous y fier.
Ce que vous pouvez réellement détenir : pleine propriété versus droit de superficie
Cette vigilance juridique s'applique également au déroulement chronologique de la transaction elle-même.
Une particularité juridique fréquente aux Pays-Bas, et particulièrement présente dans certaines zones urbaines de La Haye, concerne la distinction entre la pleine propriété du sol et le système de bail à long terme. Ne pas vérifier ce point crucial avant de signer l'acte authentique expose l'acquéreur à des révisions de coûts imprévues au fil des décennies. Analyser la nature exacte de vos droits fonciers est une étape impérative de sécurisation patrimoniale.
La pleine propriété (Eigen grond)
Vous achetez à la fois la construction physique et la parcelle de terrain sur laquelle elle repose de manière définitive. Aucun loyer foncier ni redevance périodique ultérieure n'est dû à une tierce partie ou à la commune, ce qui garantit une totale autonomie patrimoniale à long terme.
Ce que ça changeC'est l'option la plus recherchée et la plus sécurisante pour la revente future, même si elle se reflète directement dans un prix d'achat initial légèrement supérieur à celui des biens comparables en bail foncier.
Le bail emphytéotique (Erfpacht)
Vous êtes propriétaire des murs de la maison, mais le terrain appartient à la municipalité ou à un organisme tiers. Vous versez en contrepartie une redevance annuelle ou périodique (canon), qui peut être rachetée ou indexée selon des conditions contractuelles fixées par le propriétaire du sol.
Ce que ça changeIl est impératif de vérifier la date de révision de cette redevance et de calculer si le rachat définitif du terrain est financièrement intéressant ou possible avant de valider votre offre définitive.
La règle chronologique à comprendre avant de verser le moindre acompte
Pour orchestrer sereinement ces étapes, il est utile de visualiser précisément le rôle de chaque acteur impliqué.
Le processus d'acquisition immobilière aux Pays-Bas suit une rigueur procédurale stricte où chaque étape valide définitivement la précédente. Comprendre cette cascade d'engagements vous évite de vous retrouver juridiquement engagé ou financièrement pénalisé avant d'avoir obtenu toutes les garanties nécessaires. De la promesse initiale jusqu'au virement final, le calendrier est dicté par le droit civil néerlandais.
La visite approfondie du bien et l'inspection technique indépendante menée par un professionnel qualifié.
La formulation d'une offre d'achat écrite comportant vos conditions suspensives de financement et d'inspection.
L'acceptation formelle de l'offre par le vendeur, actant le début des démarches officielles auprès des institutions.
La signature du compromis de vente (koopovereenkomst) par les deux parties et le déclenchement du délai de réflexion légal de trois jours.
Le versement de la garantie financière (grootste waarborgsom), généralement fixée à 10% du prix d'achat, sur le compte séquestre du notaire.
La signature de l'acte authentique de transfert de propriété chez le notaire et la remise officielle des clés.
Comment se déroule une transaction immobilière, étape par étape à La Haye
Une transaction immobilière réussie à La Haye repose sur une coordination fluide entre l'acheteur, son courtier, le notaire et l'expert technique. Chaque intervenant a un rôle défini par la loi et les usages professionnels locaux. Le tableau ci-dessous détaille la séquence des actions menées par les différents acteurs pour vous mener de la première visite jusqu'à l'emménagement effectif dans votre nouvelle maison.
L'acheteur (vous)Définition du budget et mandat du courtierVous validez votre capacité d'emprunt auprès d'un conseiller financier néerlandais et mandatez un aankoopmakelaar pour vous assister dans la recherche.
Le courtier acquéreurVisites ciblées et analyse de la valeurIl visite les biens sélectionnés, analyse l'état technique général, vérifie les données cadastrales et orchestre la stratégie d'enchère ou d'offre.
L'expert techniqueInspection structurelle (Bouwkeuring)Il rédige un rapport complet identifiant les travaux urgents, les vices cachés potentiels et les estimations chiffrées des rénovations à venir.
Le notaire (Notaris)Rédaction du contrat et séquestreIl sécurise les fonds, rédige le koopovereenkomst, vérifie l'absence de charges ou de saisies et orchestre la signature de l'acte final de transfert.
L'acheteur et le vendeurInspection finale et signatureVisite de contrôle du bien vide le jour de la signature, relevé des compteurs d'énergie et signature définitive de l'acte notarié.
Maison ou appartement à La Haye : lequel choisir selon votre projet immobilier ?
Une fois le type de bien arrêté, la question centrale de l'enveloppe budgétaire globale s'impose immédiatement.
Le choix entre une maison et un appartement à La Haye engage bien plus que la simple superficie habitable ou le montant de l'investissement initial. Dans cette ville administrative et côtière, chaque type de bien répond à des modes de vie radicalement différents et à des contraintes d'entretien qui pèsent lourdement sur le long terme. Les maisons anciennes des quartiers comme Duinoord ou du Archipelbuurt séduisent par leur cachet architectural unique, leurs hauts plafonds et leurs petits jardins préservés, mais elles exigent un investissement financier considérable en matière de rénovation énergétique et de préservation du patrimoine. Les acheteurs doivent composer avec des fondations parfois anciennes et des structures mitoyennes qui nécessitent une coordination étroite avec le voisinage pour le moindre ravalement de façade ou réfection de toiture.
À l'inverse, opter pour un appartement, qu'il s'agisse d'un penthouse moderne dans le quartier de Bezuidenhout ou d'un logement au dernier étage dans le centre historique, déplace la complexité vers la copropriété. Le système des VvE aux Pays-Bas joue un rôle central dans la gestion et la pérennité du bien. Une association de propriétaires active, dotée d'un plan de maintenance pluriannuel solide et de réserves financières suffisantes, garantit la tranquillité de l'investisseur. En revanche, une VvE mal gérée ou sous-financée expose les copropriétaires à des cotisations exceptionnelles brutales dès qu'un gros œuvre doit être réalisé sur l'immeuble. La décision ne repose donc pas seulement sur vos envies immédiates d'espace vert, mais sur votre capacité à assumer soit la charge solitaire des travaux d'une maison individuelle, soit la gouvernance collective d'un immeuble partagé.
La localisation géographique dicte également la typologie disponible et la pertinence de votre investissement. Les familles cherchant la proximité des écoles internationales et des parcs arborés se tournent naturellement vers les maisons de Stadhoudersplantsoen ou les zones résidentielles périphériques, acceptant un temps de trajet légèrement plus long vers les institutions européennes ou les ministères. Les professionnels solitaires ou les couples sans enfants privilégient la compacité et l'efficacité des appartements proches des axes de tramway et des gares centrales, réduisant ainsi leur dépendance à l'automobile dans une ville où le stationnement résidentiel devient de plus en plus réglementé et coûteux. Analyser la structure de vos déplacements quotidiens avant de signer chez le notaire évite les déconvenues liées aux contraintes de circulation urbaine.
Enfin, la liquidité du bien à la revente constitue un indicateur incontournable pour sécuriser votre patrimoine immobilier à La Haye. Les maisons de ville bien entretenues dans les quartiers prisés conservent une valeur refuge remarquable en raison de leur rareté structurelle sur le marché néerlandais. Les appartements de qualité, idéalement situés et dotés d'un label énergétique performant, se louent et se revendent également avec une fluidité remarquable, portés par une demande locative soutenue de la part d'expatriés et de jeunes actifs. Évaluer votre horizon de placement, qu'il s'agisse d'un achat pour cinq ans ou d'un ancrage définitif, permet de trancher définitivement entre la verticalité maîtrisée d'un appartement urbain et l'horizontalité exigeante d'une maison de maître à La Haye.
Quel budget total prévoir pour acheter et vivre dans une maison à La Haye ?
Ces chiffres posés, il convient de se projeter dans la réalité concrète d'une semaine type pour mesurer l'impact de votre localisation.
L'acquisition d'une maison à La Haye ne se résume pas au prix affiché sur l'acte notarié de vente. Les acheteurs doivent impérativement intégrer une série de coûts de transaction et de charges récurrentes qui impactent l'effort financier réel sur l'année. Les frais de notaire, l'évaluation obligatoire du bien, l'expertise technique et la commission d'agent immobilier s'additionnent rapidement au budget initial. De plus, la fiscalité locale néerlandaise, incluant les taxes foncières communales et la valeur locative cadastrale estimée, redéfinit l'équation économique du propriétaire résident à moyen et long terme.
Frais de transaction et d'acquisition initiaux à La Haye
Poste de dépense
Taux ou montant indicatif
Impact budgétaire sur un achat standard
Droits de mutation (Overdrachtsbelasting)
2 % à 10,4 % selon profil
Exonération possible pour les primo-accédants de moins de 35 ans sous conditions de prix.
Frais de notaire et d'acte hypothécaire
1 500 € à 3 000 €
Varie selon la complexité du montage financier et de l'acte d'achat.
Rapport d'évaluation (Taxatierapport)
600 € à 900 €
Obligatoire pour l'obtention du prêt hypothécaire auprès des banques néerlandaises.
Inspection technique du bâtiment (Bouwkundige keuring)
400 € à 700 €
Fortement conseillé pour identifier les vices cachés et chiffrer les travaux urgents.
Les frais d'acquisition ne sont généralement pas financés par l'emprout hypothécaire et doivent être payés avec des fonds propres.
Charges courantes annuelles pour une maison unifamiliale
Nature de la charge
Estimation annuelle moyenne
Facteurs de variation
Taxe foncière communale (OZB)
0,03 % à 0,05 % de la valeur WOZ
Dépend de l'estimation officielle de la valeur du bien par la municipalité de La Haye.
Taxes d'évacuation des eaux et ordures
350 € à 500 €
Calculées selon la composition du foyer et les tarifs votés par la ville.
Assurance habitation multirisque
600 € à 1 200 €
Fonction de la surface habitable, de la valeur de remplacement et des garanties choisies.
Entretien structurel et énergétique prévisionnel
1 % à 2 % de la valeur du bien
Nécessaire pour maintenir ou améliorer le label énergétique (Energielabel) du bâtiment.
Ces estimations reflètent les moyennes constatées sur le marché résidentiel de la province de Hollande-Méridionale.
Santé, écoles et transports : à quoi ressemble un mardi ordinaire en maison à La Haye ?
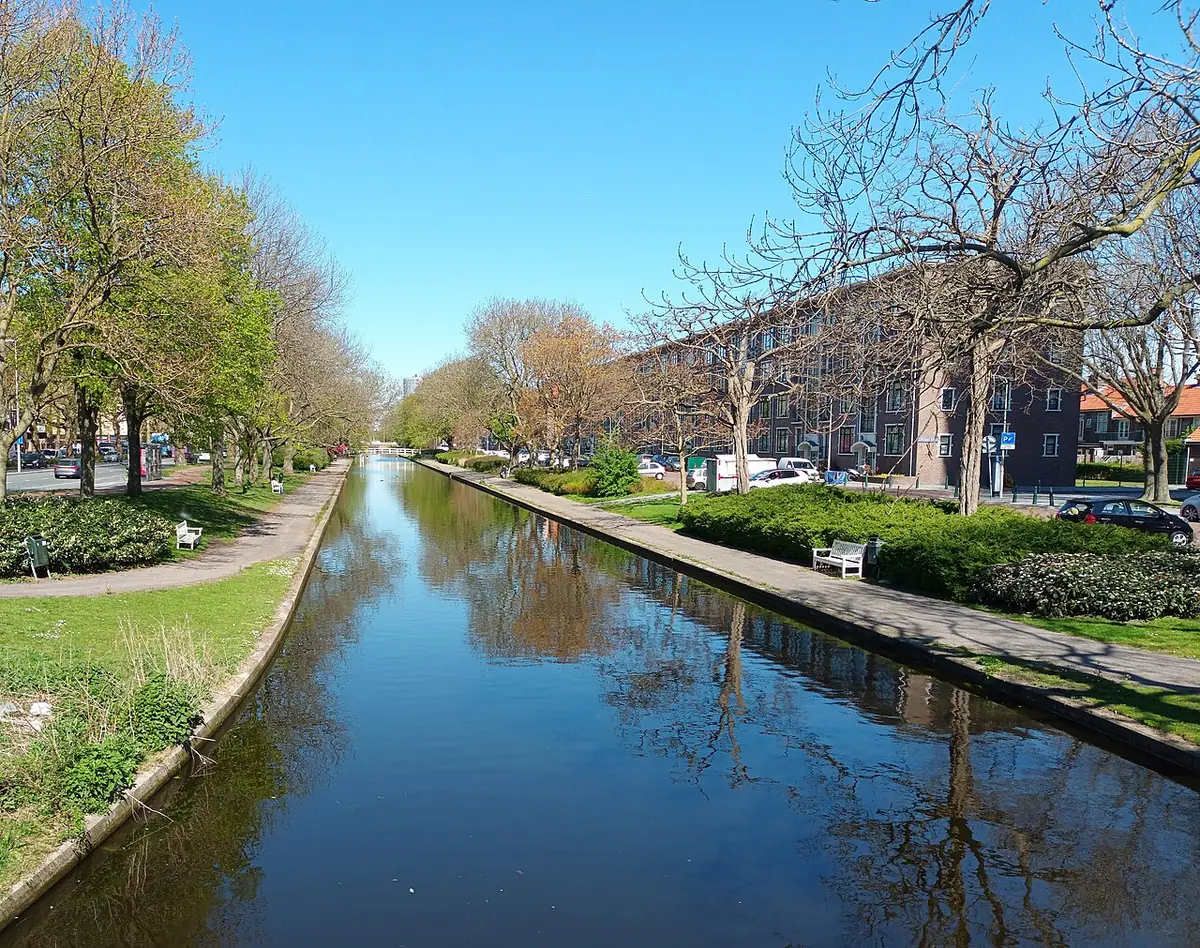
Le Lange Laak, un canal verdoyant pour se promener — Photo : acediscovery · CC BY 4.0 · Wikimedia Commons
Derrière cette apparente fluidité se cachent des aspects techniques que les agences immobilières omettent souvent de mentionner.
Vivre dans une maison à La Haye redéfinit l'organisation quotidienne des déplacements et des services de proximité. Entre les trajets à vélo pour déposer les enfants dans les établissements scolaires néerlandais ou internationaux, la gestion des courses dans les marchés de quartier et l'accès rapide aux infrastructures de santé, le rythme s'articule autour d'une fluidité logistique remarquable. L'exemplarité des pistes cyclables sécurisées permet d'absorber une grande partie des flux sans subir les engourdissements automobiles caractéristiques des grandes métropoles européennes.
08:00Départ de la maison et école du quartierTrajet matinal à vélo le long des canaux et des rues résidentielles calmes pour déposer les enfants à l'école primaire locale ou internationale.
09:00Espace de travail ou trajet vers le bureauConnexion rapide aux administrations centrales ou aux quartiers d'affaires via le réseau de tramways performant de la HTM ou en vélo électrique.
12:30Pause déjeuner et courses de proximitéAchats de produits frais directement auprès des commerçants indépendants de la Fredriek Hendriklaan ou du marché central de Haagse Markt.
16:30Récupération des enfants et activitésRetour au domicile en passant par l'un des nombreux parcs arborés de la ville, comme le Zorgvliet ou le Westbroekpark, pour la détente.
18:30Gestion domestique et logistique du foyerUtilisation des espaces de stockage et du jardin privatif de la maison pour ranger les vélos et préparer le repas du soir en toute tranquillité.
20:30Soirée de quartier et vie associativeImplication dans la vie locale ou simple repos dans un environnement résidentiel préservé des nuisances sonores du centre-ville nocturne.
Ce que l'annonce immobilière ne vous dira pas sur l'état réel des maisons à La Haye
Connaître ces zones d'ombre permet d'anticiper les erreurs d'appréciation qui guettent fréquemment les nouveaux acquéreurs.
Les descriptifs commerciaux en ligne mettent en valeur la luminosité, les parquets d'époque et la proximité des parcs, mais passent sous silence des contraintes techniques et réglementaires majeures propres au parc immobilier de La Haye. Entre la complexité des sols argileux affectant les fondations anciennes, les obligations strictes de transition énergétique et les servitudes de voisinage méconnues, l'acheteur averti doit creuser au-delà de la surface décorative pour éviter les déconvenues financières majeures après la signature de l'acte authentique.
L'affaissement des fondations sur pieux en bois anciens
De nombreuses maisons construites avant 1970 reposent sur des pieux en bois dont la pourriture ou l'assèchement des nappes phréatiques provoque des affaissements structurels majeurs nécessitant des travaux de reprise en sous-œuvre facturés plusieurs dizaines de milliers d'euros.
Les restrictions strictes liées au patrimoine protégé (Gemeentelijk ou Rijksmonument)
Acquérir un bien classé limite drastiquement la liberté de modification architecturale, interdisant souvent l'installation de double vitrage classique ou de panneaux solaires visibles depuis la rue publique, ce qui complique l'amélioration du label énergétique.
La présence d'amiante dans les matériaux de construction historiques
Fréquente dans les conduits de ventilation, les revêtements de sols et les toitures des années 1960 et 1970, sa découverte fortuite lors de travaux de rénovation impose des protocoles de désamiantage certifiés extrêmement coûteux et réglementés.
La gestion complexe des mitoyennetés et des droits de surplomb
La densité urbaine de La Haye implique que de nombreux murs et gouttières sont partagés avec les voisins, créant des zones de friction juridique et financière dès qu'une fuite ou un entretien de toiture doit être exécuté en urgence.
Les règles d'urbanisme relatives à l'interdiction de location touristique
La municipalité applique des contrôles drastiques sur la location de courte durée type Airbnb, limitant sévèrement la possibilité de générer des revenus locatifs accessoires pour amortir l'achat de votre maison.
Les erreurs d'achat qu'on ne découvre qu'six mois après s'être installé à La Haye
Ces désillusions rappellent que l'accession immobilière à La Haye ne convient pas à tous les profils d'acheteurs.
Ce qu’on croyaitUne charmante maison ancienne pleine de cachet avec de superbes parquets d'origine et une belle hauteur sous plafond dans un quartier paisible.
Ce qu’on découvreUne passoire thermique goulu en énergie, dotée d'une isolation inexistante qui génère des factures de gaz exorbitantes durant les hivers humides de la mer du Nord.
Ce qui l’aurait évitéExiger un audit énergétique approfondi et budgéter immédiatement les travaux d'isolation des combles et de pose de pompes à chaleur avant de formuler une offre d'achat.
Ce qu’on croyaitUn quartier résidentiel parfaitement calme et idéalement desservi par les axes routiers principaux pour sortir facilement de la ville le week-end.
Ce qu’on découvreUn axe de transit pendulaire saturé aux heures de pointe, transformant chaque sortie matinale en parcours du combattant et rendant le stationnement devant chez soi impossible.
Ce qui l’aurait évitéVisiter le bien à différents moments de la journée et de la semaine, notamment un mardi matin à 8h et un vendredi soir à 18h, pour mesurer la réalité du trafic automobile.
Ce qu’on croyaitUn prix d'achat légèrement inférieur au marché local en raison de quelques travaux de rafraîchissement esthétique à réaliser soi-même.
Ce qu’on découvreUn gouffre financier insoupçonné révélant des installations électriques vétustes non aux normes et des conduites d'eau en plomb à remplacer intégralement dans toute la maison.
Ce qui l’aurait évitéMandater systématiquement un expert en bâtiment indépendant pour réaliser un diagnostic technique complet (Bouwkundige keuring) avant la levée des conditions suspensives.
Ce qu’on croyaitUn petit jardin orienté au nord offrant un écrin de verdure intime et sans vis-à-vis direct avec les parcelles voisines.
Ce qu’on découvreUne zone ombragée en permanence, gorgée d'humidité une grande partie de l'année, où le gazon dépérit et où il est impossible de profiter des beaux jours en extérieur.
Ce qui l’aurait évitéAnalyser précisément l'orientation solaire de la parcelle et consulter l'ensoleillement réel selon les saisons avant de signer l'acte de vente définitif.
Qui ne devrait surtout pas acheter de maison à La Haye en ce moment ?
Ces mises en garde étant intégrées, il est temps de faire le point décisif sur votre propre maturité d'achat.
L'achat immobilier ne constitue pas une solution universelle et s'avère parfois être un choix stratégique désastreux selon la situation professionnelle et personnelle de l'acheteur. Les contraintes du marché néerlandais, caractérisées par des coûts de transaction rigides et une fiscalité exigeante, pénalisent lourdement les projets menés dans la précipitation ou sans horizon de stabilité à long terme. Identifier clairement les profils pour qui l'investissement résidentiel représente un risque excessif permet d'éviter des pertes financières sèches lors d'une revente anticipée.
Le professionnel en mission courte durée ou en mobilité internationale incertaine
→Persiste à vouloir acheter pour éviter de 'jeter de l'argent par les fenêtres' en loyers perdus.
Les frais de notaire, de courtage et les taxes d'acquisition s'élèvent à près de 6 % à 10 % du montant total, un coût que la plus-value immobilière à court terme ne peut amortir en moins de cinq ans de détention.
L'acheteur disposant d'un apport personnel insuffisant pour couvrir les frais annexes
→Compte sur un financement bancaire à 100 % incluant les frais de mutation et de travaux.
La législation bancaire aux Pays-Bas interdit strictement d'emprunter au-delà de 100 % de la valeur officielle d'expertise du bien WOZ, obligeant à mobiliser des liquidités propres substantielles dès la signature du compromis.
Le ménage fuyant les contraintes de gestion et d'entretien du bâti ancien
→Achète une maison de ville historique en pensant s'exonérer des contraintes locatives.
L'entretien régulier d'une maison individuelle aux Pays-Bas exige un investissement personnel constant en temps et en budget pour contrer l'humidité maritime et respecter les normes énergétiques imposées.
Alors, êtes-vous vraiment prêt à franchir le pas de l'achat immobilier à La Haye ?
Prendre la décision d'acheter une maison à La Haye exige une lucidité totale sur vos motivations profondes et la solidité de votre montage financier. Si votre horizon de vie dans la région dépasse les sept années, que vos liquidités couvrent amplement les frais de notaire et d'expertise, et que vous acceptez d'endosser la responsabilité de la maintenance d'un bien ancien, alors le marché haïgois offre une stabilité patrimoniale remarquable. La ville combine une qualité de vie enviée, des infrastructures de transport exemplaires et un dynamisme culturel qui sécurisent durablement la valeur de votre investissement immobilier.
En revanche, si votre projet repose sur un coup de tête, un besoin urgent de défiscalisation mal maîtrisé ou l'espoir d'une plus-value rapide à la revente dans un contexte de taux d'intérêt fluctuants, la sagesse commande de différer votre engagement. Le marché immobilier néerlandais ne pardonne pas l'amateurisme ni l'improvisation budgétaire. Prenez le temps de visiter plusieurs quartiers, de consulter des experts techniques indépendants et de valider votre capacité d'emprunt réelle auprès de spécialistes reconnus du crédit hypothécaire avant de signer le moindre document engageant.
Votre prochaine étape logique consiste à solliciter une estimation objective de vos capacités d'emprunt et à cartographier précisément les quartiers de La Haye qui correspondent à votre style de vie. Ne vous laissez jamais presser par un agent immobilier agitant la menace d'une offre concurrente fictive. Un achat immobilier réussi se construit sur la base de données vérifiées, d'un raisonnement financier rigoureux et d'une adéquation parfaite entre le bien visé et la réalité de votre quotidien futur.
Questions fréquentes
Quels sont les frais de notaire moyens pour l'achat d'une maison à La Haye ?
Les frais de notaire pour l'acte d'achat et l'hypothèque se situent généralement entre 1 500 € et 3 000 €. À cela s'ajoutent les droits de mutation (Overdrachtsbelasting), fixés à 2 % du prix d'achat pour une résidence principale, sauf exonération pour les primo-accédants de moins de 35 ans sous conditions de plafond de prix.
Est-il obligatoire de réaliser une inspection technique avant d'acheter une maison aux Pays-Bas ?
Bien que la loi néerlandaise n'impose pas formellement l'inspection technique (Bouwkundige keuring), elle est fortement recommandée par les professionnels. Elle permet d'identifier les vices cachés, d'estimer le coût des travaux urgents et de sécuriser la clause suspensive incluse dans le compromis de vente.
Comment fonctionne l'estimation de la valeur WOZ pour les maisons à La Haye ?
La valeur WOZ (Wet waardering onroerende zaken) est calculée chaque année par la municipalité de La Haye pour déterminer l'assiette de plusieurs impôts locaux. Elle reflète la valeur marchande estimée du bien au 1er janvier de l'année précédente et sert de référence aux banques et aux services fiscaux.
Peut-on financer 100 % du prix d'achat d'une maison avec un prêt hypothécaire néerlandais ?
Oui, les banques néerlandaises peuvent financer jusqu'à 100 % de la valeur de marché officielle (WOZ ou rapport d'expertise) du bien immobilier. En revanche, les frais de notaire, d'agence et de courtage doivent obligatoirement être réglés à l'aide de l'épargne personnelle de l'acheteur.
Quels sont les quartiers les plus prisés pour acheter une maison à La Haye ?
Les quartiers du Archipelbuurt, de Duinoord, de Statenkwartier et de Benoordenhout figurent parmi les plus recherchés pour leur architecture historique, la proximité des parcs et des ambassades, ainsi que la qualité de leurs établissements scolaires et de leurs commerces de proximité.
Qu'est-ce que le label énergétique (Energielabel) et pourquoi est-il crucial lors de l'achat ?
Le label énergétique évalue la performance thermique d'un bâtiment, allant de la classe A (très économe) à la classe G (passoire thermique). Aux Pays-Bas, il influence directement la capacité d'emprunt hypothécaire, les banques accordant des montants supplémentaires pour l'achat de biens dotés d'excellentes notes énergétiques.
Est-il facile de louer une partie de sa maison à La Haye sur Airbnb ?
Non, la municipalité de La Haye applique une réglementation extrêmement stricte en matière de location touristique de courte durée. Il faut obtenir un permis spécifique (vakantieverhuurvergunning), respecter un quota de nuitées annuel maximal et s'acquitter de taxes de séjour élevées, sous peine d'amendes lourdes.
Quels sont les délais habituels entre une offre acceptée et la signature chez le notaire à La Haye ?
Le délai standard entre la signature du contrat provisoire de vente (koopovereenkomst) et le transfert officiel de propriété chez le notaire (leveringsakte) varie généralement entre six et huit semaines, ce qui laisse le temps de finaliser le dossier de prêt hypothécaire et l'expertise technique.
Quelles sont les obligations en matière d'amiante pour les maisons anciennes aux Pays-Bas ?
Pour les maisons construites avant 1994, une clause relative à l'amiante est systématiquement incluse dans l'acte de vente. Si des matériaux contenant de l'amiante sont présents, le propriétaire doit respecter des protocoles de désamiantage stricts lors de travaux de rénovation importants.
Comment les résidents étrangers peuvent-ils obtenir un prêt hypothécaire à La Haye ?
Les expatriés résidant aux Pays-Bas et disposant d'un contrat de travail stable (ou d'un statut d'indépendant établi depuis plus de trois ans) peuvent emprunter auprès des banques néerlandaises aux mêmes conditions que les citoyens locaux, à condition de détenir un numéro de service citizen (BSN) et un compte bancaire valide.
Biens ting
Pas encore de biens ting à La Haye
Soyez le premier — partagez-le sur ting et il apparaîtra ici.
Sources
Gemeente Den Haag - Wonen en Bouwen Informations officielles de la municipalité de La Haye concernant l'urbanisme, les taxes foncières et les règles de construction.